一、万亿时刻:9·21行情全景
美东时间9月21日(周一),美国芯片巨头AMD迎来历史性时刻:股价盘中一度飙升近10%、最高触及616.68美元的历史新高,收盘报615.52美元,单日涨幅达9.95%,总市值正式跨过1万亿美元门槛,成为继英伟达、博通、美光之后第四家跻身"万亿美元俱乐部"的美国芯片制造商。
这一里程碑的分量,放在时间的坐标系里更为直观。收盘价615.52美元是AMD自6月30日以来首次刷新收盘纪录;年初至今,该股累计涨幅约185%,仅9月迄今就上涨近30%,有望创下5月以来最大单月涨幅。而在去年同期,AMD总市值仅约2550亿美元。
值得强调的是,这次突破并非单一资金炒作带来的短期脉冲。当天美股整体环境偏暖——油价显著回落缓解了通胀担忧、美债收益率走低,为科技股提供了有利的宏观背景;但在更大的时间维度上,此前美国与伊朗冲突推高的油价、以及"利率将在更长时间维持高位"的预期,曾持续压制芯片板块估值。AMD的万亿跨越,是AI产业商业化落地加速带来的多重利好集中共振的结果。
作为参照系:英伟达目前总市值超过5万亿美元(约5.43万亿美元),稳居全球市值最高公司;其在2023年率先成为首家市值破万亿美元的芯片公司。AMD的加入,标志着美国半导体产业正式形成由四家万亿级企业构成的"芯片四巨头"第一梯队。
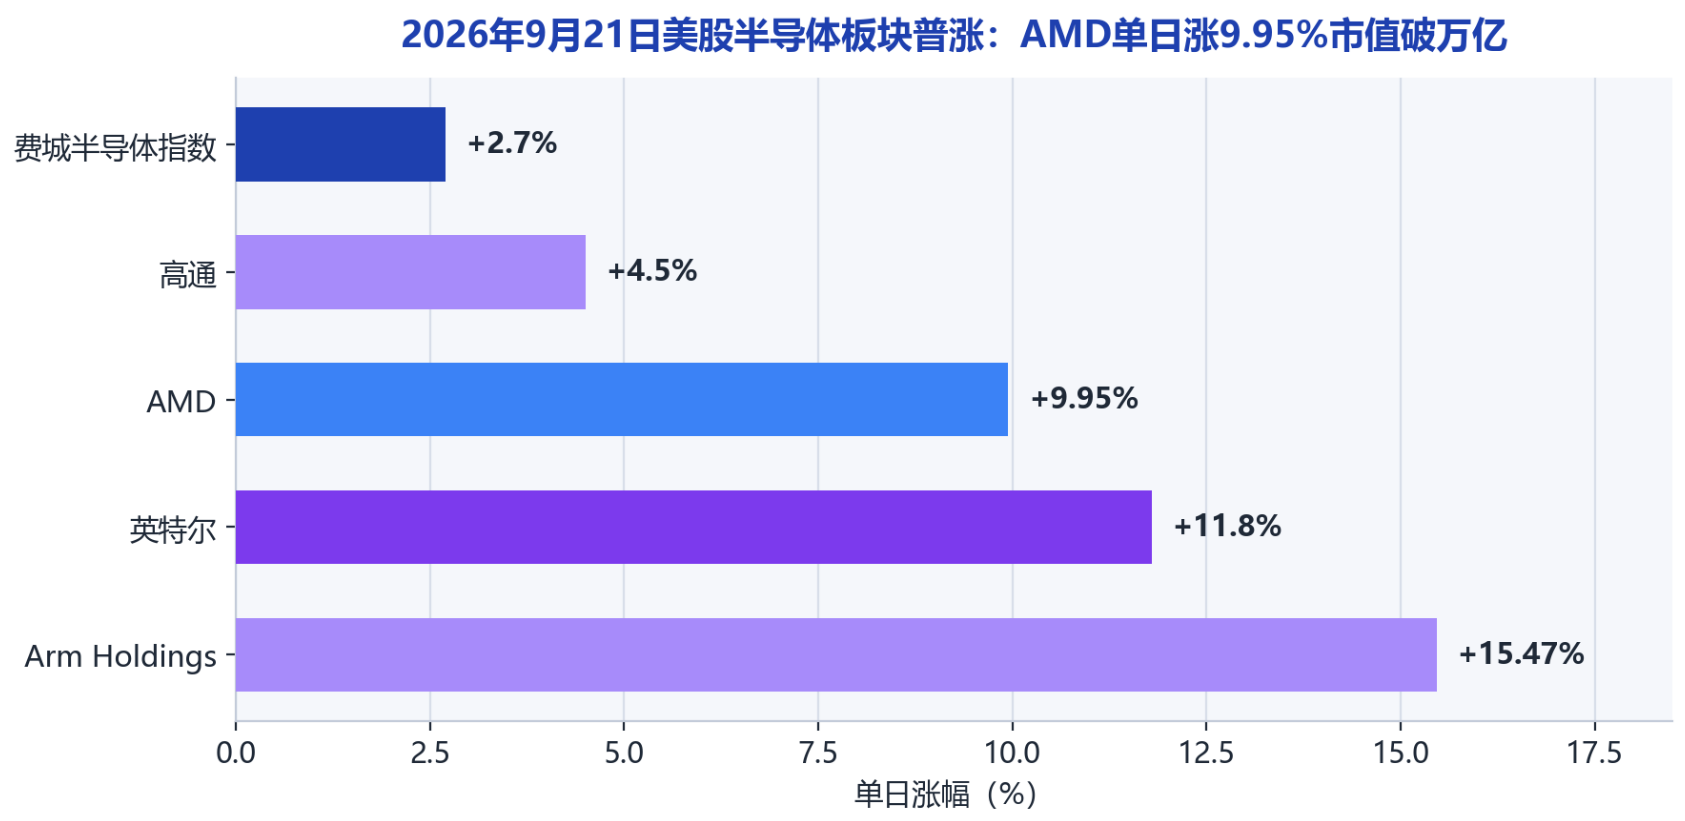
图1:2026年9月21日美股半导体板块涨幅
二、三大催化剂深拆:智能体、股权换订单与全线提价
催化剂一:Meta Muse智能体引爆"端侧AI商业化"预期。 本轮上涨最直接的导火索,来自AI应用端的爆发。Meta于9月初推出消费级AI智能体Muse,市场反响远超预期——据Sensor Tower数据,Muse自上周登顶后已连续三天位居美国iPhone免费应用下载榜第一,排名高于ChatGPT(第2)、谷歌Gemini(第8),Anthropic的Claude则已滑落至第22位。Muse的关键突破在于能够代表用户在后台执行预订旅行、管理日程、电商购物等多步骤任务,将AI的使用场景从"问答交流"延伸至"实际操作",让市场开始押注:面向普通消费者的智能体正接近大规模普及的转折点。
这股热潮与AMD之间存在直接的产业链传导:Meta是AMD的第二大客户,相关业务贡献约5.5%的营收;Muse的大规模部署直接拉动了市场对AMD服务器CPU、数据中心整合系统的采购需求,订单能见度大幅提升。
催化剂二:AMD与Anthropic"股权换订单"式深度绑定。 2026年7月22日,AMD官方宣布与AI头部企业Anthropic达成战略合作:Anthropic将在AMD Helios机架级解决方案中部署最高2吉瓦(GW)的Instinct MI450系列GPU,其中首批1GW于2027年上半年启动;作为交换,随着部署里程碑达成,AMD将向Anthropic进行最高50亿美元的战略股权投资;双方还将利用Claude模型优化AMD GPU工作负载、加速ROCm软件开发,AMD工程团队将全面采用Claude。这一"算力换股权"的结构设计,让市场清晰看到AMD在AI高端算力市场的份额正在实质性扩张。而Anthropic自身的高成长预期进一步强化了该合作的价值——据市场消息,Anthropic计划11月启动IPO,融资规模最高可达1000亿美元,到今年年底其年化营收有望达到1000亿美元。
催化剂三:全线提价10%——供不应求的最直接信号。 更有行业消息称,AMD已在9月17日前后通知合作伙伴:计划自2026年四季度起,将AI芯片(加速器)、消费级GPU及主板芯片组价格统一上调约10%,主因是台积电晶圆代工成本上升(Ryzen CPU暂不在调价范围)。在半导体行业中,敢于主动对核心产品提价,本身就是产品供不应求、产业链话语权持续增强的最直接证明——这一信号进一步强化了资本市场对AMD业绩高增长的确定性预期。
三、产业纵深:从"卖芯片"到"卖系统"的全栈卡位
万亿市值的基本盘,是AMD在AI算力产业链上的独特卡位——其产品线横跨高性能CPU(EPYC)、AI加速GPU(Instinct)与网络数据处理芯片(Pensando),且正从"单卖芯片"转向提供处理器、网络设备及相关硬件整合的完整系统,以此正面对抗英伟达的机架级方案。
最新财报验证了这一转型的兑现速度:2026年第二季度,AMD数据中心事业部营收67亿美元,同比增长107%,占公司总营收的58%;其中EPYC处理器销售额同比增长超70%,Instinct GPU销售额同比翻倍以上——MI350系列在AI实验室、云厂商、初创公司、国家实验室与主权AI项目中加速放量;管理层明确预计,下半年数据中心销售将进一步加速。
在服务器CPU这一"现金牛"市场,AI推理正在改写游戏规则:服务器在处理AI推理任务时,对与GPU配套的CPU需求持续增加,帮助AMD不断从英特尔手中扩大份额。AMD自身对这一市场的判断也在快速上修——在2026年Q1财报电话会上,苏姿丰将服务器CPU市场TAM增速预期由"未来三到五年年均约18%"大幅上调至"年均超35%",预计到2030年该市场规模将超过1200亿美元,核心驱动正是Agentic AI带来的结构性算力需求。
生态协同层面,AMD与微软扩大合作,将在Azure上规模部署Helios机架级方案与第六代EPYC处理器,叠加Meta、Anthropic等头部客户,AMD的全栈版图已覆盖"芯片—机架—云"三个层级。
四、技术解析:MI450与Helios,正面迎击英伟达的技术底牌
2026年7月,AMD在Advancing AI 2026大会上正式发布Helios机架级方案与MI400系列(含MI450/MI455X),这是AMD历史上首个机架级AI参考设计。其技术要点包括:基于Meta提交给开放计算项目(OCP)的Open Rack Wide(ORW)开放标准,单机架集成72颗Instinct MI455X GPU(单卡最高432GB HBM4内存、峰值带宽19.6TB/s),搭配EPYC CPU与Pensando DPU;机架级FP4算力达2.9 ExaFLOPS(FP8为1.4 ExaFLOPS),HBM4总容量最高31TB,Scale-up互连带宽260TB/s;方案已于2026年下半年进入量产部署。Anthropic的2GW订单,正是落在这套"MI450+Helios+ROCm"的组合之上。
从竞争格局看,差距依然悬殊:英伟达目前仍占据AI加速器市场约90%的份额,AMD约为5%-7%(个位数)。但趋势方向已经改变——AMD的产品迭代正从"追赶一代"转为"同代对位":MI350系列当前放量贡献业绩,MI400/MI450系列瞄准2026年下半年与英伟达新一代产品正面交锋。对采购方而言,一个可用的"第二选择",其价值不仅在于性能对标,更在于打破单一供应商锁定带来的议价与供应安全红利。
五、生态攻防:ROCm从"短板"到"合围"
软件生态一直是AMD与英伟达竞争中最深的一条护城河之差——CUDA数十年积累形成的开发者惯性,是AMD必须翻越的高墙。近一年的变化在于,AMD正以"开放+AI原生"的组合拳快速补齐:2026年第二季度,AMD推出ROCm.ai,定位AI原生开发者体验,降低在AMD平台构建与部署AI应用的门槛;同时提供CUDA代码迁移工具链,降低开发者切换成本。
更具标志性的是"用AI开发AI软件"的路线:根据AMD与Anthropic的工程合作协议,Claude将直接参与优化AMD Instinct GPU工作负载、加速ROCm软件开发,AMD自身工程与产品开发团队也将全面采用Claude。这与AMD开放生态的整体策略一脉相承——Helios采用的ORW标准开放、支持多供应商组件组合、避免厂商锁定,恰与CUDA封闭体系形成差异化对位。生态差距仍在,但收敛的速度,已经快于市场此前的预期。
六、格局推演:"芯片四巨头"与双寡头竞合
随着AMD跨过万亿门槛,全球芯片行业的万亿俱乐部扩容至七家:英伟达(2023年首家,现约5.43万亿美元)、台积电、三星电子、博通、美光科技与AMD(SK海力士今年5月曾一度触及)。其中美国企业占据四席——英伟达、博通(9月初约1.75万亿美元)、美光、AMD,分别把持AI通用算力、专用网络/定制芯片(ASIC)、存储芯片、服务器CPU+AI加速器等核心赛道,"芯片四巨头"的产业分工格局清晰成型。
竞合关系的下半场将围绕三条主线展开。其一,英伟达的基本盘依然稳固:其FY2027第二财季营收962亿美元(同比+106%)、数据中心收入890亿美元(同比+117%)、下财季指引约1080亿美元,并预计2028财年收入增长约70%——短期内无人能撼动。其二,AMD的边际增量最快:其数据中心收入基数虽小,但同比增速(+107%)已与英伟达数据中心(+117%)处于同一量级,且手握Anthropic 2GW等确定性订单。其三,需求侧的多方下注正在成为常态:Anthropic选择AMD部署2GW算力的同时,行业头部AI企业普遍维持多元供应商策略,云厂商乐见第二供应源出现以增强议价能力——这将进一步推动AI产业的技术迭代与成本下探。AMD CEO苏姿丰预计,到2030年AI加速器市场规模将达1.4万亿美元——足够容纳不止一个巨头,但座次远未固化。
七、板块联动、产业景气与下半场展望
AMD的强势上涨带动整个半导体板块集体走强。9月21日当天,费城半导体指数收涨2.7%,创下一个多月新高;英特尔大涨11.8%收报120.43美元、总市值回升至6366亿美元;Arm Holdings大涨15.47%;高通上涨4.5%。英特尔的异动另有催化——据市场消息,SK海力士可能租赁其俄亥俄州未来晶圆厂部分产能或组建存储合资企业,Tigress Financial将其目标价从118美元上调至145美元。板块普涨的背后,是资本市场对AI算力赛道风险偏好的快速修复:此前市场曾短暂担忧AI算力需求的可持续性,而此次万亿突破与板块共振,相当于用真金白银投票确认——AI仍是高利率与宏观放缓环境下,少数具备逆势高增长确定性的赛道。
产业层面的数据同样支持这一判断。世界半导体贸易统计组织(WSTS)8月发布的二季度报告显示,2026年上半年全球半导体市场规模达7020亿美元,同比增长102%;将二季度实际数据纳入计算后,2026年全年市场规模预计达1.655万亿美元(同比增长约108%),2027年有望进一步迈向约2.1万亿美元。TrendForce集邦咨询则将2026年AI服务器出货量增速预测由28%上调至近31%,并预计谷歌、亚马逊、Meta、微软、甲骨文及字节跳动等九大云服务提供商2026年资本开支合计将超过8867亿美元(北美五大厂商占近90%);英伟达NVL72机架级方案2027年产值将超过7100亿美元。
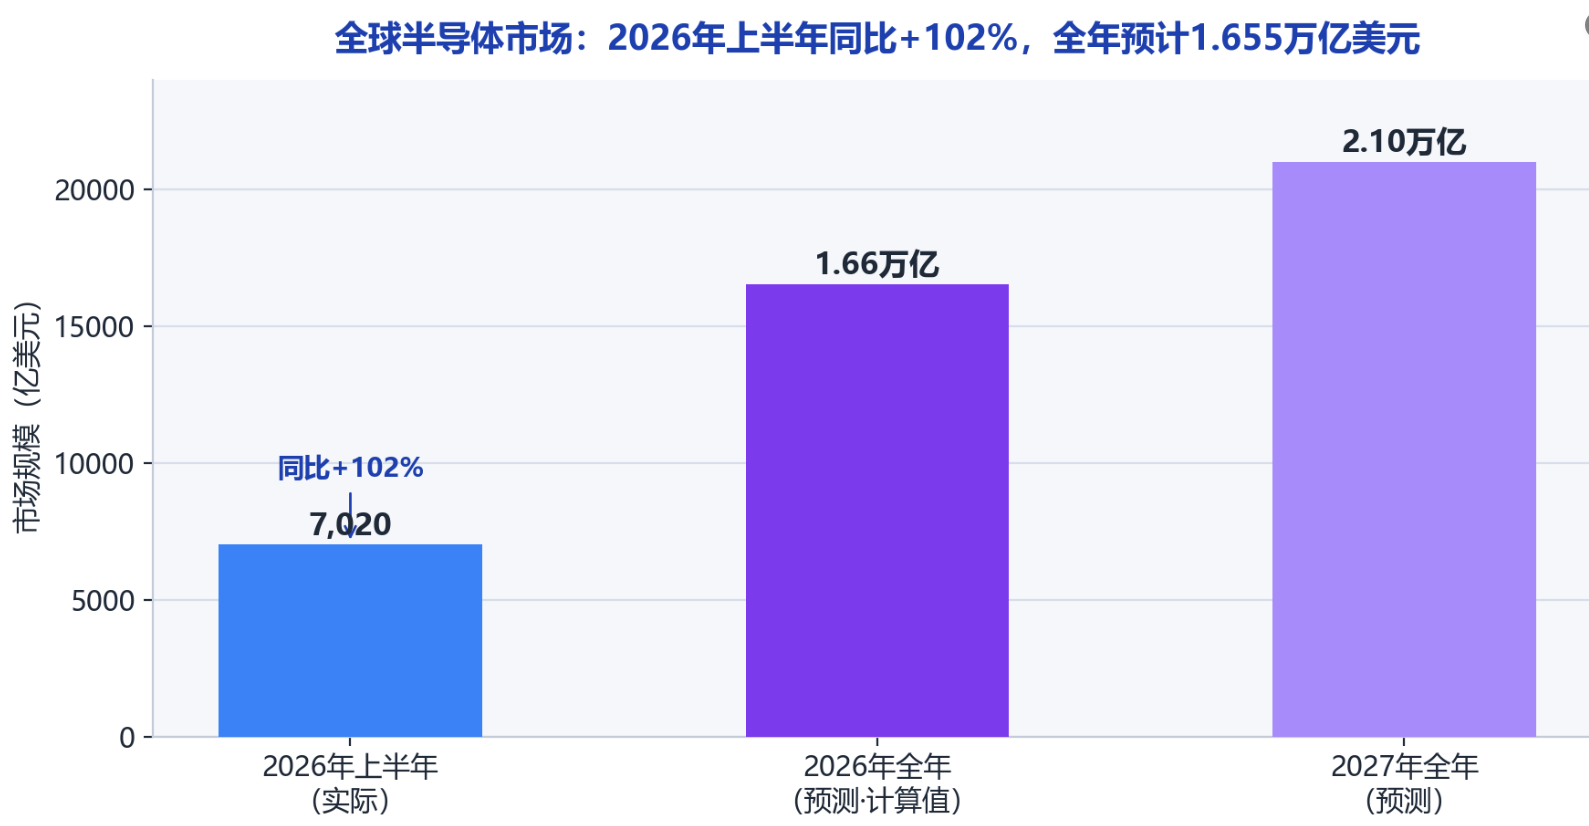
图2:WSTS全球半导体市场规模实际值与预测值
对AMD自身而言,2025年11月金融分析师日给出的长期路线图——公司营收年复合增速超35%、非GAAP每股收益超20美元、数据中心业务营收年复合增速超60%、瞄准1万亿美元计算市场——正在获得越来越多的现实支撑。当然,风险同样不容忽视:AI需求的波动性、来自英伟达(约九成份额)与新势力的持续竞争压力、台积电成本上行向下游的传导,以及高估值板块对利率与宏观情绪的敏感性,都可能在下一个财报季或宏观事件中放大股价波动。
万亿美元,对AMD不是终点,而是从"挑战者"到"规则共同制定者"的加冕礼。AI算力竞赛的下半场,双寡头竞合的大幕才刚刚拉开。