9月11日,康宁(Corning Incorporated)在纽约州发布官方声明,宣布将在全球范围内对以日元计价的显示玻璃基板产品实施15%及以上的价格调整。具体调整幅度将根据产品类别、世代尺寸和成本影响有所不同,新价格将于2026年第四季度开始生效。
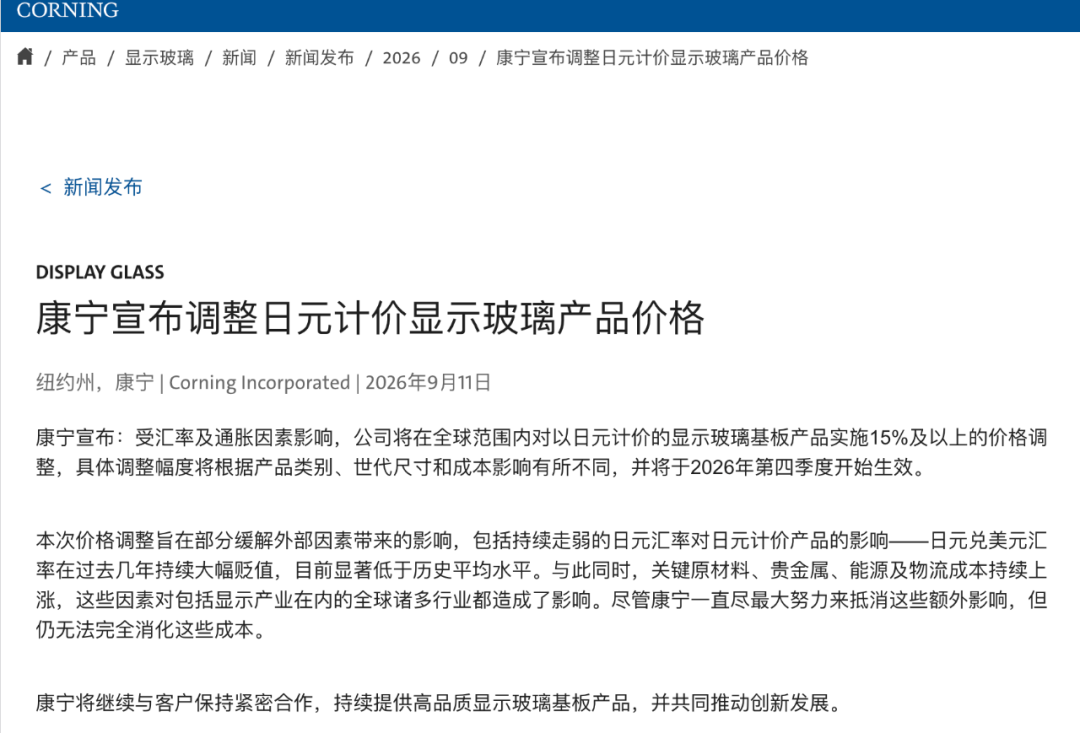
康宁指出,本轮调价主要源于汇率与通胀双重压力。日元兑美元汇率在过去几年持续大幅贬值,目前已显著低于历史平均水平;与此同时,关键原材料、贵金属、能源及物流成本持续上涨,对包括显示产业在内的全球诸多行业造成影响。康宁表示,公司已尽最大努力抵消这些额外影响,但仍无法完全消化成本,因此决定采取差异化调价措施,并将继续与客户保持紧密合作。
康宁调价并非孤立事件。其公告发布后不久,TCL华星率先向下游客户发送TV面板涨价函,将压力明确指向上游原材料成本;京东方随后发布“产品价格调整通知函”,指出关键物料采购成本持续上行、供应链成本压力加大,拟对显示系列产品实施价格调整,同样自2026年第四季度生效;惠科亦向客户发出调价通知。公开信息显示,三星电子、LG电子及Sony等全球头部品牌均已收到调价函。
三大面板厂几乎同步行动,背后有清晰的产业逻辑。从成本端看,奥维睿沃调查显示,2026年第一季度面板生产材料中,PCB上涨5%,化学品和靶材均上涨5%至10%,整体面板BOM成本上涨2%;第二季度材料继续上涨,BOM成本再增2%;第三季度PCB持续短缺,电视用驱动IC再迎5%至10%的涨价。BOM成本累计涨幅约6%,成本压力逐季累积,面板企业已难以自行消化。
从供需端看,面板行业格局变化更为关键。洛图科技数据显示,2026年上半年全球大尺寸液晶电视面板出货量为1.202亿片,同比微降0.3%;出货面积9130万平方米,同比增长2.8%。中国大陆四家面板厂商合计出货约8710万片,市占率达72.4%。面板出货呈现“片数减少、面积增加”的剪刀差,意味着大尺寸化正在实质性消耗更多产能。即便终端整机销量未见显著增长,面板行业的供需平衡中枢仍在持续上移。
供给端的主动调节进一步强化了涨价基础。据奥维睿沃数据,2026年第三季度,京东方、TCL华星、惠科三大头部电视面板厂平均稼动率均维持在90%的高位,仍难以完全匹配品牌端需求,市场呈现供不应求格局。面板厂计划10月实施较长时间的稼动率调控,以稳定供需和价格。这种“按需生产”策略,是过去几年面板行业从扩产抢量转向利润导向的延续。
不过,本轮涨价并非没有约束。终端需求仍然偏弱,奥维睿沃预测2026年第三季度全球TV出货同比下降3%。面板价格温和上涨而非大幅波动,对产业链上下游而言或许才是更可持续的局面。