1. 奕斯伟计算(01256.HK)登陆港交所,开启RISC-V+AI发展新阶段
2. 上市大涨490% 宇特光电成功登陆北交所 卡位AI数据中心光连接“关键处”
3. 赛力斯9月新能源汽车销量2.93万辆,同比下降34.48%
4. 行云科技预计2026年前三季度扭亏为盈,归母净利润2.4亿元至2.9亿元
5. 英伟达投资的Iambic启动IPO估值最高8亿美元
1. 奕斯伟计算(01256.HK)登陆港交所,开启RISC-V+AI发展新阶段
### 奕斯伟计算(01256.HK)登陆港交所,开启RISC-V+AI发展新阶段
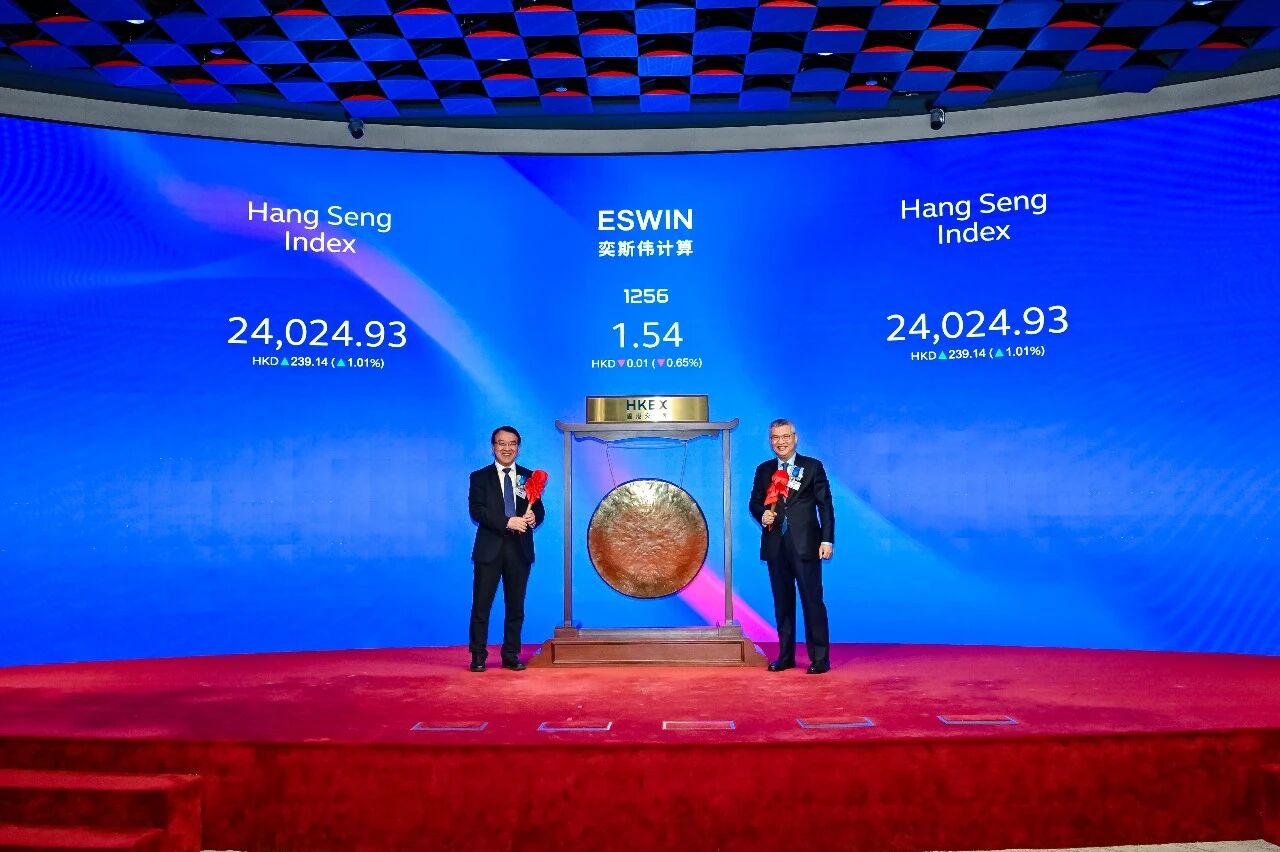
2026年10月9日,奕斯伟计算正式在香港联合交易所主板挂牌上市,股票代码:01256.HK 。此次登陆港交所,是奕斯伟计算发展历程里的重要节点。以此为新起点,奕斯伟计算将继续深化产业协同,持续打磨 RISC-V 芯片技术与产品,共建 RISC-V 产业生态。
当前,AI产业快速向端侧推理、Agentic AI应用演进,RISC-V凭借开源开放、灵活、模块化、高能效的特性,快速成长为全球计算架构第三极 。根据弗若斯特沙利文数据,中国RISC-V主控芯片市场规模由2021年的11亿元增长至2025年的377亿元,年复合增长率达139.5%,预计2030年市场规模将攀升至2,194亿元。依托日趋完善的软硬件生态,RISC-V 正持续拓展应用场景,迎来产业化与规模化发展的黄金窗口期。
坚持RISC-V+AI技术路线,构筑全栈自研技术底座
奕斯伟计算坚持“RISC-V+AI”核心战略,采用Fabless模式,产品覆盖人机交互及多媒体处理、互连及计算领域的芯片与系统方案,面向消费终端、汽车电子、机器人、工业控制等多元场景。截至2026年3月31日,公司累计拥有超过620个IP模块、超过20个系列化RISC-V内核,专利申请总量突破1740项,推出超过150款软硬件协同产品,服务全球220家客户。
依托IP与内核的可复用平台化能力,公司高效完成新品研发与迭代,实现从芯片出货向软硬一体系统级方案交付的升级 。同时,公司深度参与全球RISC-V标准制定,是RISC-V国际基金会董事会成员、中国RISC-V工委会轮值会长单位;打造RISAA(RISC-V+AI)生态技术平台,牵头成立RDI(RISC-V数字基础设施)聚力联盟并担任首届理事长单位,联合产业链伙伴促进生态协同,推动RISC-V在边缘计算、数据中心等场景规模化落地,从技术提供者向生态共建者迈进。
业绩稳健增长,基本盘稳固,计算业务加速放量
2023年至2025年,奕斯伟计算营业收入分别达到17.52亿元、20.25亿元、24.31亿元,三年复合增长率约17.8%;2026年第一季度营收4.94亿元,同比增长18.4%,保持稳健向上的经营态势。
人机交互芯片是奕斯伟计算稳固的业务基本盘。按2025年收入统计,公司为国内规模领先的国产智能终端人机交互芯片提供商 ,产品广泛应用于手机、笔记本、车载显示等终端,为研发创新提供持续稳定的现金流。
以车规、机器人为代表的计算芯片业务实现高速成长 ,营收自2023年的37.5万元快速提升至2025年的3.20亿元,2026年第一季度继续实现大幅增长,成功切入汽车、工业等高价值赛道。
本次IPO募集资金将用于芯片产品迭代研发、RISAA软硬件平台能力升级、潜在战略并购、营销网络搭建以及RISC-V生态体系建设 ,为公司产品拓展、技术攻坚与产业协同提供坚实资本支持。
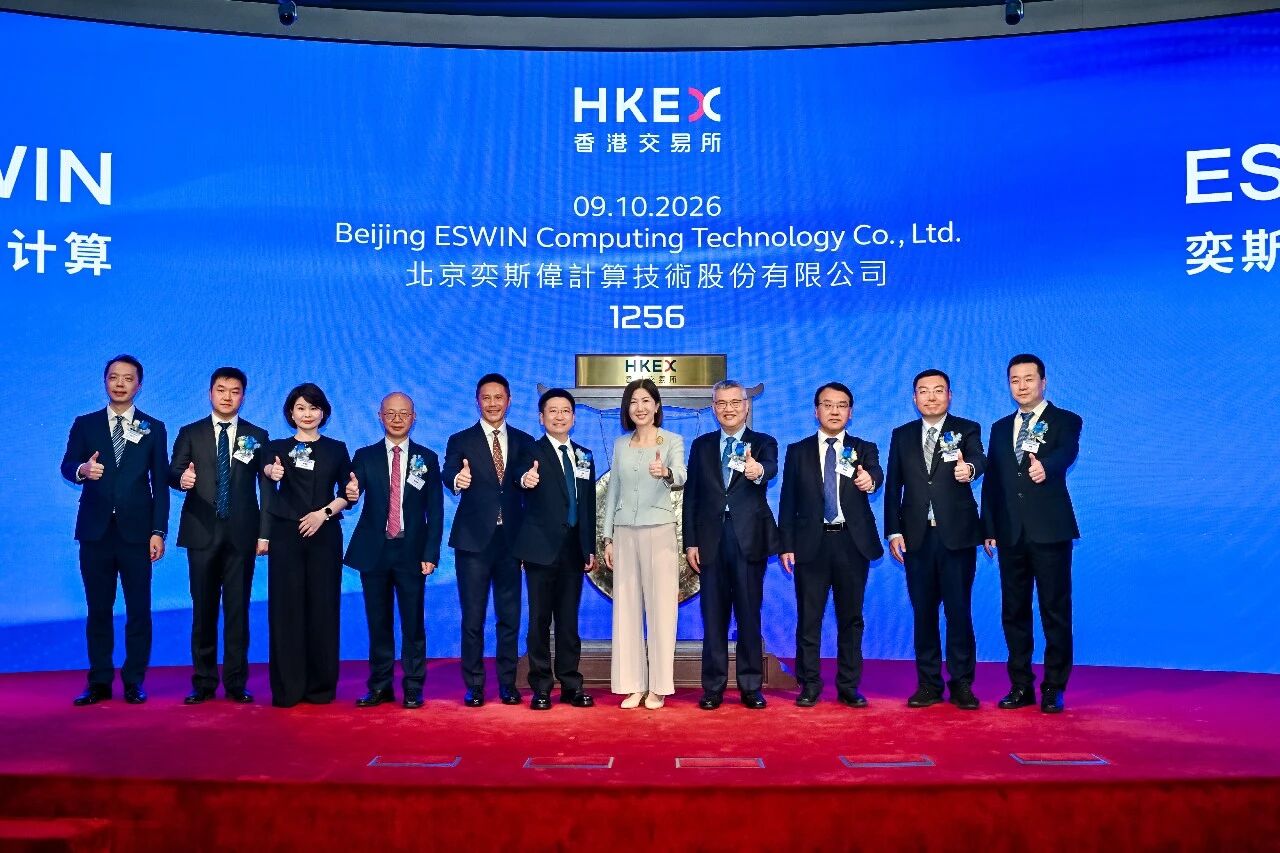
登陆港交所是奕斯伟计算发展历程的重要里程碑,更是一个全新的起点 。面向未来,奕斯伟计算将持续深耕人机交互、多媒体处理、互连、计算芯片产品等赛道,夯实全栈自研的技术优势,联合产业伙伴共建开放协同的RISC-V生态,把握AI算力爆发带来的时代机遇,以稳健经营回报广大客户与投资者的信任,推动开放的RISC-V计算架构释放更大产业价值 。(来源:奕斯伟计算)
2. 上市大涨490% 宇特光电成功登陆北交所 卡位AI数据中心光连接“关键处”
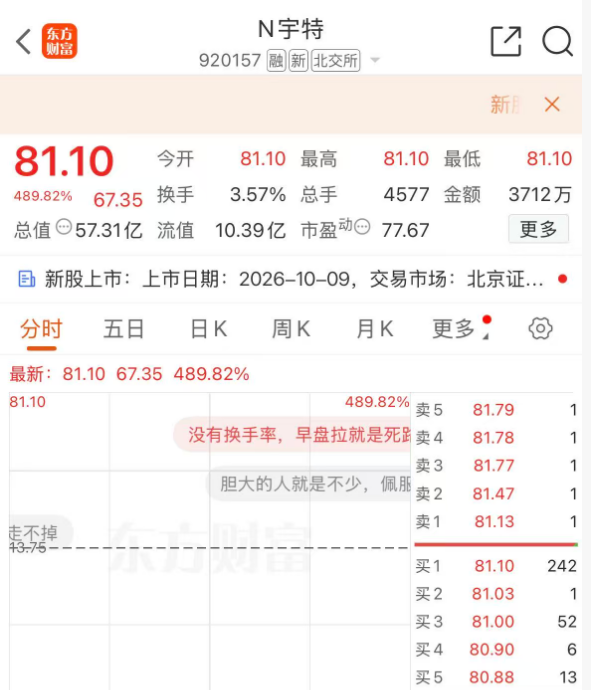
10月9日,北交所新股宇特光电(920157)正式上市,发行价13.75元/股。盘前该股大涨489.82%,报81.1元/股,总市值攀升至57.31亿元。
这家2025年营业收入仅3.33亿元的光连接组件企业,因搭上AI算力基础设施向400G、800G乃至1.6T演进的快车,被推到了高速光连接的风口。而在普通投资者进场之前,这场IPO的相当一部分筹码,已被一批特殊的买家提前锁定。
三成发行股份被提前锁定,产业资本唱主角
发行公告显示,宇特光电此次公开发行1766.67万股,其中530万股用于战略配售,占发行总量的30%。按13.75元/股的发行价计算,7名战略投资者合计拿出7287.5万元参与认购。
名单中最引人注目的,是一批光通信产业资本。亨通集团认购200万股,金额2750万元,占全部战略配售股份的37.74%,是此次认购规模最大的外部战略投资者;武汉中信科资本认购50万股,金额687.5万元;长飞光纤认购40万股,金额550万元。三者合计拿下290万股,占战略配售股份的54.72%。
这并非一份简单的财务投资者名单。宇特光电与长飞光纤的合作最早可追溯至2011年,主要涉及预制成端连接器和高速光模块光微连接组件等数据中心领域产品。公司招股材料同时显示,宇特光电已与长飞光纤、亨通光电、光迅科技等光通信企业建立合作关系。
换句话说,过去坐在宇特光电对面采购产品的产业链企业,如今又出现在了它的IPO认购名单中。 长飞光纤从客户变成战略投资者;与宇特光电存在业务合作的亨通光电背后,亨通集团则以2750万元成为最大外部战投。上述战略投资者所获股份均存在相应锁定安排。
产业资本之外,公司管理层和核心员工也参与了这场IPO。国泰海通君享北交所宇特光电1号战略配售集合资产管理计划认购176.67万股,认购金额约2429万元,参与者为公司高级管理人员及核心员工,所获股份锁定12个月。530万股战略配售落定后,剩余1236.67万股被推向市场。
产业资本愿意拿真金白银进场,答案最终还是要回到宇特光电正在押注的生意本身。
不做完整光模块,卡位光模块内部的“连接处”
宇特光电的产品很小,却卡在光通信的一处关键连接点。
公司主营光连接产品研发、精密制造和销售,主要产品应用于数据中心和光纤接入。其中,高速光模块组件被封装在光模块内部,承担激光器、探测器与外接光缆之间的光连接功能。这意味着,宇特光电与新易盛、中际旭创等光模块企业做的并非同一种生意。它更靠近光通信产业链上游,做的是高速光模块内部以及服务器、交换机等设备之间需要使用的光连接产品。
AI数据中心的扩张,让这块过去并不显眼的生意有了新的增长空间。在9月18日的路演活动中,公司表示400G、800G高速光模块光微连接组件已经实现大规模生产交付,配合客户开发的1.6T相关产品已经测试通过并具备批量交付能力。此外,公司已与光迅科技、长飞光纤、亨通光电等企业建立合作关系,相关产品最终应用于阿里巴巴、腾讯、字节跳动等企业的数据中心。
这也反映在过去几年的利润表上。2023年至2025年,宇特光电营业收入分别为2.12亿元、2.53亿元和3.33亿元;同期归母净利润分别为4186.71万元、4644.71万元和6916.95万元。其中2025年营业收入同比增长31.62%,归母净利润同比增长近49%。
然而,这样的高速增长,在进入2026年后突然慢了下来。
2026年增速突然放缓,产能瓶颈成最大限制
今年上半年,公司实现营业收入1.81亿元,同比增长4.14%;净利润3689.57万元,同比下降1.21%。与2025年的高速增长相比,收入和利润曲线明显趋缓。
宇特光电将原因之一归结于产能。该公司在财报中表示,上半年在手订单大幅增长,产能始终处于饱和状态,“产能瓶颈成为公司收入增长的最大限制因素”。为此,公司今年一季度开始布局安徽生产基地,并持续提高400G、800G等高速率产品出货量。8月以来,安徽基地已逐步投产。
这也给宇特光电上市后的业绩留下一个最直接的问题:如果产能确实是增长瓶颈,那么新基地产能释放之后,在手订单能否顺利转化为收入和利润,将成为检验其AI光连接故事的关键。
而在业绩曲线之外,这家公司背后还有一个更具反差感的人物。
实控人谢小波:从中学教师到拟上市公司掌门人
与很多技术创业者不同,宇特光电实控人谢小波并不是这家公司的创始人。
宇特光电前身成立于2006年。而1973年出生的谢小波,大学毕业后的第一份职业与光通信几乎没有关系。招股书显示,1995年7月至2013年7月,谢小波一直担任乐清市虹桥中学教师,时间长达18年。直到2013年10月,他才正式进入宇特光电,担任副总经理。
此后的职业轨迹明显加速。2014年4月,谢小波出任宇特光电董事兼总经理;2019年12月起担任董事长兼总经理至今。与此同时,公司的股权也逐步向他集中。截至招股说明书签署日,谢小波直接持有宇特光电28.77%的股份,并通过淮安宇锦控制4.45%的表决权,合计控制公司33.22%的表决权,为公司控股股东、实际控制人。
从时间轴看,谢小波用了十余年完成身份转换:从一名中学教师,到光通信企业职业经理人,再到拟上市企业的实控人。而他接手的宇特光电,也从一家传统光纤连接企业走到了另一条赛道上。
AI算力推动数据中心向400G、800G乃至1.6T升级,让光模块成为近几年资本市场最受关注的硬件方向之一,也把光模块内部那些不起眼的连接组件带到了台前。只是,对于一年收入3亿多元的宇特光电而言,13.75元的发行价格只是资本市场给出的第一道定价。接下来,上市后的市场表现,将给这家从光纤连接器一路走向AI数据中心的公司贴上另一张价格标签。
3. 赛力斯9月新能源汽车销量2.93万辆,同比下降34.48%
10月8日,赛力斯集团股份有限公司发布2026年9月份产销快报。公告显示,2026年9月,公司新能源汽车产量为28,387辆,同比下降37.55%,本年累计产量为258,043辆,累计同比下降16.78%;新能源汽车销量为29,271辆,同比下降34.48%,本年累计销量为256,521辆,累计同比下降15.79%。
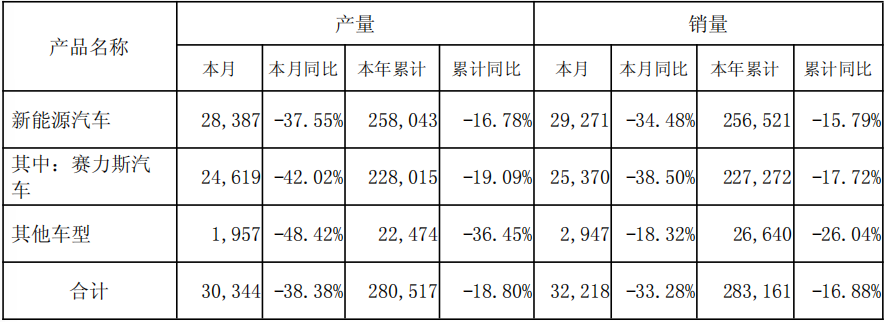
其中,赛力斯汽车9月产量为24,619辆,同比下降42.02%,本年累计产量为228,015辆,累计同比下降19.09%;赛力斯汽车9月销量为25,370辆,同比下降38.50%,本年累计销量为227,272辆,累计同比下降17.72%。
其他车型方面,9月产量为1,957辆,同比下降48.42%,本年累计产量为22,474辆,累计同比下降36.45%;9月销量为2,947辆,同比下降18.32%,本年累计销量为26,640辆,累计同比下降26.04%。
整体来看,公司9月合计产量为30,344辆,同比下降38.38%,本年累计产量为280,517辆,累计同比下降18.80%;9月合计销量为32,218辆,同比下降33.28%,本年累计销量为283,161辆,累计同比下降16.88%。
4. 行云科技预计2026年前三季度扭亏为盈,归母净利润2.4亿元至2.9亿元
10月9日,行云科技发布2026年前三季度业绩预告。公告显示,业绩预告期间为2026年1月1日至2026年9月30日,预计净利润为正值且属于扭亏为盈情形。
具体来看,本报告期归属于上市公司股东的净利润预计盈利24,000万元至29,000万元,上年同期为亏损7,232.30万元;扣除非经常性损益的净利润预计盈利24,500万元至29,500万元,上年同期为亏损7,823.63万元。剔除股权激励费用摊销的影响后,本报告期归属于上市公司股东的净利润预计盈利29,000万元至33,000万元,上年同期为亏损7,232.30万元。
公告指出,公司已就业绩预告有关事项与年报审计会计师事务所进行了预沟通,公司与会计师事务所在本报告期的业绩预告方面不存在重大分歧。
关于业绩变动原因,公告说明,报告期内,AI算力基础设施市场需求持续旺盛,公司算力业务尤其是服务器销售业务实现爆发式增长,成为驱动公司营业收入、净利润大幅改善、实现扭亏为盈的核心动力。此外,V客户、VB客户、VC客户等头部客户充分认可公司交付履约能力,基于算力市场行情及服务质量,对存量已签订单协商上调了租赁价格,进一步增厚了业务毛利,上述三个客户首批交付部署的服务器集群自8月起正式起租并确认租赁收入,算力租赁业务运营规模也持续攀升,收入实现放量。
报告期内,公司及子公司已向金融及非金融机构申请授信的总额为215.44亿元,已签署融资及授信合同总额为65.89亿元,为订单交付提供了有效的资金保障,有力支撑算力业务的持续拓展,带动公司整体经营业绩实现扭亏为盈。
5. 英伟达投资的Iambic启动IPO估值最高8亿美元
纳斯达克标志示意图
获得英伟达支持、利用人工智能开发药物的Iambic Therapeutics计划通过美国首次公开募股(IPO)筹集最多1.594亿美元。在整体IPO市场表现低迷之际,生物科技板块正成为少数表现相对亮眼的领域之一。
根据该公司周二提交的监管文件,按照招股书披露的发行在外股份数量计算,此次IPO对Iambic的估值最高可达8.058亿美元,接近其发行价区间的上限。
利用人工智能开展药物研发,是目前少数已将技术潜力转化为投资者兴趣增长的应用领域之一。生物科技企业正借助人工智能寻找候选药物,并加快药物开发流程中的部分环节。
Iambic计划发行约938万股股票,发行价区间为每股15至17美元。投资机构ARK Investment Management和杜肯家族办公室(Duquesne Family Office)已表示有意认购总额6000万美元的股份。
Iambic于2019年成立,前身为Entos。目前,公司正利用人工智能平台推进一系列用于治疗实体瘤的候选药物研发,并已与艾伯维(AbbVie)和武田药品工业(Takeda Pharmaceutical)等大型制药企业建立合作关系。
“我会把它定位为一家处于临床阶段、拥有人工智能增强型药物发现平台的生物科技公司,而不是一家纯粹的人工智能企业。”IPOX副总裁凯特·刘表示。她补充说,公司估值主要取决于候选药物管线的实力,以及相关药物最终获批并实现商业化的可能性。
如果成功上市,Iambic将成为今年秋季IPO市场中的一个突出案例。受美国国债收益率上升和市场波动加剧影响,投资者趋于谨慎,市场近期已出现多起IPO延期。
此外,市场对人工智能交易过热的担忧以及持续的地缘政治紧张局势,也进一步削弱了投资者的风险偏好,使生物科技成为少数仍能吸引资金关注的领域之一。
Iambic计划在发行完成后于纳斯达克挂牌交易,股票代码为“IAM”。摩根大通、杰富瑞、美国银行证券和花旗集团将担任此次发行的主承销商。