1. SEMI:全球300mm晶圆厂设备支出预计2029年达2270亿美元
2. 英伟达AI芯片,在华销量暴跌44%!
3. AI算力租金恐崩?高盛示警供给扩张恐冲击投资回报 现货、合约价差逾2倍
4. 机构:第三季度中国智能算力中心产业投资额同比增长34.4%
5. 2026年第三季度全球智能手机出货量同比下降20%,创14年来同期新低
6. 机构:Q3中国大陆智能手机出货量降至2013年以来同期最低,华为与苹果合计份额达41%
7. 全球手机均价年底或涨20%,中国消费者最敏感,半数等大促
1. SEMI:全球300mm晶圆厂设备支出预计2029年达2270亿美元
SEMI发布的最新《300mm晶圆厂展望报告》显示,预计2026年全球300mm前道晶圆厂设备支出将达到1490亿美元,同比增长31%,并在此后保持两位数增长,2029年达到2270亿美元。
随着设备投资持续增长,全球新建300mm晶圆厂及生产线也在稳步推进。SEMI预测,2026年和2027年,全球将分别有20座和18座新的300mm晶圆厂或产线开工建设(不包括纯研发晶圆厂)。其中,美国预计2026年有3座、2027年有4座新设施开工建设。投产方面,预计2026年将有13座新的300mm晶圆厂或产线投产或实现首批晶圆下线,2027年这一数字将增至23座。
在建设支出方面,全球300mm晶圆厂建设支出预计2026年增长23%至475亿美元,2027年进一步增长33%至633亿美元,并于2028年达到684亿美元。相关投资主要面向先进制程逻辑芯片、存储器及其他300mm半导体技术的产能扩张。
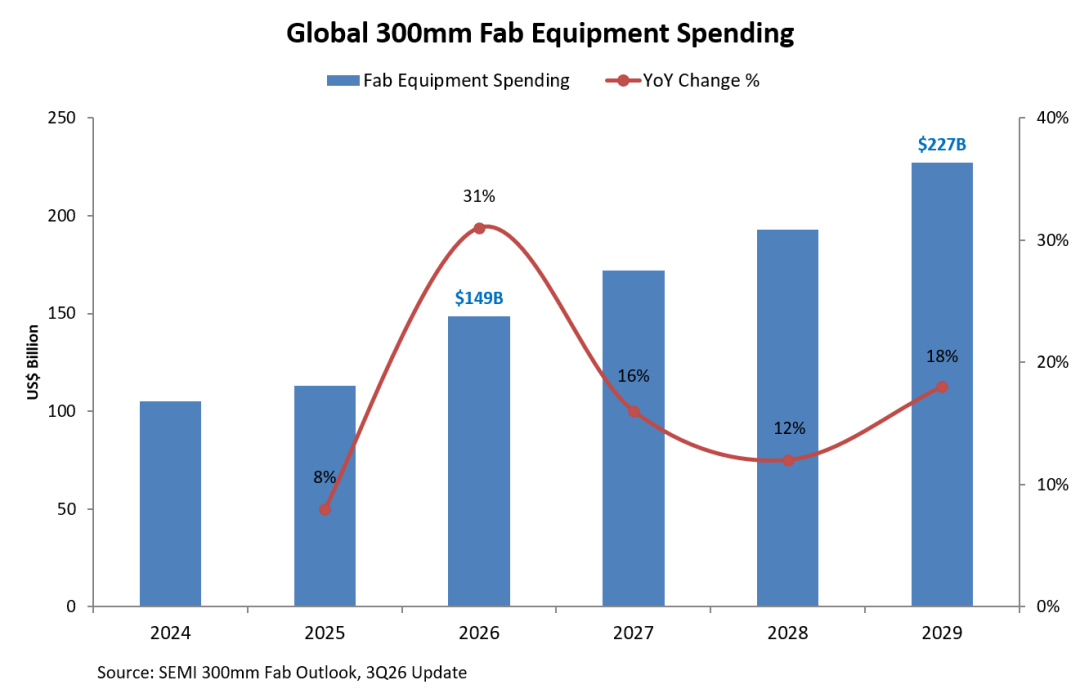
区域投资方面,美洲地区300mm晶圆厂设备投资预计将从2026年的181亿美元增至2029年的406亿美元,增幅超过一倍。
2. 英伟达AI芯片,在华销量暴跌44%!
IDC报告显示,由于美国出口管制限制了英伟达产品的供应,以及以华为为首的国内竞争对手不断扩大市场份额,英伟达在2026年上半年的中国数据中心AI芯片市场份额已降至34%。
IDC数据显示,2026年1月至6月,英伟达在中国的AI加速器出货量为67.8万颗,同比下降44%。AI加速器是专门用于训练和运行AI模型的芯片。
英伟达首席执行官黄仁勋多次批评美国的出口限制政策,称该政策迫使将价值500亿美元的人工智能芯片市场拱手让给中国厂商。
IDC表示,华为人工智能加速器的出货量为57.2万台,高于去年同期的30多万台,同比增长约90%,占据28%的市场份额。
IDC追踪的11家中国芯片制造商中,有9家的出货量较上年同期有所增长。
上半年,人工智能加速器总出货量达到200.8万颗。IDC表示,图形处理器(GPU)出货量下降26%至99.1万颗。
其他人工智能加速器的出货量增长近80%,达到101.6万颗,超过GPU的出货量。这类芯片专为特定人工智能任务而设计,例如运行训练好的模型。
IDC表示,竞争格局正从单芯片性能转向系统级能力,包括芯片在大型计算集群中的协同工作能力。
IDC预计,尽管GPU出货量下降9%,但今年中国加速器总出货量仍将增长19%。
3. AI算力租金恐崩?高盛示警供给扩张恐冲击投资回报 现货、合约价差逾2倍
美国人工智能(AI)算力租赁市场正出现明显的价格落差,短期现货租金远高于长期合约价格,反映大型云端业者对算力的迫切需求,也凸显市场供需失衡的现况。不过,随着数据中心与算力基础设施加速扩张,当前高昂的租赁价格能否持续,已成为市场关注焦点。
高盛分析指出,每吉瓦(GW)AI算力的年化收入,短期现货租赁约为400亿至500亿美元,长期合约则约为200亿至300亿美元。
相较之下,超大规模云端服务商自建算力的损益两平门槛约为每吉瓦每年120亿美元。
高盛认为,Google等大型云端业者之所以愿意支付高额溢价租用算力,主要是因为自建产能尚未跟上需求。
一旦自建数据中心陆续投产、供给瓶颈缓解,现货市场的稀缺溢价便可能消退,超算云业者的收入与获利也将面临压力。
从近期合约来看,高价租赁并非个别业者的特殊现象。高盛指出,SpaceX过去一季宣布两笔新的算力托管合约,并表示相关合约采用每吉瓦300亿至500亿美元历史议价区间的高端价格。
其他超算云业者的合约价格同样居高不下。
Nebius今年8月披露,第三季短期算力合约的价格约为每吉瓦400亿至500亿美元;CoreWeave近期短期合约则约为400亿美元。
IREN披露的近期三年期合约价格超过200亿美元,洽谈中的合约约为250亿美元,Nebius的长期合约价格也落在200亿至250亿美元区间。
德意志银行分析师Edison Yu进一步拆解SpaceX各项合约的GPU使用时数价格,估算Google与Reflection AI的合约约为每百万瓦(MW)5000万至5100万美元,另有两家未具名客户约为6000万至6100万美元,换算后最高达每吉瓦610亿美元,GB300芯片的每小时租金则接近14美元。
然而,短期现货价格约为长期合约的两倍。
在大宗商品市场,当短期价格高于长期价格时,通常称为“逆价差”。这种现象可能反映市场认为目前的供应短缺具有阶段性,而非永久性的结构问题。
企业愿意为短期取得算力支付额外费用,也显示其急于满足当前需求,却未必愿意以相同价格承诺长期采购。
高盛估算,超算云业者建设每吉瓦算力的全包资本支出约为420亿美元。若以每年400亿至500亿美元的现货租赁收入计算,理论上约一年即可回收建设成本;即使采用每年200亿美元的长期合约价格,也约需两年。
4. 机构:第三季度中国智能算力中心产业投资额同比增长34.4%
10 月 14 日,CINNO・IC Research 发布最新统计数据,2026 年第三季度国内智能算力中心产业投资额约 7288 亿元,同比增长 34.4%。对比 2025 年同期 5424 亿元的投资规模,今年三季度新增投资 1864 亿元,国内算力基础设施建设投入保持高速扩张态势。
从增长趋势来看,智能算力中心持续获得资本加码,投资体量稳步抬升。AI 大模型、行业智能化转型拉动算力需求持续上行,各地加快智算中心集群落地,配套机房、高速网络、高端算力服务器等相关项目密集开工,共同推高整体产业投资规模。
算力基础设施已成为数字经济核心重点投资方向。当前数字产业发展重心逐步向底层算力底座倾斜,无论是政企数字化改造,还是人工智能产业商业化落地,都离不开稳定、高密度的智能算力供给。各地政策持续倾斜,鼓励智算集群布局,进一步带动产业链上下游协同发展。
业内分析指出,短期来看算力投资高增的态势仍有望延续,但行业也需要关注算力供需匹配度、项目能耗管控以及投资回报周期等现实问题。后续智算中心建设将从单纯规模扩张,逐步转向提质增效,更加重视算力资源调度效率与商业化运营能力。
5. 2026年第三季度全球智能手机出货量同比下降20%,创14年来同期新低
10月14日,根据Counterpoint Research市场监测服务初步数据,2026年第三季度全球智能手机出货量同比下降20%,为创14年来同期新低。DRAM与NAND价格持续上涨加剧了存储成本冲击,物料清单成本显著攀升,供应短缺进一步加深,对厂商出货造成明显影响。为应对零部件成本上涨,部分OEM将成本转嫁给消费者,推动2026年以来全球智能手机零售价格上涨20%,并推高市场平均售价。
三星以23%的市场份额位居第一,受益于供应保障布局优于竞争对手,以及Z8系列折叠屏手机上市初期的强劲需求。苹果市场份额达到22%,为其历年第三季度首次突破20%。高端市场需求保持韧性,而终端设备价格上涨加大价格敏感型消费者的购买压力,高端与大众市场分化进一步加剧。
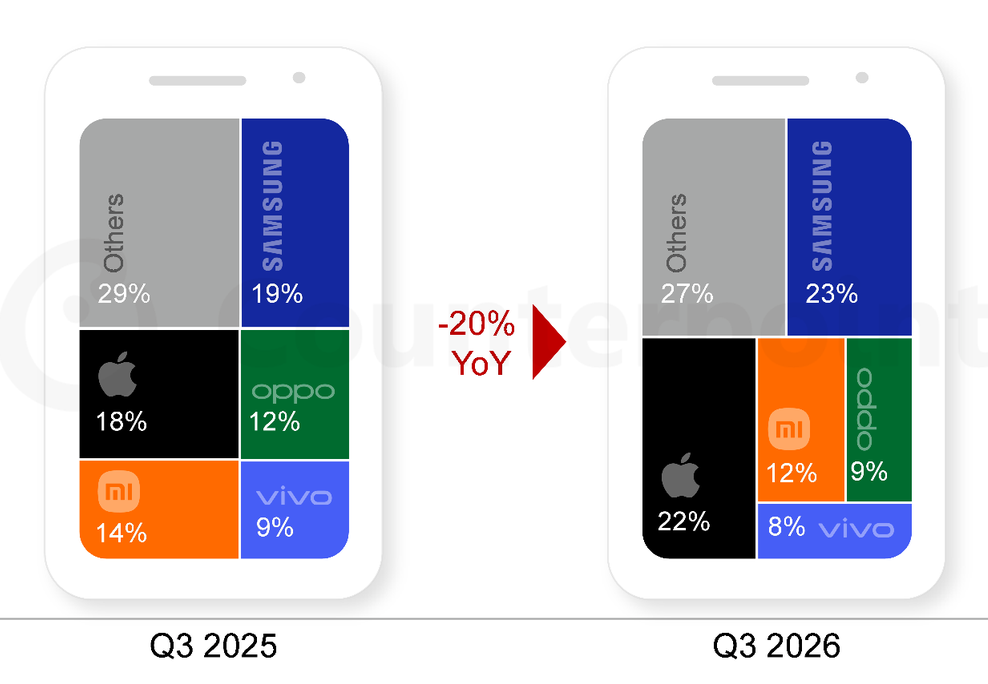
来源:Counterpoint Research 初步市场监测报告(基于 Sell-in),2026 年第三季度
Counterpoint Research高级分析师Shilpi Jain表示,存储危机正推动智能手机市场进入更注重选择的阶段,重塑厂商策略与消费者行为。消费者换机周期长于预期,越来越多考虑翻新机,并优先选择更高价值产品;厂商则通过调整产品组合、定价和市场策略保障盈利能力。这一趋势加剧了大众市场的压力。
面对持续存储危机,小米减少对低价位产品布局及部分非核心海外市场的投入,同时提高平均售价并收紧出货计划,避免在不具备经济效益的利润水平下销售产品。尽管如此,小米继续加强在中国中高端及高端市场布局,小米18系列和折叠屏机型获得积极市场反馈,自研XRING O3芯片进一步增强了其在高端市场的差异化优势。
OPPO和vivo第三季度市场份额分别降至9%和8%。面对存储成本上涨,两家厂商均提高入门级和中端产品售价。OPPO进一步整合OPPO、realme和一加的产品组合及运营,减少内部重叠并提高成本效率,同时更加注重利润率,将供应资源从利润空间较小的细分市场转向回报更高的市场和机型。
vivo正重点深耕中国和印度市场,通过强化Y系列布局吸引注重性价比的消费者,同时拓展高端X、V和S系列产品。然而,涨价使部分入门级机型超出关键价格区间,库存短缺也进一步限制出货量。
6. 机构:Q3中国大陆智能手机出货量降至2013年以来同期最低,华为与苹果合计份额达41%
Omdia 最新研究显示,2026年第三季度,中国大陆智能手机市场出货量约为5930万台,同比下降12%,跌幅较第二季度的2%明显扩大, 这也是自2013年以来,中国大陆智能手机市场最低的第三季度出货水平。
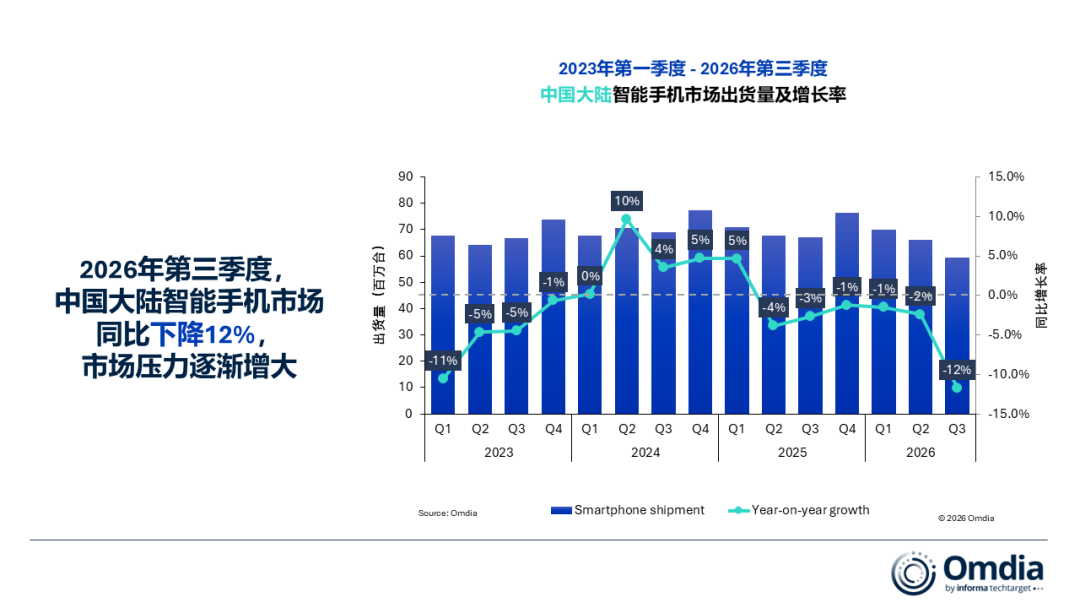
Omdia表示,在存储器成本居高不下、消费者换机趋于谨慎的背景下,厂商间表现进一步分化。华为出货1240万台,同比增长18%,以21%的份额稳居第一;苹果出货1160万台,同比增长15%,以20%的份额排名第二。两家厂商合计市场份额达到41%,较去年同期提高约10个百分点。vivo出货900万台,以微弱优势位列第三;OPPO(含一加、realme)出货900万台排名第四,两者份额均约为15%;小米出货800万台,位列第五。
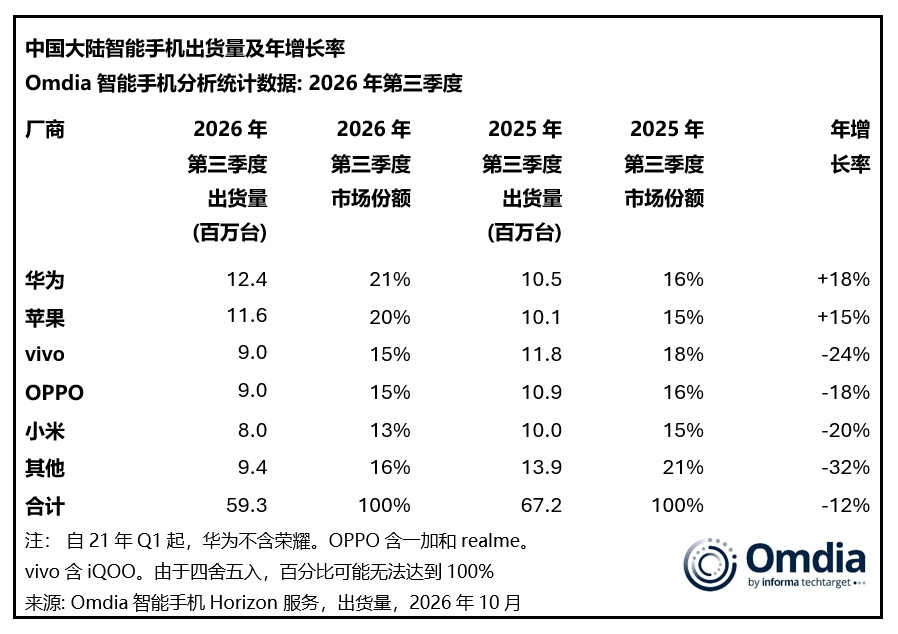
Omdia 预计,2026 年中国大陆智能手机全年出货量预计同比下降约 7%。
7. 全球手机均价年底或涨20%,中国消费者最敏感,半数等大促
10月13日,Counterpoint Research发布年度全球智能手机消费者调研报告。调研覆盖中国、印度、美国、英国和德国,共回收超5000份有效问卷。结果显示,在未来六个月内计划购机的消费者中,63%已注意到智能手机价格上涨。中国消费者对涨价的认知比例最高,达81%,其次为德国(70%)、印度(66%),美国和英国均为50%。
面对价格上涨,50%的受访者计划在节日促销季或假日季购机。年轻群体对促销关注度更高:56%的Z世代和50%的千禧一代会等待促销购买。44%的消费者表示若优惠力度不足,仍愿为心仪机型增加预算;37%会推迟购买;35%会在预算范围内寻找替代机型。
不同市场的促销节点偏好存在差异:中国消费者主要关注618(29%)和双11(25%);德国消费者关注亚马逊Prime Day和黑色星期五(各35%);印度以排灯节为核心节点(53%);美国(54%)和英国(53%)则以黑色星期五为主。
优惠偏好方面,印度(37%)和中国(20%)消费者最青睐价格折扣,德国消费者偏好免费升级存储(22%),美国消费者喜欢免费获取手机(27%),英国消费者则看重免费赠品或配件(22%)。