国科微宣布11月起合封KGD产品再涨价,64MB至256MB分别上调0.5至1.5美元,为年内第二次调价。直接竞品格科微对KGD封装同步调价40%至80%,富瀚微、北京君正等安防与存储芯片厂跟进提价,存储紧缺沿安防供应链快速传导,行业告别低价内卷。
一年两调:从“涨幅比例”到“美元绝对值”
10月22日,国科微向客户及经销商伙伴发出调价通知函,宣布自2026年11月起对合封KGD存储产品实施新一轮价格上调。这是继年初那轮以百分比计的大幅调价之后,国科微年内的第二次价格调整,计价方式也从“涨幅比例”切换为“美元绝对值”。
根据通知函,此次调价覆盖小容量合封KGD产品:合封64MB KGD产品上调0.5美元(约合3.34元人民币),合封128MB产品上调1.0美元(约合6.69元人民币),合封256MB产品上调1.5美元(约合10.03元人民币);外挂DDR产品的价格调整另行通知。国科微在函中给出的理由与此前一致:全行业DDR存储芯片持续紧缺,合封KGD存储芯片的供应缺口预计进一步扩大,成本较此前大幅攀升;与此同时,载板、框架等生产原材料也面临显著上涨压力。国科微重申,将为伙伴提供稳定的技术支持和有竞争力的商务支持,希望能携手并肩、共克时艰,顺利度过本轮存储行业波动周期。
回到今年1月的第一轮调价,力度更为罕见:自2026年1月起,合封512Mb的KGD产品价格上调40%,合封1Gb产品上调60%,合封2Gb产品最高上调80%,外挂DDR产品价格另行通知;公司当时即表示,2026年第二季度的价格涨幅,将根据届时KGD市场的价格波动情况相应调整。在半导体产业链里,单一型号一次性涨价80%已属极端情况——背后通常只有一个逻辑:供需严重失衡,缺货已经到了不得不“用价格抑制需求”的地步。而据集微网梳理,国科微还在2026年2月1日起对固态存储芯片、SSD主控芯片等全系列产品调价20%至80%,其中企业级SSD及高端DDR适配产品涨幅达80%——两次调价覆盖了从合封KGD到主控芯片、SSD的整条自有产品线。
从百分比到美元绝对值,计价方式的切换本身就是一个信号:经过年初一轮普涨后,小容量产品的绝对价格基数已经抬升,涨幅开始以美元计价逐档锁定,价格体系进入“逐单重估”的阶段。
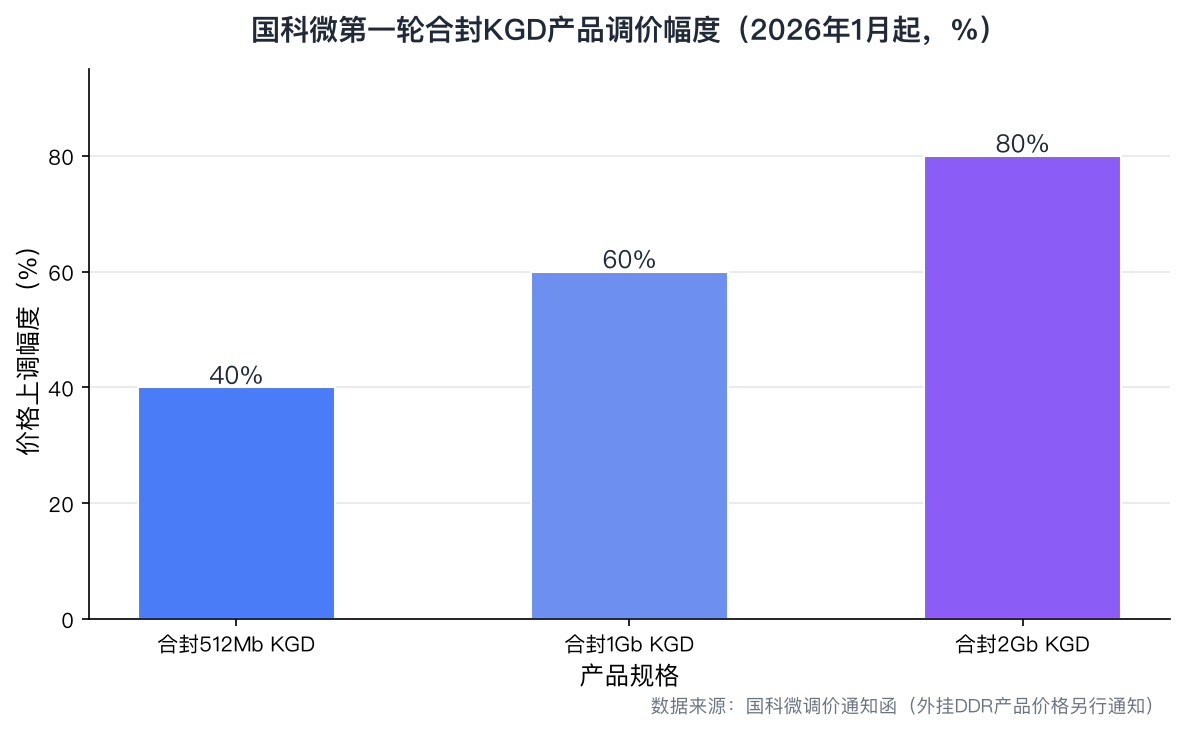
【图表:国科微第一轮合封KGD产品调价幅度】
图表解读:2026年1月,国科微合封KGD产品按容量分档涨价,2Gb产品涨幅最高达80%——单一型号一次性涨80%,是供需失衡最直接的价格注脚。
合封KGD是什么:工业与车规的“刚需小件”
要理解这轮涨价,先要理解合封KGD是什么。KGD即“Known Good Die”(已知合格裸片),指晶圆切割后经过严格测试筛选出的合格裸片,不做最终封装直接供给封测厂。合封KGD方案则将存储裸片与主控芯片在同一封装内多芯片合封(MCP),核心优势在于体积更小、功耗更低、可靠性更高。
这类产品并非消费级闪存,而是安防监控、车载电子、工业控制、边缘AI设备和物联网终端等领域的“刚需小件”,对稳定性和集成度要求极高。它的客户画像决定了价格弹性:下游客户不敢断料——安防设备缺一颗存储芯片,整条产线就要停摆;行车记录仪少一颗合封颗粒,整车认证就要重来。正因如此,当供给收缩时,价格传导得以实现。合封KGD涨价,反映的是底层硬件结构性紧缺的加深,而非单一产品的价格波动。
竞品与同行:安防存储链上的涨价接力
国科微的涨价之所以能落地,一个重要背景是:它的竞品与同行几乎在同一时间做了同样的事。围绕“安防SoC+存储主控+合封KGD”这条赛道,一场涨价接力正在展开。
直接同类:格科微跟进KGD合封调价。 在国科微1月发函后,格科微随即跟进,计划对KGD封装产品进行40%至80%的价格调整——与国科微的涨幅区间完全重叠。两家公司的产品逻辑高度相似:均为存储主控芯片厂商,均以KGD合封方案服务安防、消费电子等下游,价格跟随意味着合封KGD的市场价格中枢已被整体抬升。
安防SoC直接竞品:富瀚微两轮全面调价。 作为安防芯片领域的老牌厂商,富瀚微自2025年下半年起按季度动态调价,2026年2月启动第二轮全面调价——公司公开表态,所有SoC、边缘AI芯片全部不同幅度涨价,完全向下游传导存储成本,而下游客户优先保供货、对涨价接受度很高。其调价的动因来自成本结构的剧变:富瀚微披露,在部分含大容量KGD的IPC芯片中,存储成本占比已从原来的20%至40%升至60%至70%甚至更高,DDR2因上游产能退出,价格较上一年上半年涨了好几倍。效果直接反映在报表上:2026年上半年,富瀚微毛利率半年抬升近10个百分点、超过45%。
头部对手的克制版本:星宸科技协商式调价。 全球安防视觉SoC市占第一的星宸科技,凭借“芯片+内置存储”一体化方案的规模优势选择渐进路线——与客户友好协商后逐步推进价格动态调整,未公布统一涨幅,而是根据产品竞争力和市场供需分业务线调整,在涨价与维护客户关系之间保持平衡。
存储同类:北京君正部分产品涨逾一倍。 兼具存储与计算芯片业务的北京君正从2025年三季度就开始调价,DRAM芯片优先、涨幅相对较大,NOR Flash与计算芯片同步跟进,公司并在投资者关系活动中确认DRAM调价从一季度国内客户延续至二三季度、海外客户陆续跟进;公司透露,国内市场价格涨幅较大,部分产品涨价一倍多,而海外市场相对温和,消费类存储涨幅显著高于行业级产品。更具标志性的是其定价机制的改变:报价有效期从年度、季度缩短为月度,根据市场情况实时更新价格,并通过长期协议锁定晶圆产能。
配套芯片与中小厂商同步跟进。 CMOS图像传感器龙头思特威2月26日向客户发出涨价函,3月1日起对三星晶圆厂生产的智慧安防和AIoT产品统一上调20%、对晶合集成晶圆厂产品上调10%;研极微电子对神眸渠道线下产品上调1%至20%,安凯微自2026年1月起对部分产品执行价格调整。下游模组环节同样承压:中维世纪2025年12月18日起对渠道安防产品提价5%至20%,捷高电子调价同时宣布“同步启用分货模式”——这一疫情期间缺芯潮中出现过的配给做法重新登场。
值得注意的是涨价幅度的显著分化。存储相关产品与高算力端侧AI芯片是调价主力,而存储成本占比低的厂商则温和许多:晶晨股份仅对SoC主力产品逐步上调价格,泰凌微、恒玄科技因存储成本占比小暂未公布明确调价幅度,乐鑫科技存储占营收比重仅10%左右、选择暂不调价,全志科技也未明确调价计划。富瀚微的差异策略同样佐证了这一逻辑:汽车领域产品因未内置KGD,调价幅度相对温和。存储成本占比,正在成为这轮涨价周期中划分厂商弹性的分水岭。
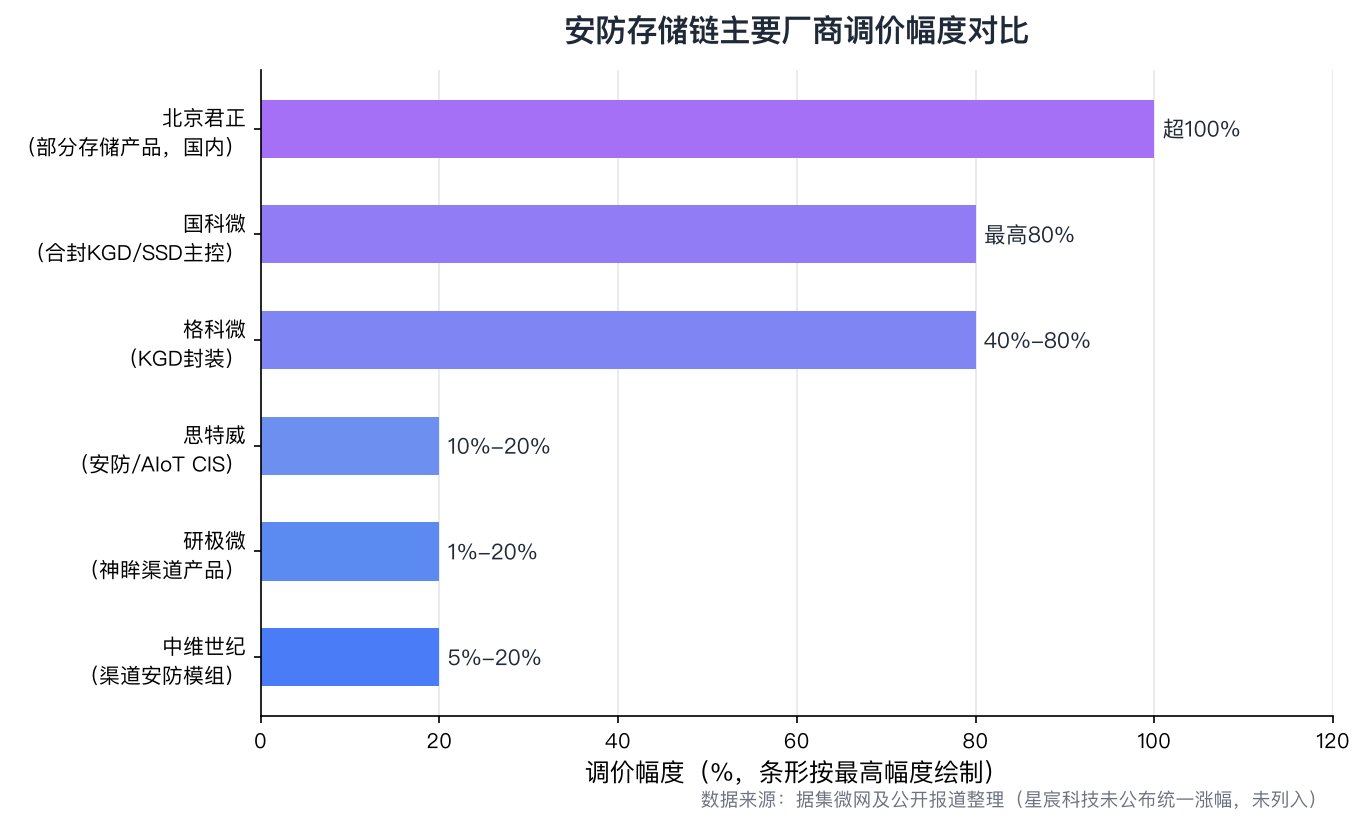
【图表:安防存储链主要厂商调价幅度对比】
图表解读:同为KGD合封阵营的国科微与格科微涨幅完全同步(最高80%),北京君正部分存储产品国内涨幅超过100%,而思特威、研极微、中维世纪等配套与模组环节涨幅集中在10%至20%——涨价幅度沿“存储含量”逐级递减。
国科微所处的这条赛道为何集体转向?源头仍在存储供给端。AI需求爆发之下,三星、SK海力士、美光等存储原厂将晶圆、封装和测试资源集中投向HBM、高容量DDR等高附加值产品,利基型存储和合封KGD的供给被持续压缩;供给收紧沿链条放大——三星电子、SK海力士与苹果谈判后,iPhone所用LPDDR内存报价涨幅分别超过80%和接近100%,Counterpoint预计DRAM价格继上一年50%的涨幅后再涨40%至50%。需求端,安防、车载、工业等下游领域经历去库存后进入补库周期,合封KGD作为存储主控的关键配套组件,需求刚性极强,下游客户不敢断料,价格传导因此得以实现。
为什么涨:AI虹吸、产能收缩与刚需传导
在供给收缩与刚需传导的主线之外,还有两股力量在推波助澜。
其一是成熟产能的收缩。头部晶圆厂逐步整合并收缩八英寸产能、将资本开支更多投向十二英寸先进制程,全球成熟制程扩张明显放缓;即便通过二手设备扩产,也面临交付周期拉长、成本上升的问题。国科微、格科微等设计公司所依赖的代工与封测资源,正是在这一背景下变得愈发紧张。
其二,更值得警惕的是这一变化出现的时点:此轮价格上行并非发生在经济复苏阶段,而是与消费需求走弱同步展开——IDC和Counterpoint预测,今年智能手机销售额将下滑2%,为2023年以来首次年度下降;PC市场收缩4.9%,游戏机销售额下降4.4%。需求疲弱只是延缓、而非阻止涨价:部分消费级SoC、低端物联网芯片尚未完全体现成本上行,并非对通胀免疫,而是IC设计公司在终端价格竞争激烈的压力下,通过压缩利润维持订单,延缓了涨价向下游传导。有分析将此称为2026年前夕典型的“灰犀牛”风险:人人看得见,却被低估。
对国科微自身而言,涨价也是经营层面的必然选择。公司此前预计2025年全年归母净利润亏损约1.8亿元至2.5亿元,同比由盈转亏——主因部分产品销售额下滑、原材料成本上升而产品未上调价格、多领域研发投入加大。2025年业绩承压背景下,通过产品结构优化与涨价对冲成本压力,势在必行。
产业走向:涨价的受益者、承压者与周期拐点
涨价潮下的产业影响正在分层显现。
受益的一端是具备传导能力的厂商。券商研报指出,国科微毛利率有望持续优化、业绩拐点在即;富瀚微的SoC芯片因存储颗粒成本占比飙升而选择按季度动态调价,下游客户更看重供货稳定、对涨价接受度较高,涨价传导叠加产品升级共同造就了其利润高增。对国科微而言,除合封KGD外,公司在固态存储领域已形成“固态硬盘控制芯片+行业固态硬盘产品”双业务引擎,并通过参股芯盛智能延伸存储产业生态,有望受益于存储涨价浪潮。
承压的一端是难以转嫁的环节。KGD价格的剧烈波动,正向OSAT厂商、模组厂以及系统厂商发出直接警告——供应链内部已难以再“悄然消化”成本上升;苹果、戴尔等制造商则面临成本上升后是否转嫁给消费者的抉择,对低端和中端设备制造商的冲击可能更大。
产业逻辑层面,这轮涨价正在改变竞争格局。长期深陷低价内卷的安防行业,正借这轮成本重塑告别价格战——行业分析普遍认为,涨价周期打破了产品同质化下的僵局,具备“芯片+存储”一体化能力、客户结构刚性的厂商反而获得修复盈利与份额的机会;而在存储主线,原厂HBM化腾挪出的利基市场空间,正在向具备产能的厂商转移——国产存储产业链的国产替代窗口,伴随涨价周期同步打开。
当然,周期从来有另一面。历史上每一次涨价潮都以扩产和需求回落收尾:当原厂HBM产能逐步释放、消费电子需求持续走弱时,利基型存储的价格弹性也可能反转。国科微在涨价函中“共克时艰、顺利度过本轮存储行业波动周期”的表述,已经点明了行业的共识——这是一轮周期,而非新常态。对于产业链上的每一家公司,真正的问题不是这轮涨价能涨多少,而是当周期反转时,手里握着的是刚性的客户结构,还是只有价格。