摘要
1. 三季度单季营收116.45亿元、归母净利润27.29亿元,德明利交出上市以来最锋利的一份成绩单;
2. 利润狂飙的另一侧,德明利账本上还躺着289.86亿元存货与急剧扩张的借款。

“爆发式”成绩单,企业级存储挑大梁
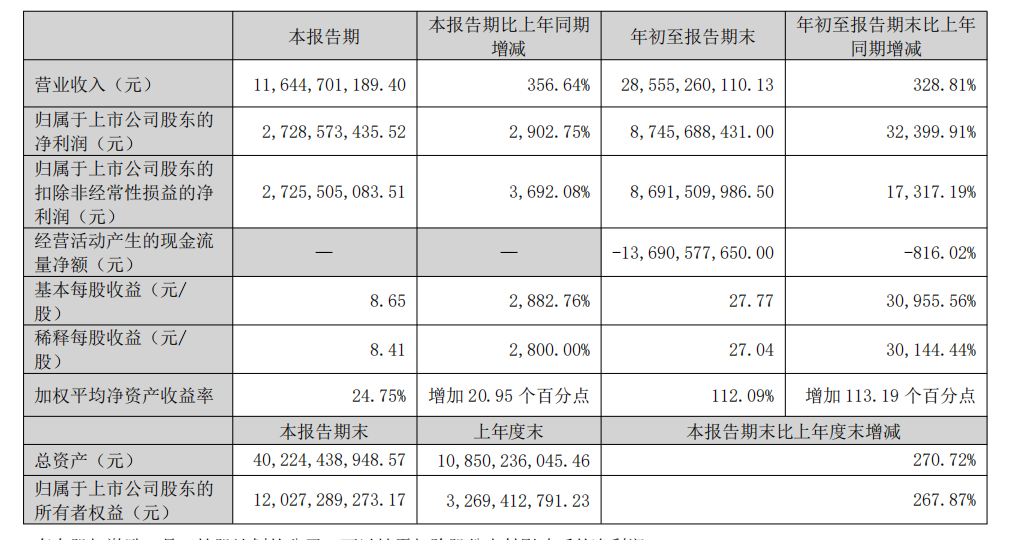
德明利(001309.SZ)的三季报刷新了外界对存储行业的想象力。第三季度,公司实现营业收入116.45亿元,同比增长356.64%,折算下来日均进账超过1.2亿元;归母净利润27.29亿元,同比增幅高达2902.75%,而去年同期不过约0.9亿元。扣除非经常性损益后,单季净利润27.26亿元,与账面利润几乎重合,这份成绩单的“成色”相当扎实。
把时间轴拉长到前三季度,德明利累计营收285.55亿元,同比增长328.81%;归母净利润87.46亿元,同比暴增32399.91%——去年同期基数不过约2700万元。前三季度基本每股收益27.77元,加权平均净资产收益率112.09%,较去年同期增加113.19个百分点。资产盘子同步膨胀:期末总资产402.24亿元,较年初增长270.72%;归属于上市公司股东的所有者权益120.27亿元,增长267.87%。
图源/德明利公告
对于一家以存储卡、U盘等消费类产品起家的公司而言,这样的增长曲线在整个A股都属罕见。问题随之而来:钱从哪里来,又流向了哪里?答案写在三季报的注释里。德明利的解释是:“报告期内存储行业景气,公司在供应链稳定的同时加码研发推出自研主控,丰富产品矩阵优化产品结构,公司企业级存储业务收入规模及收入占比进一步提升。”短短一年多,这家公司的收入结构被彻底改写。
此前披露的业绩预告给出了更具体的刻度:前三季度企业级存储收入约82.37亿元,占同期营收的比重接近三成,是增长最快的一条产品线。订单主要来自头部互联网云厂商,AI大模型的训练与推理需求,推高了服务器对大容量、高带宽固态硬盘的采购,国产化替代又为本土供应商额外打开了一扇窗。德明利以自研主控芯片叠加模组制造的一体化模式切入这条赛道,踩中了供需最紧张的环节。
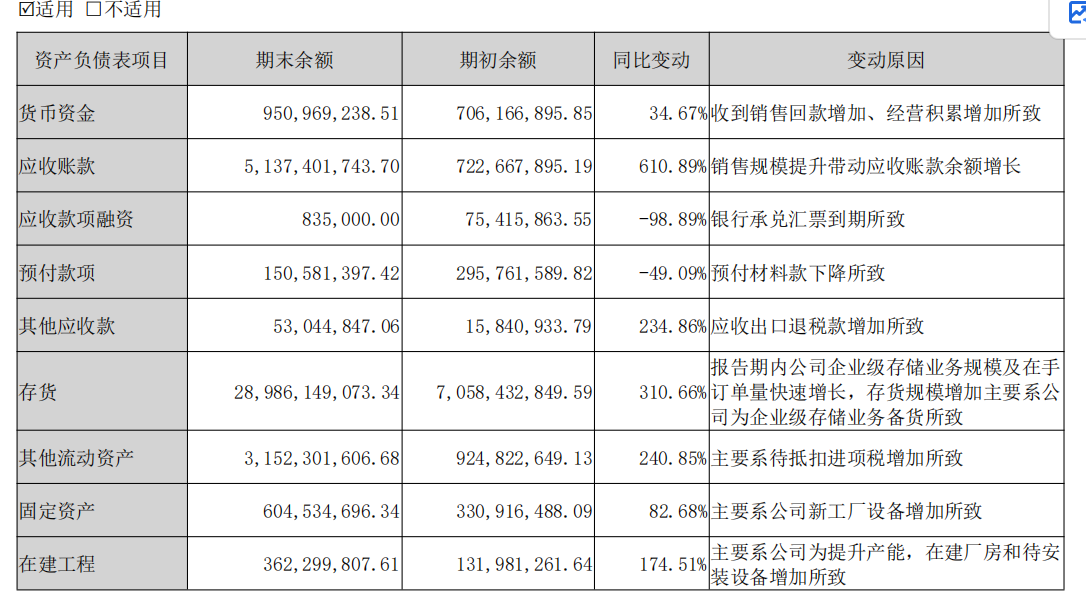
消费类业务同样是基本盘。存储卡、U盘等零售产品在涨价周期中顺势提价,嵌入式存储则受益于手机与PC厂商的备货。产能端也在上量:三季报显示,公司固定资产较年初增长82.68%,在建工程增长174.51%,官方口径均指向“新工厂设备增加”“在建厂房和待安装设备增加”,上述构成了这份报表的基本面。
289亿存货,押注3D PCM
利润狂飙的另一面,是资产负债表的急剧扩张。截至三季度末,公司存货高达289.86亿元,较年初的70.58亿元增长310.66%,占总资产比重超过七成。报告的措辞相当直白:企业级存储业务规模及在手订单量快速增长,存货增加“主要系公司为企业级存储业务备货所致”。
备货是要烧钱的。前三季度经营活动产生的现金流量净额为-136.91亿元,账面利润几乎沉淀为原材料和库存商品;此外,销售规模提升带动应收账款余额增长,应收账款同步放大至51.37亿元,较年初增长610.89%。期末短期借款101.50亿元,较年初增长192.33%;长期借款91.00亿元,暴增855.49%;应付账款59.25亿元,增长710.56%。与之对照,期末货币资金只有9.51亿元——现金与短期借款之间的缺口,考验其资金调度能力。前三季度财务费用5.56亿元,同比增长331.70%。
图源/德明利公告
与激进备货同步进行的,是研发上的加码。前三季度,德明利研发费用4.78亿元,同比增长171.65%,重点攻关方向指向3D PCM——三维相变存储器。报告披露:“围绕 3D PCM 介质开展了固件与算法层面的实质性开发。”
相变存储被业内视为后闪存时代的重要候选路线之一,具备高密度、低功耗的潜力,目前仍处于产业化早期。对德明利这样的模组厂商而言,押注新介质意味着在下一代存储格局中提前占位:一旦3D PCM走向成熟,先发者的固件与算法积累就可能转化为定价权。短期内,陡增的研发投入会摊薄利润;但拉长看,这或许是决定公司能走多远的一笔支出。
写在最后:“过山车”行情与超级周期
资本市场早已先于业绩起飞又坠落。
年内德明利股价一度冲上980元的高点,随后在7月连遭五个跌停,最大回撤超过五成;三季报与业绩预告落地后,市场情绪重新点燃。截至10月26日收盘242.52元、总市值约 770.20亿。
行情背后是整条产业链的供需失衡。高盛在研报中预计,2026年DRAM、NAND、HBM的供给缺口分别为4.9%、4.2%和5.1%,存储行业或迎十五年来最严重的短缺。TrendForce的最新数据显示,四季度DRAM合约价环比涨幅约10%至15%,NAND Flash为15%至20%,企业级SSD更是高达23%至28%。涨价已传导至终端:16GB DDR5内存条零售价从年初约450元涨至1800元,1TB固态硬盘从410元涨至950元。
原厂减产、HBM挤占传统产能、云厂商囤货备库存,三股力量把存储推向卖方市场。德明利的报表,只是这场超级周期在A股的一个投影。
展望四季度,涨价周期尚未见顶,合约价仍在逐季上台阶,德明利的高价库存仍是利润“放大器”。但硬币的另一面必须说清:存储是典型的强周期行业,历史上每一轮价格见顶之后,都不缺库存减值与业绩坍塌的先例。对德明利而言,单季27亿元的利润证明了它