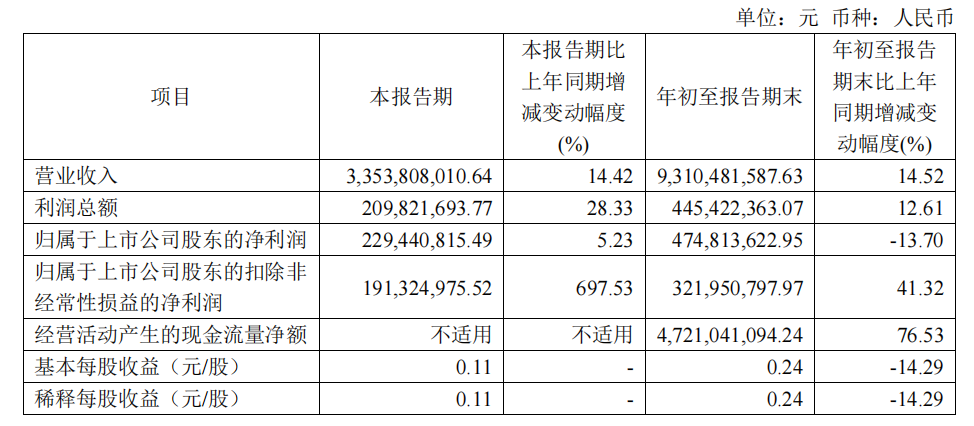
10月26日晚间,晶合集成(688249.SH、2249.HK)披露2026年第三季度报告。第三季度,公司实现营业收入33.54亿元,同比增长14.42%;归母净利润2.29亿元,同比增长5.23%;扣非净利润1.91亿元,同比大增697.53%。前三季度,公司营业收入攀升至93.10亿元,同比增长14.52%。
数字背后,这家全球显示驱动芯片代工龙头的主业盈利质量正在快速修复:剔除公允价值变动损失与汇兑损失两项非经营性因素后,公司第三季度利润总额同比增幅高达135.58%;前三季度经营活动产生的现金流量净额47.21亿元,同比增长76.53%,增速大幅跑赢收入。叠加7月登陆港交所、下游整机龙头华勤技术宣布增持H股,晶合集成的成长故事,正从“周期修复”切换到“产能与技术双扩张”的新阶段。
图/晶合集成2026年第三季度报告
现金流增速跑赢营收 盈利“含金量”提升
翻阅晶合集成三季报,最直观的亮点是收入端的稳健与现金流端的爆发。前三季度,公司实现营业收入93.10亿元,同比增长14.52%,其中第三季度单季营收33.54亿元,同比增长14.42%。公司将其归因于产品销量增加、收入规模持续扩大。
盈利端的表现则更具层次感。第三季度,公司利润总额2.10亿元,同比增长28.33%;扣非净利润1.91亿元,同比大增697.53%(上年同期这一数字尚不足2500万元),低基数与主业改善共同造就了这一高增速。前三季度,公司扣非净利润3.22亿元,同比增长41.32%。
归母净利润与扣非净利润的“一降一升”值得玩味:前三季度公司归母净利润4.75亿元,同比下降13.70%,但扣非口径却增长逾四成。差异主要源于非经常性损益的基数变化,上年同期公司确认了较大规模的非经常性收益,今年前三季度这一数字为1.53亿元。剔除“一次性”因素后,主业盈利实为明显增长。
第三季度利润表上还有两笔“看得见的损失”:交易性金融资产因被投资企业股价短期波动产生公允价值变动损失6427.24万元,汇率市场波动带来汇兑损失7878.31万元,两项合计约1.43亿元。公司在报告中明确,若剔除上述因素影响,本报告期利润总额较上年同期增长135.58%。
现金流是检验盈利质量的试金石。前三季度,晶合集成经营活动产生的现金流量净额达47.21亿元,同比增长76.53%,远超营收增速,显示回款状况健康、经营性造血能力充沛。
踩准涨价周期 量价齐升逻辑兑现
晶合集成此轮业绩修复,与行业景气度的系统性回升同频共振。
今年3月中旬,晶合集成向客户发出价格调整公告,宣布自6月1日起对新产出的晶圆代工产品统一涨价10%,成为本轮国产晶圆代工涨价的标志性事件。
涨价的底气来自供需两端。需求侧,AI算力需求持续升温并向终端外溢,AI手机、AI电脑、智能汽车等新场景不断抬升芯片用量,面板厂商惠科在9月的投资者调研中直言,AI需求增长已推动驱动芯片等元器件价格明显上涨。供给侧,台积电、三星等大厂持续缩减或转移8英寸产能,PMIC、功率器件等成熟制程品类供给趋紧。群智咨询预计,2026年第四季度全球主要晶圆厂平均产能利用率约91%,晶圆代工价格整体上涨态势确定;联电已预告启动涨价。有机构预估,成熟制程涨价效应将延伸至2027年,相关代工价平均涨幅落在5%至15%之间。
作为全球显示驱动芯片(DDIC)代工龙头,晶合集成是本轮景气周期的核心受益者之一。行业预测显示,今年国内DDIC市场规模将达45.41亿美元,其中OLED驱动芯片占比超过27%;华泰证券测算,全球OLED驱动芯片市场2026年将达56.43亿美元。OLED渗透率提升不仅带来市场扩容,也意味着更高的单颗价值量与制程门槛。
目前,晶合集成40nm高压OLED显示驱动芯片、110nm Micro OLED芯片已实现批量生产,28nm OLED驱动芯片工艺持续推进验证,28nm逻辑工艺平台已完成开发,正在推进客户流片验证。
A+H双平台落定 扩产研发双线提速
资本层面的突破是晶合集成今年最重磅的变化。7月10日,公司H股在香港联交所主板挂牌上市,发行价32.30港元/股,成为晶圆代工领域又一家“A+H”企业。
现金流量表显示,前三季度晶合集成吸收投资收到现金79.66亿元。资本实力的跃升直接反映在资产负债表上:截至9月末,公司总资产657.07亿元,较上年度末增长23.28%;归母净资产288.78亿元,较上年度末增长32.66%;账面货币资金121.50亿元,约为年初的5.3倍。
募投资金去向清晰:约53.6%用于研发及优化新一代22nm技术平台,约23.1%用于基于AI技术的智能研发及生产计划系统升级,约13.3%用于在香港设立研发及销售中心以拓展国际市场。从40nm到28nm再到22nm,晶合集成的技术路线图逐级上探。
产能扩张同步推进。晶合集成四期项目规划建设一条月产能5.5万片的12英寸晶圆代工生产线,布局40nm及28nm的CIS、OLED、逻辑等工艺,产品面向OLED显示面板、AI手机、AI电脑、智能汽车、人工智能及存储等领域。
三季报显示,晶合集成期末在建工程达138.99亿元,较年初的117.20亿元增长约18.6%,扩产正处施工高峰。研发方面,前三季度公司研发投入11.78亿元,同比增长9.19%,占营业收入的12.65%。此外,公司近期还以9.18亿元设立全资子公司,向设计服务与电子专用材料领域延伸,进一步完善产业生态。
写在最后
产业资本的动向,往往比财务数据更早释放信号。10月26日与三季报一同披露的还有一则增持公告:公司持股5%以上股东华勤技术的全资子公司华勤通讯香港,计划自10月27日起3个月内,以集中竞价方式增持公司H股1500万股至2500万股,不设价格上限。至此,华勤技术及其一致行动人合计持有晶合集成10.97%股份。作为全球领先的智能硬件ODM厂商,华勤技术既是晶合集成的股东,也是重要客户,其真金白银的增持,代表着下游整机龙头对上游代工能力的认可。
从二级市场看,10月26日晶合集成A股收报26.74元,总市值598亿元。短期来看,汇率与被投企业股价波动仍可能对利润表形成扰动,重资产模式下的折旧压力亦不容忽视;但拉长视角,量价齐升的行业景气、逐级上探的制程技术与不断落地的产能扩张,正在为这家成立仅十余年的晶圆代工厂积累穿越周期的底气。