2026年10月29日,国金证券发布数采(数据采集)行业研报,给出“探索早期”的行业定调:数采服务是数据采集产业中订单可见度最高、现金流最稳定的环节,龙头公司将受益于供需缺口放大与路线收敛带来的格局集中。券商为何在此时为数采行业“定价”?本稿按产业链拆解、供需两侧与短中期双线对照的框架,拆解数采行业的产业逻辑与观察坐标。
一、 开篇:一份研报与一个行业的定调时刻
10月29日上午,数采服务是整个数据采集产业订单可见度最高、现金流最稳定的环节,龙头公司将持续受益于供需缺口的放大和路线收敛带来的格局集中;短期关注具备订单、产能和交付能力的数采服务商,中长期优选能够将数据处理平台化,并向模型评测、后训练及部署回流延伸的公司。研报同时圈定三类重点公司:拥有传统AI数据服务经验的传统龙头、以仿真资产为底座构建软硬件一体平台的仿真龙头,以及布局“数据—仿真—训练—迁移—场景”闭环的全流程平台。
这份研报的行业定调包含两个关键词。其一,“探索早期”——技术路径百家争鸣,商业模式仍在探索;其二,“边界的调整和资产的升级”——数采的业务边界正从单一标注向多模态采集、仿真数据与模型评测延伸,行业价值锚点正从人力交付向数据资产沉淀迁移。
这并非券商对数采行业的首次系统发声。2026年7月,国金证券发布机器人行业深度研究《数采:物理AI最大短板,数据基建即将爆发》;9月,AI数据服务商Snorkel AI完成3.5亿美元E轮融资、投后估值达35亿美元;10月21日,特斯拉在三季度业绩交流会上披露Optimus早期生产已启动;10月26日,国泰海通发布研报,称“物理AI数据采集是量产闭环的实质瓶颈”。密集的研报、订单与资本事件指向同一个判断:数采正从AI产业链的辅助外包环节,走向大模型与具身智能时代的基础设施环节。
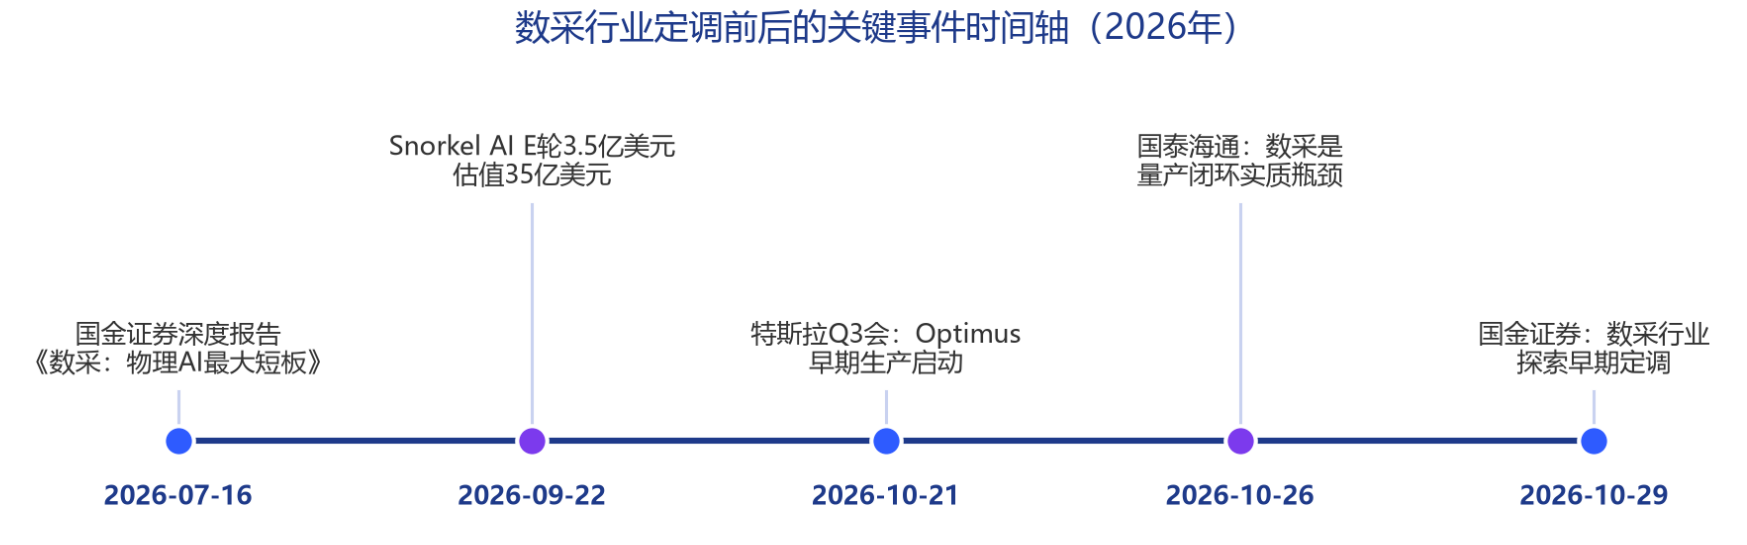
图1 数采行业定调前后的关键事件时间轴(2026年)
二、 产业链全景:数采服务为何站在订单与现金流的交汇点
拆开数据采集产业的链条看:上游是数据资源、采集工具与设备——据国金证券7月深度报告,机器视觉(相机)、IMU与触觉传感器是数据生产的入口;中游是数采服务,覆盖采集、清洗对齐、标注加工、质量评测到交付反馈的完整闭环;下游是大模型、具身智能、智能驾驶等模型训练需求方。
国金证券研报判断,数采服务是这条产业链中“订单可见度最高、现金流最稳定的环节”。这一定性有其商业范式依据。据易观分析《中国具身数据产业分析报告2026》,定制化数采项目按标注工时、条数或复杂度计费,属于典型的项目制交付——先有订单、再有产出、交付即确认收入,订单可见度与回款节奏显著优于尚未形成稳定收费模式的数据交易与训练场运营。在六类并存的商业模式(数据集产品销售、定制化数采项目、数采硬件销售/租赁、仿真SaaS订阅、数据要素交易、全链路服务与训练场运营)中,当前仿真SaaS最为成熟、数据采集快速成长、数据交易与训练场仍处极早期。国金证券的判断与此相互印证:数采设备和服务的商业模式最为清晰,数据资产及平台SaaS则更具长期潜力。
下游需求结构的变化,正在抬升数采环节的产业地位。海天瑞声总经理李科在2026年10月9日的业绩说明会上表示,AI产业对训练数据的需求并非阶段性现象,而是产业从技术突破走向规模化落地过程中的长期结构性趋势;行业正由预训练向“后训练+垂类适配”延伸,对高质量、场景化和多模态数据的需求密度和复杂程度都在提高,高质量语料的稀缺性反而有所加剧。当模型侧能力因算法开源与算力扩容而趋于同质,数据侧供给能力成为差异化变量——这是数采环节被重新定价的产业起点。
三、 供需两侧:缺口放大与路线收敛下的格局集中
国金证券研报将物理AI的数据瓶颈概括为三重。数量上,行业预计成熟具身大模型所需数据至少为千万小时级,进一步迈向通用智能可能需要亿小时量级,而当前行业高质量训练数据仅数十万至百万小时,供需缺口约90%;质量上,数据需建立任务指令、环境观测、机器人状态、控制动作与执行结果之间的时序关联,覆盖视觉、语言乃至关节位姿、力觉和触觉,满足“准、全、广、真”的要求;交互上,需要边缘端采集与云端加工协同,形成“数据采集—清洗对齐—标注加工—质量评测—交付反馈”的闭环。
类似判断也出现在公司披露层面。据海天瑞声2026年中报援引的行业统计,截至2026年初全球高质量真实物理交互数据总量约50万小时,与行业目标相比缺口超过95%;其援引Cognilytica数据预计,到2027年全球AI训练数据市场规模将达220亿美元,2021—2027年复合增长率32%。需要说明,“缺口约90%”为国金研报口径、“缺口超过95%”为海天瑞声中报援引口径,两者统计边界不同、不可直接互比,但方向一致:真实交互数据的供给与需求之间相差近两个数量级。供给难以快速放大的原因同样清晰:虚拟合成数据虽可批量生成,但物理引擎难以完美模拟摩擦力、形变和光照变化等复杂因素;真机遥操作虽能获得较高质量的数据,单条数据采集成本却可达数十元、难以快速规模化——混合式数据策略因此成为行业共识。
需求侧的另一坐标是数据要素市场。据艾瑞咨询《2025年中国数据要素行业发展研究报告》,2024年中国数据要素市场规模为1628.8亿元,预计2025年约1967.6亿元、2028年约3350.1亿元,年复合增长率约20.26%,数据处理环节为核心增长引擎。政策面上,2026年被明确为“数据要素价值释放年”;2025年全国已建成高质量数据集超10万个、总规模超890PB,7个城市开展数据标注试点试验、标注规模超85PB、服务260个AI模型研发。
供给侧的关键词则是“路线未收敛”。国金证券研报指出,真机、无本体和仿真的路线分歧本质是精度与规模的平衡:真机拥有最高精度,无本体拥有最快的规模提升速度,仿真则拥有最广阔的发展潜力,预计混合数据类型将成为具身模型的主流训练方式;亿欧智库对遥操作、EGO第一人称、便携UMI、仿真数据四条技术路线的对比,同样得出“真机基准+无本体规模+仿真增广”三维融合的判断。供给缺口与尚未收敛的技术路线催生众多玩家入局。而据国泰海通研报,随着特斯拉Optimus产能节点基本落定、马斯克提出部署至少1—2万台机器人在真实世界自博弈的“Optimus学院”构想,数采环节的订单弹性将更先在国内本体厂商和数采中心一侧兑现。格局由“百家争鸣”走向“路线收敛”,正是研报所言“格局集中”的形成机制。
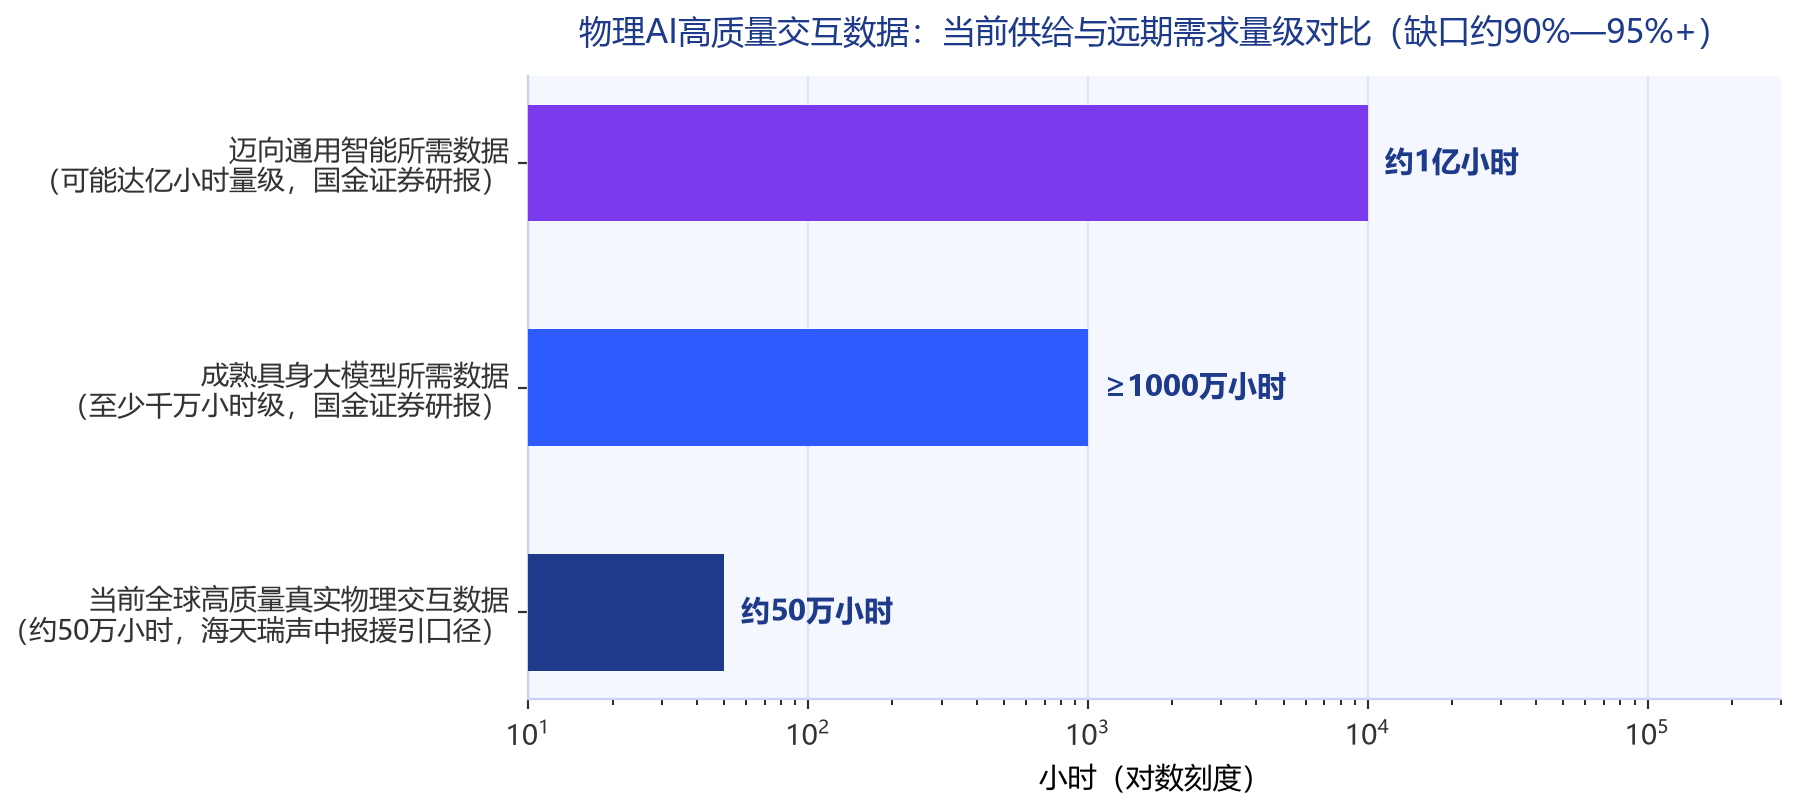
图2 物理AI高质量交互数据:当前供给与远期需求量级对比(小时)
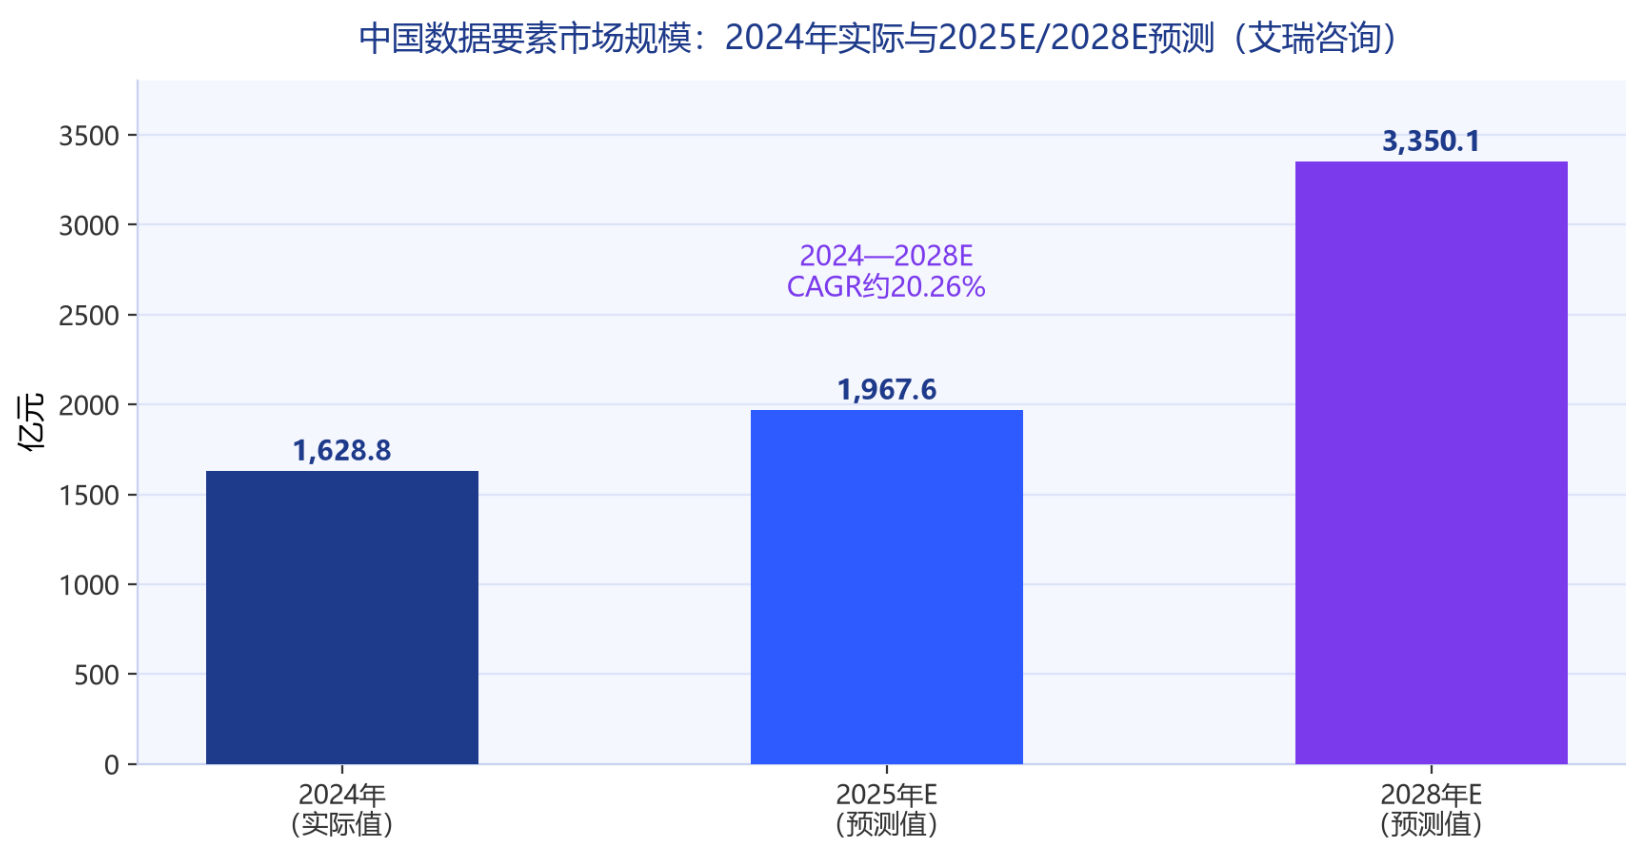
图3 中国数据要素市场规模:2024年实际值与2025E/2028E预测值(亿元)
四、 短期线:订单、产能与交付能力的确定性竞争
沿研报短期主线——“关注具备订单、产能和交付能力的数采服务商”——已能在公开信息中找到可核验的事实坐标。
订单侧最具代表性的样本来自人形机器人本体厂商的数采中标。据国金证券深度报告,优必选Walker S系列是已有本体中数采领域应用最为广泛的系列,已中标超7.5亿元数据采集项目订单,覆盖广西、广东、四川、江西四省的5个项目:广西防城港市人形机器人数据采集与测试中心项目2.64亿元、自贡数投人形机器人数据采集中心项目1.59亿元、江西九江市人形机器人数据采集与训练中心项目1.43亿元、广西具身智能数据采集及测试中心设备采购及安装项目1.26亿元、惠州市惠阳区人形机器人大湾区数据采集中心项目5962万元。其中Walker S2为全球首个通过热插拔自主换电实现7×24小时工作的人形机器人;据上述报告,公司2025年全年订单额突破8亿元。政府牵头、研究机构参与、招标本体企业的数采中心建设模式已成为主流。
产能与交付侧,数采服务商的“工厂化”布局已成规模。数据堂(831428)在保定建成8000平方米实景数采工厂,部署300套灵巧手、上百台机械臂及惯性动捕、多视角RGB-D等设备,截至2026年6月已累计产出10万小时第一人称(EGO)人-物互动数据、5000小时灵巧手遥操作数据与15万段多模态真机操作序列。海天瑞声已在北京运营具身智能数据训练场,依托百台机器人实现数据产出,并参与发起“100万小时超高质量真实数据计划”。Appen(澳鹏)依托自研RoboGo平台提供UMI全身动捕、第一人称手部操作、机械臂遥操作等多模态数据,数采量已达5万小时以上。
业绩端开始印证“订单—交付”的传导。海天瑞声2026年上半年实现营业收入1.92亿元、同比增长22.45%,归母净利润977.29万元、同比增长156.87%,扣非净利润同比增长813.52%;澳鹏中国2025年在中国市场营收约7.3亿元、同比增长74.8%,以多模态标注为主要增长引擎。国泰海通提示的跟踪节点——国内数采中心的招标与订单落地——为短期线提供了持续的验证窗口。
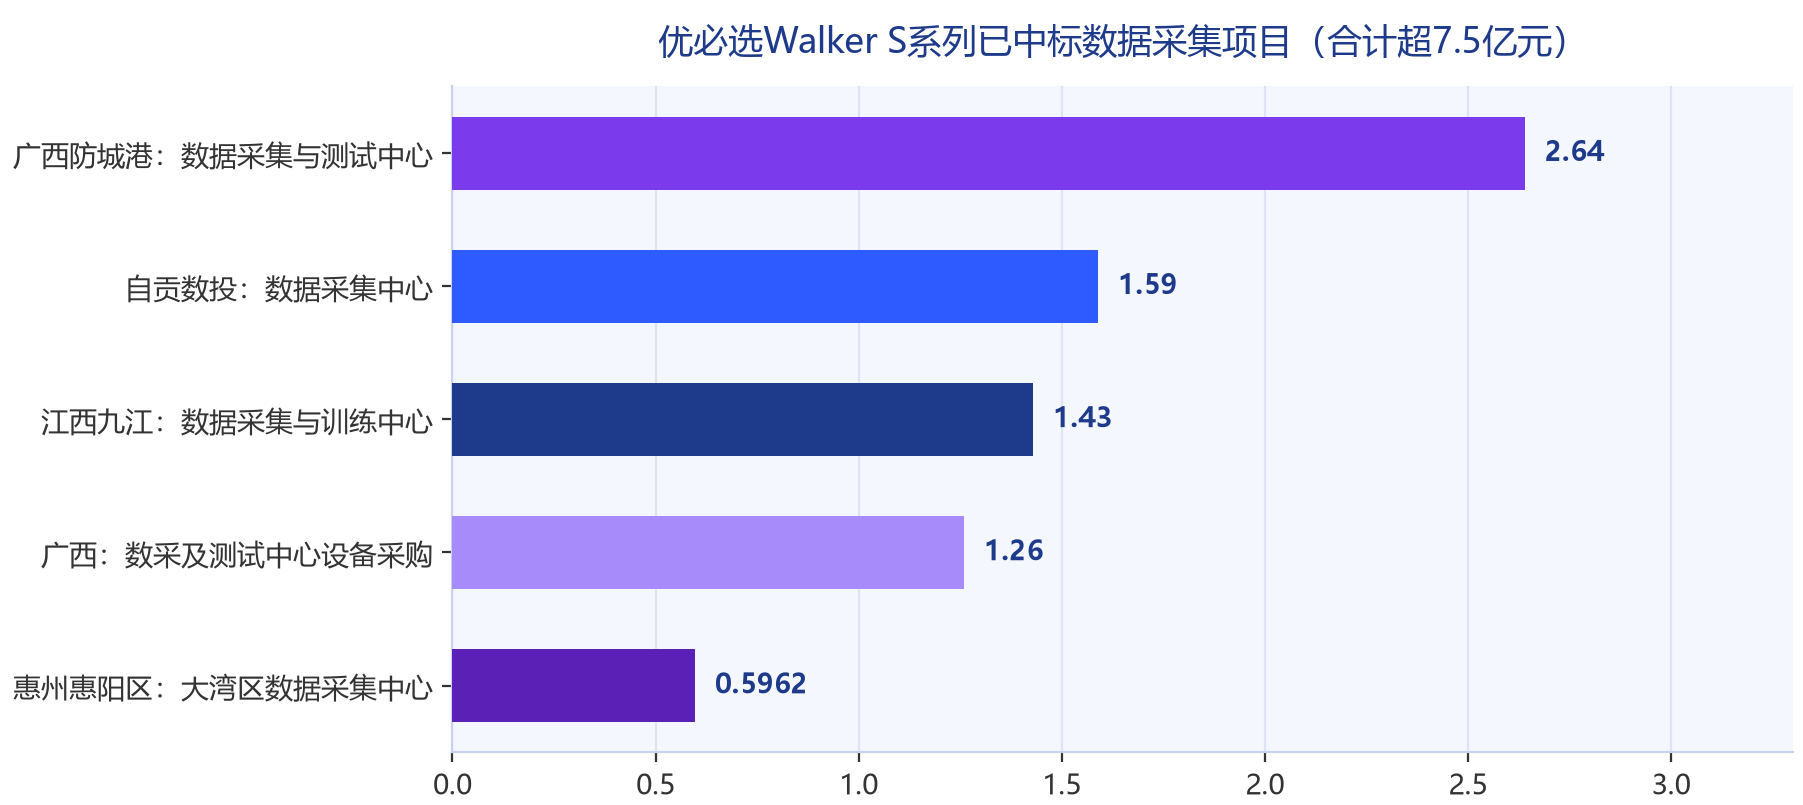
图4 优必选Walker S系列已中标数据采集项目明细(亿元)
五、 中长期线:平台化、资产升级与三类公司的能力拼图
中长期主线的表述是“优选能够将数据处理平台化,并向模型评测、后训练及部署回流延伸的公司”。这对应研报对行业演进方向的另一判断:核心围绕“边界的调整和资产的升级”。
传统AI数据龙头的底座是经验与规模。海天瑞声2026年上半年收入结构显示:训练数据定制服务贡献1.33亿元、占比69.52%;训练数据产品收入3581.58万元、占比18.66%——依托1912个自有知识产权数据集,标准化产品可重复销售、持续贡献毛利,这是“数据资产化”最直接的财务表达;训练数据相关应用服务收入2267.25万元、占比11.82%,主要来自可信数据空间综合解决方案与平台类业务落地。公司全球化供应网络覆盖178个国家和地区、65万终端资源,支持超300种语种/方言,累计服务近1300家科技企业、国央企与科研机构。
仿真龙头的底座是仿真资产与软硬件一体平台。研报快讯未披露具体公司名单,但行业侧证据可佐证该路线的产业位置:易观分析判断,在六类商业模式中当前仿真SaaS最为成熟;国金证券7月深度报告亦将仿真平台列为物理AI公司的核心训练方式之一,称其“成本和数据产出优势明显”。
全流程平台的底座是“数据—仿真—训练—迁移—场景”的闭环能力。全球市场的对照样本是Snorkel AI:这家从斯坦福AI实验室孵化的公司已从售卖软件转向直接供应成品数据集与强化学习(RL)环境,2026年9月完成3.5亿美元E轮融资、投后估值35亿美元,由Insight Partners与S32领投;其年化收入运行率超过3.5亿美元,较一年前的约2000万美元大幅提升,收入引擎是2025年9月推出的数据即服务(DaaS)业务。更早的2025年6月,Meta以143亿美元收购Scale AI 49%股权——AI数据赛道的资本定价已进入新量级。
平台化与回流的实质,是数采公司从“按工时卖人力”转向“按资产卖数据、按闭环卖服务”。当订单、产能、交付的短期竞争沉淀为数据资产与平台工具,数采服务商才可能完成研报所说的“资产升级”,获得数据资产及平台SaaS的长期定价空间。
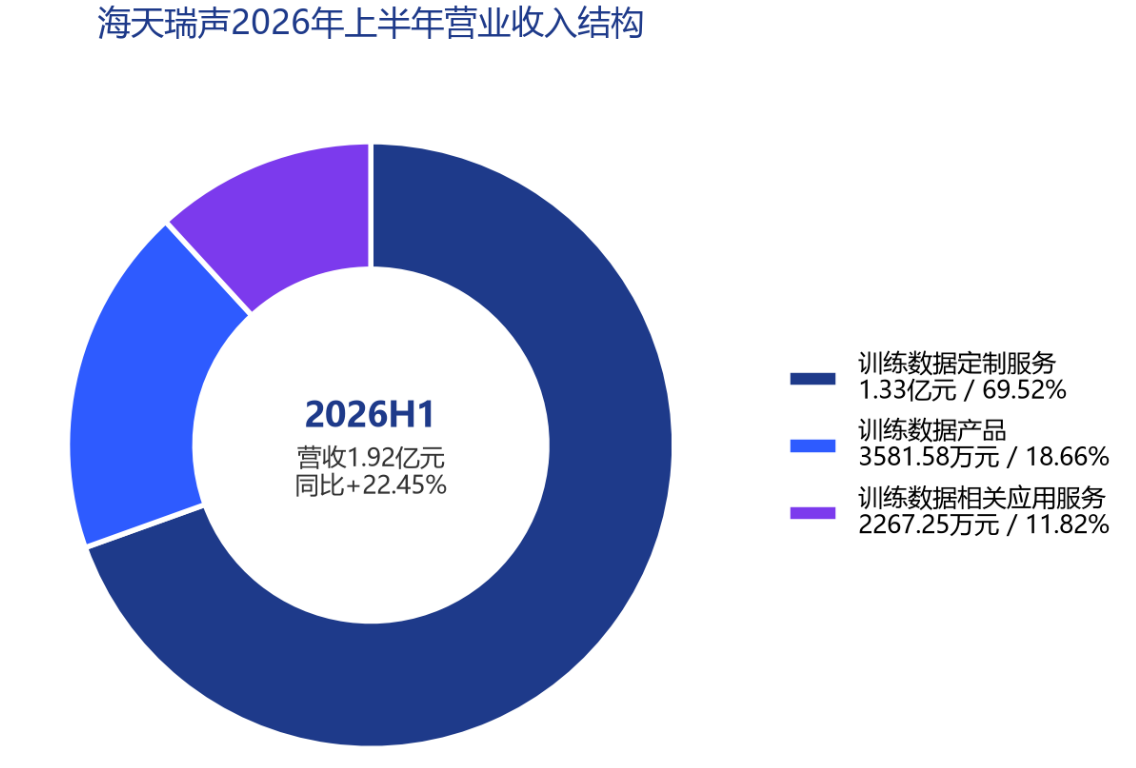
图5 海天瑞声2026年上半年营业收入结构(占比)
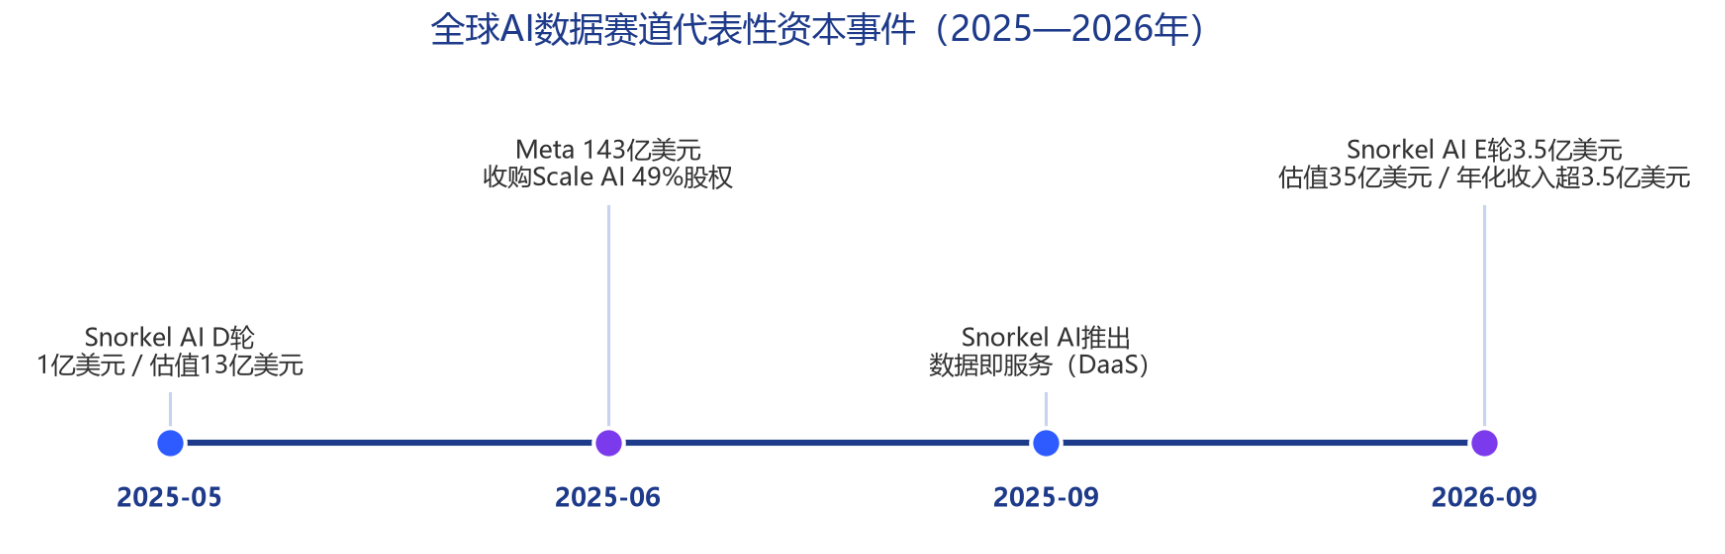
图6 全球AI数据赛道代表性资本事件(2025—2026年)
六、 合流:早期行业研判的结论与留白
把两条主线放回“探索早期”的定调中,可以得到一个均衡的结论。短期线的确定性来自商业模式本身:订单先行、交付确认、现金流稳定,优必选超7.5亿元数采中标订单、海天瑞声22.45%的上半年营收增速等公开事实已提供早期验证。中长期线的弹性来自边界调整与资产升级:平台化、仿真资产、评测与后训练回流,但兑现节奏依赖技术路线收敛与商业模式验证,当前仍处探索期。
对产业观察者而言,可验证的指标清单是明确的:短期看国内数采中心与训练场的招标节奏、数采服务商的订单与产能交付数据;中长期看数据处理平台化的收入占比、仿真资产的复用水平,以及向模型评测、后训练、部署回流延伸的进度。