核心观点:
1. 总量上,2026年前三季度A股汽车产业链概念股"增收不增利"格局确立;
2. 节奏上,三季度单季营收4595.00亿元创年内新高,但单季净利162.11亿元同比降29.90%、环比降18.41%,毛利率同比降0.97个百分点;
3. 结构上,利润加速向龙头集中:立讯精密一家贡献板块26.0%的净利润,前十公司占绝对主导;47家公司亏损、58家扣非为负,尾部出清加快;
4. 动能上,机器人、智能驾驶、液冷与AIDC配套构成第二增长曲线,研发投入;与订单储备;预示分化仍将延续。
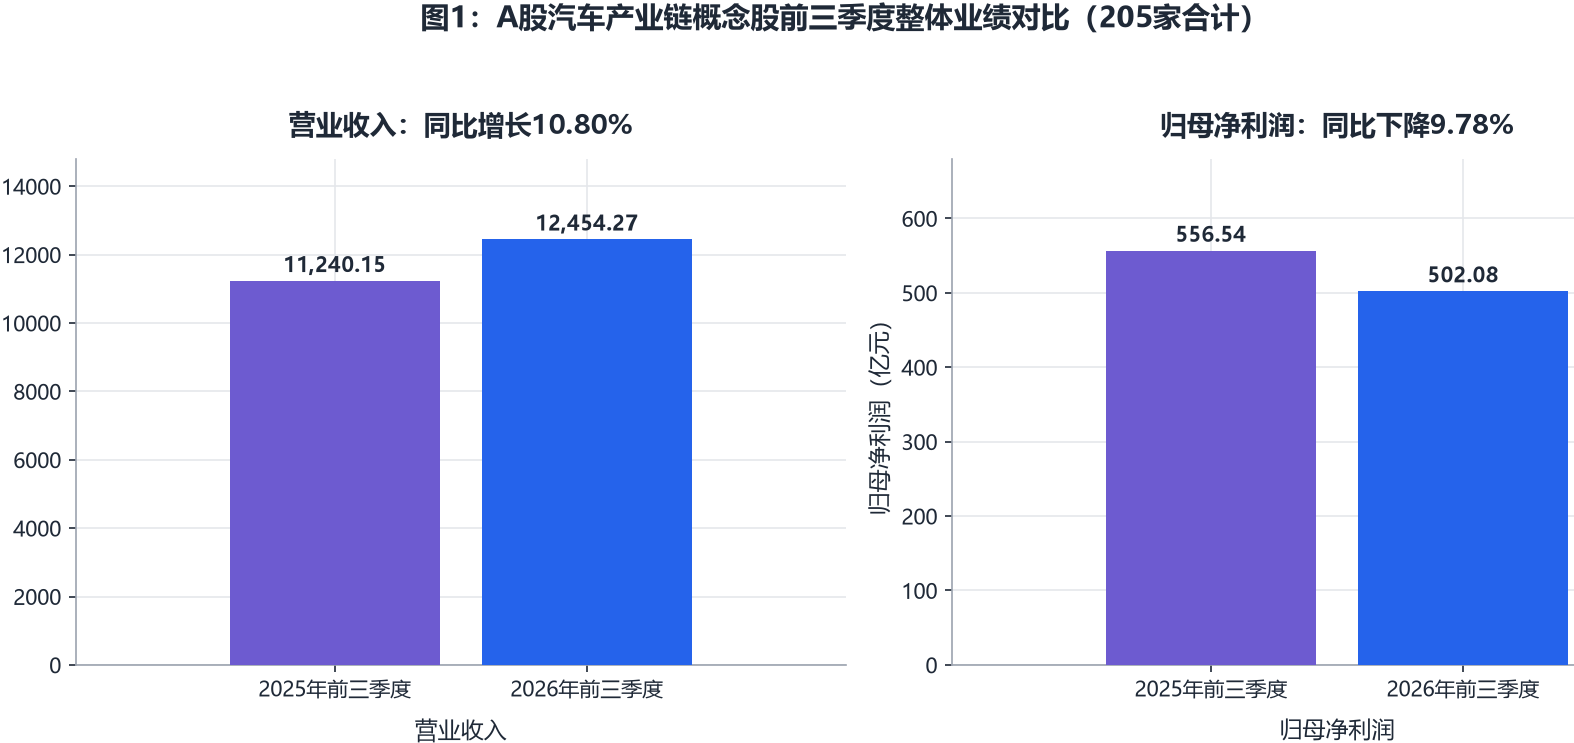
205家A股汽车产业链概念股2026年前三季度营收12454.27亿元,同比增长10.80%;归母净利润502.08亿元,同比下降9.78%,增收不增利明显。板块毛利率降至15.95%,47家公司亏损,立讯精密、华域汽车领跑,维信诺、蓝思科技等形成拖累;成本上涨叠加终端压价是主因。
营收双位数增长,利润反向下滑
2026年前三季度,205家样本公司合计实现营业收入12454.27亿元,较2025年同期的11240.15亿元增长10.80%;合计实现归母净利润502.08亿元,较2025年同期的556.54亿元下降9.78%;合计扣非归母净利润390.78亿元,同比下降15.91%,降幅大于归母净利润,表明主业盈利承压更为明显。
结构上,204家可比公司中135家营收正增长,占比约66.2%;在2025年同期盈利的166家公司中,仅57家实现净利正增长,占比约34.3%;归母净利润为负的公司达47家,扣非净利润为负的公司达58家。增收不增利、盈利面收窄是本季报期最突出的总量特征。
板块加权销售毛利率为15.95%,较2025年同期的16.40%下降0.45个百分点;研发费用合计608.96亿元,同比增长11.00%,研发强度(研发费用/营业收入)达4.89%。收入扩张的同时毛利率下行,印证行业正处于"以价换量+高强度研发"的竞争状态。
这一表现与行业面数据互相印证:乘联分会秘书长崔东树测算,2026年1至9月汽车行业收入80435亿元,同比增长2.6%,利润2675亿元,同比下降23%,销售利润率仅3.3%;中国汽车工业协会副秘书长陈士华援引《2026中国汽车供应链发展报告》称,1至8月汽车制造业营业收入70061.6亿元,同比增长2.9%,利润率仅3.6%,其中整车环节(不含零部件)利润率不到2%。产业链上市公司合计10.80%的营收增速显著快于行业收入增速,显示概念股样本中汽车电子、新赛道企业扩张较快,但利润方向与行业一致。
三季度收入创年内新高,利润环比回落
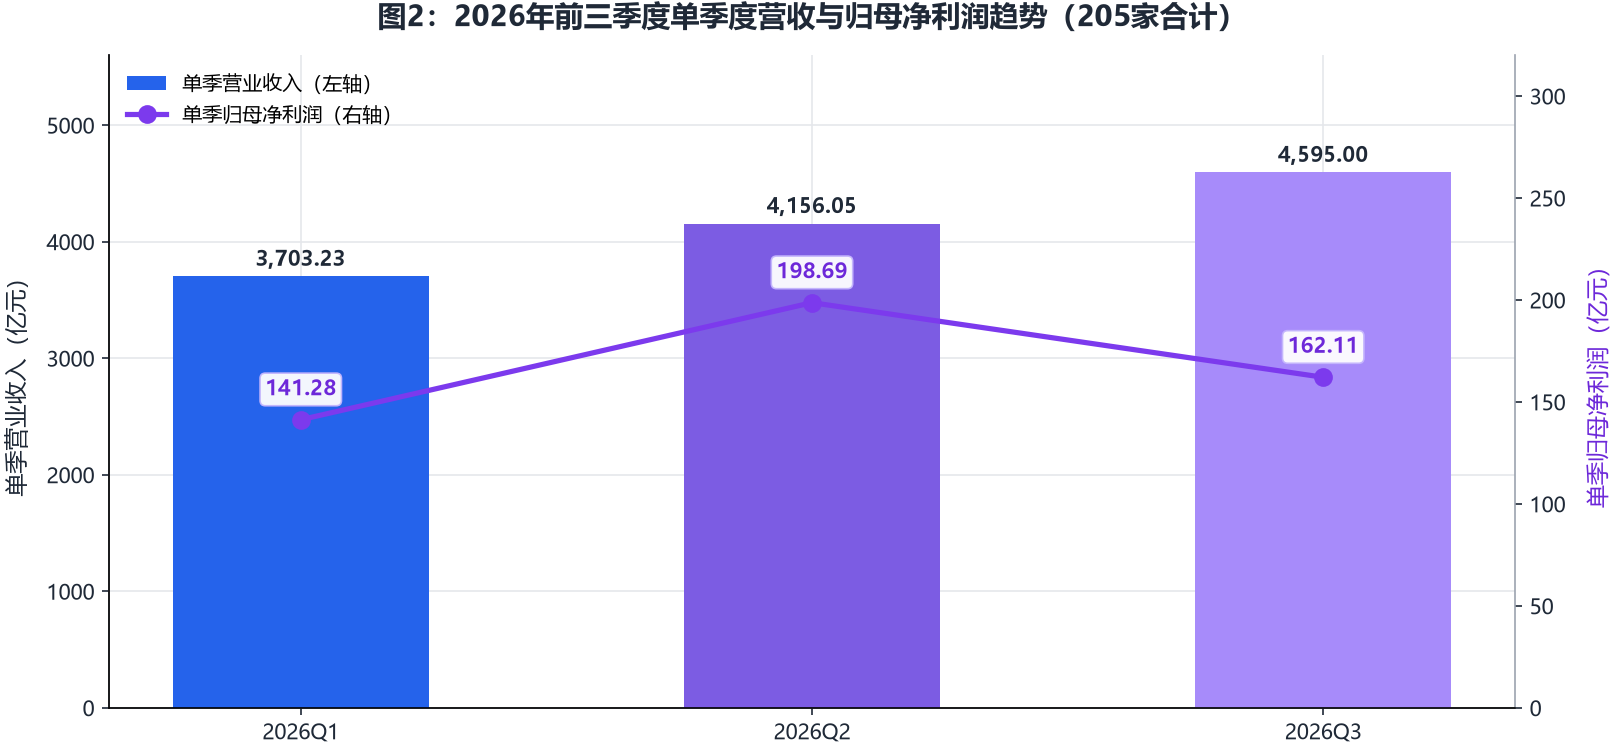
分季度看,2026年第一、第二、第三季度样本公司单季营业收入分别为3703.23亿元、4156.05亿元、4595.00亿元,逐季走高,第三季度创年内新高,单季同比增速10.12%;单季归母净利润分别为141.28亿元、198.69亿元、162.11亿元,二季度冲高后三季度回落18.41%,同比2025年三季度的231.25亿元下降29.90%。第三季度单季加权毛利率15.68%,较2025年同期的16.65%下降0.97个百分点,单季盈利能力同比、环比双降,是利润端最弱的季度。
不过,板块内仍有一批公司三季度单季实现显著的盈利修复:通达电气第三季度归母净利润约3683.61万元,同比增长59.11%,环比增长320%;卡倍亿第三季度净利润约3741.47万元,环比增长285.7%;亚太股份第三季度净利润约1.62亿元,环比增长28.5%、同比增长26.8%;天成自控第三季度净利润约3260.39万元,环比增长27.9%。亚太股份前三季度营收41.38亿元、同比增长4.14%,归母净利润4.3亿元、同比增长31%。
联明股份前三季度营收7.01亿元、同比增长18.33%,归母净利润9015.63万元、同比增长54.34%,其中第三季度单季营收2.69亿元、同比增长22.01%,单季净利同比增长97.50%。海立股份第三季度实现营业收入43.16亿元、同比增长6.24%,扣非净利润5964.91万元、同比增长360.13%。头部阵营中,立讯精密第三季度单季归母净利润达52.14亿元,华域汽车单季16.87亿元,均显示龙头盈利韧性。
公司分化:龙头集中与尾部出清并存
(一)规模榜:立讯精密、华域汽车断层领先
前三季度营业收入排名前十的公司合计营收6892.35亿元,占样本总量的55.3%。立讯精密以2850.12亿元营收(同比增长29.0%)居首,华域汽车1294.68亿元居次,蓝思科技、环旭电子、均胜电子分列三至五位。
排名 | 公司(代码) | 前三季度营收(亿元) |
1 | 立讯精密(002475.SZ) | 2850.12 |
2 | 华域汽车(600741.SH) | 1294.68 |
3 | 蓝思科技(300433.SZ) | 479.02 |
4 | 环旭电子(601231.SH) | 468.80 |
5 | 均胜电子(600699.SH) | 418.87 |
6 | 冠捷科技(000727.SZ) | 413.20 |
7 | 立中集团(300428.SZ) | 288.49 |
8 | 德赛西威(002920.SZ) | 244.20 |
9 | 拓普集团(601689.SH) | 226.15 |
10 | 青岛双星(000599.SZ) | 208.82 |
盈利端集中度更高。立讯精密前三季度归母净利润130.57亿元(同比增长13.4%),一家占样本合计净利润的26.0%;华域汽车43.34亿元居次(同比下降7.5%)。赛微电子账面净利18.56亿元位居第三,但主要来自非经常性损益,其扣非净利润为负。
排名 | 公司(代码) | 前三季度归母净利润(亿元) |
1 | 立讯精密(002475.SZ) | 130.57 |
2 | 华域汽车(600741.SH) | 43.34 |
3 | 赛微电子(300456.SZ) | 18.56 |
4 | 德赛西威(002920.SZ) | 18.35 |
5 | 华工科技(000988.SZ) | 16.66 |
6 | 拓普集团(601689.SH) | 16.62 |
7 | 隆鑫通用(603766.SH) | 15.43 |
8 | 环旭电子(601231.SH) | 15.37 |
9 | 蓝思科技(300433.SZ) | 14.20 |
10 | 水晶光电(002273.SZ) | 10.44 |
(二)高增长阵营:并购放量与新赛道驱动
营收增速居前的公司呈现两类驱动:一是业务放量型,如行云科技营收由0.59亿元增至11.75亿元、同比增长1896.7%,归母净利润2.69亿元实现扭亏;二是并表扩张型,如青岛双星营收由34.92亿元增至208.82亿元、同比增长498.0%,渤海汽车营收60.82亿元、同比增长156.9%,但青岛双星归母净利润仅0.05亿元、扣非仍亏损,扩张尚未转化为盈利。
公司(代码) | 前三季度营收(亿元) | 营收同比 |
行云科技(300209.SZ) | 11.75 | +1896.7% |
青岛双星(000599.SZ) | 208.82 | +498.0% |
顺景科技(603007.SH) | 6.19 | +396.9% |
渤海汽车(600960.SH) | 60.82 | +156.9% |
固德电材(301680.SZ) | 13.69 | +82.6% |
英搏尔(300681.SZ) | 40.18 | +70.4% |
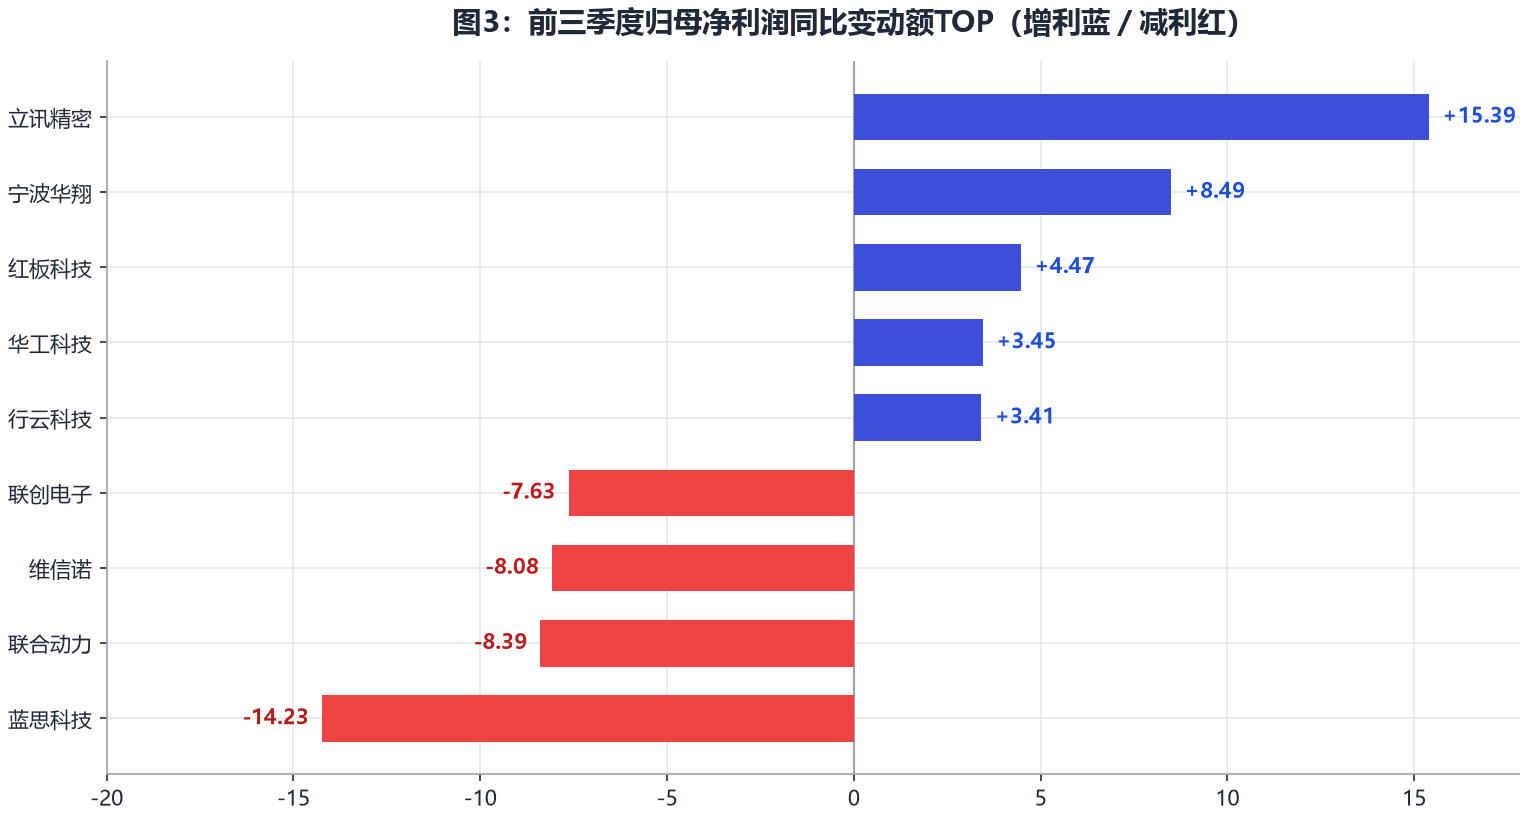
净利增速榜上,宁波华翔以957.3%的同比增幅居首(归母净利润由0.89亿元增至9.38亿元)。资料显示,宁波华翔2026年上半年剥离欧洲亏损业务后盈利能力显著修复,上半年归母净利润7.23亿元、同比增长293.60%,其PEEK材料产线一期4000吨已于2026年3月试生产,机器人平台上半年已供应1800台整机、超10万台关节模组,并推进29.21亿元定向增发。
此外,东风科技净利同比增长443.0%,金信诺增长211.5%,安洁科技增长169.1%,麦格米特营收90.36亿元、同比增长33.0%,净利4.62亿元、同比增长117.3%,红板科技净利8.60亿元、同比增长108.2%,构成板块盈利增长的第一梯队。
(三)亏损与拖累阵营:显示面板与光学赛道承压最深
47家亏损公司中,维信诺前三季度亏损24.31亿元居首,其销售毛利率为-6.20%,收入同比下降1.6%;四维图新亏损8.16亿元,联创电子亏损7.12亿元(净利同比下降1498.1%、营收下降32.8%),冠捷科技亏损5.96亿元。利润同比减少额方面,蓝思科技净利同比减少14.23亿元(14.20亿元、同比下降50.1%),联合动力由盈转亏(-0.47亿元),维信诺、联创电子亏损同比扩大,构成板块利润下滑的主要拖累。
尾部风险同样值得警惕。资料显示,万里扬前三季度归母净利润仅300.15万元、同比下降99.12%,扣非净利润亏损3179.1万元(上年同期盈利2.32亿元),第三季度单季亏损6733.87万元,毛利率由17.1%骤降至4.58%;一彬科技前三季度亏损2.25亿元;精锻科技亏损4784.77万元、经营现金流净额同比下降80.88%。精锻科技、万里扬式"营收利润双杀"案例,反映出部分传统零部件企业在价格战与转型投入双重压力下的脆弱性。
研发投入608.96亿元逆势增11%
板块加权毛利率15.95%,同比下降0.45个百分点,第三季度单季进一步降至15.68%。高毛利标的集中于检测、设备与智能化软件环节:骄成超声毛利率62.53%、易思维60.57%、华测导航59.98%。低毛利阵营则集中在消费电子代工属性公司与显示面板公司,如环旭电子8.85%、冠捷科技8.89%、维信诺-6.20%。
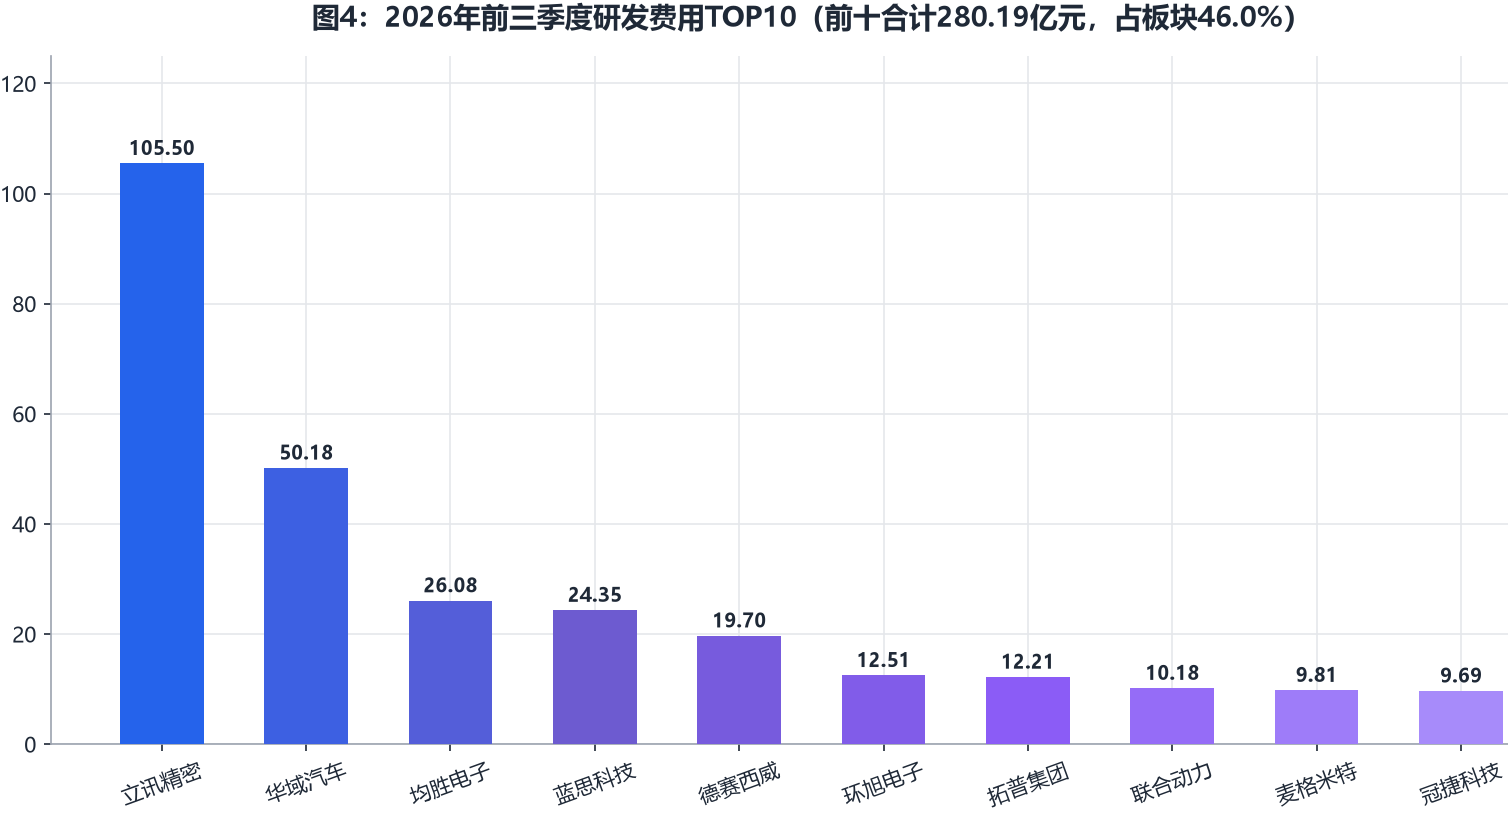
研发投入保持逆势增长。前三季度样本研发费用合计608.96亿元,同比增长11.00%,增速高于营收增速(10.80%);研发强度4.89%。研发费用前十的公司合计投入280.19亿元,占板块总量的46.0%。立讯精密以105.50亿元研发费用居首(研发强度3.70%),华域汽车50.18亿元、均胜电子26.08亿元、蓝思科技24.35亿元、德赛西威19.70亿元分列二至五位,环旭电子12.51亿元、拓普集团12.21亿元、联合动力10.18亿元、麦格米特9.81亿元、冠捷科技9.69亿元居六至十位;德赛西威研发强度8.07%、麦格米特10.86%、维信诺14.19%、四维图新25.06%,智能化与电动化赛道的研发烈度显著高于传统环节。
研发高投入的产业背景是供应链竞争的升级。行业观察提示,DRAM现货价格自2025年9月至2026年1月累计飙涨约450%,汽车电子与AI数据中心正在争夺存储芯片供应,内存芯片短缺预计延续至2027年,汽车产业链公司面临原材料成本与供应保障的双重考验。
存货与应收账款双增暗藏营运风险
截至三季度末,样本公司资产总计22423.07亿元,平均资产负债率44.47%(中位数44.22%),整体杠杆可控,但个别公司杠杆偏高,卓翼科技资产负债率达96.64%。
营运端两项前瞻指标需要重点关注:
其一,存货合计3363.25亿元,同比增长25.34%,增速为营收增速(10.80%)的2.3倍,或反映企业在手订单备货与新能源车型切换备库,也隐含去化风险;
其二,应收账款合计4148.93亿元,同比增长13.25%,回款周期压力仍在累积。现金流层面,行业案例显示万向钱潮前三季度经营现金流净额萎缩约七成,精锻科技经营现金流净额同比下降80.88%,"有利润、缺现金"的现象在尾部公司中蔓延。
业绩归因:三重挤压与结构性支撑
其一,成本端挤压。 行业成本增速快于收入增速,1至9月汽车行业收入增长2.6%、成本增长3.8%;存储芯片等上游原材料大幅涨价,直接侵蚀汽车电子环节毛利。
其二,价格端挤压。 2026年一季度末超16家主流车企、近70款车型集体降价,新能源车平均降价3.8万元、降幅13.7%,燃油车平均降幅14.3%,1至2月汽车行业利润同比暴跌30%、利润率仅2.9%;整车降价沿产业链向上游传导,"终端持续压价"成为三季报高频词。
其三,需求端波动。 前三季度国内汽车销量1506.6万辆、同比下降22.4%,出口820.5万辆、同比增长65.8%;乘用车口径前三季度零售1333.4万辆、同比下降21.7%,出口701.7万辆、同比增长75.4%,9月新能源零售渗透率达67.0%的历史新高。"两新"政策提前透支约500万辆需求,内需换挡叠加出口高景气,市场结构剧烈切换。此外,行业生态持续出清,上半年超1800家授权经销商门店停业或退网。
结构性支撑同样清晰。 前三季度新能源汽车产销1248.3万辆、1247.2万辆,同比均增长约11%,占比达53.6%;新能源与智能化单车价值量提升,带动汽车电子、轻量化、热管理等环节收入扩张,这是样本营收保持两位数增长的核心动能。
转型方向:第二增长曲线成色初显
利润压力正在加速产业转型。据不完全统计,已有30余家汽配上市公司宣布切入机器人赛道,但量产兑现仍是普遍难题。东吴证券汽车团队认为,2026年汽零板块贝塔整体较弱,结构性机会优于总量机会,机器人、液冷、AIDC缺电是三条新主线。落地层面,宁波华翔机器人关节模组上半年供货超10万台;德赛西威上半年新增项目订单年化销售额超220亿元、同比增长20%,位居全球汽车零部件供应商百强第54位;均胜电子上半年新获全生命周期订单约449亿元,全球排名第29位。龙头凭借订单与研发壁垒向机器人、智能驾驶、能源管理要增量,是板块分化背景下最确定的转型路径。