11月4日,据The Verge报道,美国电信运营商AT&T宣布,其智能家居安防系统Connected Life正式集成Gemini for Home,成为首个支持Google Home Premium的家庭安防产品。借助这一集成,用户可以用自然语言检索家中监控录像,让AI总结一天内外发生的事件,甚至直接发问“昨晚是什么刨了院子?”“谁把狗放出来的?”
当大模型从手机、汽车一路卷进客厅与玄关,智能家居正从设备互联的2.0阶段迈向以AI为核心的3.0阶段,家庭安防这个号称“付费意愿最强”的场景,成了大模型落地的最新战场。耐人寻味的是,第一个吃螃蟹的不是安防巨头ADT,也不是亚马逊、苹果,而是一家电信运营商。这背后,谷歌、运营商与整条产业链各打着怎样的算盘?
从“看得见”到“问得出”:安防系统装上AI大脑
先看这次集成到底带来了什么。据The Verge报道,接入Gemini for Home后,AT&T Connected Life可以对摄像头捕捉到的事件给出详细描述——比如谁送来了包裹、一共送了几件;用户还能以自然语言检索录像,“昨晚是什么刨了院子”“谁把狗放出来的”这类口语化提问都能直接得到答案;系统每日生成家庭内外活动总结,并新增地理围栏功能,依据用户与住所的距离自动布防或撤防。
不过,AI能力并不免费。上述功能被捆绑在AT&T每月29.99美元的专业监控套餐中,按年折算约359.88美元——用“年费近360美元”为一套安防系统的AI能力定价,其付费深度可见一斑。
Connected Life也非横空出世。2025年12月,AT&T联合谷歌与智能家居厂商Abode推出该系统;此次注入的Gemini能力,依托的正是谷歌面向智能家居品牌与开发者开放的Home APIs。换言之,AT&T抢下的“首发”,本质上是谷歌Home APIs生态放量的第一个标志性成果——运营商按下了那个“第一步”的按钮。
谷歌的算盘:8亿台设备的Gemini时刻
在业内人士看来,AT&T的“首发”更像谷歌智能家居AI化战略中的一枚落子。
梳理公开信息,谷歌的布局脉络清晰可见。谷歌宣布将于2026年3月31日正式停用Google Assistant,开启近十年助手时代的收官,由Gemini全面接管智能家居生态核心系统,目标将Gemini普及到其超过8亿台设备的生态中;2025年10月起,Google Home应用完成重大重构,界面简化为Home、Activity和Automations三大板块,崩溃率降低80%,新增支持自然语言复杂操作的“Ask Home”功能,并加入基于描述检索视频片段的能力。
硬件与商业化两翼同步展开。硬件侧,第三代Nest Cam Indoor、第二代Nest Cam Outdoor、第三代Nest Doorbell相继发布,售价分别约100美元、150美元和180美元,支持2K HDR录制,可借助Gemini生成“狗从玩具围栏跳出来”这类具体的告警描述,同时联合沃尔玛推出Onn低成本摄像头铺开价位带;商业化侧,分级订阅同步落地,每月10美元(或每年100美元)档包含30天事件历史等基础功能,每月20美元(或每年200美元)档解锁60天事件片段等全部新特性。
价位带上,谷歌AI家居硬件集中在100美元至300美元区间,与定价299美元的苹果HomeView正面相接,硬件定价的“贴身肉搏”已经摆上台面。订阅一端的反差更值得玩味:谷歌自有订阅年费100美元起,而AT&T把AI功能整体捆绑进年费约359.88美元的专业监控套餐——运营商的“打包变现”客单价,反而数倍于谷歌自家订阅,这正是运营商在AI家庭生意中的独特价值锚点。
生态的另一半在产业链。2026年5月谷歌I/O开发者大会上,国内SoC厂商晶晨股份被官宣成为Google Home Gemini built-in项目指定系统集成商,为全球厂商提供“芯片+算法+生态”一站式支持,公司同时是Gemini生态下Google Home和Nest系列设备的核心芯片供应商;公司随后在投资者互动平台表示,为谷歌Gemini智慧家庭摄像头定制的C305X2芯片已于今年5月回片,正与谷歌及其ODM厂家配合推进终端落地,其定制化SoC可实现低延迟语音交互与实时视频分析。从助手换代、应用重构、硬件铺货到订阅分级、芯片授权,谷歌实际上是在把Gemini做成智能家居时代的“底层操作系统”。
运营商凭什么抢到“首发”?
回到开头的问题:为什么首个集成Gemini for Home的家庭安防产品花落运营商,而非专业安防厂商?原因无外乎这几点:
一是安防是家庭场景中付费意愿最强的赛道。IDC数据显示,2024年全球智能摄像头市场出货1.37亿台,同比增长7.7%,其中美国是出货体量最大的区域;海外家庭早已习惯为专业监控按月付费,AI功能顺理成章地成为套餐增值的抓手——AT&T将其锁定在最高档套餐,正是典型的“存量套餐增值”打法。
二是运营商握有家庭入口与线下服务能力。对海外智能家居市场的产业观察普遍指出,欧洲、美洲、东南亚等市场的最大推手正是国际运营商及其设备伙伴——运营商掌握宽带入户、家庭网关与装维队伍,“上门装、上门教”恰是安防这类重服务品类的刚需,这是纯线上渠道难以复制的壁垒。
三是谷歌需要线下触点放大Home APIs生态。Home APIs的开放逻辑,是让智能家居品牌与开发者把AI功能直接做进设备;运营商以系统级集成方式接入,等于替谷歌完成从“设备联网”到“服务订阅”的惊险一跃,双方各取所需。
群狼环伺:ADT们与苹果的攻防
AT&T的窗口期未必很长。早在2025年10月,美国安防巨头ADT就被曝考虑把Gemini for Home功能引入自家安防系统;更具攻防意味的是资本动作——ADT已宣布以1.7亿美元收购Wi-Fi无线感测技术公司Origin Wireless,后者技术应用于居家安全、健康照护及智慧建筑等领域,“无摄像头感知+AI”的差异化路线隐现。
另一边,苹果于今年10月13日正式发布HomeView,将娱乐、通讯和家庭管理集中在一台设备中,定价299美元,试图把iPhone生态延伸进家庭;亚马逊则围绕Alexa+更新相关硬件。三巨头在家庭场景的卡位已成对垒之势,AI家庭入口之争正从“单品智能”转向“系统订阅”。
市场空间的支撑并不缺。Statista预测,AI推动下全球智能家居市场规模2024年将达1544亿美元,2028年增至2316亿美元,复合增长率高达10.69%。
聚焦国内,中国智能安防软硬件市场规模持续增长,预计2025年将达到913亿元。
【图表:全球AI智能家居市场规模趋势图】
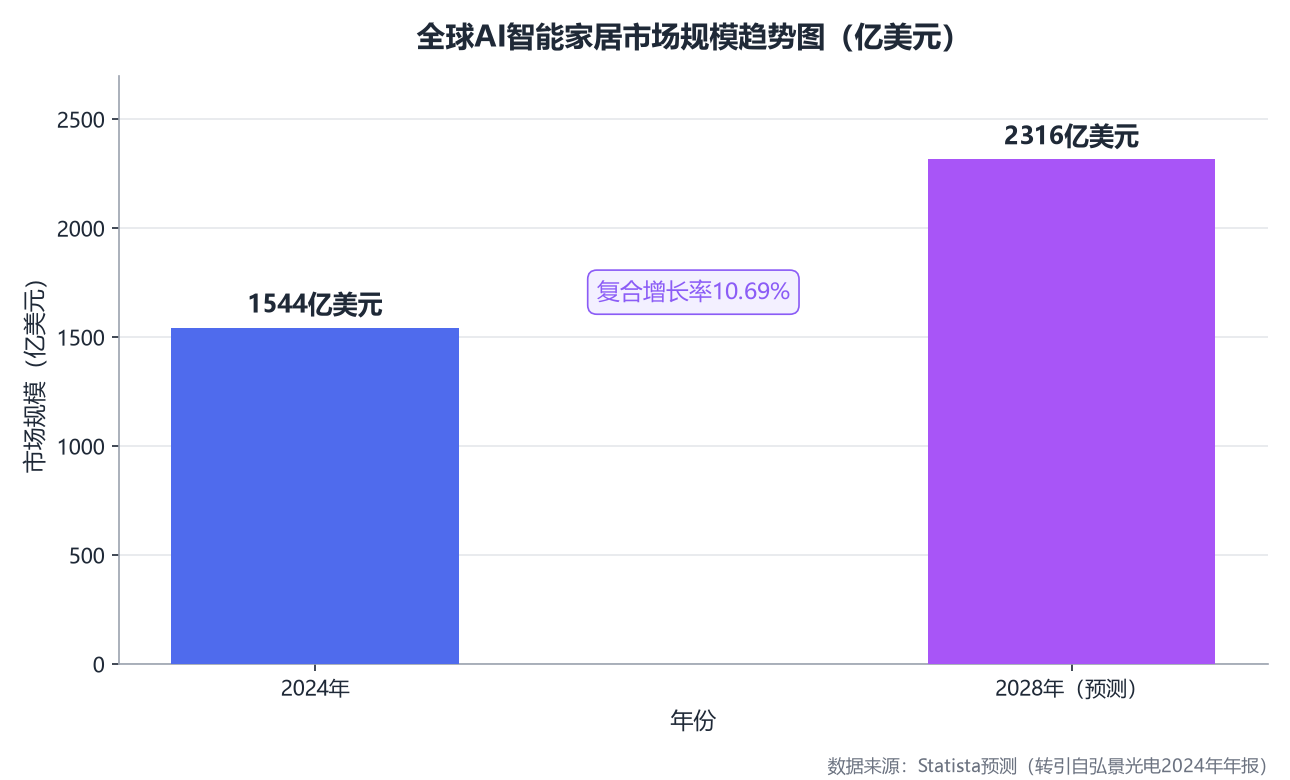
从上图可见,在AI的驱动下,全球智能家居市场未来数年仍将保持两位数的复合增速,家庭安防作为“最具确定性”的增长赛道之一,正是巨头们竞逐入口的根本原因。
摄像头这一核心品类同样在放量。艾瑞咨询预计,全球家用摄像头出货量将从2020年的0.89亿台增至2025年的2.15亿台,市场规模由373亿元增至721亿元。
【图表:全球家用摄像头出货量及市场规模】
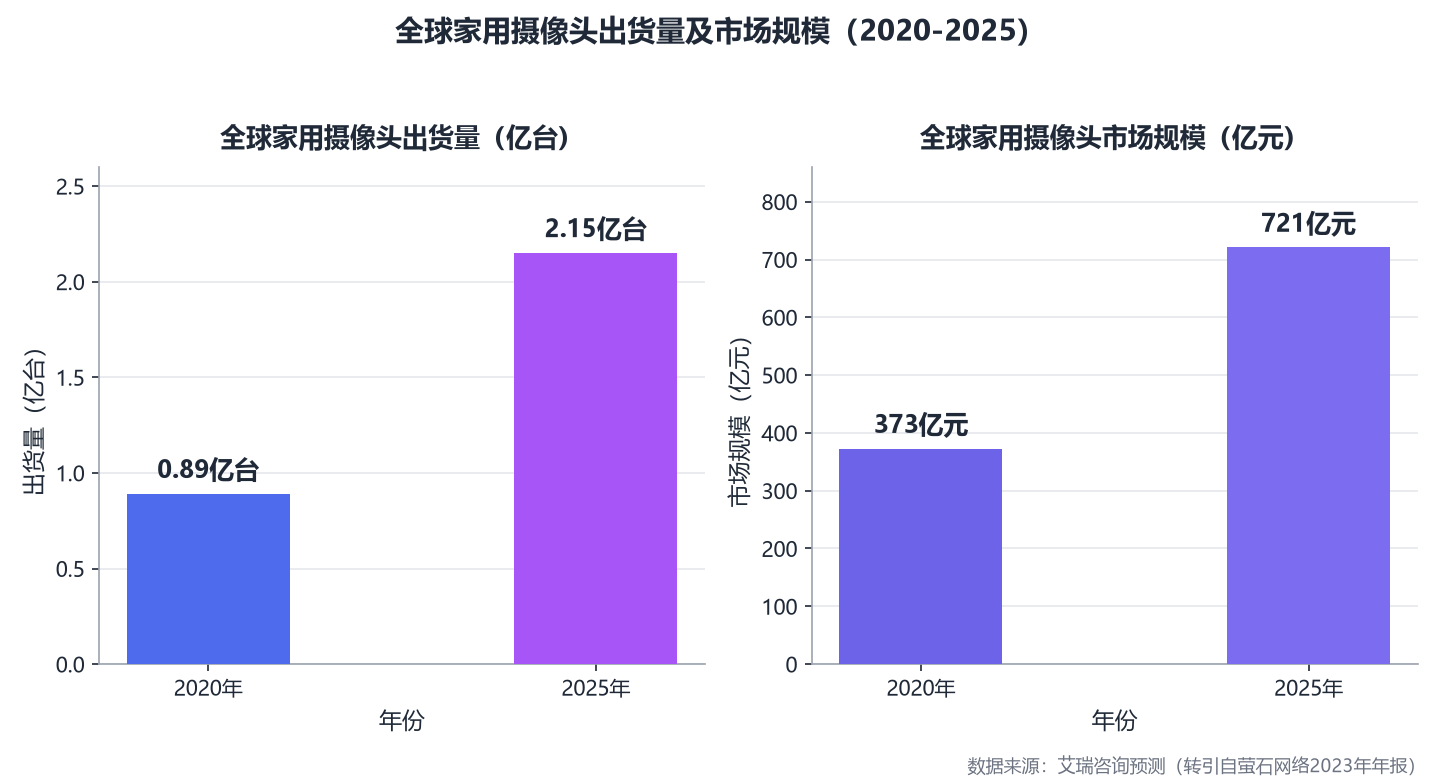
从上图可见,五年间全球家用摄像头出货量与市场规模双双翻倍以上,“看得见”的基础设施已经铺好,AI要做的,是让这些摄像头从“记录仪”升级为“理解者”。
隐忧与门槛:AI“看家”不是请客吃饭
需要指出的是,AI看家的生意并非只有想象空间。一方面,摄像头直指家庭最私密的角落,事件总结与自然语言检索意味着更多影像数据进入云端处理,隐私边界与数据安全将成为监管与用户共同关注的焦点;另一方面,安防是典型的低容错场景,AI描述失准、漏报误报背后的责任界定,远比音箱放错一首歌复杂。
此外,将AI能力整体捆绑进最高档套餐的定价策略,短期抬高了客单价,长期却可能把价格敏感用户挡在门外,AI功能的普惠化路径仍在探索之中。反观国内,路径分化同样明显:萤石网络2026年一季度以13.9%的份额蝉联消费摄像头出货量全球第一,正推动摄像机从基础安防工具向家庭AI感知中心进化;安克创新eufy推出搭载本地化AI Agent的PoE安防系统NVR S4 Max;国科微则与端侧大模型厂商合作,打造“端侧AI芯片+大模型推理”闭环——云侧智能与端侧智能两条路线,正在安防赛道并行走强,与谷歌、AT&T代表的“云+订阅”模式遥遥相对。
写在最后
无论是谷歌借运营商之手加速Gemini下沉,还是AT&T以AI功能盘活存量套餐,抑或是ADT、苹果、亚马逊的各据一方,AI家庭入口之争的胜负手,都已不在单点硬件的参数表上,而在“硬件+订阅+服务”的系统能力上。对产业链而言,从定制芯片、智能摄像头到云订阅与API,每一层都有卡位机会;对行业而言,隐私规范的完善与AI能力的普惠化,将决定这场“AI看家”运动究竟能走多远。
潮水正在涌向家庭入口。谁能把“看得见”真正变成“护得好”,谁才有资格收下AI时代的这张家庭门票。