电子特气是半导体制造的"芯片血液",每一颗晶圆的刻蚀、沉积、离子注入都离不开它——刻蚀用的CF₄、C₂F₆、SF₆,沉积用的WF₆、SiH₄、GeH₄,光刻配套的混合气体,HBM存储关键的N₂O₄。根据东吴证券研报,2024年我国电子气体市场规模195亿元,2025年我国电子特气市场约279亿元,2026年预计300亿元,NF₃与WF₆为前两大单品,国产化率不足30%,高端产品进口替代空间广阔。
2026年三季报披露季落幕,六家电子特气上市公司交出的成绩单分化极为显著,可用"一超、两强、三承压"来概括。
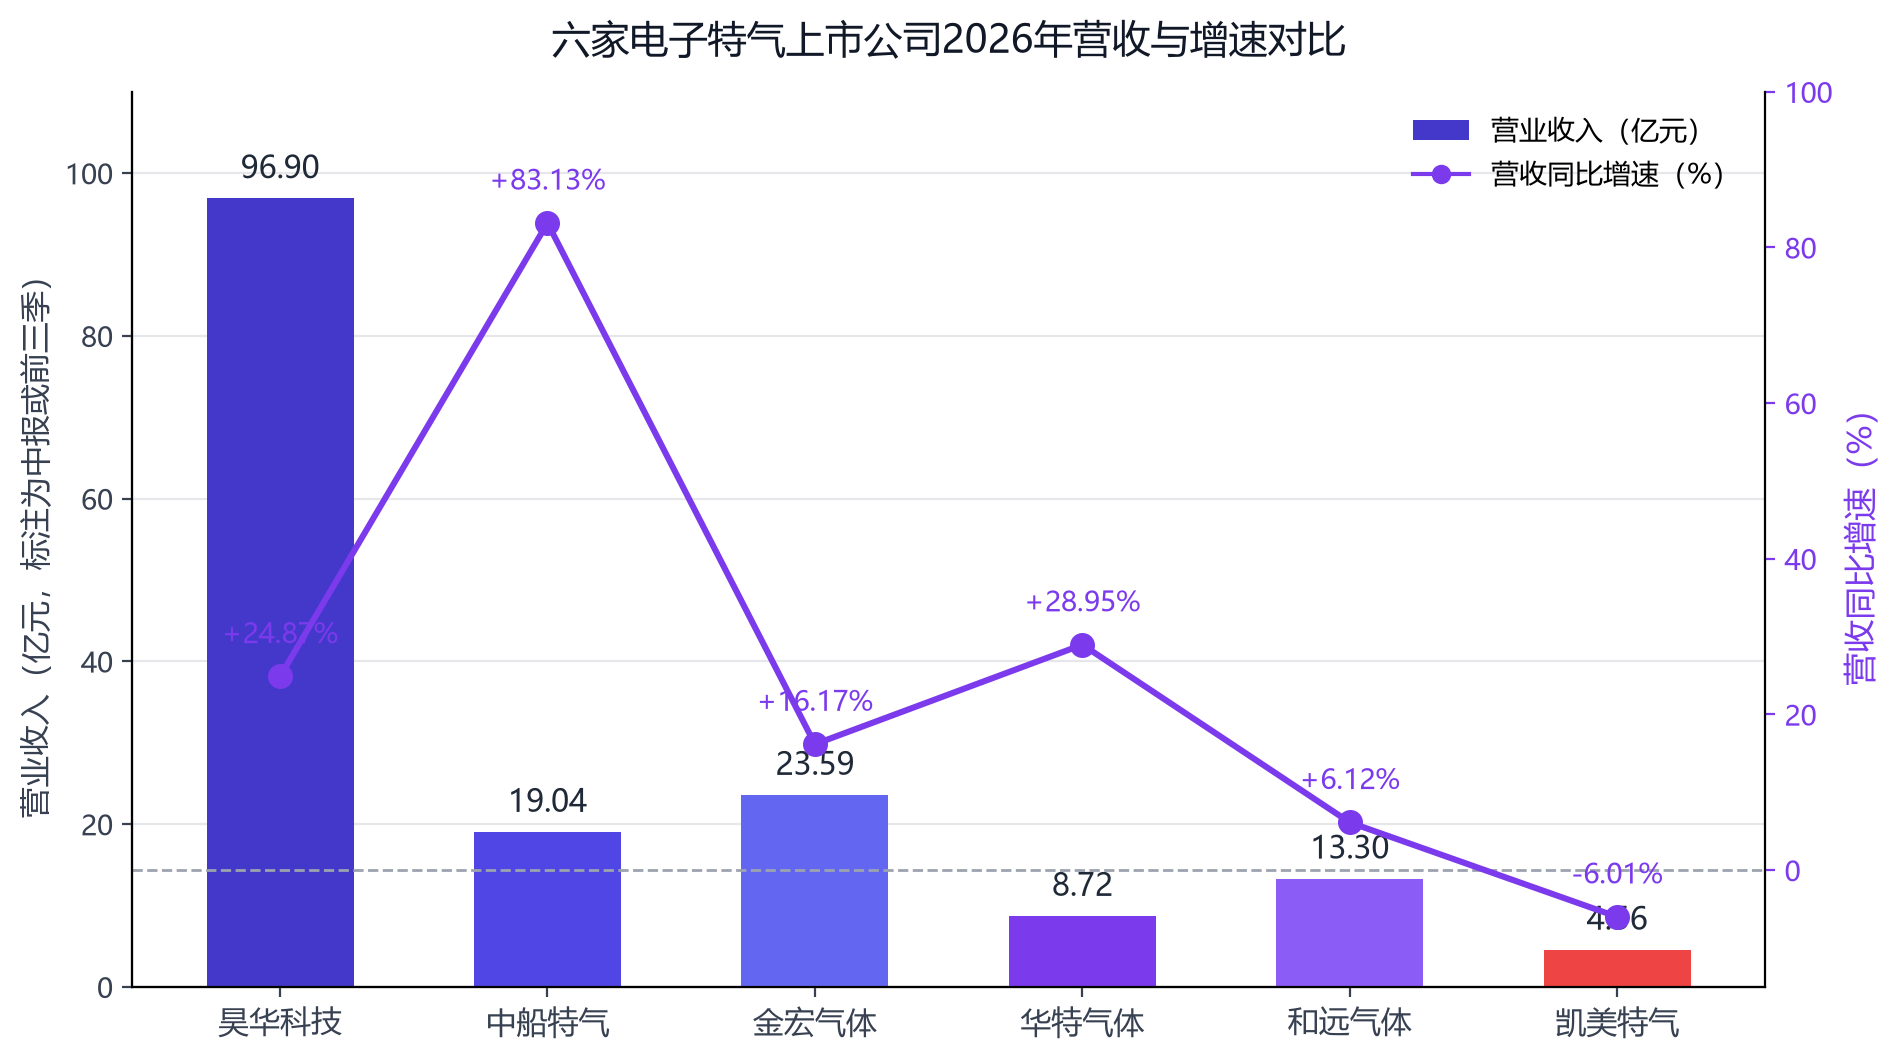
【图表:六家电子特气上市公司2026年前三季度营业收入与增速对比】
【图表:六家电子特气上市公司2026年前三季度归母净利润与增速对比】
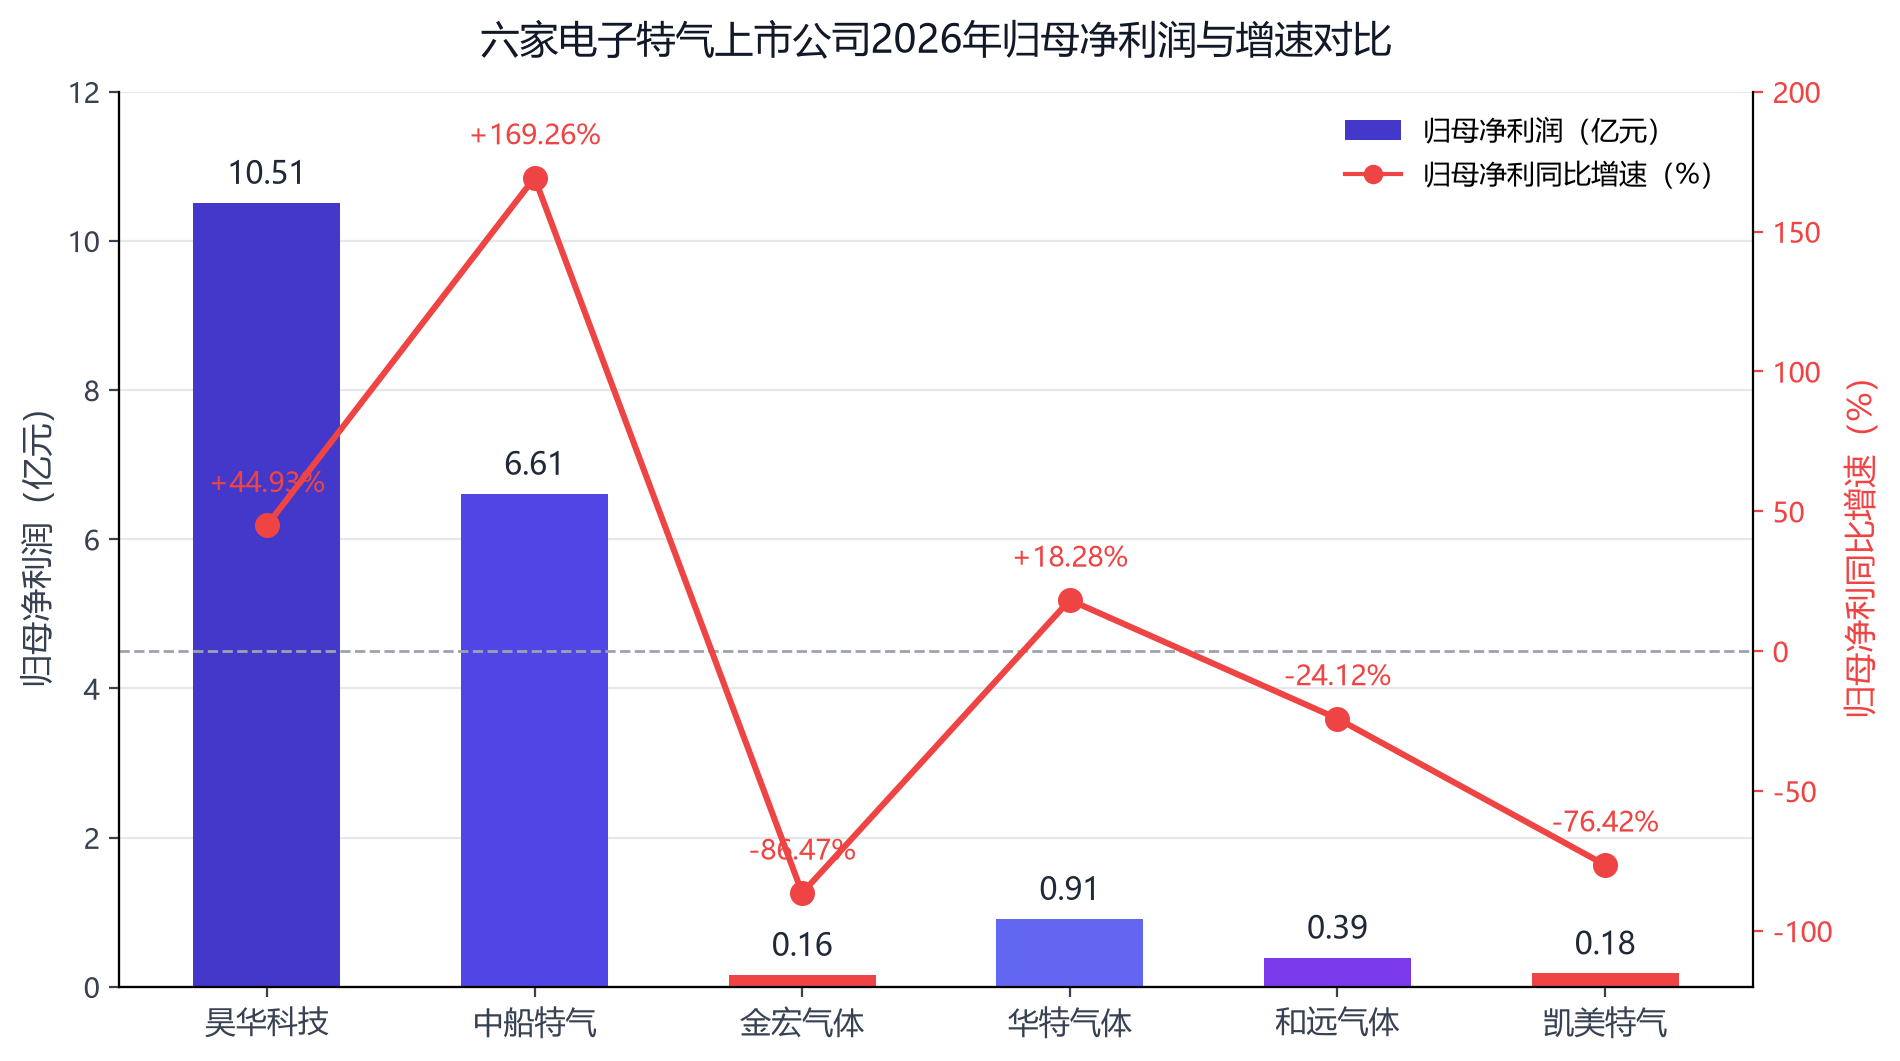
"一超"指昊华科技(600378.SH),以中报96.90亿元的营收体量断层领先,同比增长24.87%;归母净利润中报10.51亿元,同比增长44.93%,体量大、增速稳。"两强"是中船特气和华特气体:中船特气前三季归母净利润6.61亿元,同比飙升169.26%,六氟化钨(WF₆)量价齐升成为核心引擎;华特气体中报营收8.72亿元+28.95%,归母净利润0.91亿元,特种气体收入占比67.18%,光刻气产能利用率超92%。"三承压"则是金宏气体、凯美特气与和远气体——金宏气体前三季营收23.59亿元+16.17%,但归母净利润仅1569.46万元(约0.16亿元),同比骤降86.47%,扣非归母净利润为-4163.46万元,陷入增收不增利困境;凯美特气前三季营收4.56亿元同比下滑6.01%,归母净利润1777.95万元(约0.18亿元)同比下滑76.42%;和远气体前三季营收13.3亿元,归母净利润同比下滑27.57%。
六家公司逐个解剖
昊华科技:体量大断层、六氟化钨持续提价
昊华科技(600378.SH)是六家公司中营收体量最大的企业,中报实现营业收入96.90亿元,同比增长24.87%;归母净利润10.51亿元,同比增长44.93%,研发投入3.60亿元断层领先。公司气体业务由昊华气体有限公司开展,隶属世界500强中国中化,整合了黎明院、光明院、西南院的气体研发生产资源,拥有洛阳、大连、成都三个生产中心和大连、洛阳两个研发中心。
核心产品六氟化钨产能600吨/年,2026年以来受生产原料价格上涨带动产品价格同步上涨。公司参考市场波动及成本变化适时调整价格,同时抢抓市场机遇积极拓展国内外客户。六氟化钨是全球紧平衡的明星品种——海外日本两大龙头已通知韩国客户库存耗尽,下游AI先进制程与高堆叠存储需求持续扩容,供应缺口为国内企业带来绝佳替代窗口。
中船特气:六氟化钨龙头、全球产能第一
中船特气(688146.SH)是本轮六氟化钨行情中最大的受益者。公司前三季归母净利润6.61亿元,同比增长169.26%,其中中报已实现营收19.04亿元+83.13%、归母3.48亿元+95.63%——Q3单季归母约3.13亿元,环比进一步加速。
公司六氟化钨产能2000吨/年,位居全球第一;三氟化氮(NF₃)产能18500吨/年,已销往9个国家和地区;三氟甲磺酸系列前三季实现营收约2.12亿元,同比增长超40%。根据Linx Consulting数据,2025年中船特气在集成电路电子特种气体领域销售收入全球排名第九、国内排名第一。公司新增年产1000吨六氟化钨产能项目预计2027年建成投产,届时产能将进一步扩张;自2026年三季度起,公司已执行基于供需关系的自主定价策略,进一步强化市场地位。股价方面,公司2025年末收盘价40.375元,截至2026年10月20日已升至153.81元,年内累计涨幅约280.95%。
金宏气体:增收不增利、业绩骤降之谜
金宏气体(688106.SH)的业绩表现最令人意外——前三季实现营业总收入23.59亿元,同比增长16.17%;但归母净利润仅1569.46万元,同比下滑86.47%;扣非归母净利润-4163.46万元,亏损明显扩大。
公司此前披露预减公告,预计前三季度归母净利润同比减少84.27%至86.84%,实际业绩落在预估区间内。对比中报数据:2026年上半年公司实现营收14.73亿元+12.12%,归母净利润0.68亿元-17.41%,扣非归母0.18亿元-73.50%。Q3单季营收约8.86亿元(环比中报Q2的8.10亿元仍在增长),但单季归母净利润却骤降为负。
公司业务结构为特气+大宗气+现场制气三轮驱动,氦气业务成为新增量。业绩骤降的主要原因可能包括:氦气价格波动带来成本端冲击、部分低毛利大宗气体订单集中交付拉低整体利润率、以及新建项目折旧摊销增加。公司正在推进的营口建发空分、山东睿霖高分子空分项目预计2026年四季度陆续投产,为2027年储备增量。
华特气体:光刻气龙头、氦气爆发、客户覆盖最广
华特气体(688268.SH)是国内特种气体领域的"全能选手"。中报营收8.72亿元+28.95%,其中特种气体业务营收5.86亿元+38.56%,占总营收67.18%;氦气及相关产品营收占总营收约20%,同比增长133%。
核心亮点在于光刻气与高端特气的国产替代成效:公司已实现57款电子特气产品进口替代,覆盖国内90%以上8-12寸集成电路制造厂商;超20款产品应用于14nm、7nm先进制程产线,部分氟碳类、氢化物产品已导入5nm前沿工艺。光刻气年产能达1000吨,2026年上半年产能利用率超92%,是国内唯一同时通过荷兰ASML、日本GIGAPHOTON双认证的本土气体企业,AI专用光刻气已批量供货AI芯片头部厂商。
公司2026年上半年研发投入2048.16万元+21.35%,重点攻关9N级超高纯三氯氢硅、6N级以上电子级硅烷等核心产品,同时稳步推进乙硅烷、溴化氢、三氯化硼等高端新产品的市场拓展。可转债募投项目"年产1764吨半导体材料建设项目"部分子项目已建设完毕并逐步释放产能。
凯美特气:研发强度最高、盈利承压
凯美特气(002549.SZ)是六家公司中研发强度最高的一家,但盈利承压最明显。前三季营收4.56亿元同比下滑6.01%,归母净利润1777.95万元同比下滑76.42%,扣非净利润638.80万元同比下滑90.11%。
对比中报数据:营收3.16亿元+1.67%,归母0.22亿元-61.28%。中报研发强度达5.55%居行业之首(研发投入相对营收比例),但研发尚未转化为盈利增量。公司毛利率表现波动较大,2025年毛利率33.7%为近年新高,但2026年价格竞争与成本上涨双重挤压下明显回落。
和远气体:六氟化钨试产、尚未贡献业绩
和远气体(002971.SZ)前三季营收约13.3亿元,归母净利润同比下滑27.57%。公司中报营收8.55亿元+6.12%,归母净利润0.39亿元-24.12%。
核心看点是六氟化钨项目——公司正处于试生产阶段,尚未签署任何实质性订单,也未产生业绩贡献。与中船特气(2000吨+量价齐升)、昊华科技(600吨+持续提价)相比,和远气体在六氟化钨赛道上的进度明显落后,还需要后续产能释放与客户导入的兑现。
战略变化:产能竞赛与六氟化钨卡位
六家公司的战略路径呈现明显分化,核心围绕三条主线:六氟化钨(WF₆)产能卡位、高端特气产品矩阵扩张、大宗气+特气双轮驱动。
六氟化钨(WF₆)已成战略焦点。这种气体是CVD沉积钨金属层的关键原料,广泛用于先进逻辑芯片的字线(Wordline)和HBM存储的接触孔工艺。受日本两大龙头供应收紧、AI需求持续扩容驱动,2026年全球WF₆市场呈紧平衡态势。中船特气以2000吨产能居国内第一,自主定价后加速盈利兑现;昊华科技600吨产能利用原料涨价窗口提价获利;和远气体仍在试产阶段。这一赛道的竞争格局已基本确立——有产能、有客户认证、能稳定供货的企业才能在紧平衡中获益。
高端特气产品矩阵扩张。华特气体57款进口替代产品覆盖光刻气、氟碳类、氢化物,已进入5nm制程;金宏气体在氦气业务上形成突破,2026年上半年氦气收入占总营收约20%,但价格波动加大盈利难度;凯美特气研发投入强度居首,但产品尚在验证放量阶段。
大宗气+特气双轮驱动。昊华科技依托中化集团背景形成超大体量,特气占比相对较低,但六氟化钨直接对接AI先进制程;金宏气体、和远气体同时布局大宗气与特气,但特气板块尚未放量时大宗气的低毛利会拖累整体利润率。
海外扩张与产能储备。华特气体通过新加坡AIG公司拓展东南亚、韩国客户,推进海外直销比例;金宏气体将西班牙埃斯特雷马杜拉选定为欧洲扩张战略平台;中船特气新增1000吨WF₆产能项目预计2027年建成。
300亿元市场与国产化窗口
根据东吴证券研报,2025年我国电子气体市场规模已达279亿元,其中电子特气约140亿元、电子大宗气体约139亿元;2026年预计突破300亿元,2028年达到256亿元。全球视角下,SEMI预测2026年全球电子特气市场规模同比增长8%,国内市场增速高达12%。
国产化仍是行业主线:国内自主生产的集成电路用电子特气品种占比不足30%,高端产品进口替代空间广阔;2025年半导体材料综合自给率约20%-30%,高端品类不足5%。四大国际巨头(日本信越化学、陶氏化学、法国液化空气、德国林德)占据全球特气市场80%份额。
结构性机会清晰:
-
六氟化钨(WF₆):前两大单品之一,全球紧平衡,AI先进制程与HBM存储持续放量,中船特气、昊华科技等借海外收缩加速切入。
-
三氟化氮(NF₃):刻蚀核心气体,中船特气18500吨产能国内领先,销往9个国家和地区。
-
稀有气体(氦、氖、氪、氙):2026年供应逻辑被外部冲击改写,氦气走出"过山车"行情——年初卡塔尔装置受损+俄气出口管制致价格飙升,随后俄气到港+国产项目投产快速回落。
-
光刻气:华特气体光刻气年产能1000吨、利用率超92%,是国内唯一通过ASML+GIGAPHOTON双认证的本土企业,AI专用光刻气已批量供货。
-
行业并购:改性塑料龙头国恩股份斥资15.04亿元以200%溢价收购四川中氟能80%股权,跨界杀入电子特气赛道,成为行业并购热潮中最新案例。
政策端持续加码:2026年3月《十五五规划纲要》将半导体产业列为十大新产业新赛道榜首,明确"成熟制程做精做细、先进制程突破瓶颈"双轮驱动;4月国家发展改革委等五部门发布通知,延续并优化集成电路企业的所得税减免、增值税优惠及进口税收减免等全方位支持。
下游需求进入AI驱动的结构性增长周期:WSTS统计显示,2026年上半年全球半导体市场规模7020亿美元,同比增长102%,其中存储器同比增长305%、逻辑电路同比增长45%。HBM产能和堆叠层数竞赛正在重塑上游材料供应链,对高纯度电子特气的需求持续扩容。
展望与风险
行业短期受益于AI半导体的结构性景气,但六家公司的分化格局短期难以收敛,核心观察点有三。
其一,六氟化钨赛道的产能兑现。中船特气新增1000吨产能2027年能否如期建成、昊华科技600吨产能能否维持提价节奏、和远气体试产能否转化为量产订单,将是影响三家盈利的关键。六氟化钨成本中原料占比高,原料价格波动同样会影响盈利弹性。
其二,金宏气体的盈利修复节奏。前三季营收在增但归母骤降86.47%,Q3单季已亏损,这是一次性因素(低毛利订单集中交付、折旧摊销增加)还是结构性压力(氦气价格波动、特气板块尚未放量)?Q4能否恢复盈利将是市场最关注的信号。
其三,AI需求与价格波动的双重考验。AI先进制程与HBM存储是行业最大增量,但如果晶圆厂扩产节奏放缓或特气价格因新产能集中释放而回落,依赖价格红利的企业(如中船特气、昊华科技)将面临盈利回调压力。
风险提示:六氟化钨等核心产品价格波动风险、氦气等稀有气体外部供应冲击、下游晶圆厂扩产不及预期、行业新进入者加剧竞争、客户验证周期长导致产能利用率低于预期、研发投入短期难以转化为盈利增量、并购整合风险(国恩股份跨界案例)。
综合来看,六家公司中,中船特气凭借WF₆产能卡位已成为本轮AI半导体行情的最大受益者,昊华科技依托集团背景维持体量优势但需观察特气占比提升,华特气体光刻气+高端特气的综合竞争力突出,金宏气体需解决增收不增利的核心矛盾,凯美特气与和远气体在产品导入与产能释放上仍有较长路要走。电子特气作为半导体产业链自主可控的关键环节,2026年至2030年国产替代将持续深化,但分化也将持续——有产能、有认证、能稳定供货的头部企业将不断巩固竞争壁垒,而研发强度高但产业化进度慢的企业则可能陷入盈利困境。