10月23日,江苏华兴光电科技股份有限公司(下称"华兴光电")与广发证券签署《辅导协议》,聘请广发证券作为其首次公开发行股票并上市的辅导机构,并向中国证监会江苏监管局申请辅导备案。
这份文号为"广发证〔2026〕484号"的备案报告,正文不过两三页,但有三个细节值得单独拎出来看。
第一个是成立日期。备案报告在"成立日期"一栏特别注明"2016年2月18日(有限公司设立日期)"。之所以要加括号,是因为公司已经完成股份制改造——现主体是"股份有限公司",而有限公司的设立日期才代表这家企业的真实起点。
第二个是股权结构。备案报告明确写道:公司无控股股东,实际控制人为季海铭、罗帅、蔡芳芳、王岩,合计控制有表决权股份占比42.62%。四名自然人共同控制、且合计不足半数,这在拟上市企业中并不常见。
第三个是那行不起眼的挂牌记录。备案报告"在其他交易场所(申请)挂牌或上市的情况"一栏载明:公司曾于2017年11月27日开始在江苏股权交易中心展示挂牌,已于2023年2月6日摘牌。
一条区域股权市场的进出轨迹,恰好勾勒出这家公司十年的资本路径:2017年去区域股交中心挂牌展示,2023年摘牌,2026年启动A股辅导。
从"华兴激光"到"华兴光电":一家中科院系公司的十年
备案报告并未披露主营业务。但把公开信息拼起来,这家公司的轮廓相当清晰。
成立于2016年2月的江苏华兴激光科技有限公司,与备案主体的成立时间(2016年2月18日)、所在地(徐州)、行业属性完全吻合,其为中科院成果转化项目、国家专精特新"小巨人"企业。该公司专注于化合物半导体外延片的研发与生产,主要基于先进半导体技术,制备以磷化铟(InP)、砷化镓(GaAs)为基底的不同结构和功能的化合物半导体外延片。
从产品定位看,这家公司的位置相当关键。外延片是在衬底表面生长的量子阱发光功能层,是芯片实现光电转换的核心功能结构,行业主流采用MOCVD工艺制备。换句话说,没有外延片,就没有激光器芯片。
华泰紫金的投资说明给出了更直接的定性:作为国内首家专业从事光电子外延片研发的公司,华兴激光已建成国内最大的磷化铟与砷化镓外延片制造平台,掌握全波段半导体激光和探测晶圆材料量产技术,为下游光芯片制造提供了国产化基础材料保障。
其产品下游覆盖五大方向:光通信、激光传感、激光加工、射频功放以及卫星太阳能电池。这五个方向横跨数字基建、智能制造、汽车感知与航空航天,构成了一个并不依赖单一行业的应用矩阵。
卡在光芯片最上游:外延片为什么难
要理解这家公司的价值,得先理解外延片在产业链里的位置。
光芯片产业链大致分为衬底、外延、晶圆制造、封装测试四段。衬底是"地基",外延是在地基上长出的一层精密"功能膜",决定激光器的波长、效率与可靠性;再往后的芯片制造,则是在这层膜上做结构。
这一环节的难度在于工艺窗口极窄。外延片的厚度通常在微米甚至纳米量级,各层材料的晶格匹配、掺杂浓度、缺陷密度都需要在MOCVD反应腔内精确控制,任何一层偏差都会传导到最终的发光效率与寿命。行业里有一句常用的说法:衬底决定能不能做,外延决定做得好不好。
格局上,这一环节长期被少数海外厂商把持。外延片市场长期被IQE、联亚光电等海外公司垄断。国内的情况则在分化:源杰科技、光迅科技、长光华芯、华工科技等企业均已搭建自有MOCVD产线,实现了中低端外延片的自主供应——注意这个限定词"中低端"。
这正是华兴光电的位置:它不做芯片,只做外延片;它面向的不是单一客户,而是所有需要外延片的光芯片厂。在国产替代的语境里,这是一家"上游的上游",体量未必最大,但卡位足够靠前。
AI算力的紧缺周期:缺货30%与两笔20亿美元
如果只是国产替代,这个故事还停留在"补短板"。真正的变量来自需求端。
CPO和1.6T/3.2T光模块都依赖磷化铟(InP)基激光器。而磷化铟激光器的供给,眼下正处在极度紧缺的状态。
需求的体量本身也在放大。据LightCounting报告披露,面向AI集群的以太网光收发器及CPO相关市场,2025年规模约165亿美元,增速明显快于传统光通信市场。
Lumentum高管在RAISE Summit公开场合表示,磷化铟激光器的供货缺口已经超过同期存储芯片的紧缺程度。其执行长Michael Hurlston示警,公司目前虽已有五座InP相关生产据点,但供应量仍比客户需求低约30.00%,"即使Lumentum与Coherent合计,也无法完全满足市场需求"。
头部客户的反应比任何研报都直接。2026年3月,英伟达分别向Lumentum和Coherent各投资20亿美元,同时签署长期采购协议,提前锁定产能。Coherent运营着全球首条量产6英寸磷化铟产线;Lumentum单季营收突破10亿美元、同比翻倍,订单能见度已覆盖至2028年。
紧缺的根源在更上游。磷化铟衬底的技术壁垒极高,大尺寸低缺陷衬底的良率爬坡需要3到5年,单条产线投资超过10亿元,从建设到投产需要18到24个月;全球高端磷化铟衬底产能的90.00%掌握在海外厂商手中,住友电工、AXT、JX金属、Coherent是主要供应商。国内云南锗业、广东先导科技、珠海鼎泰芯源等企业已实现量产,但规模和高端产品占比仍有差距。
国内的需求侧同样在动。磷化铟龙头云南锗业半年签下超18亿元订单。
把这些线索串起来:AI算力集群扩张→800G/1.6T/3.2T光模块放量→InP基激光器紧缺→衬底与外延片成为最紧的一环。华兴光电正站在这个传导链的最上游。
【图表:华兴光电资本路径时间线】
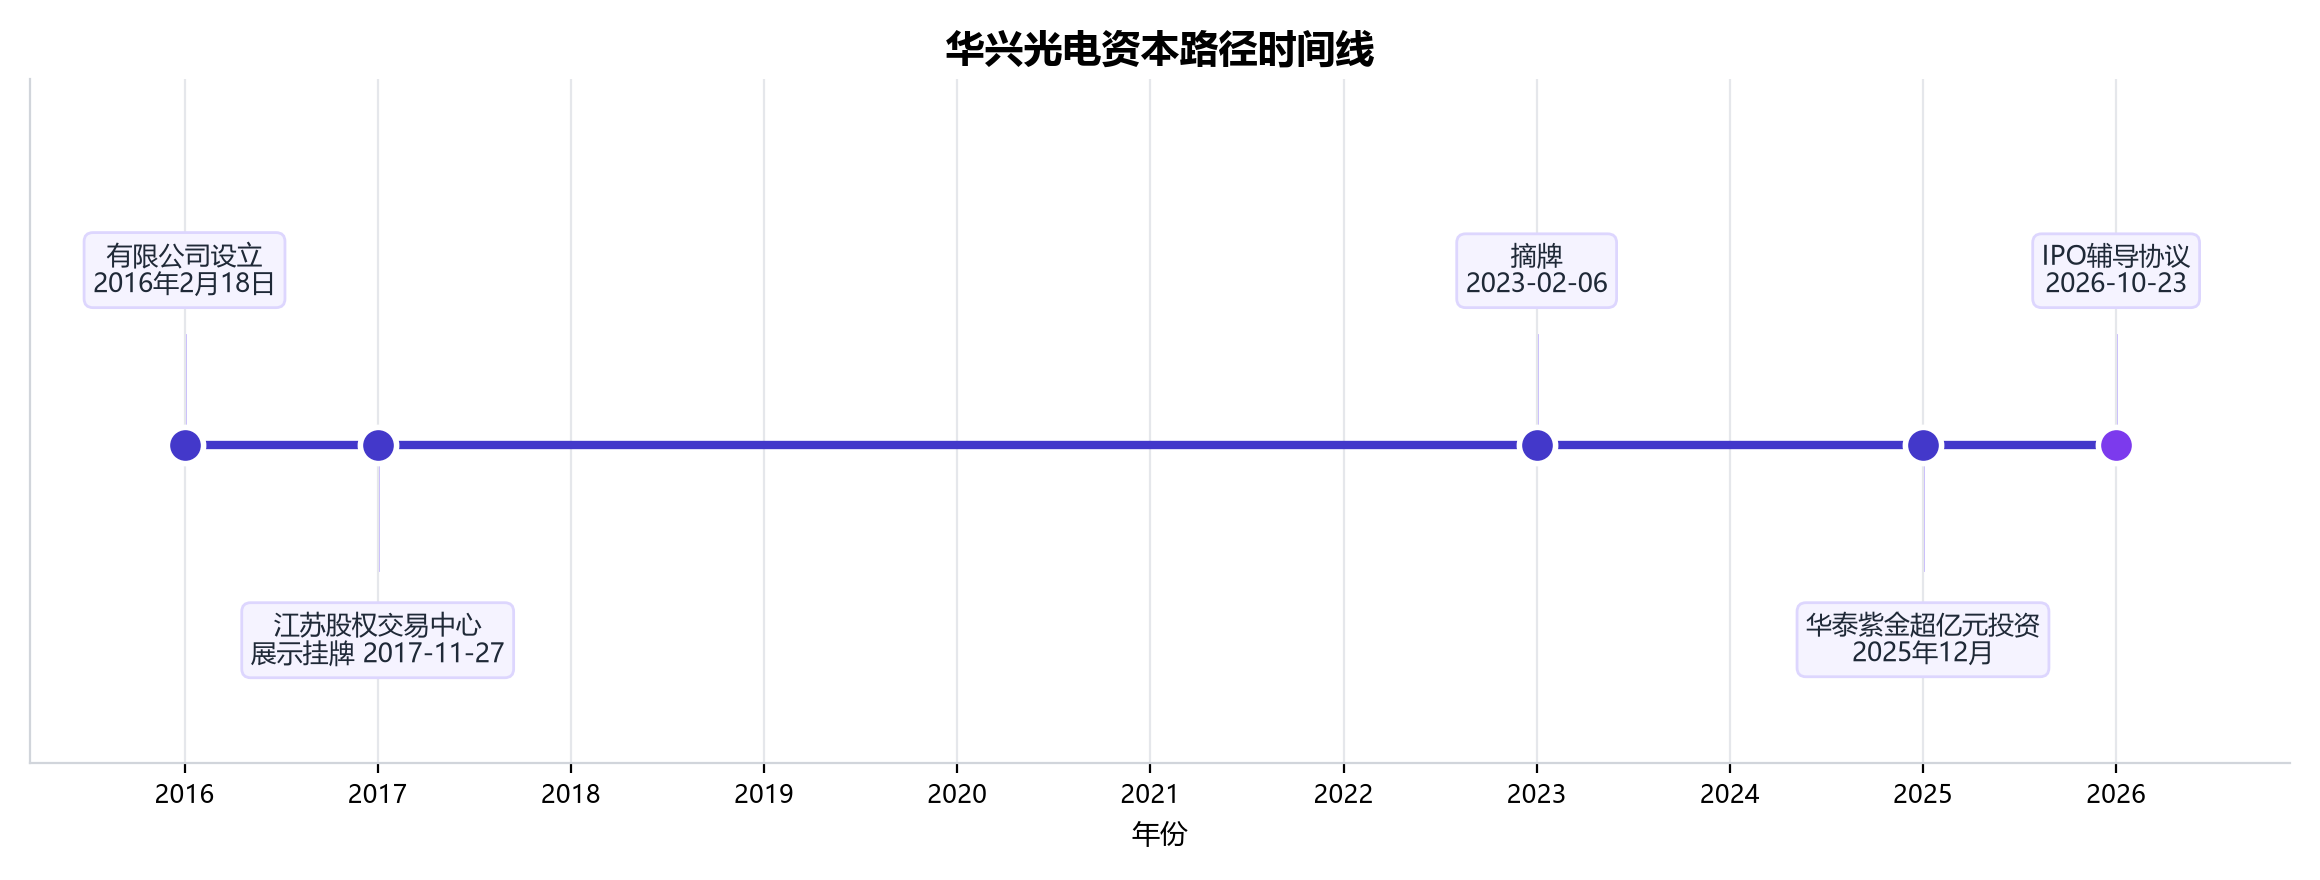
图表解读:2016年2月有限公司设立,2017年11月进入江苏股权交易中心展示挂牌,2023年2月摘牌,2025年12月获华泰紫金超亿元投资,2026年10月签署IPO辅导协议。从区域股权市场到A股辅导,这条路径走了十年。
资本与资质:超亿元融资、省上市培育计划、先进级智能工厂
在启动IPO之前,这家公司的资本与资质铺垫已经完成。
2025年12月31日,华泰紫金宣布完成对江苏华兴激光科技有限公司的股权投资,本轮融资超亿元,将赋能其在光电子外延材料领域突破发展,加快推动光电子关键上游材料国产化进程。
同一年,公司被列入江苏省科技企业上市培育计划(2025年,徐州市)。进入省级上市培育库,通常意味着企业已完成股改准备、财务规范与上市路径规划,这与2026年10月正式签署辅导协议的时间线是对得上的。
2026年,公司又获得一项新资质:江苏省先进级智能工厂,对应的项目名称为"基于砷化镓、磷化铟基的高端化合物半导体芯片材料智能工厂"。从"研发平台"到"智能工厂",这一命名的变化,指向的是规模化制造能力的定型——对外延片企业而言,实验室做出样品与产线上稳定出货,是两个完全不同的问题。
四人共治与一条区域股权市场的十年路径
回到股权。
备案报告显示,公司法定代表人为罗帅,注册地址位于江苏省徐州市邳州市经济开发区辽河西路78号,行业分类为"C39 计算机、通信和其他电子设备制造业"。
控制权安排上,公司无控股股东,实际控制人为季海铭、罗帅、蔡芳芳、王岩,四人合计控制有表决权股份占比42.62%,其余57.38%由其他股东持有。
这是一个典型的"技术团队共同创业+多轮融资稀释"的结构:四名实控人合计控制42.62%,说明团队仍在主导方向;但四人之中没有一人单独过半,也说明公司从未走过"一人独大"的路线。与纵慧芯光靠一致行动协议锁定30.2775%的模式相比,华兴光电的42.62%更接近"分散持股+集体决策"。
备案报告还有一处值得注意的表述:公司不存在近三年内提交首次公开发行股票并上市申请被终止审查、不予核准、不予注册的情形。这一栏通常是监管用来排查"反复申报、屡次被否"的通道,写"不存在",等于一次性把历史包袱清空。
【图表:华兴光电控制权结构(辅导备案口径)】
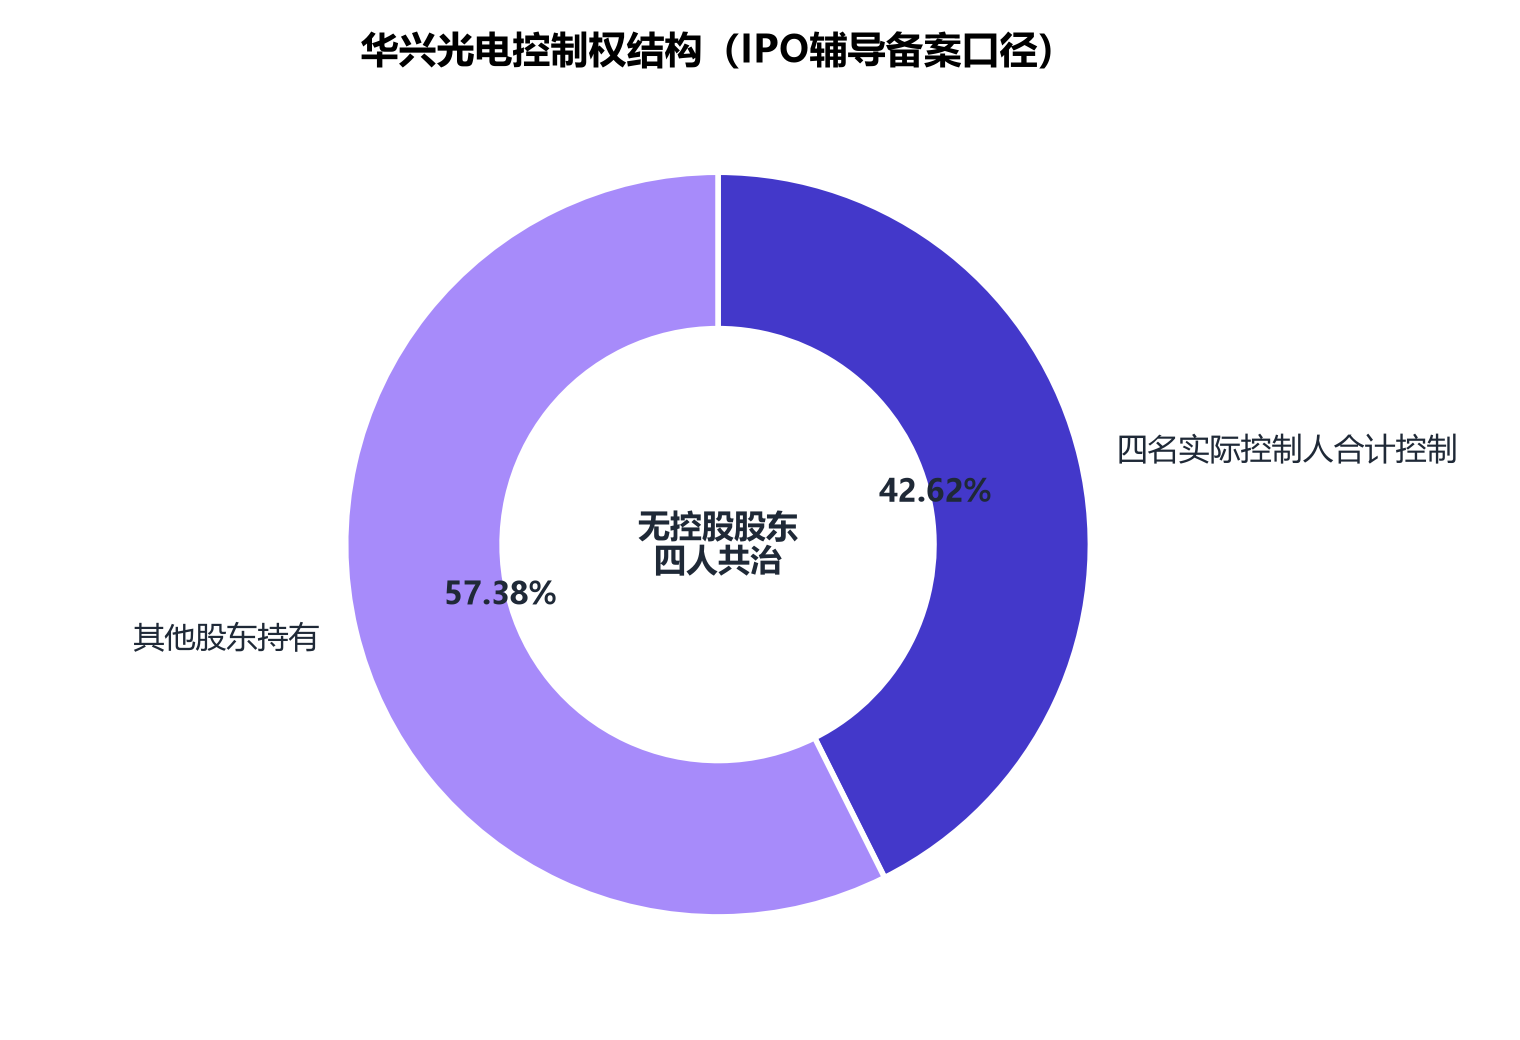
图表解读:四名实际控制人合计控制42.62%有表决权股份,其余57.38%分散于其他股东。公司无控股股东,控制权依赖团队集体决策而非单一主体。
审核关注点:三个绕不开的问题
以现有公开信息推演,这家公司未来在审核环节大概率要正面回答三个问题。
第一,控制权稳定性。四名实控人合计42.62%、无控股股东,审核通常会要求说明:四人之间是否存在一致行动安排或表决权委托、意见分歧时如何形成决议、上市后如何防止控制权变动。这既是合规问题,也是治理有效性问题。
第二,业务独立性。外延片处于产业链中游偏上,客户是光芯片厂。如果客户同时自建MOCVD产线(源杰科技、光迅科技、长光华芯、华工科技均已搭建自有产线),那么"客户自制"与"对外采购"的边界在哪里、公司的不可替代性来自哪里,需要清晰的答案。
第三,周期与产能的匹配。外延片是重资产环节,单条产线投资超10亿元、建设到投产18至24个月。这意味着产能决策必须在需求高点做出、在需求波动中兑现。当前AI算力带来的紧缺窗口有多长,直接决定新增产能的回报周期。
需要强调:辅导备案阶段公司尚未披露营业收入、净利润、毛利率与客户结构,上述判断均基于公开行业信息与备案文本,不构成对公司业绩的任何推测。
结语:最难的一环,往往也是最值钱的一环
把这家公司放进当下光通信的坐标系里,它的特殊性在于"位置"而非"规模"。
它不做光模块,不做激光器芯片,只做那层长在衬底上的外延膜——外延片。这层膜决定了激光器的波长、效率与寿命,也长期被IQE、联亚光电等海外厂商垄断。当InP基激光器出现超过30%的供给缺口、当英伟达为锁定产能向两家供应商各投20亿美元,产业链上最紧的一环,价值就会被重新定价。
华兴光电的十年路径也颇有标本意义:从中科院成果转化项目起步,成为国家专精特新"小巨人",2025年拿到华泰紫金超亿元投资、进入江苏省上市培育计划,2026年获评省级先进级智能工厂,同年10月签署辅导协议。它的资本化路径不是从一级市场直接冲刺IPO,而是先走区域股权市场(2017年挂牌、2023年摘牌)、再做股改、再进培育库、最后启动辅导。
这条路慢,但每一步都踩在实处。
接下来的看点有两个:一是四人共治的控制权结构能否顺利通过审核问询;二是在AI算力驱动的这轮紧缺周期里,公司能否把"国内最大外延片平台"的技术定语,换成可持续的营收与利润。