近日,聚时科技获得数亿元人民币C轮融资,本轮融资由吉力创投、上海科创投集团(上海科创)、日联科技、益华资本、财通资本共同投资。这家聚焦半导体缺陷检测设备的工业AI公司,再次获得产业资本加注。在AI芯片制造良率管控日益严苛、量检测设备国产化率长期徘徊在个位数的背景下,这笔融资不仅是企业层面的资本事件,更折射出半导体量检测赛道正在发生的结构性变化:需求扩容、国产替代窗口打开,而AI技术正成为国产设备突围的关键变量。
产业资本连续追投,融资节奏持续升级
拆解这轮融资,有两个值得关注的细节。其一,投资方阵容兼具产业属性与资本属性。本轮投资方包括财通资本、益华资本、日联科技(688531)、上海国投旗下上海科创、吉力创投等,构成覆盖产业基金与上市公司的组合。其中日联科技是国内X射线智能检测装备领域的上市公司,其主业与缺陷检测技术同源,此次入股意味着产业链上下游的深度绑定;上海科创背靠上海国投,则体现了地方国资对半导体设备自主可控方向的持续加码。
其二,多数投资主体来自聚时科技原有股东关联基金。据公开信息,本轮大部分投资人是来自聚时科技既有股东相关基金,这是公司继2025年B轮融资以来的连续产业资本升级。回溯融资轨迹,2025年10月,聚时科技完成数亿元人民币B轮股权融资,投资方为上海国投旗下上海科创集团、松江国投、绍兴越城区集成电路产业基金等机构,更早之前还获得北京集成电路尖端芯片基金、老股东华成创投、华源投资等投资;B轮资金主要用于加速产品技术迭代、扩充半导体设备制造产线与产能。自2025年10月B轮到本轮C轮,相隔约一年,且上海科创体系连续出现在两轮投资方名单中。在一级市场普遍趋于谨慎的环境下,这种节奏传递出明确信号:老股东对公司业务进展持续认可,产业资本愿意以接续加码的方式,押注半导体检测量测赛道的长周期成长。据财联社创投通—执中数据,以2026年11月为预测基准时间,聚时科技后续2年的融资预测概率为79.52%,资本端的延续性预期较为明确。
从公司基本面看,聚时科技成立于2018年3月,聚焦工业AI及精密检测仪器设备产品研发,定位通过尖端AI技术赋能集成电路等高端制造,产品包括国产替代的半导体检测量测高精度设备、半导体AI良率分析系统、半导体AI解决方案及AI工业控制器等。公司总部位于上海松江区,在上海松江、浙江绍兴建有晶圆无尘车间,并在深圳、长沙、绍兴设有研发分中心。创始人兼CEO郑军为哈尔滨工业大学博士,曾任职于美国贝尔实验室。
技术团队是这家公司的核心底牌。据介绍,聚时科技核心成员来自全球一流研发机构或半导体设备公司,具备丰富的图形图像、光刻、检量测系统设备经验,在大规模深度学习、高精度光学、微纳精密机构运控等领域拥有跨界能力和技术积累。这一履历结构与量检测设备的技术本质高度契合——该赛道需要的正是光学、算法与精密机械的交叉能力,而AI算法能力恰是国产品牌与国际巨头拉开差异化竞争的关键抓手。
半导体制造的“眼睛与标尺”
聚时科技所在的量检测设备赛道,是半导体设备中技术壁垒最高、国产化程度最低的环节之一。量检测设备被称为芯片制造的“眼睛”与“标尺”,负责检测晶圆表面缺陷、量测关键尺寸偏差与套刻误差,是晶圆制造良率控制的核心环节,在全球半导体制造设备市场中占比约15%,仅次于光刻、刻蚀与薄膜沉积设备。从价值量看,该类设备在半导体设备中占比达到11%,盈利水平尤为出色——2023财年全球龙头KLA净利率高达32%,明显优于应用材料、泛林等半导体设备龙头。
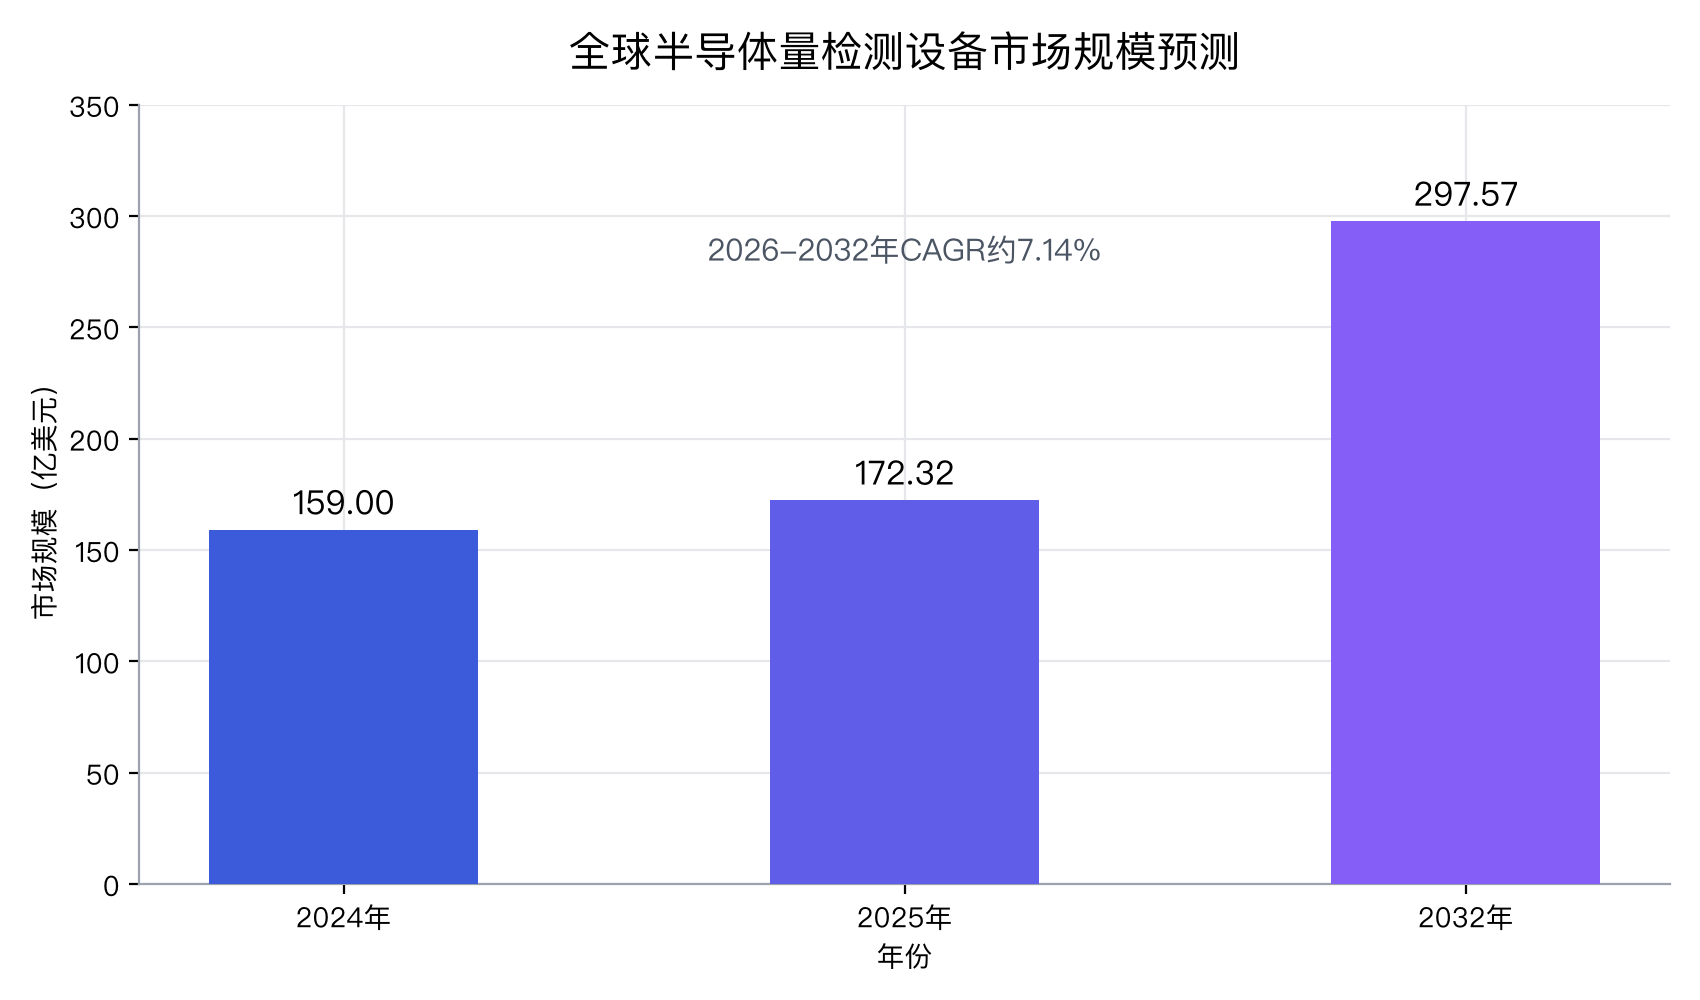
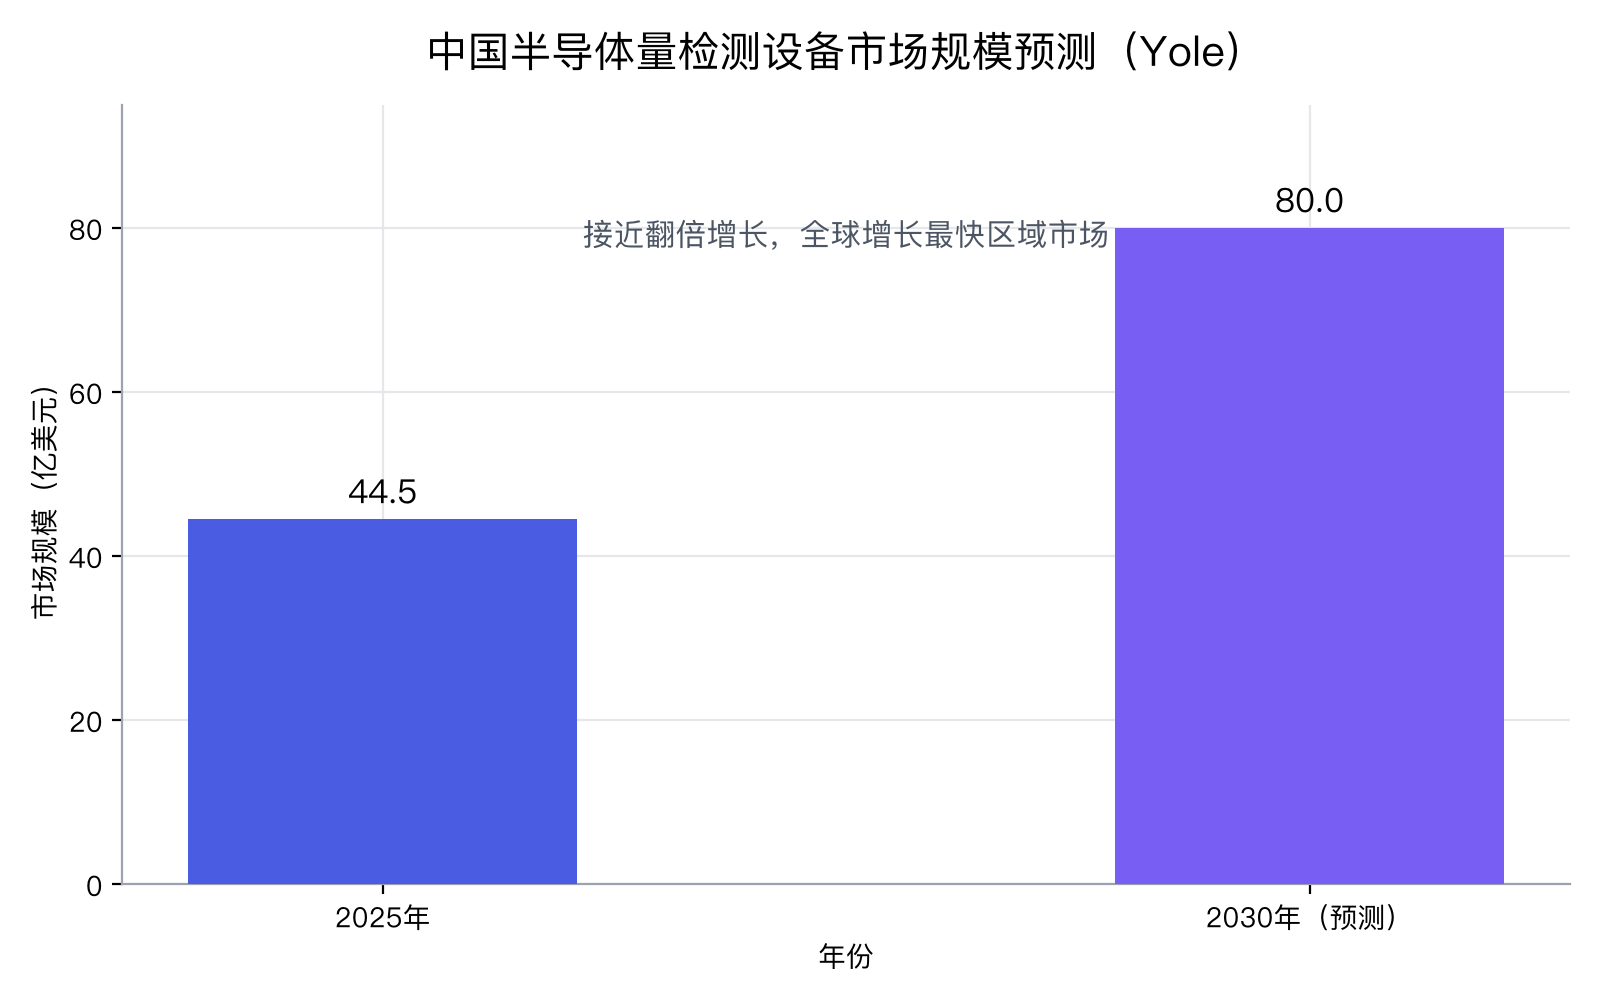
市场规模正随先进制程与先进封装的双重驱动持续扩容。据QYResearch统计,2025年全球半导体检测和量测设备市场规模达172.32亿美元,其中中国大陆市场规模55.81亿美元,占全球比重32.39%;预计至2032年全球市场规模将增长至297.57亿美元,2026至2032年行业年复合增长率为7.14%。另据国海证券测算,2024年、2025年全球半导体量检测设备市场空间分别为159亿美元、196亿美元,中国大陆分别为55亿美元、68亿美元;华西证券则预计2024年中国大陆量检测设备市场规模将达292亿元人民币。Yole数据显示,2025年国内半导体量检测设备市场规模已达44.5亿美元,预计到2030年将突破80亿美元,实现接近翻倍的增长,是全球增长最快的区域市场。
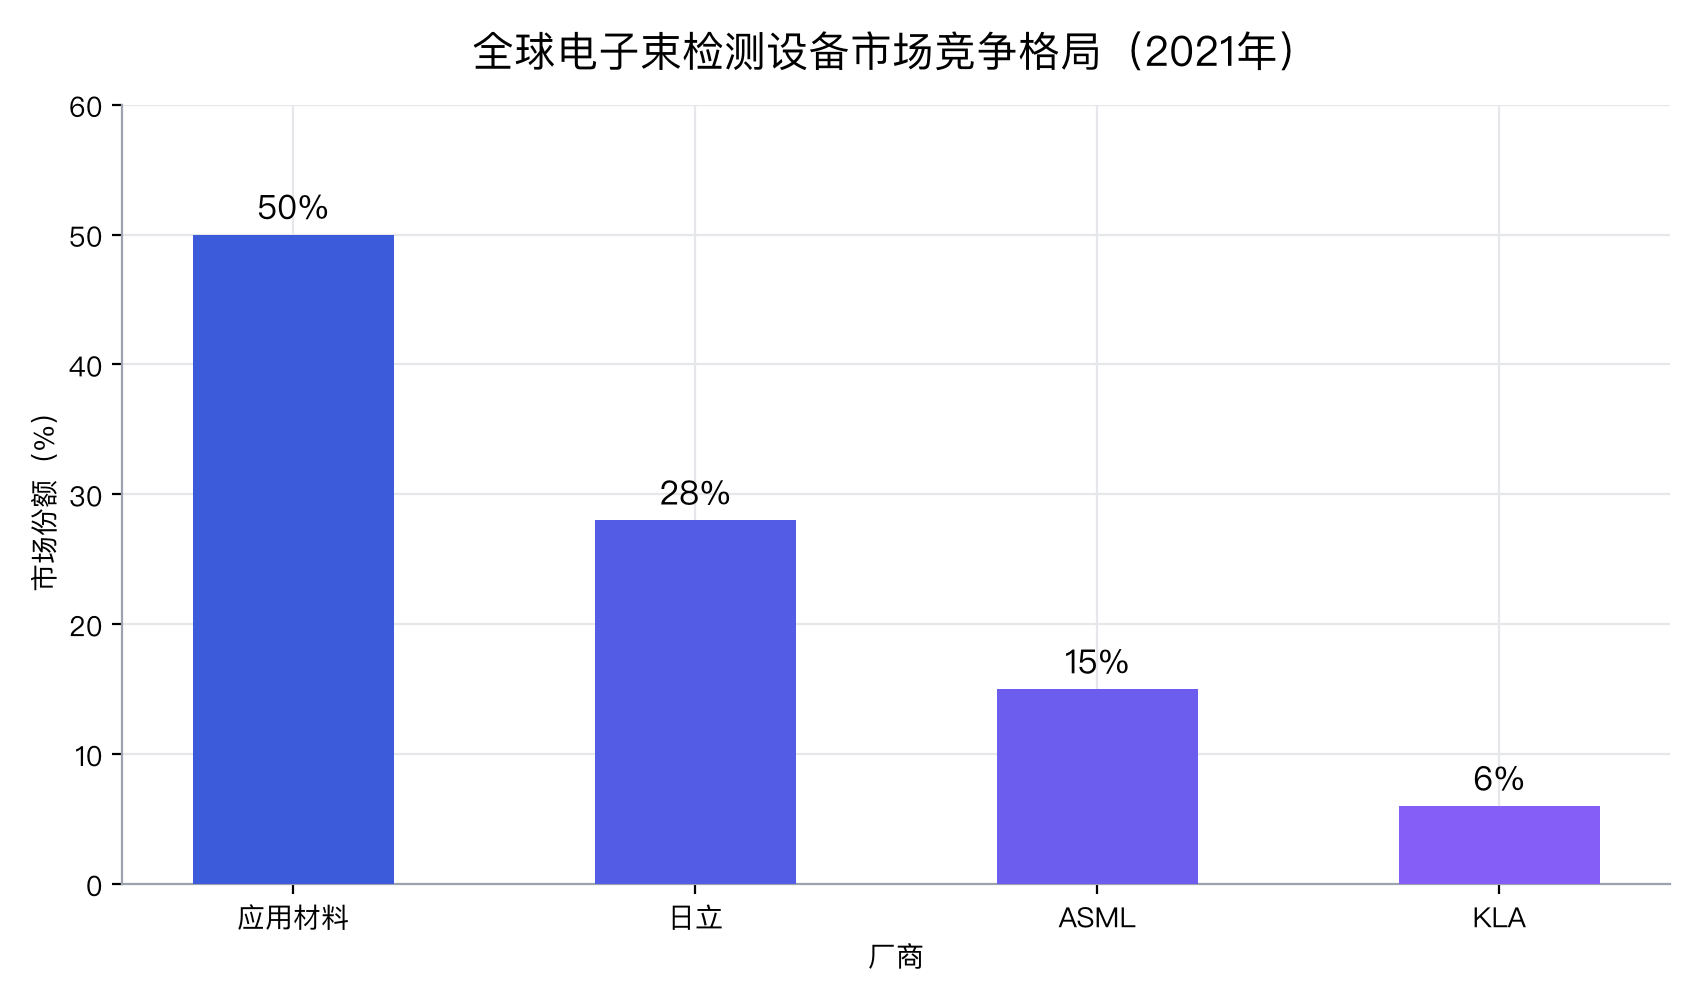
与广阔市场形成鲜明对比的,是高度集中的竞争格局。全球范围内,KLA在半导体量检测设备领域一家独大:2020年市场份额高达51%;据VLSI统计,2023年全球量检测设备行业CR5超过84%,KLA市占率达55.8%;按近年口径,KLA以近48%的市占率稳居行业第一,叠加应用材料、日立、ASML等企业,头部外资厂商合计占据全球九成以上市场份额。电子束检测细分领域同样集中,2021年应用材料、日立、阿斯麦、KLA的全球市占率分别为50%、28%、15%、6%。
国产阵营的份额则明显偏低。量检测设备长期是前道国产化率最低的环节之一——整体国产化率不足10%;中科飞测、上海精测、睿励科学三家本土厂商2022年营收合计7.46亿元,对应市场份额不足5%,远低于去胶机、刻蚀设备、薄膜沉积设备等环节。在国内半导体设备整体国产化率由2020年前后不足10%提升至2025年约35%的大背景下,量检测设备与涂胶显影设备、光刻机并列,成为半导体设备自主可控的重点攻坚领域。
AI时代的良率焦虑
需求侧的结构性变化,是本轮国产检测设备加速导入的根本推力。
首先是先进制程带来的检测强度陡增。中科飞测董事长陈鲁给出过一组直观测算:7纳米及以下节点的制造工序超过1000道,若每道工序良率为99.5%,最终良率仅为0.66%。“先进制程对良率的要求近乎‘零容忍’”,这意味着量检测不再是辅助环节,而是贯穿制造全流程的核心保障。据爱建证券分析,先进制程节点迭代使每代检测步骤较上代增加约30%,检测范围从表面缺陷扩展至埋藏缺陷和EUV光刻重复性缺陷。
其次是AI芯片让“良率”的价值量级被重新定价。摩根士丹利报告指出,在计算裸片、HBM与先进封装产能都稀缺的当下,一颗缺陷裸片进入昂贵封装,可能同时浪费多项高价值资源;测试开始保护稀缺产能转化为收入的效率,其支出相对晶圆厂设备支出的比例将由2020至2024年的5.8%升至2026年的8.5%。当AI芯片越昂贵,良率就越值钱,检测设备的战略地位随之抬升。中科飞测在HBM封装检测领域的市占率已超70%,深度受益AI算力爆发带来的扩产需求。
技术路线层面,AI与检测设备的融合已成行业主流方向。早在2021年,应用材料便推出基于大数据和人工智能的ExtractAI技术,从高端光学扫描仪产生的数百万个信号中迅速辨别降低良率的缺陷,仅凭对千分之一样品的检测即可描绘所有潜在缺陷特征。国内同行亦在快速跟进:中科飞测将人工智能和大数据技术应用于质量控制数据,形成良率管理系统、缺陷自动分类系统、光刻套刻分析反馈系统等软件产品,构建设备与智能软件相结合的良率管理闭环,其缺陷自动分类系统为客户节省了80%以上的人工手动复判工作量;精测电子的电子束缺陷检查系统低能电子束分辨率低至1.4纳米,每小时可采集6000张缺陷图像,结合深度学习算法实现热点缺陷自主检测。韩国AI企业SemiAI的实践则展示了AI分析的上限:在数千片晶圆数据中建立并验证超过300万条假设仅需4小时,若由人工逐一确认则需数月时间。
这正是聚时科技这类以AI起家的设备商的切入点:以大规模深度学习与高精度光学的交叉能力切入缺陷检测,用算法优势对冲与海外巨头在设备积淀上的差距。行业观察认为,AI芯片的异构集成架构与海量存储单元让故障检测难度倍增,传统测试方法覆盖率不足,而AI驱动的检测与分析正在成为破解良率瓶颈的关键工具。智现未来与晶合集成联合打造的AI智能体良率管理项目已斩获行业“良率提升奖”,将AI下沉至产线成为头部晶圆厂的共同选择。
国产阵营的窗口与硬仗
对聚时科技而言,机遇与挑战同样清晰。
机遇在于窗口期的确定性。在出口管制升级背景下,KLA在中国大陆业务可能受到冲击,本土晶圆厂正加速国产设备导入,量检测设备有望迎来国产替代最佳窗口期。国产阵营的进展正在兑现:中科飞测已构建光学、电子束、X光三大技术路线,覆盖13大系列设备,第2000台集成电路质量控制设备正式出机,2026年9月末合同负债达14.30亿元,九个月增长153.01%;精测电子半导体量检测设备实现前道制程、先进封装、后道检测的全领域覆盖,性能达到国际先进水平;同类公司埃芯半导体亦完成近10亿元B+轮融资,从2023年首台晶圆量测设备交付到2026年累计出货突破百台。资本市场对这一赛道的定价同步抬升——中科飞测近一年股价涨幅超170%,市值突破720亿元。
挑战在于国际巨头的护城河依然深厚。量检测设备具有极强的客户认证壁垒:设备进入晶圆厂后需与具体工艺、材料和生产参数配合,并通过长期运行验证可靠性,制造商更换检测设备可能需要重新调整测量方法及工艺控制流程。KLA凭借明场、暗场图形晶圆检测、无图形晶圆检测、掩膜检测及量测各子环节的完整布局,构筑了极高的客户验证壁垒。国产量检测设备要从单点突破迈向全工艺链条协同替代,仍需在先进制程验证、产品线宽度与产线数据积累上持续投入——这恰恰解释了产业资本为何选择在C轮连续追投:设备国产化是一场以年为单位的长跑,充足的资本弹药与产业资源协同,是穿越验证周期的必要条件。
对聚时科技来说,本轮融资后的关键命题,是将AI算法能力转化为晶圆产线上的批量交付与复购。当检测步骤每代增加约30%、检测对象从表面延伸至埋藏缺陷,检测设备的迭代速度前所未有地加快,算法驱动的后发者反而可能在新品类上实现换道超车。量检测这条“眼睛与标尺”的赛道,正在迎来属于国产设备商的最佳机遇期,而AI,是这张入场券上最值得下注的筹码。