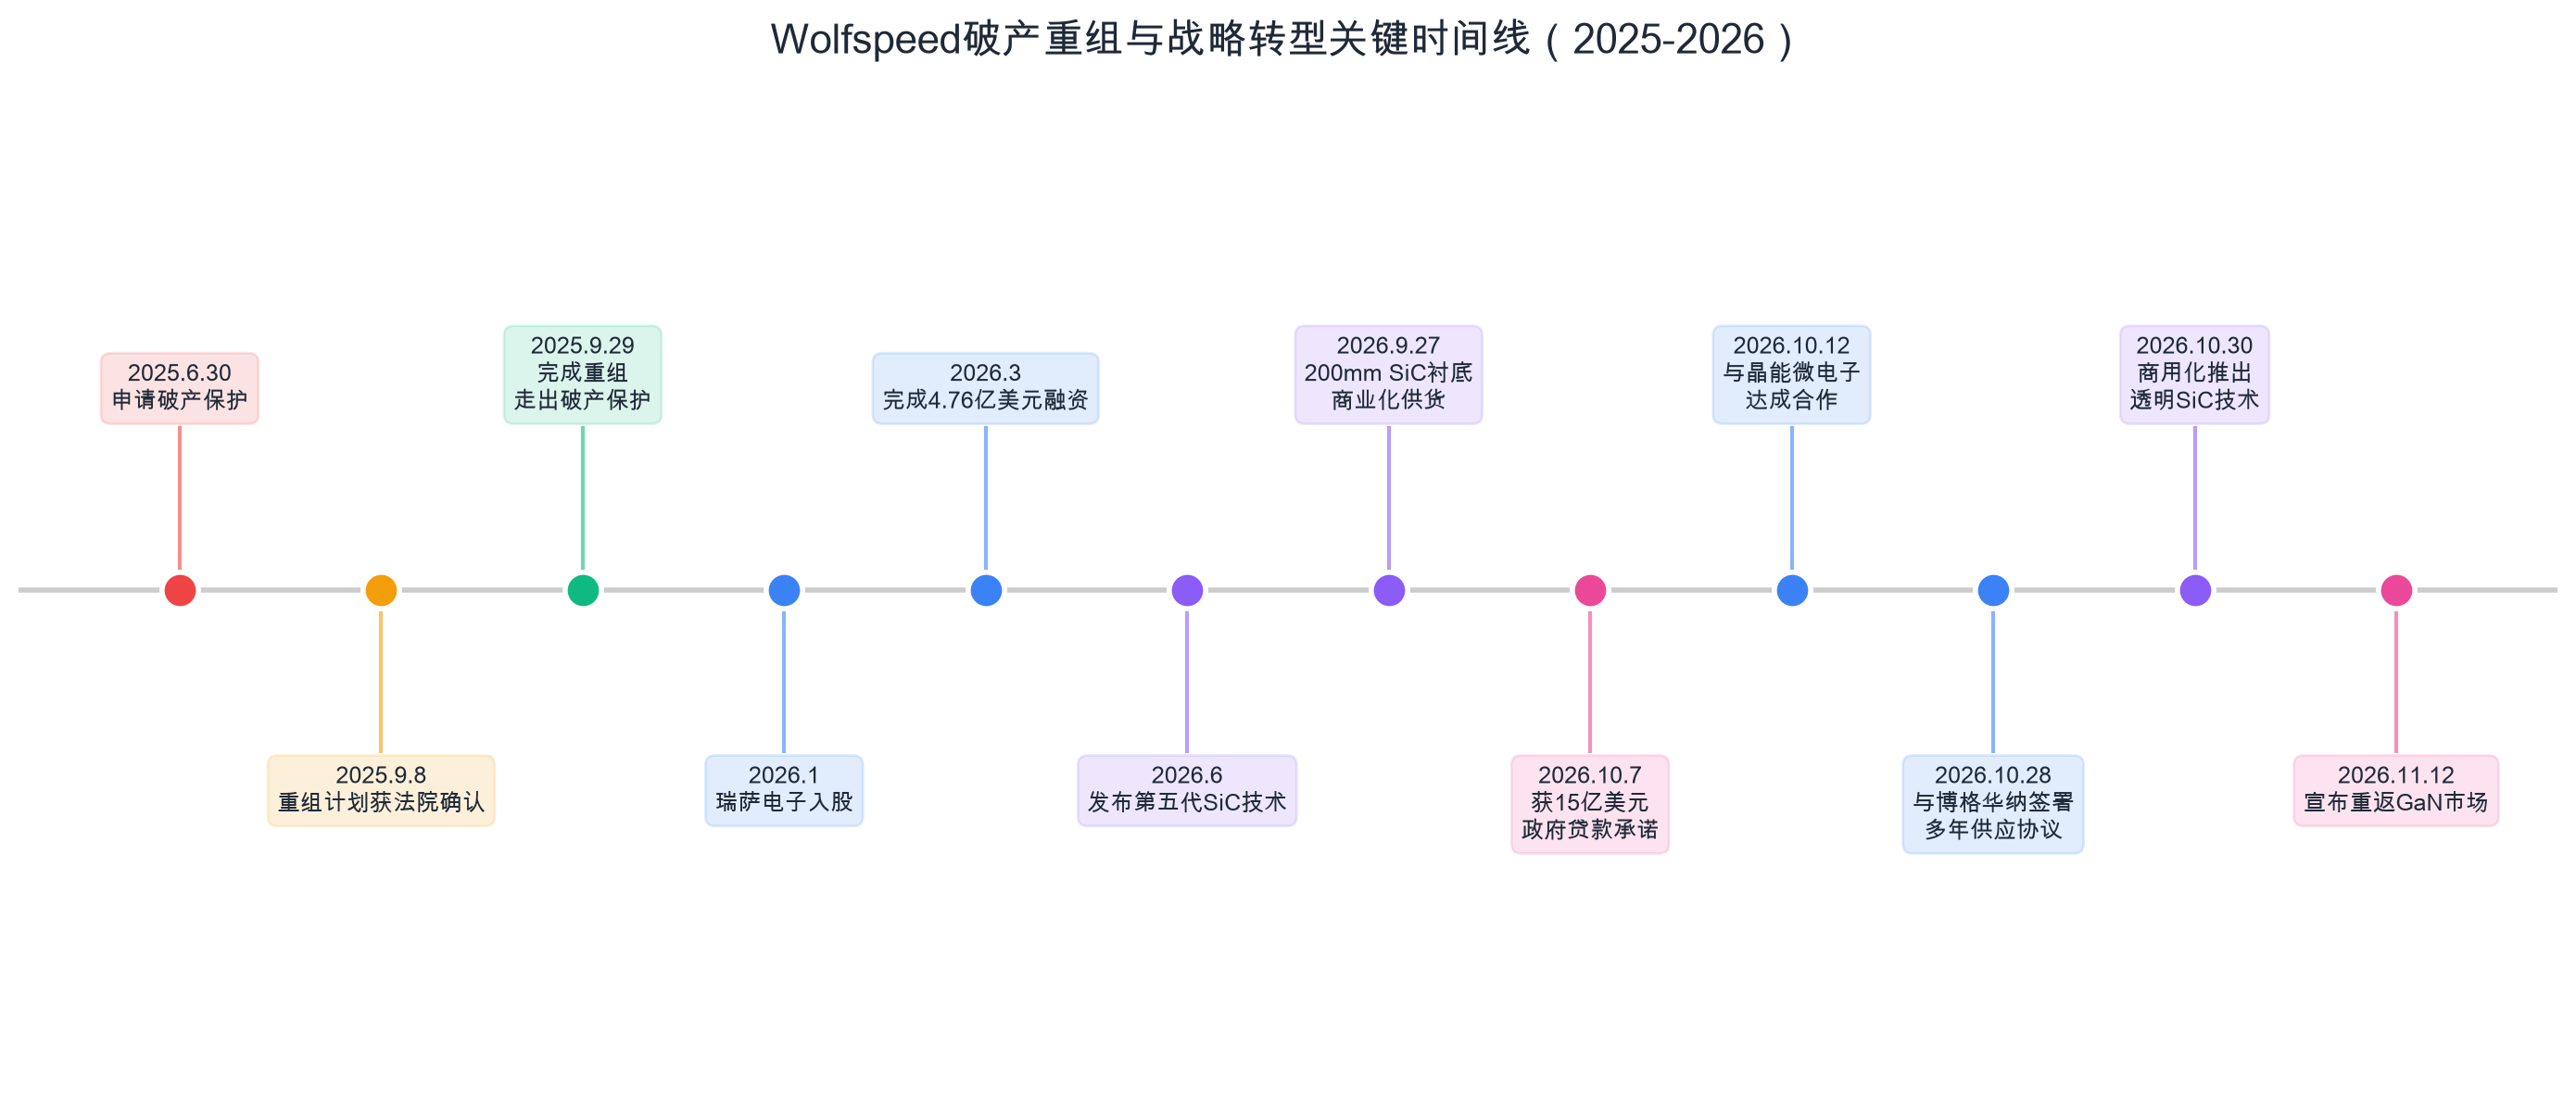
11月12日,德国慕尼黑电子展(Electronica 2026)现场,Wolfspeed首席执行官Robert Feurle向媒体宣布了一项战略转向:这家美国碳化硅巨头将重新进入氮化镓(GaN)市场,以垂直整合模式拓展硅基氮化镓(GaN-on-Si)功率器件业务,初期瞄准650V以下低压应用。资金主要来自美国战争部战略资本办公室(OSC)最高15亿美元的有条件贷款承诺。
对于一家刚刚走出破产保护仅一年的公司而言,这一决策既是一次技术路线的重新选择,更是一场关乎生存的豪赌。
从破产边缘到重获新生
Wolfspeed的前身是1987年成立的Cree,2021年10月正式更名为Wolfspeed,将全部筹码押注在碳化硅(SiC)上。作为全球碳化硅衬底市场的长期霸主,Wolfspeed一度占据超过60%的市场份额。
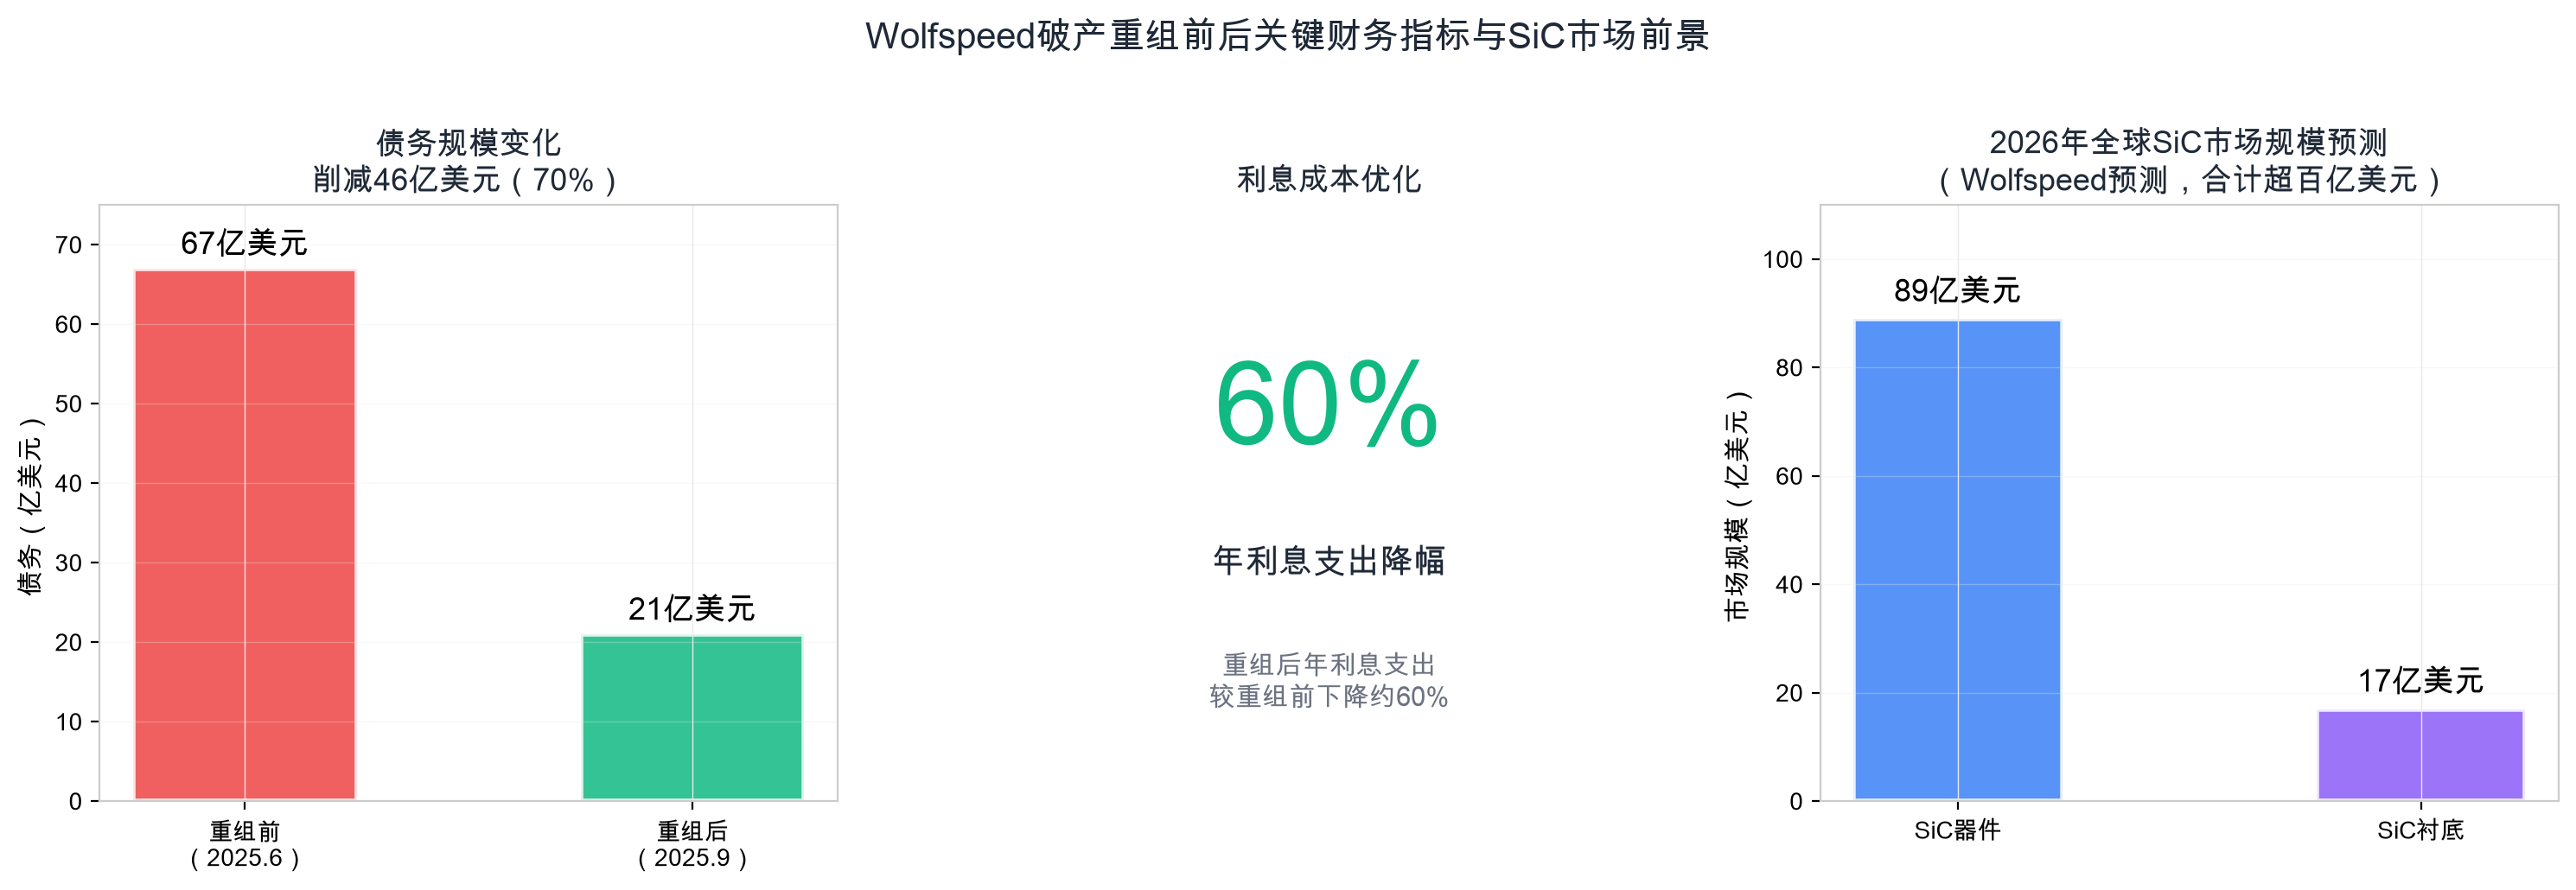
然而,激进扩张埋下了隐患。为抢占8英寸衬底和车规级产能,Wolfspeed斥资65亿美元建设全球碳化硅产能,核心是位于纽约州莫霍克谷的全球首座200毫米碳化硅晶圆厂。赌注的前提是电动汽车需求将按计划爆发,但EV的普及并未按计划消化掉产能。叠加《芯片法案》约7.5亿美元补贴延迟到位、中国厂商低价冲击,公司债务一度累积至约67亿美元。2025年6月30日,Wolfspeed向得克萨斯州南区破产法院申请第11章破产保护,此前其股价已从最高的140美元一路跌至个位数。
反转比多数人预想的更快。凭借“预先打包”重组方案,Wolfspeed仅用91天便走完流程:重组累计削减债务约46亿美元,降幅约70%,剩余债务约21亿美元,年利息支出下降约60%,8英寸碳化硅晶圆厂等核心资产得以完整保留。
重生后的Wolfspeed迅速获得产业资本、公开市场和政府三方接力背书。2026年1月,瑞萨电子通过股权发行正式入股;3月,公司完成约4.76亿美元新一轮融资;10月7日,美国战争部通过战略资本办公室出具最高15亿美元、期限30年的有条件贷款承诺。根据拟议条款,Wolfspeed须向国防部发行认股权证,后者可按约购买公司完全稀释后至多7.5%的股权。
重返GaN:AI数据中心打开第二增长曲线
Wolfspeed此次重返GaN市场,核心驱动力来自AI数据中心的爆发式需求。
单台AI服务器功率器件价值量达传统服务器的3至5倍。与此同时,硅基器件在高压应用中已显露疲态——连接电网的固态变压器和储能系统等场景,硅器件已不再适用,为碳化硅留下可观的增长空间。而在芯片级供电层面,氮化镓的高频特性使其成为数据中心负载点电源(Point-of-Load)的理想选择。
Yole Group的研究进一步印证了这一趋势:功率GaN市场正经历从消费电子快充向数据中心的战略转移,AI热潮正在加剧对高效率电源系统的需求,数据中心与电信合计将在2025至2030年间实现53%的年复合增长率。
Wolfspeed的GaN战略呈现出鲜明的“聚焦”特征。Feurle明确表示,公司将采用单一大客户策略,目前正与数据中心运营商和人形机器人公司洽谈,预计由一家关键客户驱动开发,集中资源抢占高市场份额,现阶段不计划广泛开发多元化产品组合。他将于下周前往美国西海岸,与超大规模数据中心运营商讨论负载点电源应用。
值得注意的是,Feurle明确排除了与英诺赛科等中国厂商在高度商品化的快充市场正面竞争的可能性。这一取舍反映出Wolfspeed的清醒认知:避开红海,直击AI数据中心这一高增长、高壁垒的蓝海市场。
从技术储备看,Wolfspeed并非GaN领域的新兵。公司功率开发副总裁Guy Moxey透露,直到三四年前,Wolfspeed仍是全球最大的GaN器件生产商,当时为射频应用生产碳化硅基氮化镓(GaN-on-SiC)器件,积累了大量知识产权。即便今天,一旦客户确定订单,公司仍能确保在约12至18个月内实现量产出货。
垂直整合的赌注:与代工模式的路线之争
Wolfspeed重返GaN市场的另一个关键词是“垂直整合”,这一选择将其与主要竞争对手鲜明区隔开来。
当前美国GaN市场呈现三种技术路线:格罗方德(GlobalFoundries,GF)已获得台积电GaN技术授权,作为代工厂服务IC设计公司;安森美(onsemi)押注小尺寸晶圆的垂直整合GaN;而Wolfspeed则坚持从衬底到器件的全链条垂直整合。
Feurle对此的解释直指行业痛点:宽禁带半导体技术复杂度高,设计与制造工艺必须协同优化,外包生产不仅增加成本层级,还会在衬底供应上形成单一来源依赖。他特别强调,未来器件创新将大量发生在衬底与器件的界面——如低电阻率衬底和超结结构,依赖外部供应商可能使公司受制于人。
这一判断有其历史依据。台积电此前退出GaN代工服务,正是因为无法找到可持续的商业模式。Feurle认为,未来同时拥有技术和制造设施的垂直整合公司将成为赢家。
与英飞凌等综合型巨头相比,Wolfspeed的第二个差异化优势在于速度与敏捷性。作为纯功率半导体公司,Wolfspeed没有微控制器、软件等业务包袱,决策链条更短。
SiC与GaN双轨并行:从电网到芯片的全链条布局
重返GaN并不意味着放弃碳化硅主业。Wolfspeed正在构建双轨并行的产品矩阵,覆盖从电网到芯片的完整电力转换链条。
在碳化硅端,9月27日,Wolfspeed Premium高端200mm N型碳化硅衬底正式商业化供货,微管密度低于每平方厘米0.01个,整片晶圆微管不到3个。制造端,公司已停产全部6英寸产线,所有功率器件均改由纽约州莫霍克谷8英寸工厂生产。技术迭代方面,6月推出的第五代碳化硅技术为下一代1200V和750V应用带来显著性能跃升。
商业化落地加速:10月28日,公司与博格华纳签署多年期供应协议,支持其下一代800V碳化硅逆变器平台;10月12日,与晶能微电子达成合作,晶能新一代功率模块将优先导入Wolfspeed碳化硅裸芯片。
市场空间方面,据Wolfspeed自身预测,2026年碳化硅相关器件市场有望达89亿美元,衬底市场有望达17亿美元,合计超百亿美元。Yole预计2027年全球碳化硅功率器件市场规模为62.97亿美元,TrendForce预计2023年至2028年该市场复合年增长率高达25%。
竞争格局:强敌环伺下的突围难题
尽管战略路径清晰,Wolfspeed面临的竞争环境依然严峻。
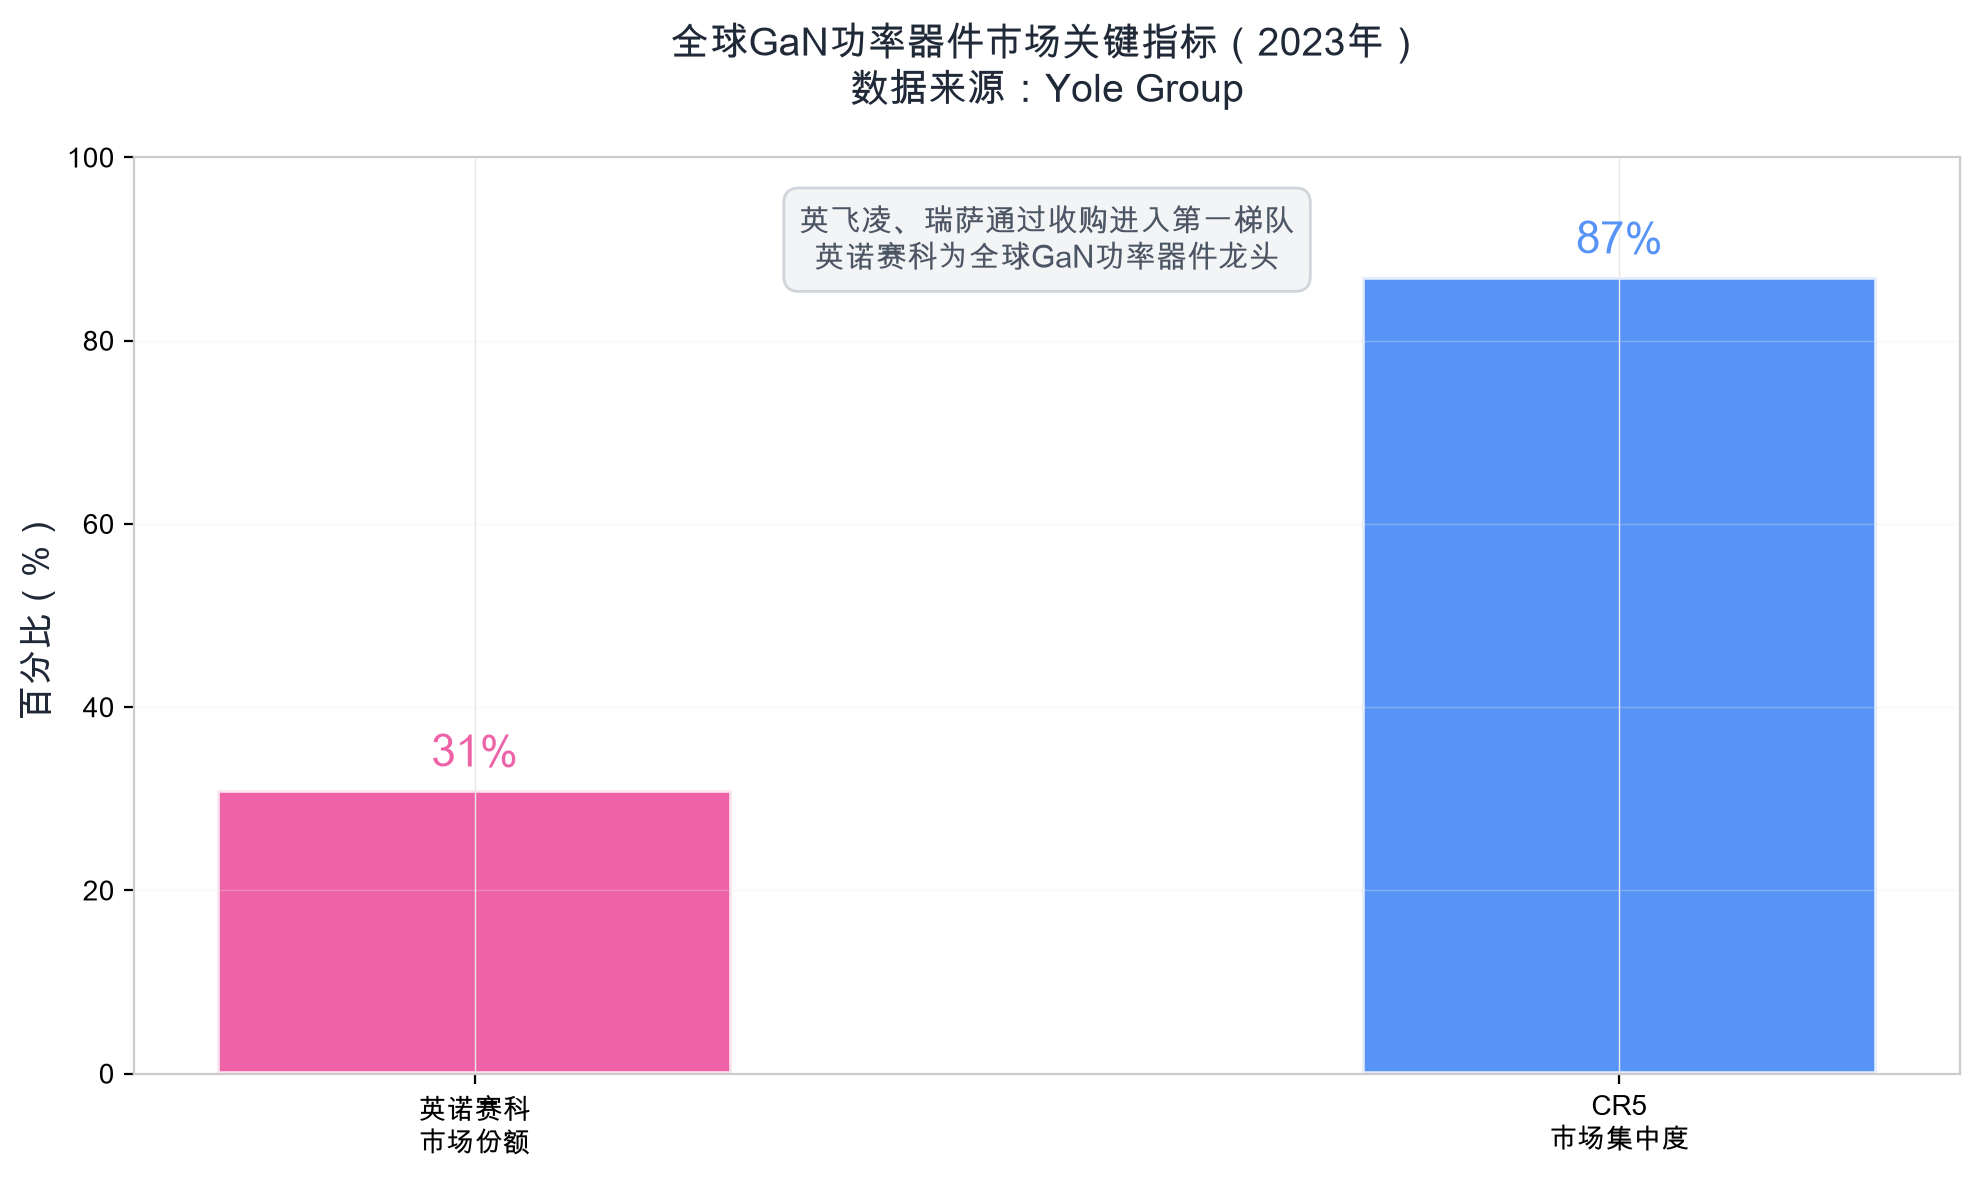
在GaN功率器件市场,根据Yole数据,2023年全球氮化镓功率器件市场CR5达到87%,其中英诺赛科占比31%。德国英飞凌、日本瑞萨电子分别通过收购GaN Systems、Transphorm进入第一梯队。英飞凌的威胁尤其直接——这家德国巨头不仅在碳化硅领域正面竞争,还在GaN端通过收购获得技术储备,且具备300mm晶圆工艺优化能力,正推动GaN成本趋近硅基器件。
中国厂商的崛起同样不可忽视。英诺赛科已成为全球GaN功率器件龙头,正向数据中心等高端场景延伸。而在碳化硅端,天岳先进、天科合达等中国企业已在2024年全球N型碳化硅衬底市场分别占据17%的份额,与Wolfspeed的34%形成直接竞争。
更深层的挑战在于财务压力。尽管完成破产重组,Wolfspeed最新财年第四季度的GAAP毛利率仍为负25%。15亿美元政府贷款虽为战略转型提供了资金保障,但属于有条件承诺,资金到位仍取决于尽职调查、最终协议签署及政府批准等前置条件。
风险与挑战:历史教训值得警惕
Wolfspeed的GaN战略中,最引人注目也最具争议的,莫过于单一大客户策略。
集中资源服务关键客户可以快速实现技术迭代和产能爬坡,避免在多元化产品组合中分散精力——对于一家刚从破产中恢复、资源有限的公司而言,聚焦是理性的选择。但风险同样突出:客户集中度极高意味着议价能力削弱,一旦唯一的大客户转向竞争对手或压价,Wolfspeed将陷入被动;AI数据中心的技术路线尚未完全定型,单一大客户的技术选择可能决定产品方向,存在路径依赖风险。
Feurle坦言,公司运营重心仍是推动第五代碳化硅MOSFET在主要客户处完成认证,而GaN的领军客户尚未最终确定。
从更宏观的视角看,Wolfspeed的转型折射出美国功率半导体产业的深层焦虑。在电动汽车需求不及预期、中国厂商快速崛起的双重压力下,美国企业正试图通过AI数据中心这一新赛道重建竞争优势。政府资本的深度介入——从《芯片法案》补贴到战争部贷款换股权——则凸显了功率半导体在国防与战略层面的关键地位。
然而历史经验值得警惕。Wolfspeed在碳化硅领域的困境,很大程度上源于对电动汽车需求爆发的过度乐观。如今,AI数据中心能否如期消化GaN产能,同样是一个未知数。正如行业分析所指出的:现在氮化镓的状况让人联想起EV热潮下碳化硅的状况——是对AI的投资持续下去,还是像EV一样失速?暂时无法将视线移开。
对于Wolfspeed而言,重返GaN市场是一场不能输的战役。破产重组解决了债务问题,政府贷款提供了资金保障,但真正的考验在于:能否在英飞凌、纳微、英诺赛科等强敌的夹击中,凭借垂直整合的技术优势和单一大客户的聚焦策略,在AI数据中心这一新战场站稳脚跟。答案,或许将在未来12至18个月内揭晓。