1. 聚焦AI算力与先进封装,奕成科技精彩亮相HIPI CHIPLET FORUM 2026
2. 立昂微增资至7.72亿 增幅约15%
3. 购地120亩!歌尔TGV玻璃基板产业项目落地佛山
4. 日月光、台积电接力扩产,先进封装为何扼住AI芯片“咽喉”?
5. 天玑汽车平台亮相半导体博览会 联发科夯实车载端云一体化AI底座
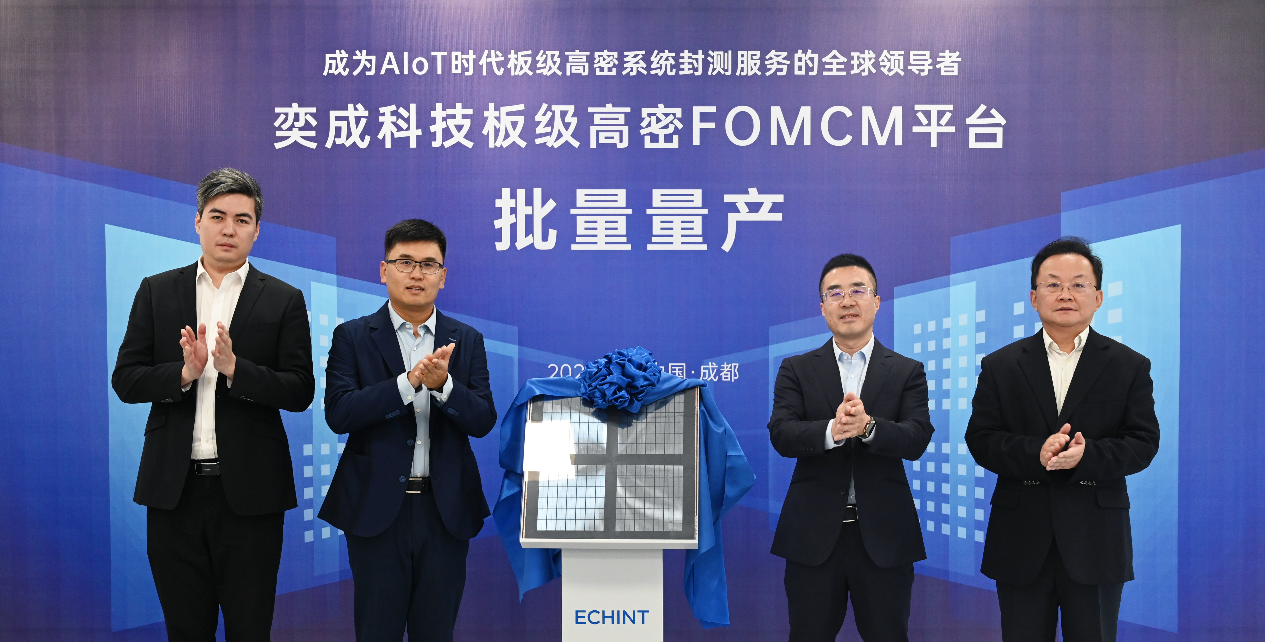
1. 聚焦AI算力与先进封装,奕成科技精彩亮相HIPI CHIPLET FORUM 2026
11月16日至17日,HIPI CHIPLET FORUM 2026顺利举办。论坛以“芯粒互联,智驱未来”为主题,汇聚全国芯粒产业链领军企业、头部研究机构、产业应用、投融资代表,凝聚行业共识,抢抓全球市场机遇,加速高性能芯片国产化进程。
作为板级高密系统封测服务的先行者,奕成科技董事长李超良受邀出席活动主论坛并发表主题演讲,同时,公司联合承办活动分论坛二“圆启方兴·封装赋能智算时代”,通过技术、产品展示等形式,展现公司在板级高密系统封装领域的技术布局与产业化进展。活动期间,公司CoPoS封装解决方案获评“HIPI HOT10 2026”,公司技术管理中心长吕敬荣获“HIPI Star 2026”荣誉。
从WLP到PLP 先进封装迎来新的技术演进空间
11月17日上午,奕成科技董事长李超良出席大会主论坛二,并以《化圆为方:AI时代先进封装的新空间》为题发表主题演讲,公司对AI算力驱动下先进封装技术演进趋势及产业化发展的思考。
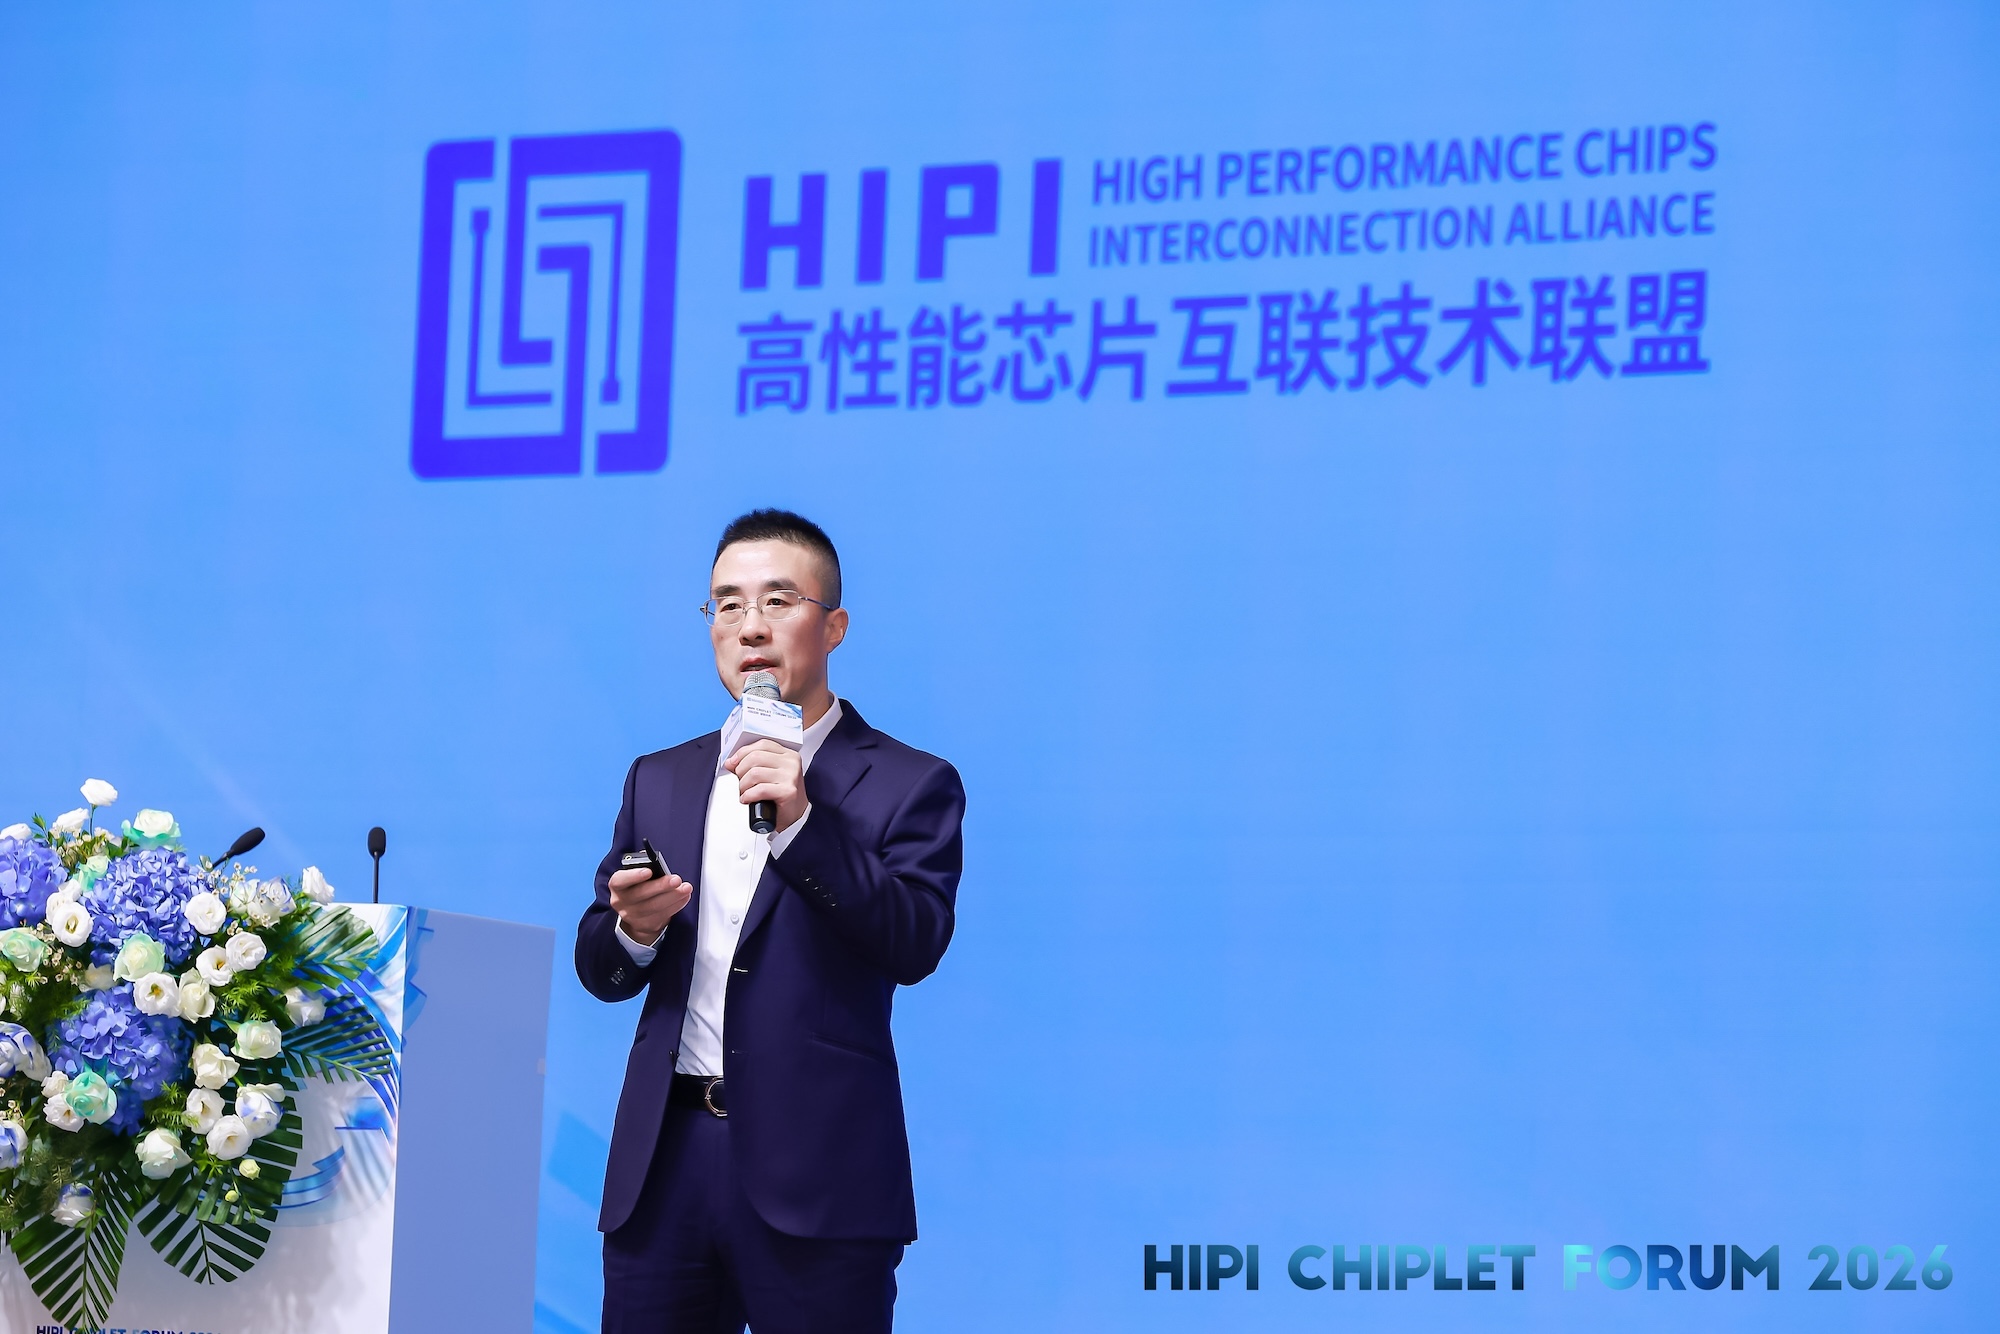
演讲从AI算力需求增长与半导体产业发展趋势出发,分析先进封装在提升芯片集成度、互连效率和制造成本优化方面的重要作用。董事长李超良指出,传统晶圆级封装(WLP)在面积和成本方面逐渐面临新的挑战,而板级封装(PLP)凭借更高的面积利用率和成本优势,为大尺寸、高集成度芯片封装提供了新的技术路径。
围绕板级高密系统封装产业化过程中面临的关键问题,董事长李超良从设备、材料、工艺三个维度展开分析,奕成科技在国产化配套、工艺突破及量产能力建设方面的阶段性进展。
产业链配套层面,公司持续推动设备、材料的国产化进程,当前设备国产化率达 70%、材料国产化率达 60%,聚力带动产业链上下游协同共进。
在工艺技术方面,公司围绕大面积封装翘曲控制、RDL均匀性、大尺寸Panel工艺窗口拓展及高密度RDL布线等关键环节持续攻关,推动工艺能力与产品良率不断提升,为板级高密系统封装规模化应用奠定基础。
对于未来的技术发展,董事长李超良表示,晶圆级封装与板级封装并非简单的替代关系,而将根据不同产品尺寸、集成密度及应用需求形成互补。随着大尺寸封装需求持续增长,510×515mm大尺寸载板将成为板级封装趋势,奕成科技期待与行业共建标准,推动中国大陆板级封装生态建设。
## 产品与人才获双重认可 彰显技术创新硬实力
本次论坛期间,奕成科技在产品技术创新与专业人才发展方面收获双项荣誉。
奕成科技CoPoS封装解决方案获评“HIPI HOT10 2026” ,该奖项体现了行业对公司CoPoS技术创新与产品应用价值的关注和认可,也体现了公司持续深耕板级高密系统封装领域的技术积累。
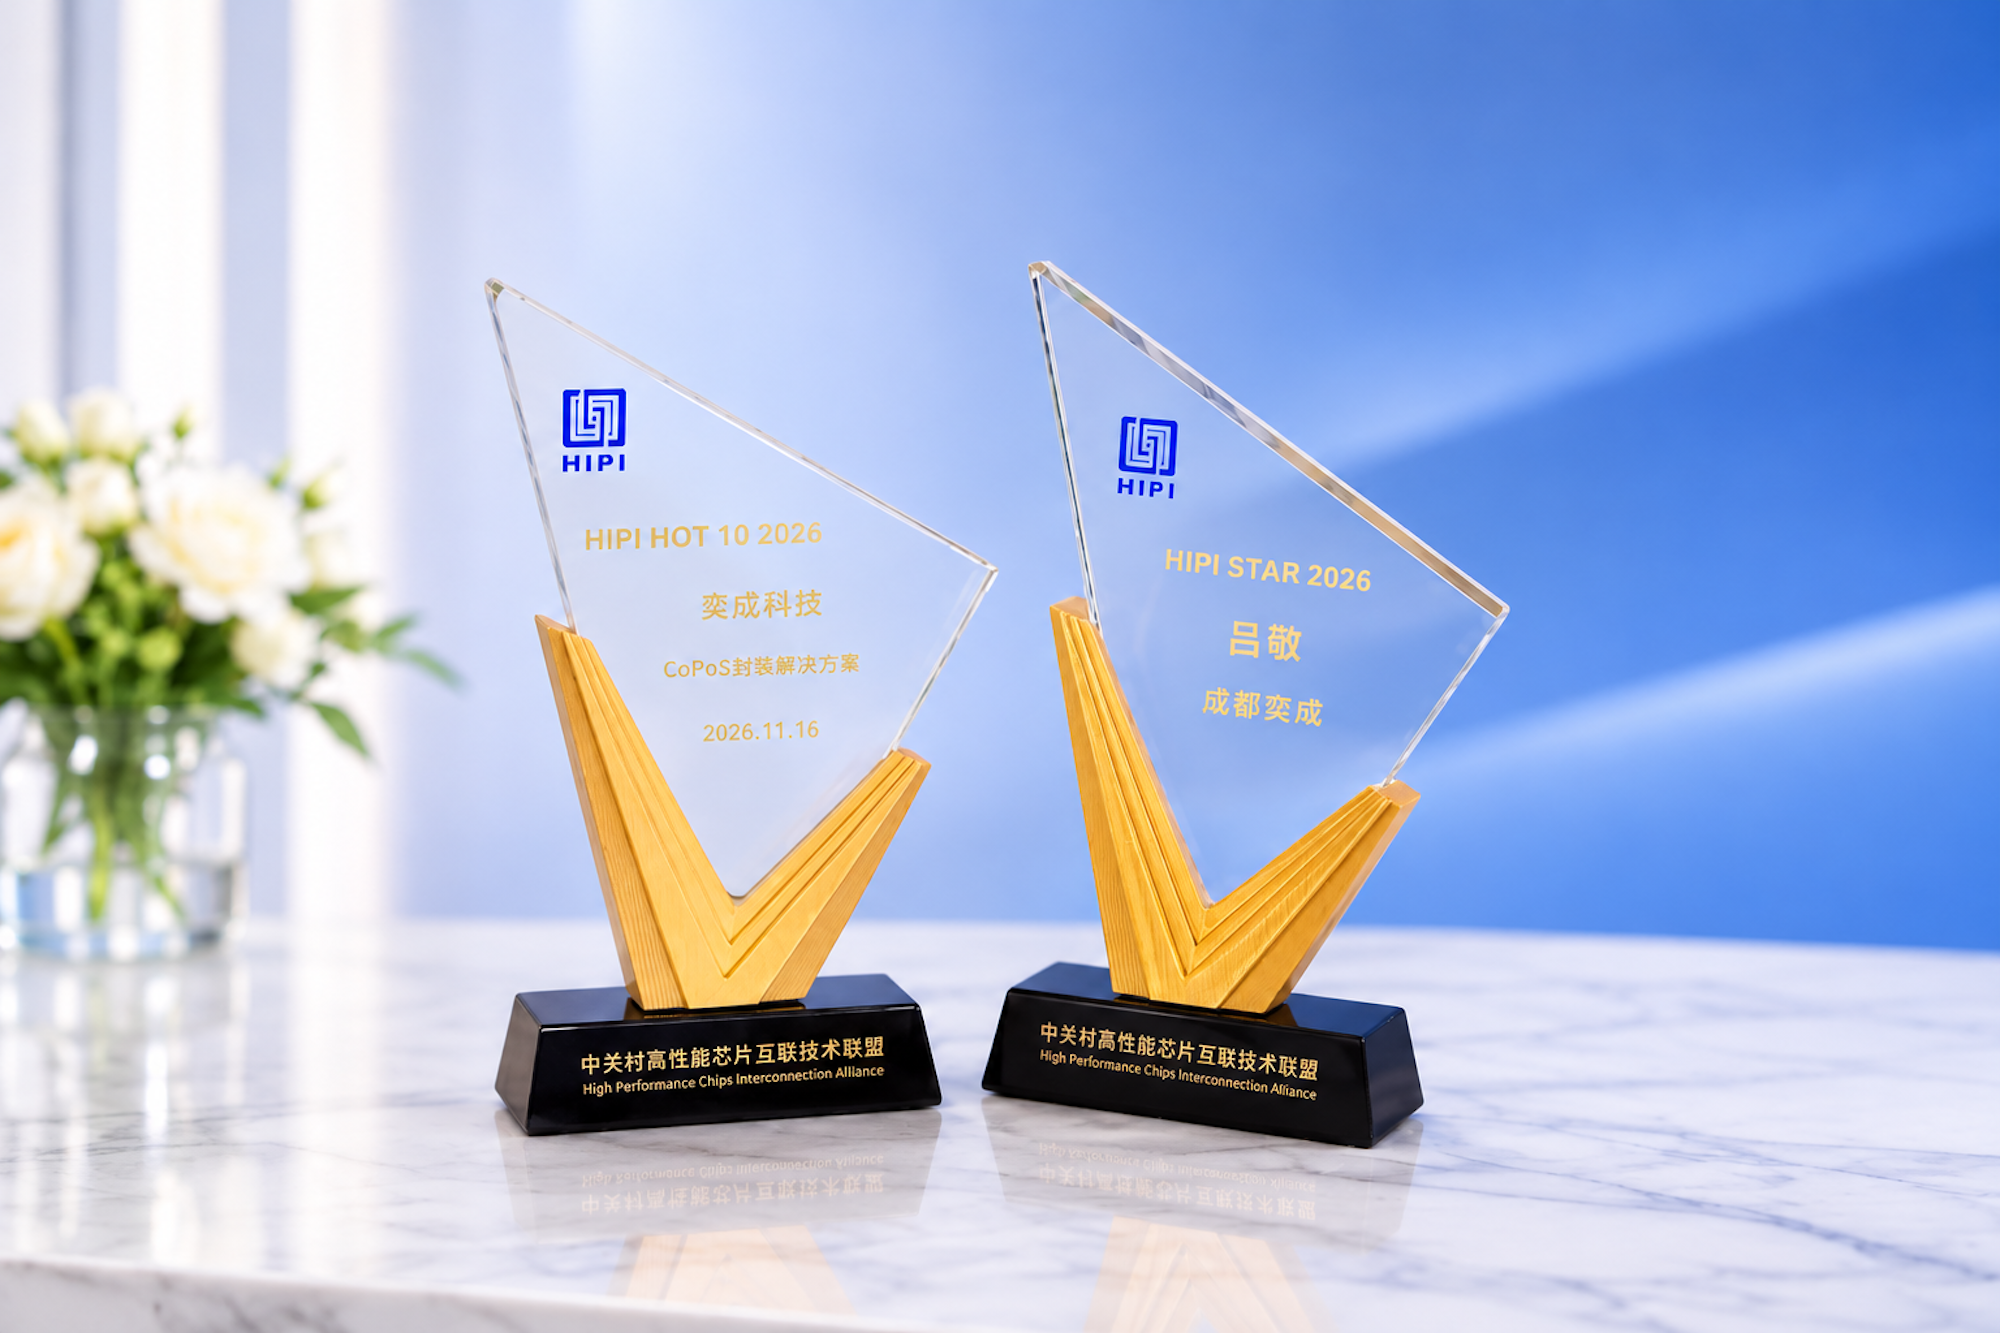
奕成科技技术管理中心长吕敬凭借在集成电路创新与成果转化方面的专业表现,荣获“HIPI Star 2026”奖项。这一荣誉既是对个人专业能力与行业贡献的肯定,也体现了公司对专业人才培养和技术创新的持续重视。
从产品技术成果到专业人才认可,双项荣誉展现了奕成科技在先进封装领域持续探索、深耕创新的积极成果。
## 联合承办专题分论坛 共探先进封装演进方向
活动期间,奕成科技联合承办的专题分论坛“圆启方兴·封装赋能智算时代”顺利举行。公司董事长李超良出席分论坛并发表欢迎致辞。随后,奕成科技技术管理中心长吕敬以“从CoWoS到CoPoS:AI算力驱动下封装技术的范式转移”为题进行。
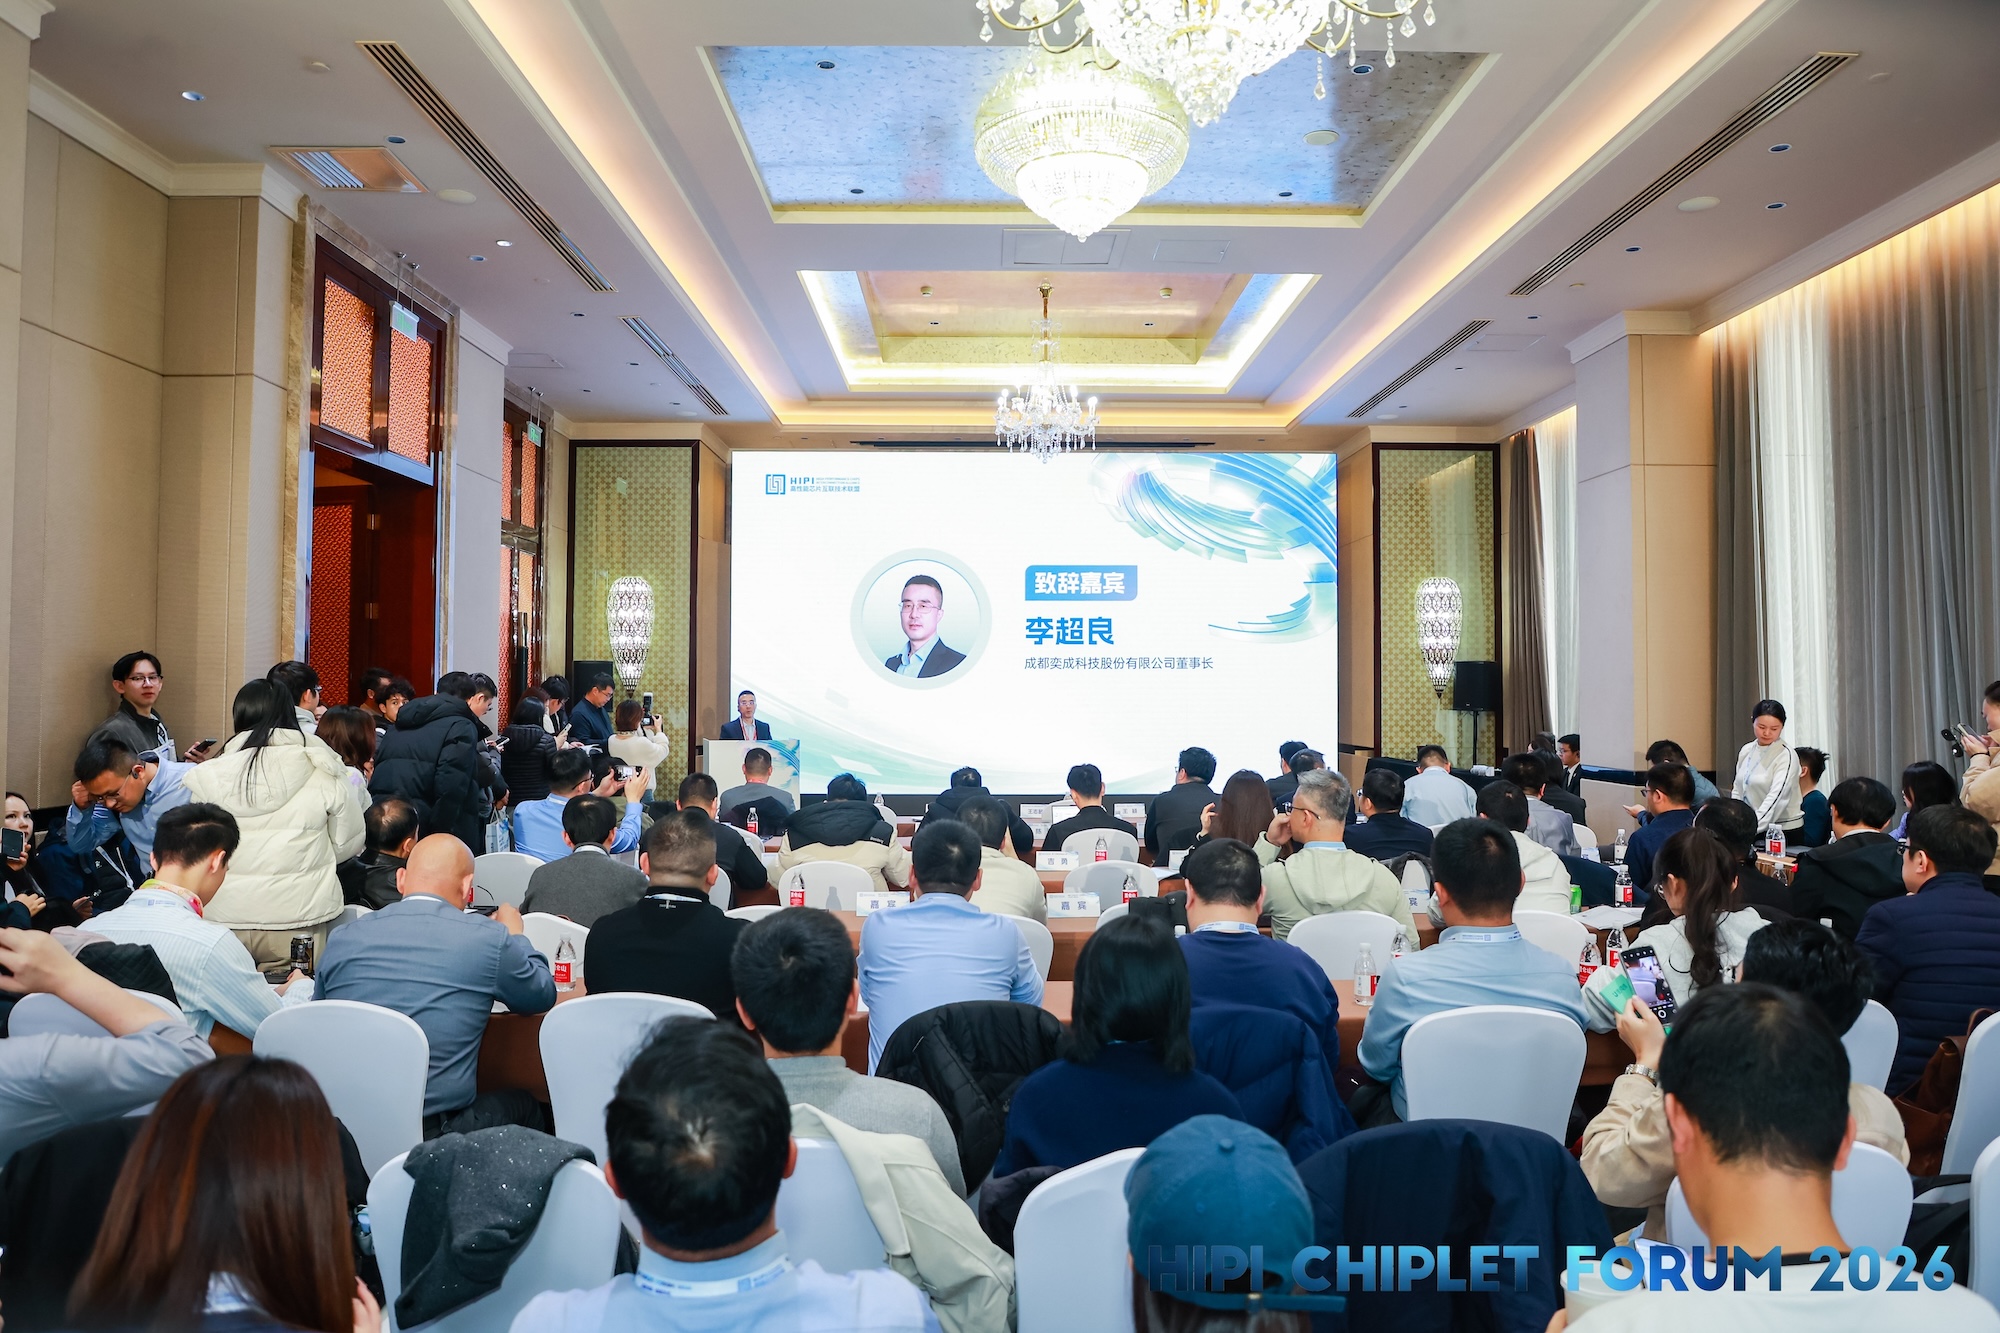
分论坛吸引了众多行业嘉宾、技术专家及产业链上下游代表到场参与,现场交流踊跃、座无虚席。与会嘉宾围绕先进封装技术路线、CoPoS技术创新及产业化应用等话题展开深入交流,充分体现出业界对AI算力时代先进封装技术发展与产业机遇的高度关注。
通过联合承办专题分论坛及参与主题交流,奕成科技与产业链上下游企业、行业专家共同探讨先进封装技术创新与产业协同,为行业交流与技术发展贡献实践思考。
## CoPoS方案亮相展区 展现板级高密系统封装技术成果
论坛期间,奕成科技携CoPoS先进封装技术成果亮相展区,向现场行业嘉宾展示公司在板级高密系统封装领域的技术布局与产品进展。
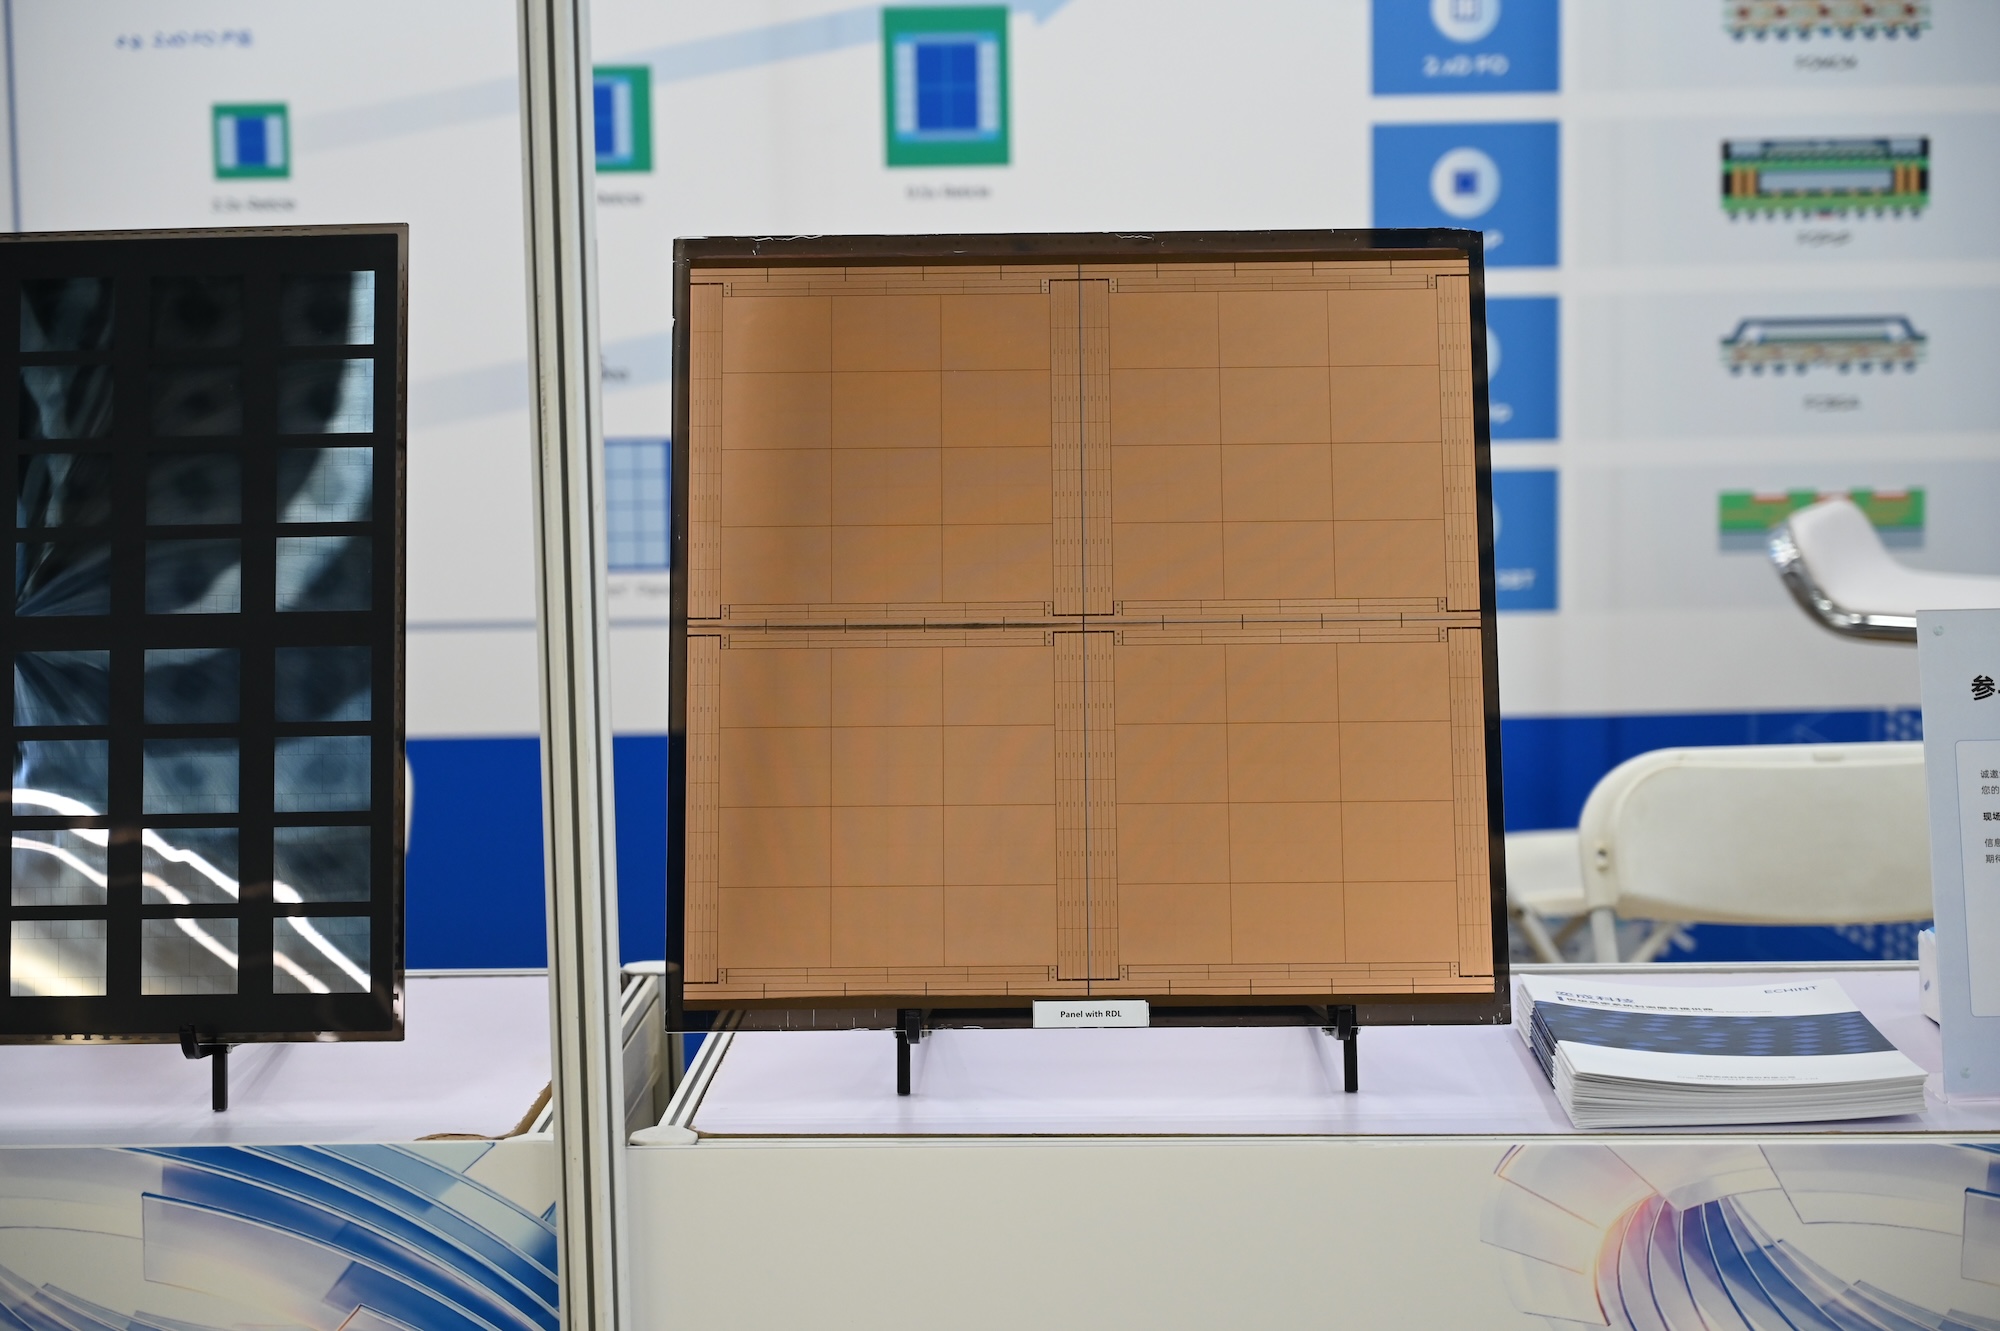
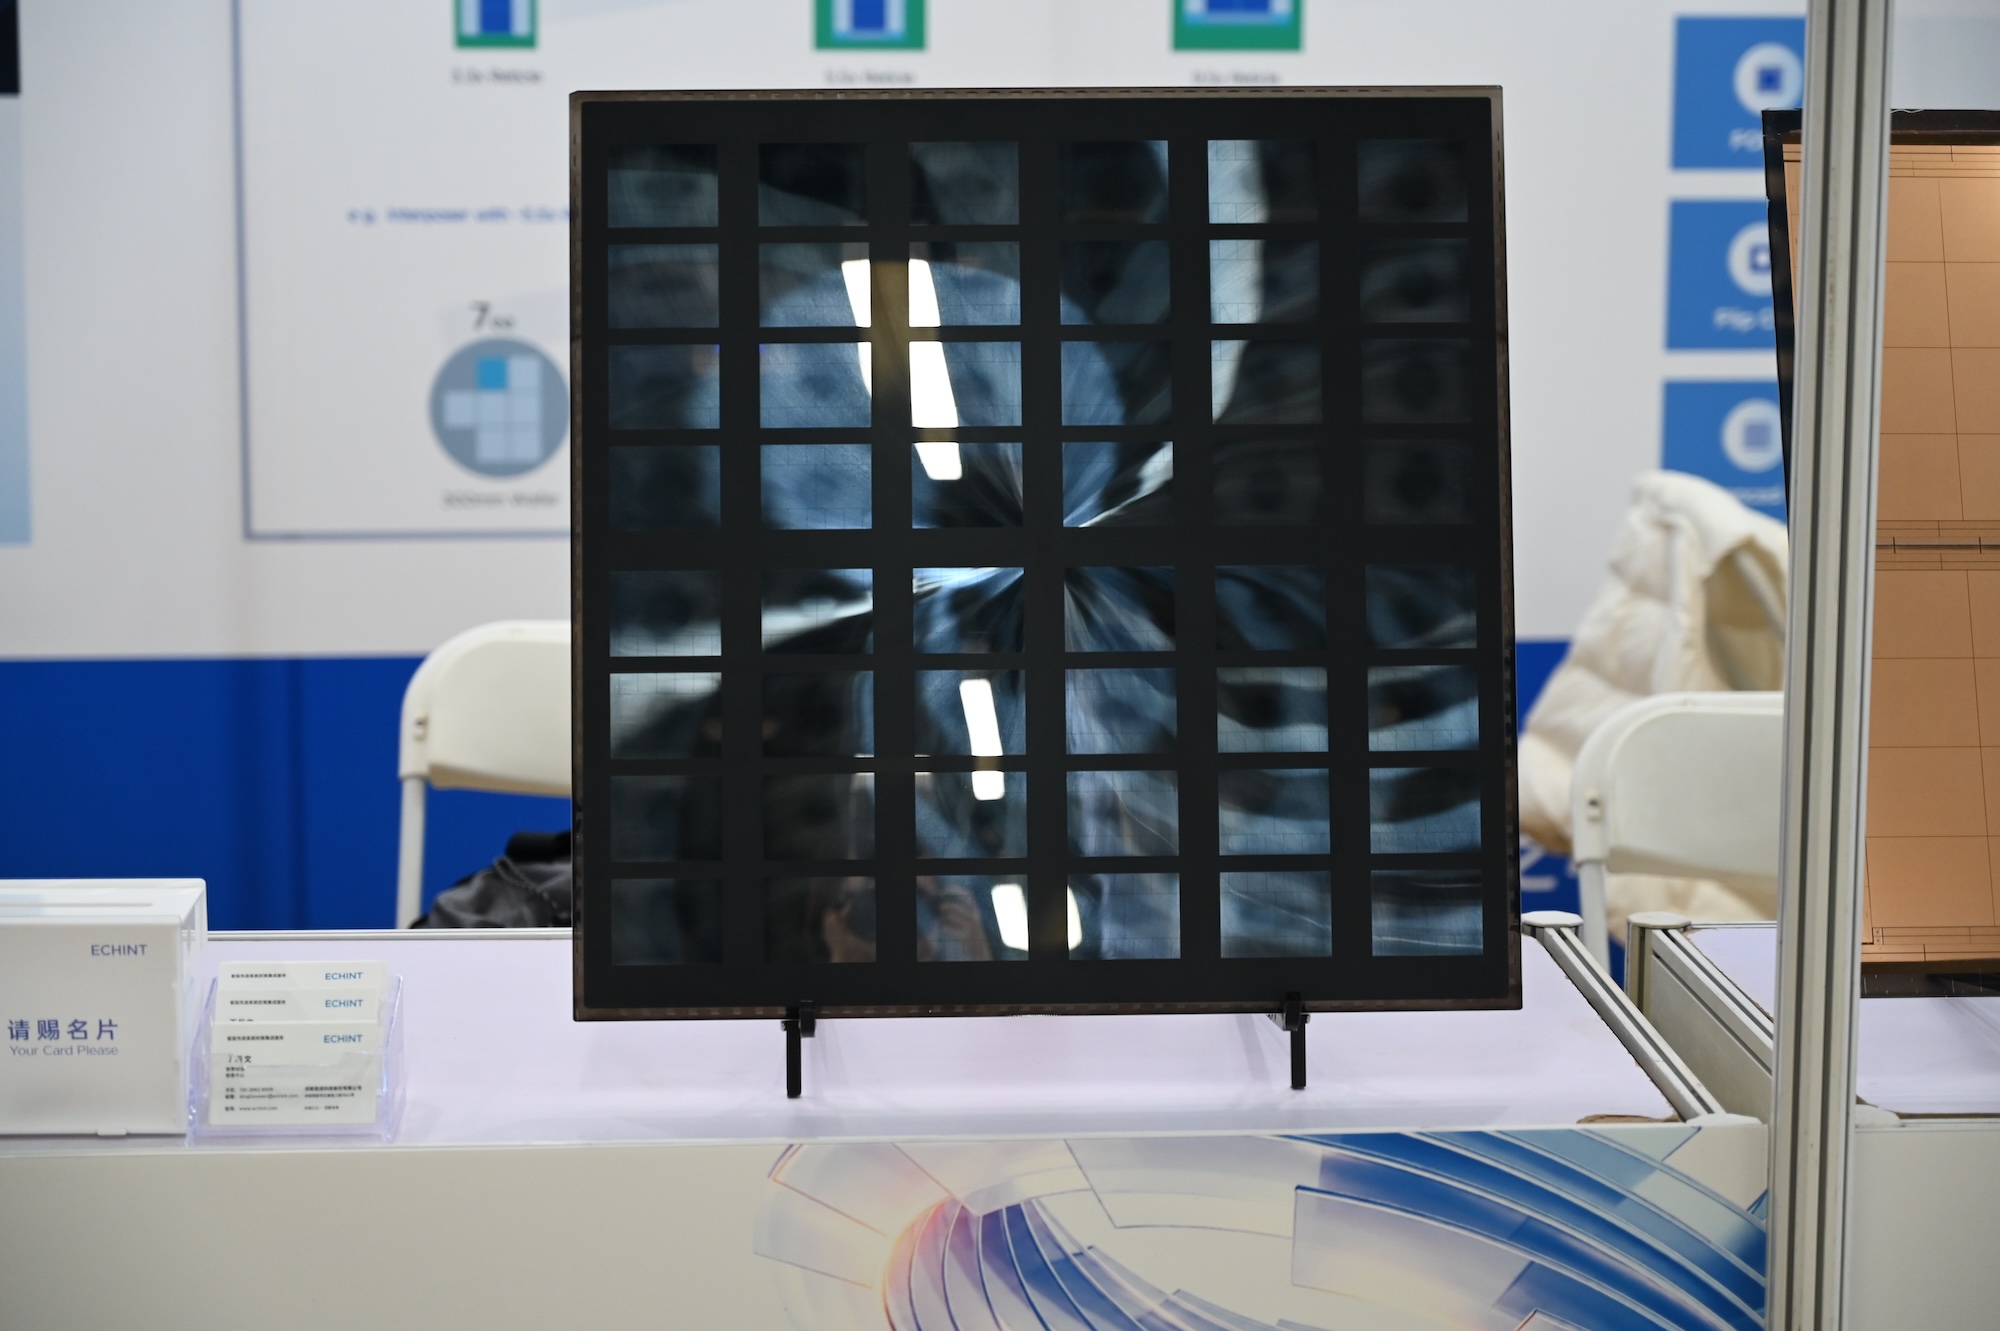
通过产品样品展示与现场技术交流,公司与产业链上下游伙伴围绕先进封装技术发展、工艺创新及应用需求等话题展开交流,进一步促进技术成果与产业需求之间的沟通。
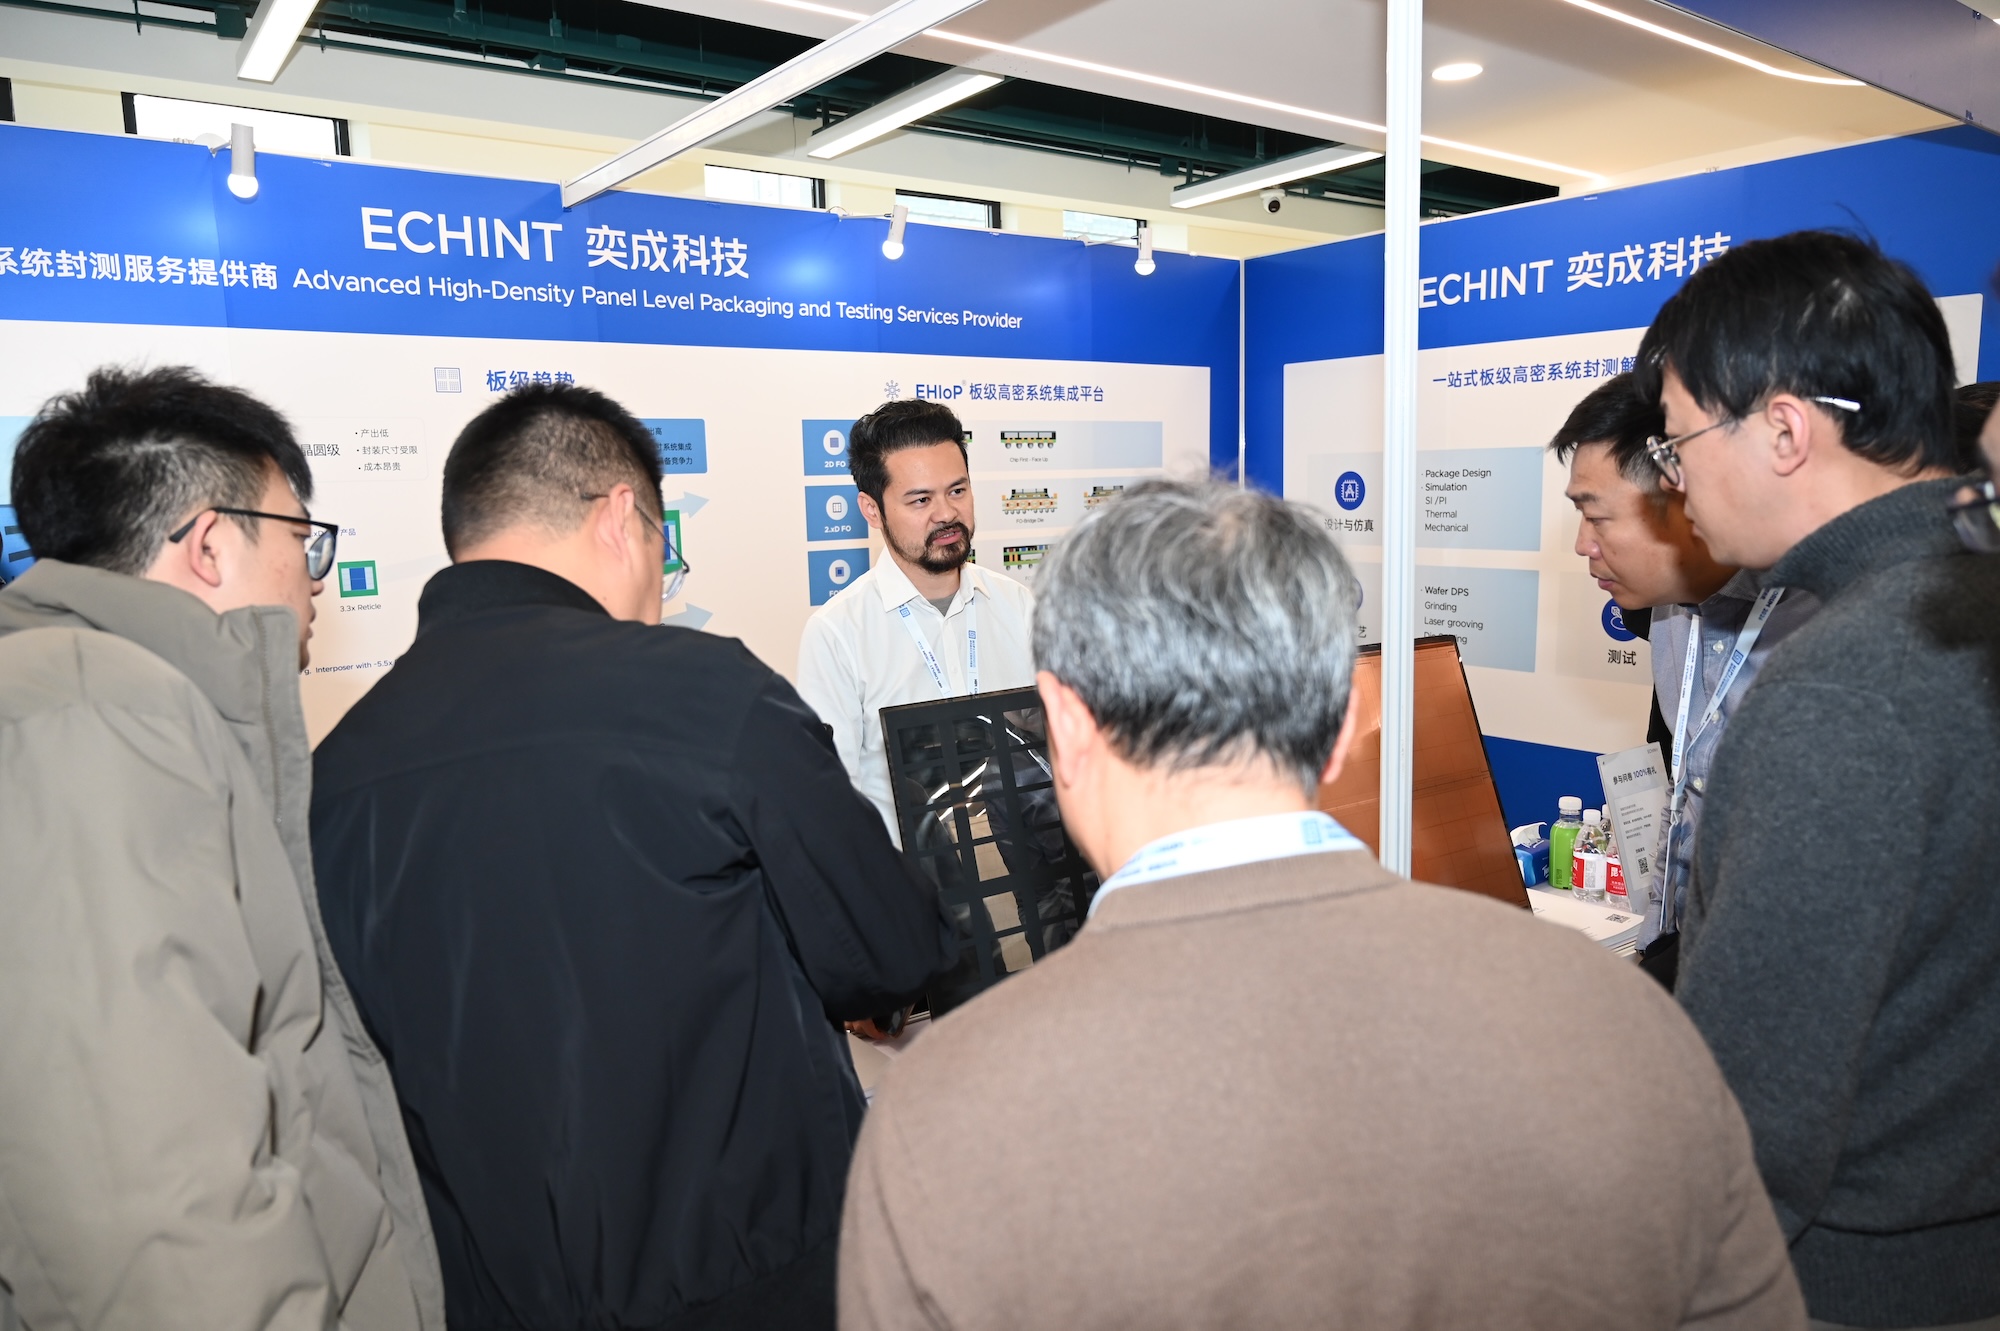
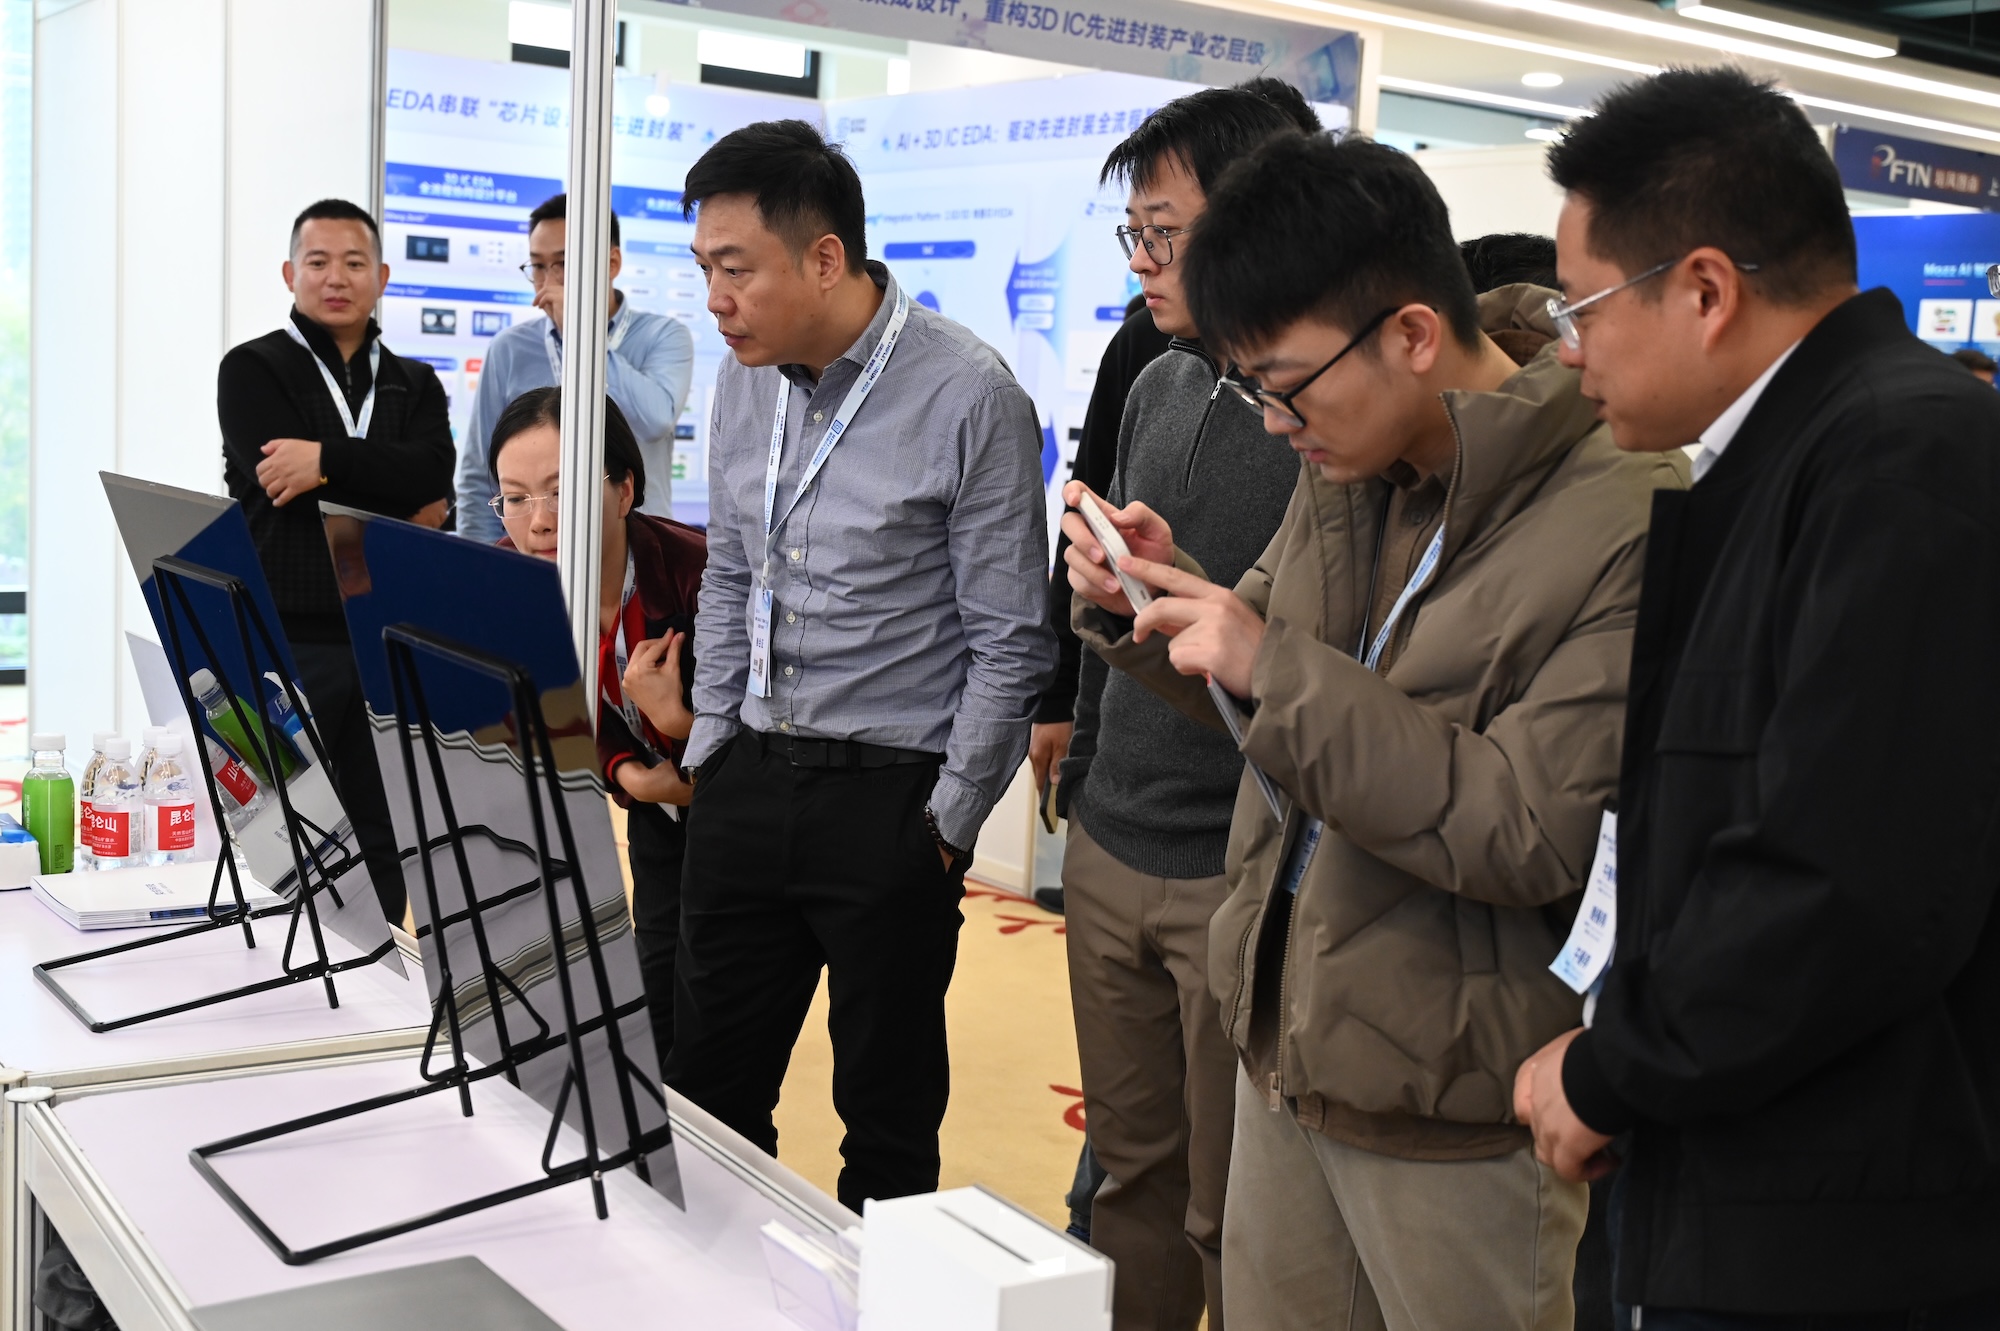
从技术研发到产品量产,从关键工艺突破到产业链协同,奕成科技持续推进板级高密系统封装技术的创新与应用落地 。此次亮相HIPI CHIPLET FORUM 2026,既是奕成科技展示技术成果与产业化进展的重要窗口,也是公司与行业伙伴交流前沿技术、深化产业协同的契机。
面向未来,奕成科技将继续深耕板级高密系统封测领域 ,围绕高密度互连、大尺寸封装及异构集成等关键方向持续推进技术创新,加快产品迭代与产业化进程,以板级高密封装技术连接芯片与未来,为AI算力发展注入新的动力。
2. 立昂微增资至7.72亿 增幅约15%

天眼查App显示,近日,杭州立昂微电子股份有限公司发生工商变更,注册资本由约6.71亿元人民币增至约7.72亿元人民币,增幅约15%。该公司成立于2002年3月,法定代表人为王敏文,经营范围包括集成电路芯片及产品制造、集成电路制造、半导体器件专用设备制造等,由王敏文、宁波泓祥和创业投资合伙企业(有限合伙)、香港中央结算有限公司等共同持股。
3. 购地120亩!歌尔TGV玻璃基板产业项目落地佛山
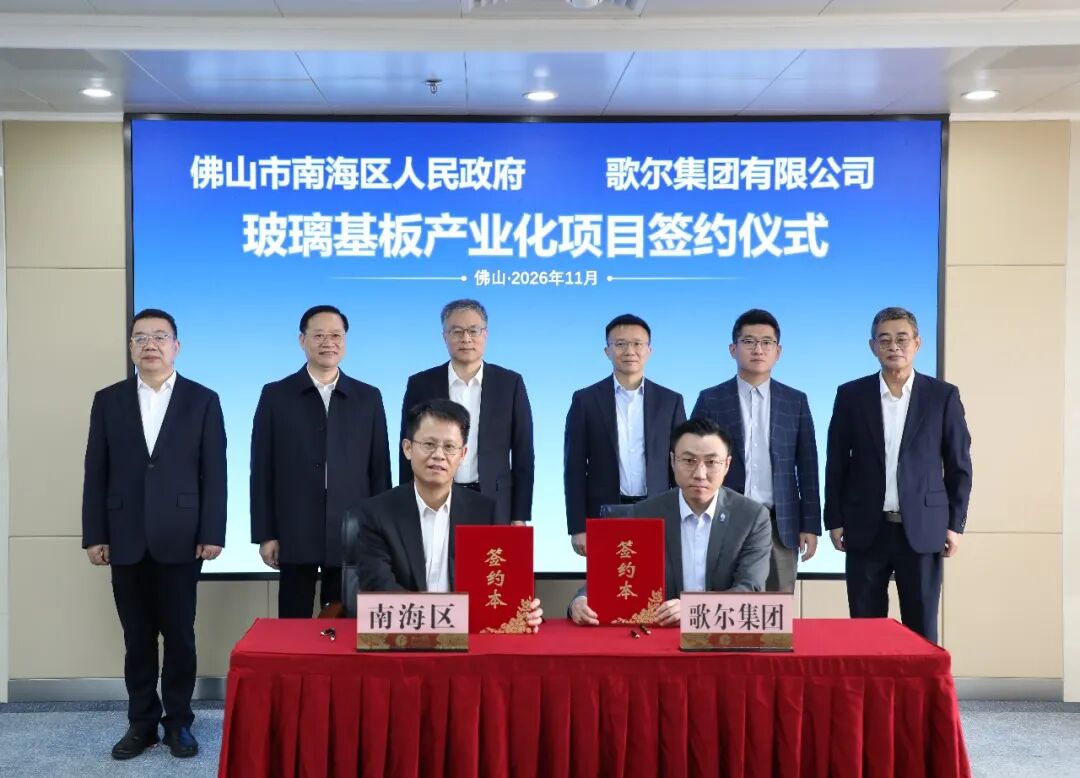
据南海发布消息,南海与歌尔此时携手,瞄准的是半导体先进封装的新赛道。在广东竞逐全国集成电路产业“第三极”的版图上,南海正在力争为佛山担当“芯”枢纽。近年来,佛山推动传统产业转型升级、新兴产业发展壮大、未来产业培育布局“三箭齐发”,将半导体列为七大关键产业之一。
据悉,歌尔智芯的前身佛智芯成立于2018年,作为广东省半导体智能装备和系统集成创新中心的运营主体,是国内少数打通玻璃基板“工艺研发—样品验证—批量供货”全流程的领军企业,多项核心工艺达到国际先进水平,其参与的《面向高性能芯片的高密度互连封装制造关键技术及装备》项目获国家科技进步奖二等奖,相关成果还获得广东省技术发明奖一等奖。
AI算力爆发下,芯片性能瓶颈已从晶圆制程转移至先进封装,传统有机载板、硅中介层受翘曲、高成本制约,在热稳定性、平整度、互连密度等方面面临新的挑战,玻璃基板具有尺寸稳定性好、表面平整度高、高频性能优良等优势,被视为下一代先进封装基板的重要方向。
4. 日月光、台积电接力扩产,先进封装为何扼住AI芯片“咽喉”?
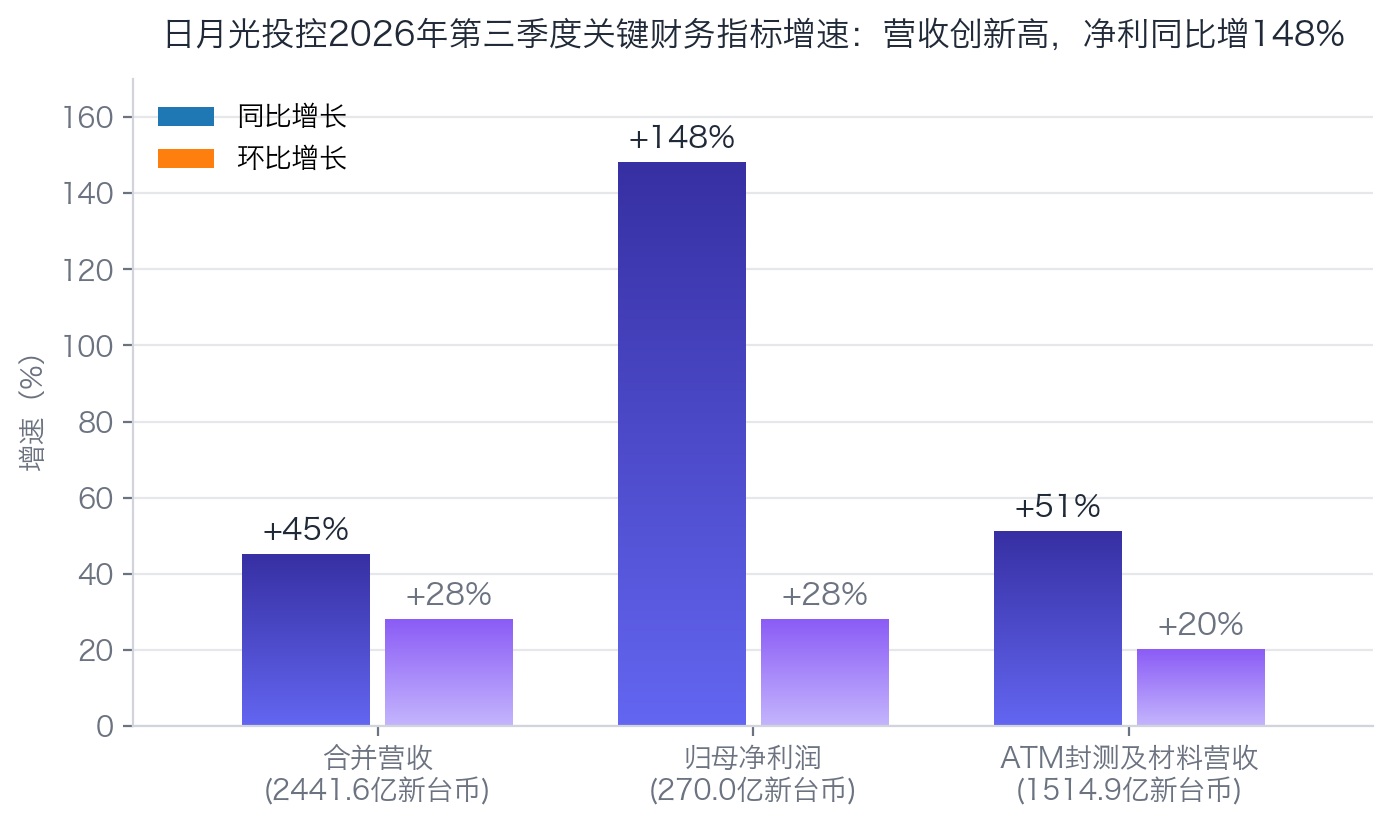
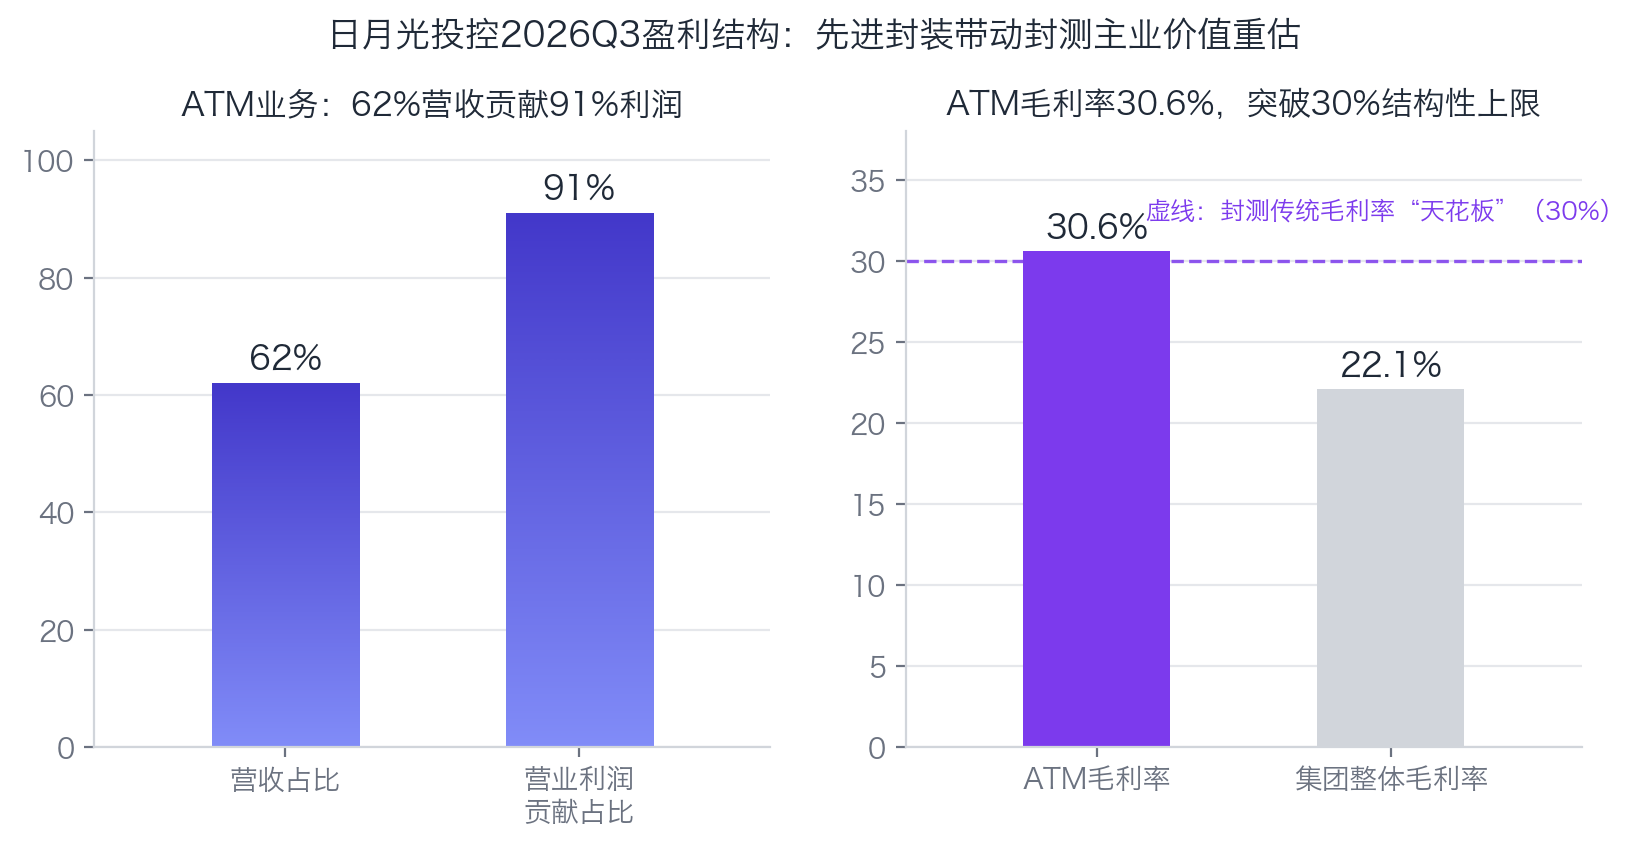
结构上的变化更值得玩味。机构研报显示,第三季度日月光封测及材料业务(ATM)营收1514.9亿新台币,环比增长20%、同比增长51%,以约62%的营收占比贡献了约91%的营业利润;ATM毛利率达30.6%,“正式突破此前30%的结构性毛利率上限”。在传统产业认知里,封测是典型的劳动密集型环节,30%的毛利率曾是难以逾越的“天花板”——如今被AI先进封装的满载稼动率与结构升级生生顶开。
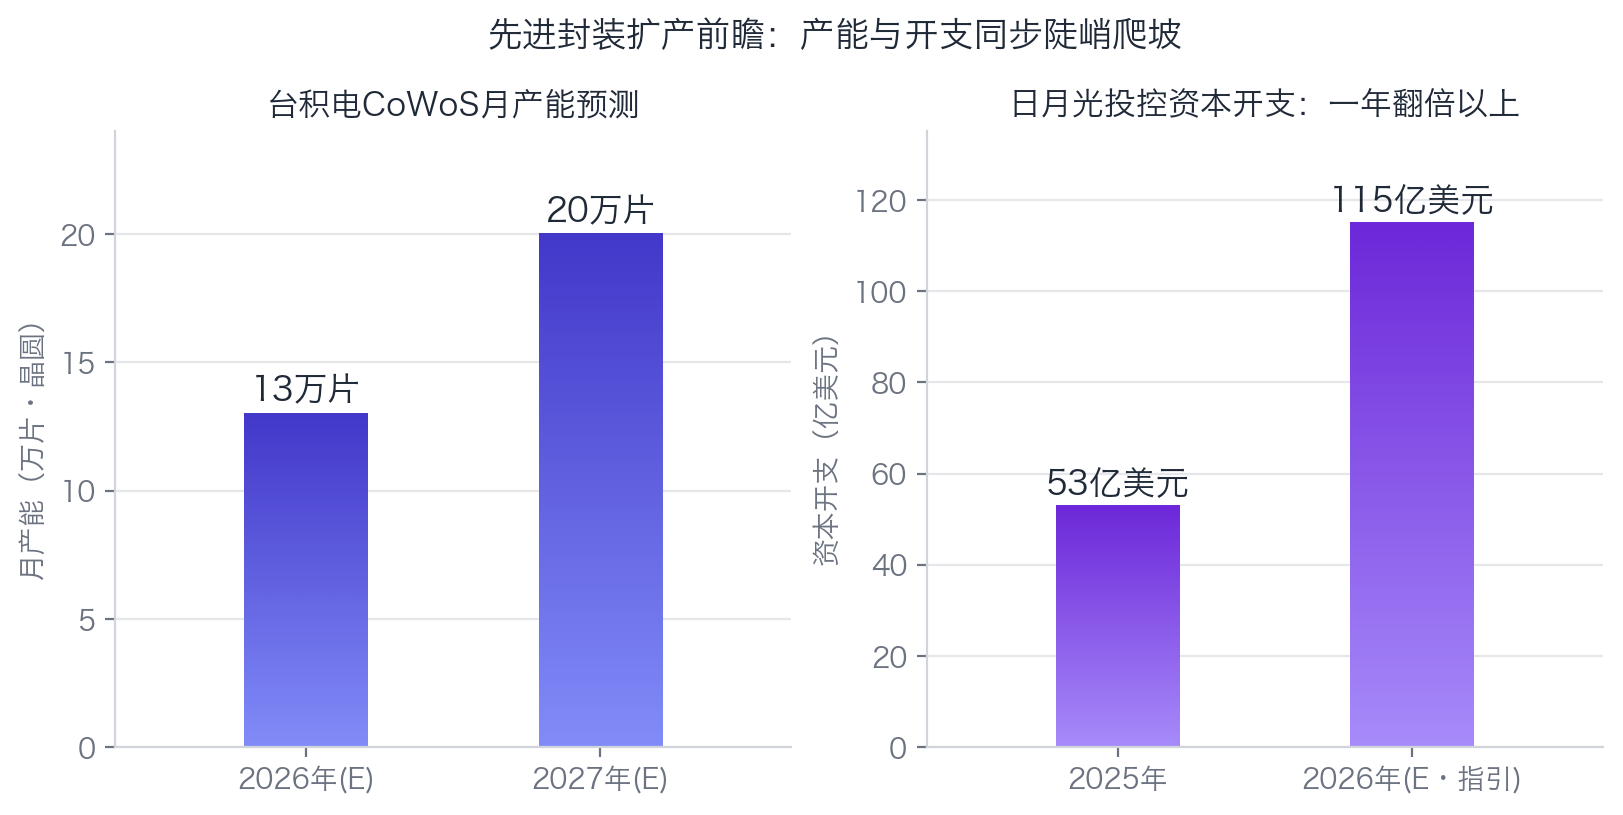
产能与资本开支的联动同样激进。据日月光法说会披露,其AI先进封装业务(LEAP)产能整体接近满载,需求继续超过供给,公司将2026年LEAP收入指引由37亿美元上调至40亿美元以上,并维持2027年收入翻倍目标;2026年资本开支由105亿美元进一步上调至115亿美元,管理层明确2027年只会更高。空间已成为最主要约束之一——公司正在中国台湾同时推进22个厂房项目,预计超过一半将在当前至2027年逐步贡献收入。
一边是营收、利润的陡峭曲线,一边是资本开支的持续加码,封测龙头的扩产急迫感,可见一斑。
连续六季新高,台积电的“甜蜜烦恼”
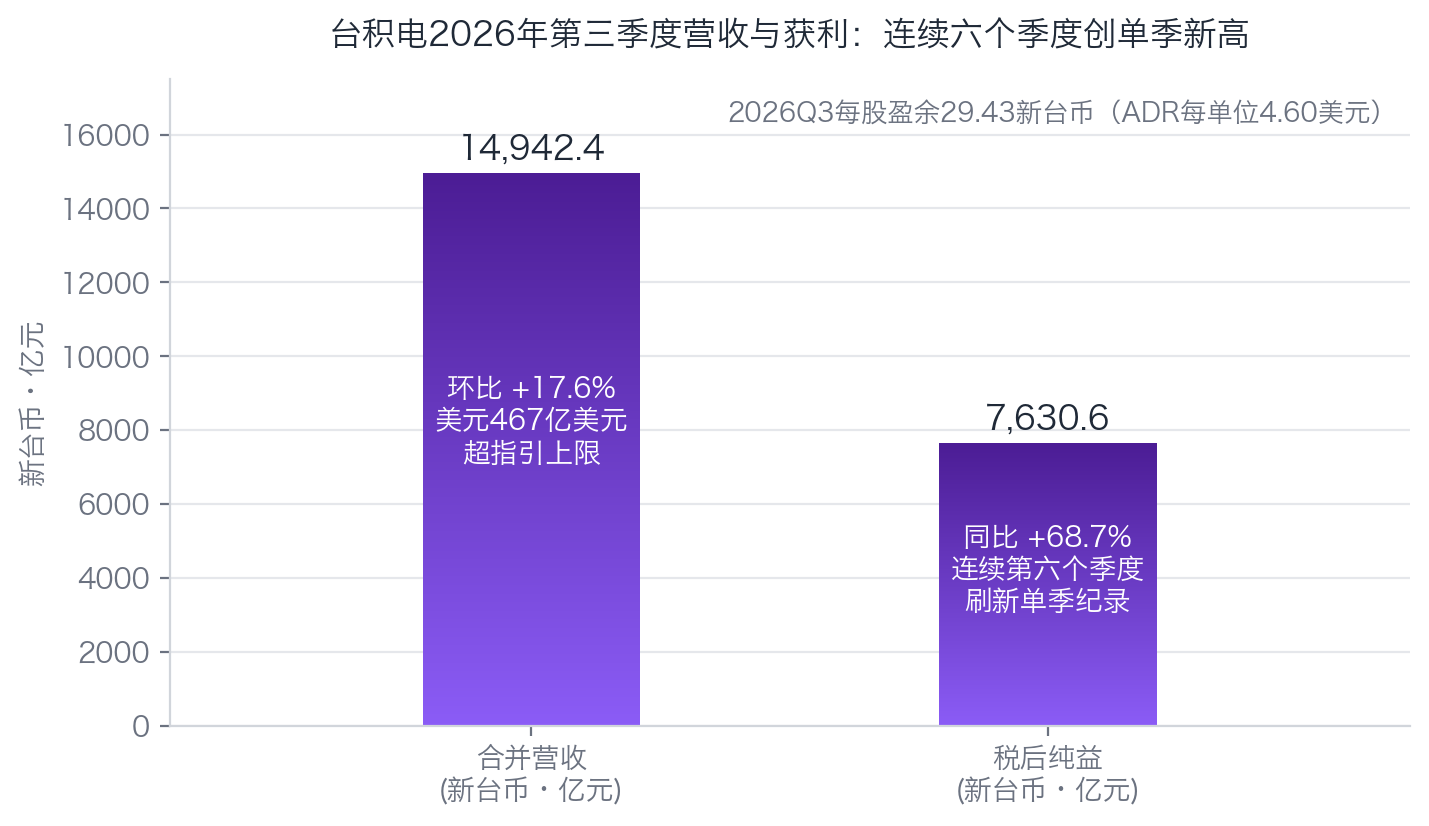
再看台积电。10月15日发布的第三季度财报显示,台积电合并营收约1.494万亿新台币,新台币口径环比增长17.6%;以美元计价达467亿美元,环比增长16.2%,高于财务指引上限;税后纯益约7630.6亿新台币,同比增长68.7%,连续第六个季度刷新单季获利纪录,每股盈余29.43新台币。
业绩狂飙的另一面,是产能的“甜蜜烦恼”。台积电董事长魏哲家在法说会上直言,CoWoS先进封装需求非常强劲且持续增长,即使台积电每年都大幅扩充产能,当前仍然供不应求,公司正全力增加产能以满足客户需求,“现阶段CoWoS依旧是客户首选”,并放话“要拿下所有可能的生意”。
据分析师测算台积电2026年CoWoS月产能有望突破13万片晶圆,2027年进一步提升至20万片;与此同时,台积电拟上调先进封装价格,涨幅最高达20%。即便如此,供给追赶需求的缺口依然存在——未来几年,台积电将在中国台湾建设13座先进制程与先进封装厂,并在海外建设5至6座晶圆厂。
理解了这层背景,便不难理解台积电为何把oS工序外包给精材科技:与其让后段工序卡住整条链路的交付节奏,不如让体系内伙伴分担,把每一片晶圆的交付时间往前抢。
一场改写产业规则的扩产潮
将这两笔签约放在一起观察,这轮先进封装扩产潮与以往相比,至少呈现出三重变化。
其一,风险共担机制确立。英伟达以数十亿美元资金、含预付款的多年期协议直接注资供应商,从“下订单”走向“下场共建产能”,既帮供应商扛住了陡峭的资本开支,也为自己锁定了未来数年的交付确定性。
其二,产能组织方式重构。台积电示范了另一种路径,不另建厂房,而是把CoWoS流程中的后段环节“化整为零”,交由体系内封测企业承接,以最小的时间成本放大有效产能。封装与制造的边界,正在被重新划定。
其三,价值链地位重估。当先进封装从“后道辅助工序”跃升为决定AI芯片交付的“第二产线”,定价权与利润池随之向封测环节上移——日月光ATM毛利率突破30%的“天花板”,正是价值重估最直接的财务证据。
写在最后
当然,扩产潮的另一面同样清晰,资本开支的陡峭爬坡,考验着厂商对需求节奏的判断。一旦AI基础设施建设不及预期,今天供不应求的先进封装产能,是否会重演周期反转的旧剧本?这柄“达摩克利斯之剑”,同样悬在每一家加码扩产的厂商头顶。
但至少在当下,先进封装已经无可争议地成为AI算力基础设施的战略环节,封装测试这个曾被视为产业链“配角”的环节,正在走到舞台中央。对中国大陆封测产业而言,在先进制程受限的背景下,先进封装更是“补短板、扬长板”的关键赛道——潮水的方向已经改变,能否接住这波产业红利,考验的是技术储备与产能落地的速度。
5. 天玑汽车平台亮相半导体博览会 联发科夯实车载端云一体化AI底座
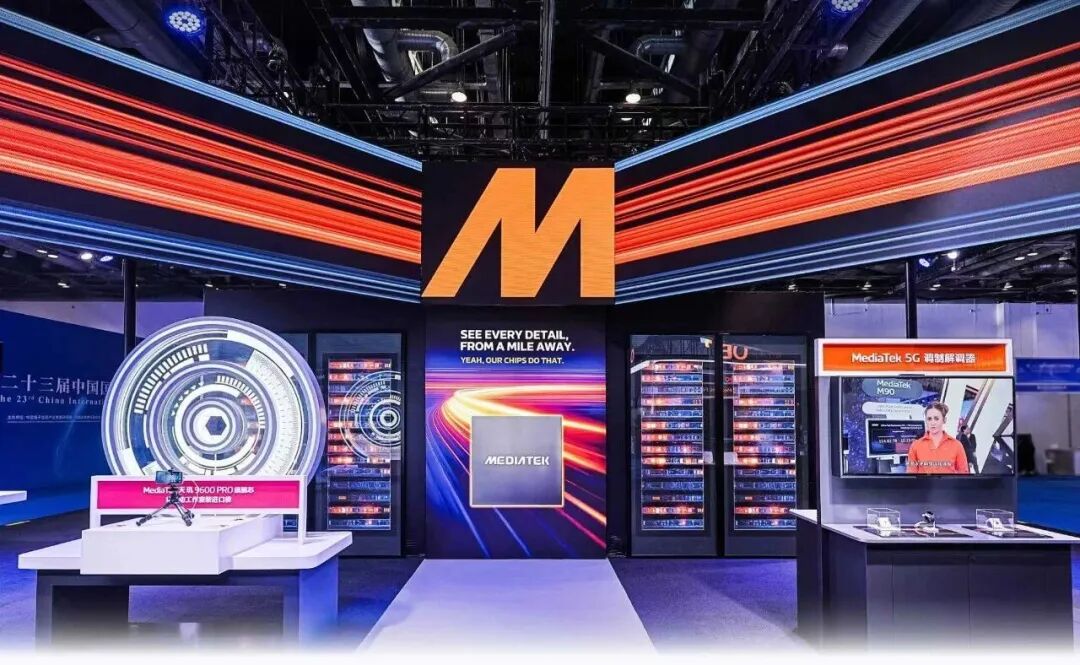
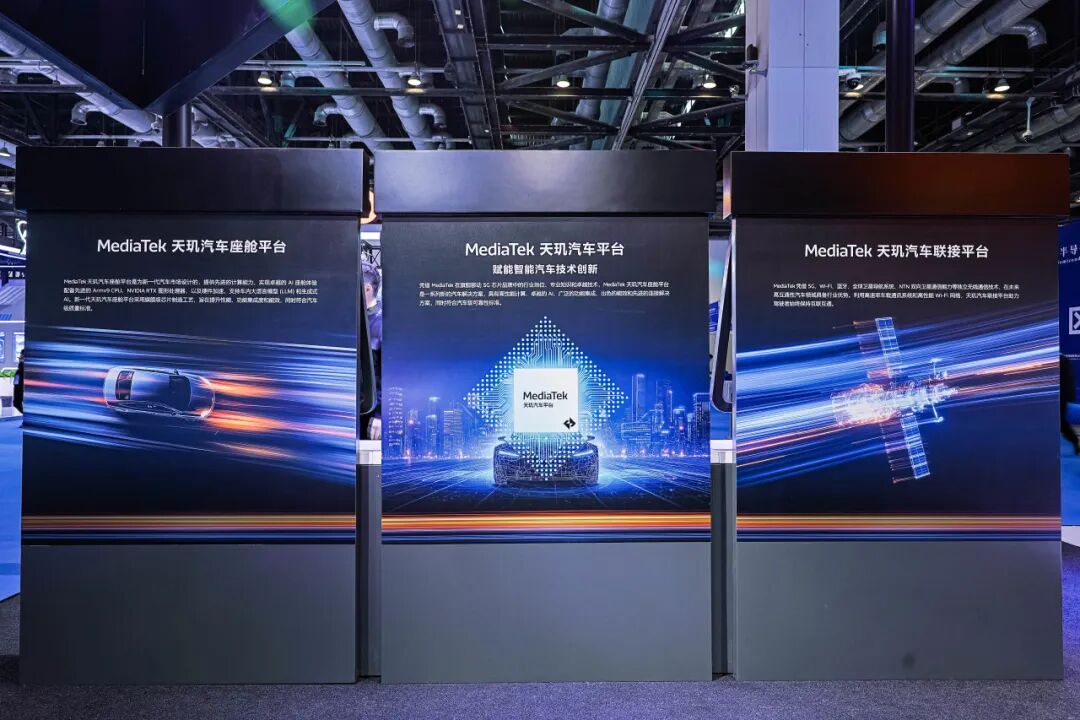
近日,第二十三届中国国际半导体博览会在北京国家会议中心举办,联发科携多款车载核心芯片与技术方案亮相,重点展示天玑汽车座舱平台与天玑汽车联接平台,以“算力+连接”双引擎夯实端云一体化AI底座,助力智能汽车迈向主动式智能体座舱新时代。
## “双脑”C-X1登场:端侧大模型驱动主动智能座舱
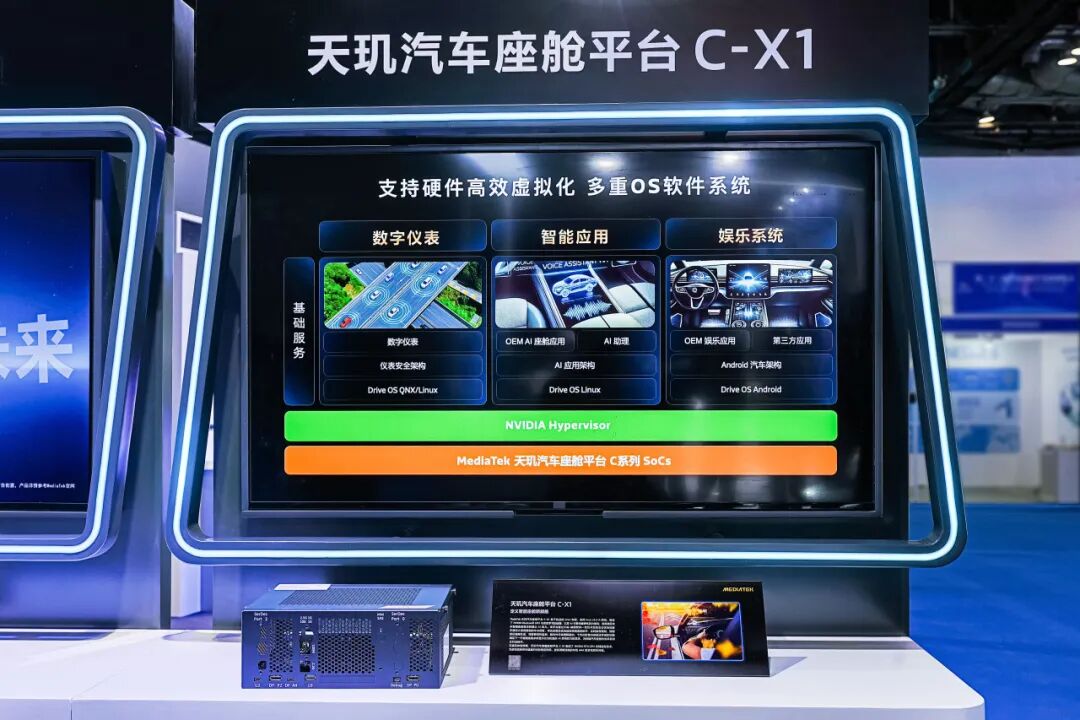
天玑汽车座舱平台是整套方案的算力中枢,聚焦新一代车型的生成式AI座舱能力,本次展出的旗舰芯片C-X1是核心看点。该芯片采用3nm工艺,以NPU与GPU组成双AI引擎,全模态AI算力最高可达400 TOPS;平台搭载Armv9 CPU,原生支持车载大语言模型与生成式AI落地。
在架构设计上,C-X1创新采用“双脑”设计,融合主动式AI与响应式AI。主动式AI结合道路感知与交通标识识别,输出实时安全提示;响应式AI支持多语言自然对话,能够识别用户语气、感知情绪,带来更拟人化的人车交互体验。联发科此前还披露了后续“三脑”架构规划,未来车辆将具备智能体自主决策能力,依托实时环境感知与语音身份识别,提供高度定制化驾乘体验。
在功能落地层面,C-X1依托双AI引擎构建弹性算力架构,可承载低延迟端侧语音交互、实时路线规划、驾驶员状态监测等任务;同时依托RTX GPU的光线追踪能力,在车内实现3A级游戏画质的娱乐体验。为进一步释放端侧大模型能力,联发科在软硬协同层面完成深度优化,将大模型运行带宽需求压缩至原来的十分之一;配合多进程服务机制,允许多个大模型任务共享GPU资源,算力吞吐量最高提升50%,从而保障导航、影音娱乐、情绪感知等多业务并行稳定运行。
## 分层算力+全域连接:完善车规底座,加速规模化落地
依托分层算力布局,联发科构建梯度化座舱产品矩阵,覆盖不同车型的成本与功能需求。MT2718、MT2716支持Hypervisor虚拟化,可并行运行多套操作系统,实现仪表、中控、后排娱乐系统安全隔离与独立运转,满足车规功能安全要求;S1 Ultra、P1 Ultra等方案面向中高端主流车型,补齐产品梯队。
量产落地方面,天玑座舱平台已进入多家车企供应链。深蓝L06、长安启源Q06搭载天玑座舱芯片,奇瑞风云T9L搭载S1 Ultra平台,支持离线大模型语义理解。据公开信息,天玑汽车平台全球出货量已突破3500万套,合作头部车企超20家,具备规模化交付基础。
高可靠通信网络则是主动式座舱与云端协同推理落地的重要支撑。天玑汽车联接平台覆盖5G、Wi-Fi、蓝牙、卫星导航以及NTN双向卫星通信能力,搭建天地一体化车载网络。其中旗舰车载通信芯片 MT2739 支持 5G-Advanced,和3GPP R17/R18标准,在城市地面网络环境或地面信号盲区,均可完成数据传输与应急告警,支持增强型eCall安全服务,符合AEC-Q100 Grade 2车规标准与高等级网络安全要求,可支撑L3/L4高阶自动驾驶的数据回传、远程OTA、故障诊断、云端协同推理等业务。
## 持续迭代向前:2nm芯片蓄力,拓宽车载AI生态边界
当前,智能座舱赛道竞争重心已转向AI生态比拼,单纯峰值算力不再是核心壁垒,模型适配能力、开发效率、通信稳定性以及成本管控,共同决定方案产业化落地节奏。联发科将消费电子、数据中心领域成熟的AI与基带技术跨场景复用,把消费端快速迭代的工程能力迁移至严苛的车规场景。数据显示,其汽车业务近五年营收增长近4倍,市场验证了“算力+连接”路线的可行性。
中长期来看,联发科已预告2nm车用座舱芯片,持续迭代算力与能效表现;同时拓宽应用边界,方案从乘用车延伸至Robotaxi、无人物流等商用车辆,加速切入欧洲车企供应链,面向全球整车厂与Tier1提供一站式座舱解决方案。
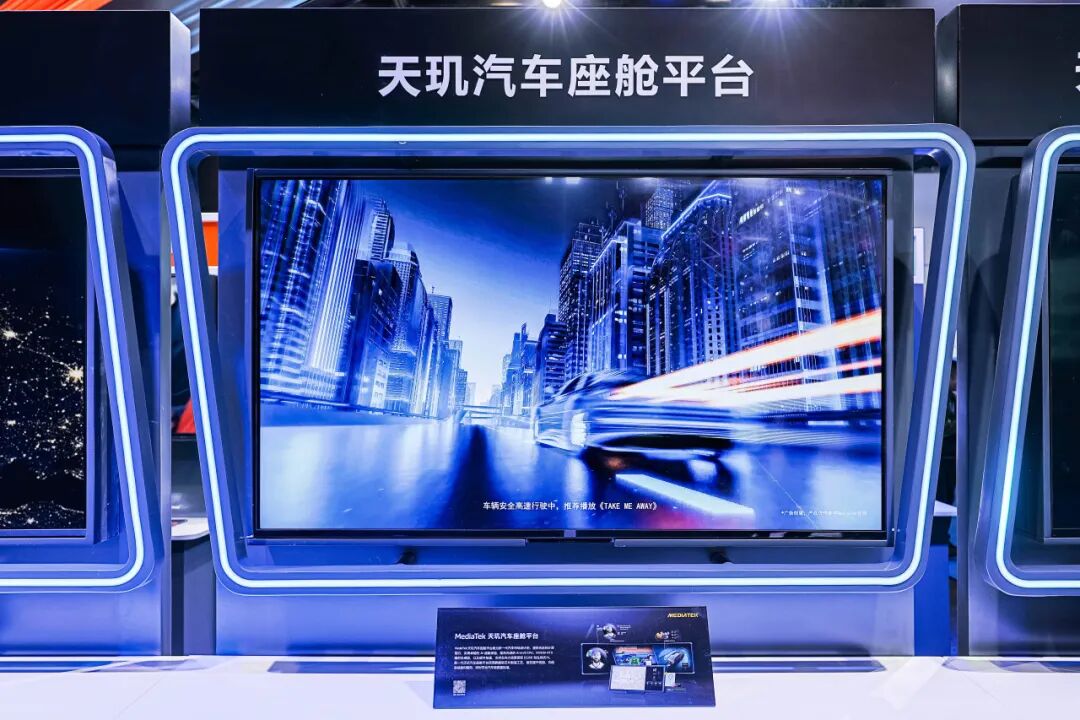
在AI定义汽车的行业趋势下,舱驾融合、中央计算架构持续渗透,车载大模型、主动智能体正从高端车型快速下探至主流价位市场。本次展出方案清晰体现了天玑汽车平台的定位,即打造一套可大规模复制的端侧AI基础设施,兼顾高端车型前沿体验,同时推动智能化能力在大众化车型普及。