10月8日早间,国产GPU厂商壁仞科技(06082.HK)在港交所公告,公司与配售代理订立配售协议,按每股31.08港元配售1.3亿股新H股,募资总额约40.404亿港元、净额约40.197亿港元,配售价较前一交易日收盘价折让约9.76%。这是公司自2026年1月2日上市以来启动的第三轮股权融资,约七成净额将投向新一代产品的战略供应链采购、生产准备及商业化。在AI算力需求高热与上游供应趋紧的双重背景下,这场“折让换速度”的融资,把国产GPU行业“资本规模、供应链确定性与迭代速度”的竞争新逻辑推向台前。
一、事件快讯:中金、瑞银联手,六名以上机构承配
根据公告,本次配售的整体协调人及配售代理为中国国际金融香港证券有限公司与UBS AG Hong Kong Branch,配售代理将以尽力基准促使不少于六名专业、机构或其他投资者承配,承配人及其最终实益拥有人均为独立第三方,预期无人将借此成为公司主要股东。
定价方面,31.08港元的配售价较10月7日(最后交易日)收盘价34.44港元折让约9.76%,较此前五个连续交易日平均收盘价约36.03港元折让约13.73%,扣除相关成本费用后每股净发行价约30.92港元。公司董事会认为,配售价经公平磋商并参考市况厘定,属公平合理。
规模与摊薄方面,1.3亿股配售股份占现有已发行H股约9.54%、已发行股份总数约5.00%,配售完成后将占扩大后H股约8.71%、扩大后总股本约4.76%;公司总股本将由2,600,075,650股增至2,730,075,650股,H股占比由52.39%升至54.65%,交割后注册资本将变更为人民币54,601,513元。本次发行依据公司2026年6月15日股东周年大会授予的一般授权进行,毋须再经股东批准——该一般授权上限为487,771,700股(约占决议当日已发行股份20%),7月先前配售已动用约31.37%,本次将再动用约26.65%。
交割安排上,配售须待联交所上市委员会批准配售股份上市买卖、中国证监会备案文件交付、配售代理收到相关法律意见等先决条件达成后方可作实,相关条件须于2026年10月15日上午八时(香港时间)前达成或获豁免(仅备案项可豁免);公司同时承诺,自配售协议日期起至交割日期后60日内,未经配售代理事先书面同意不进行额外股份发行。
表1:壁仞科技本次配售方案核心条款
条款 | 内容 |
配售股数 | 130,000,000股新H股(与现有H股同类别同权) |
配售价 | 每股31.08港元;净发行价约30.92港元 |
折让幅度 | 较前收盘价34.44港元折让约9.76%;较前五日均价36.03港元折让约13.73% |
募资规模 | 所得款项总额约40.404亿港元,净额约40.197亿港元 |
股份占比 | 现有H股约9.54%、总股本约5.00%;扩大后约8.71%、4.76% |
配售代理 | 中国国际金融香港证券有限公司、UBS AG Hong Kong Branch |
授权依据 | 2026年6月15日股东周年大会一般授权(本次再动用约26.65%) |
关键时点 | 先决条件须于2026年10月15日上午八时前达成或豁免 |
禁售承诺 | 交割后60日内不进行额外股份发行(例外情形除外) |
二、募资去向:七成净额押注新一代产品量产窗口
公告披露的用途分配呈现鲜明的“供应链优先”取向:约70.0%(28.138亿港元)用于新一代产品的战略供应链采购、生产准备及商业化,包括确保关键产能、材料及组件,支持提前采购、产能预留及库存缓冲,以应对采购交付周期变动,须于2027年底前悉数动用;约20.0%(8.039亿港元)用于进一步提升研发能力及软件生态系统,包括加快多代产品管线、深化全栈软件平台开发、扩大开发者社区参与度及与主流AI模型、框架和垂直行业解决方案的兼容性,须于2029年底前动用;约10.0%(4.020亿港元)用于营运资金及一般公司用途,须于2028年底前动用。
为何此时再度融资?公告将原因归结为“行业与业务进展均快于预期”的三重变化:其一,受大语言模型、多模态模型及代理式AI应用迅速普及和AI基础设施建设推动,算力需求持续强劲增长;其二,行业供应端日趋紧张,全球AI资本开支激增导致关键上游生产要素供应紧张、价格上涨、交付周期延长,对提前预留产能及预付款项的要求增加,主要客户(包括互联网公司)对存货准备、交付量及大规模订单履约能力提出更严格要求,且客户需求中,对整合众多GPGPU以及互连、网络、存储、电源及冷却组件的超节点及机架规模系统的需求比例不断上升;其三,技术创新持续加速,每一代新产品在运算密度、内存带宽、互连、能源效益及部署规模上均带来阶跃式提升。
更直接的催化来自产品端。公告称,公司新一代产品已完成启动测试并进入流片后验证阶段(即市场所称“成功点亮”),进度较先前配售时预期更快,正迈向客户送样及商业化生产,预期未来数个季度内进行客户送样及量产(须待验证及认证圆满完成)。据科创板日报报道,公司新一代产品为BR20X系列:基于自研指令集、计算核心与Chiplet架构,在架构、算力、内存容量和带宽、互连能力上全面升级,支持FP8/FP4低精度计算,自研BLink 2.0互连协议最大支持1024卡Scale-up扩展,原生集成超节点互连能力;而按照招股书的规划,壁砺20X系列正是公司计划于2026年推出的基于第二代架构的下一代旗舰数据中心芯片。
值得注意的是资金消耗的提速:公司7月配售净额中分配予“加速下一代产品商业化及生产”的款项,在动用约8.148亿港元(占该特定用途约19%)后,余下约34.077亿港元预计2026年底或前后大部分(若非悉数)动用,较原定的2027年底时限明显提前;截至9月30日,先前配售净额整体已动用约9.828亿港元、占比约14%。公司同时强调,此前配售与全球发售原有募投分配维持不变,本次配售是为满足更新后的生产及采购计划所产生的资本承担。资金消耗的提速,正是本次快速再融资最直接的注脚。
三、资本路径:上市九个月内的第三轮融资
回溯壁仞科技的资本时间线,融资密度在国内芯片上市公司中颇为罕见。2026年1月2日,公司在港交所挂牌上市,发行284,846,600股新H股,悉数行使超额配股权后合计发行327,573,400股;截至2026年9月30日,全球发售所得款项净额已动用约2,820.9百万港元、占比约45%。安永统计显示,以64亿港元筹资额计,壁仞科技位列2026年上半年香港IPO市场第7位,是当期前十大中仅有的两家港股首次公开发行之一(另一家为MiniMax)。
2026年7月5日,公司公告按每股46.20港元配售1.53亿股新H股,并于7月8日完成,募资总额约70.686亿港元、净额约70.376亿港元,配售价较当时最后交易日收盘价折让约9.94%、较前五日均价折让约17.53%。彼时距上市仅半年,公司已借一般授权完成首轮加仓。叠加本次配售,公司上市九个月内三度股权融资,若本次悉数认购,两轮配售合计净额约110.6亿港元。
融资提速的另一面,是基本面的快速兑现。2026年中期业绩显示,公司上半年实现营收12.36亿元,同比增长1997.6%,超过去年全年;毛利5.27亿元,同比增长2708.5%,毛利率42.7%、同比提升1080个基点;期内亏损收窄至3.77亿元,同比收窄76.4%;经调整期内亏损3.37亿元,收窄38.9%;研发开支8.04亿元,同比增长40.7%。对照2024年营收3.37亿元、2025年营收10.35亿元(同比增长207.2%)的爬坡轨迹,公司收入正处陡峭增长通道。中报还披露,公司客户已覆盖头部互联网企业、AI大模型开发商、国家级AI算力平台、电信运营商及政企客户,并已完成互联网大客户供应商引入认证、实现壁砺系列产品批量交付。
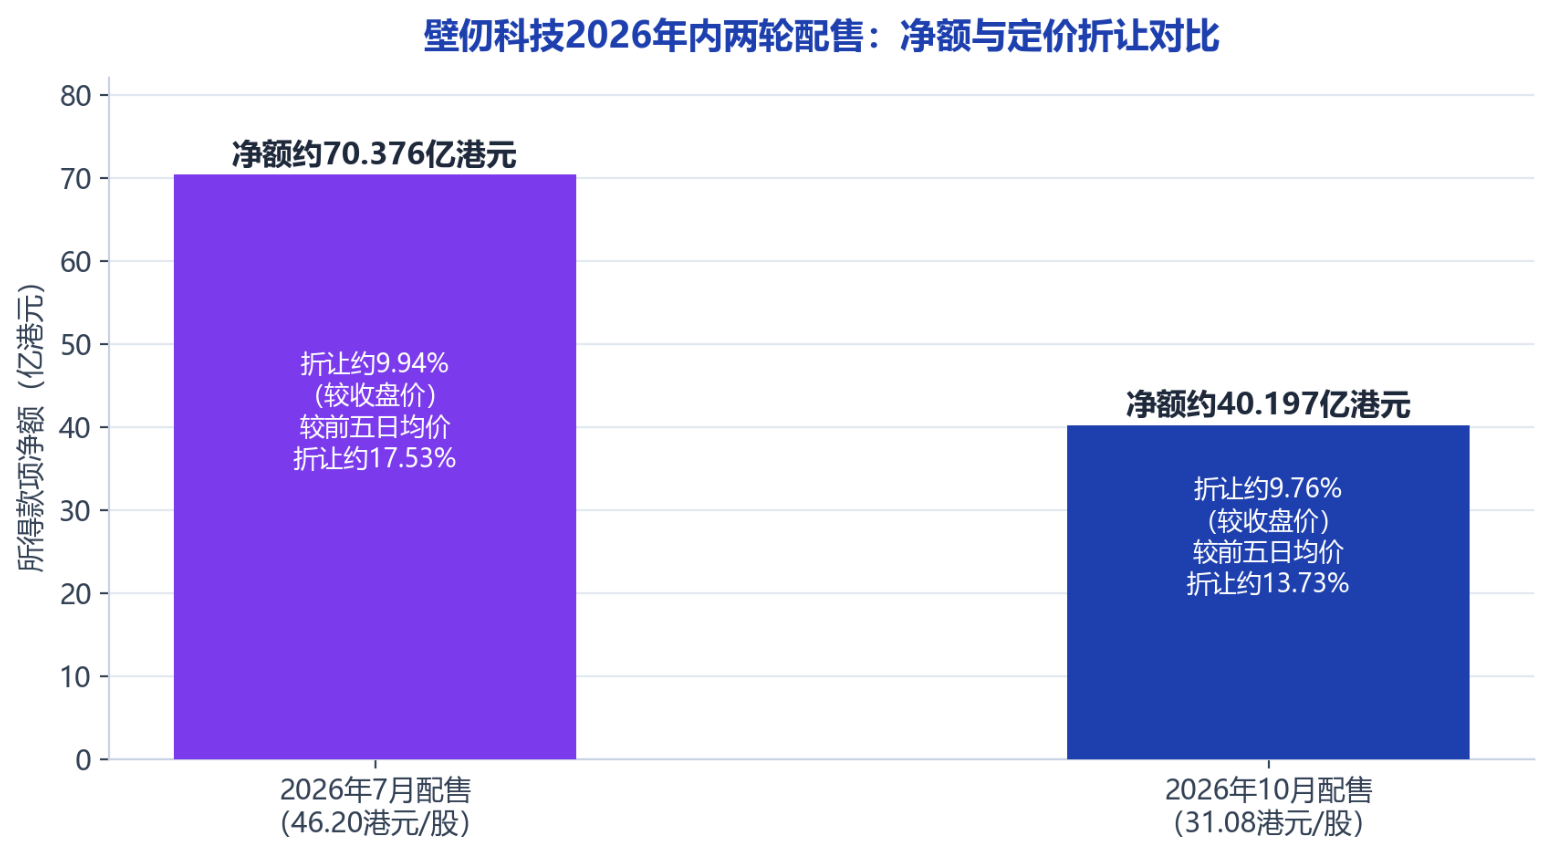
图1:壁仞科技2026年内两轮配售净额与定价折让对比
四、产业纵深:供应紧张下的“提前锁产能”逻辑
本次配售将七成净额投向供应链,本质是对行业供需格局变化的响应。供应端,彭博社此前报道称,存储环节HBM短缺正迫使中国AI芯片涨价、交付周期拉长;多家机构测算,中国AI芯片市场2026年规模约500亿美元,海外供应受限形成的缺口为国产厂商打开了替代窗口。Omdia在2026年二季度《半导体应用领域市场预测工具(AMFT)——中国地区》报告中,将2026年中国半导体市场增速预期大幅上修至92.9%,全年规模预计达8120.8亿美元。需求侧,公告特别指出,客户需求正从单卡转向“整合众多GPGPU以及互连、网络、存储、电源及冷却组件的超节点及机架规模系统”,这类系统对供应链协同和提前备货的要求呈数量级上升。
壁仞的产品与交付体系亦在向这一方向演进:壁砺系列已形成BR106、BR110、BR166三代产品矩阵;今年3月,公司联合上海仪电、曦智科技、中兴通讯发布光跃超节点128卡商用版(LightSphere 128),搭载的壁砺166L液冷模组采用多计算芯粒(Chiplet)与CoWoS 2.5D先进封装协同设计,该光互连光交换超节点方案已实现数千卡部署;软件侧,自研BIRENSUPA软件栈已完成GLM、Qwen系列等主流大模型的适配。这些布局与公告中“锁定关键上游产能、缩短产品上市时间、加快客户验证周期,将技术领先地位转化为可规模化商业收益”的表述互为印证。换言之,本轮融资买的不只是产能,更是“系统级交付”时代的入场券。
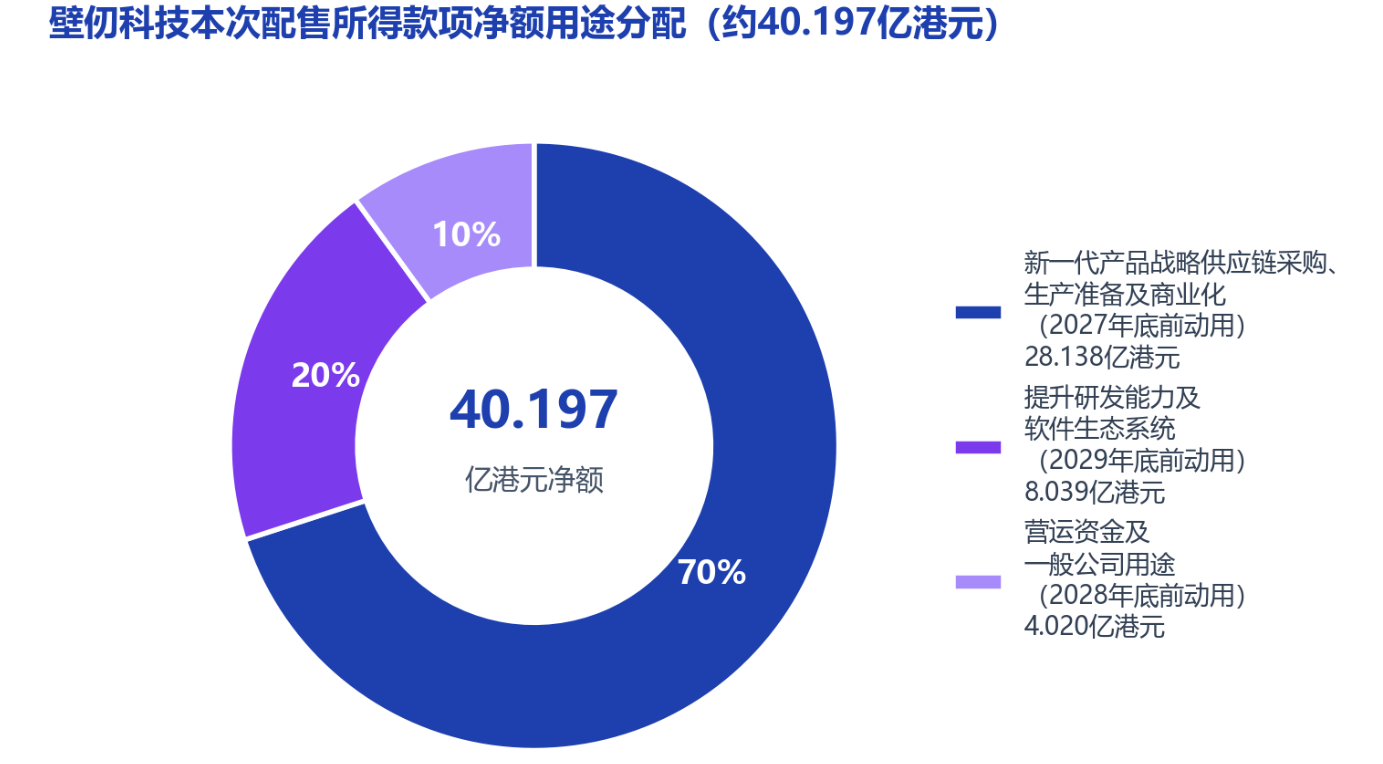
图2:本次配售所得款项净额用途分配
五、竞争格局:“四小龙”聚齐资本市场,壁仞卡位港股平台
随着燧原科技9月11日登陆科创板,摩尔线程、沐曦、壁仞、燧原“国产GPU四小龙”已全部聚齐资本市场。抢先上市者各有筹码:摩尔线程2026年上半年营收17.36亿元,同比增长147.42%,超过其2025年全年,归母净亏损收窄95.73%至1156.31万元,扣非净亏损1.51亿元,并已筹划发行H股;沐曦首款全国产工艺GPU曦云C600已于2026年5月实现量产并通过国家安全性与可靠性测评,下一代曦云C700研发接近完成;燧原科技IPO募资约61.2亿元,上半年营收11.2亿元、同比增长279.08%。
市场空间的想象力构成了资本竞速的底层逻辑。TrendForce预计,2026年中国高端AI芯片市场国产方案份额将接近90%;而据壁仞科技招股书披露,2024年公司在中国智能计算芯片市场、通用GPU市场的份额分别仅为0.16%和0.20%——极低的基数与极高的行业增速并存,意味着谁能率先完成量产与交付,谁就有机会重构份额版图。相较A股同行,壁仞的差异化卡位在于港股平台带来的再融资效率:从1月上市到10月配售,公司可在需求与供应窗口快速变化时迅速补充弹药;同时以光跃超节点系统和互联网大客户认证切入头部需求。若本次配售顺利交割,公司资金储备将进一步增厚,为量产爬坡、生态建设与后续产品路线图迭代提供缓冲。
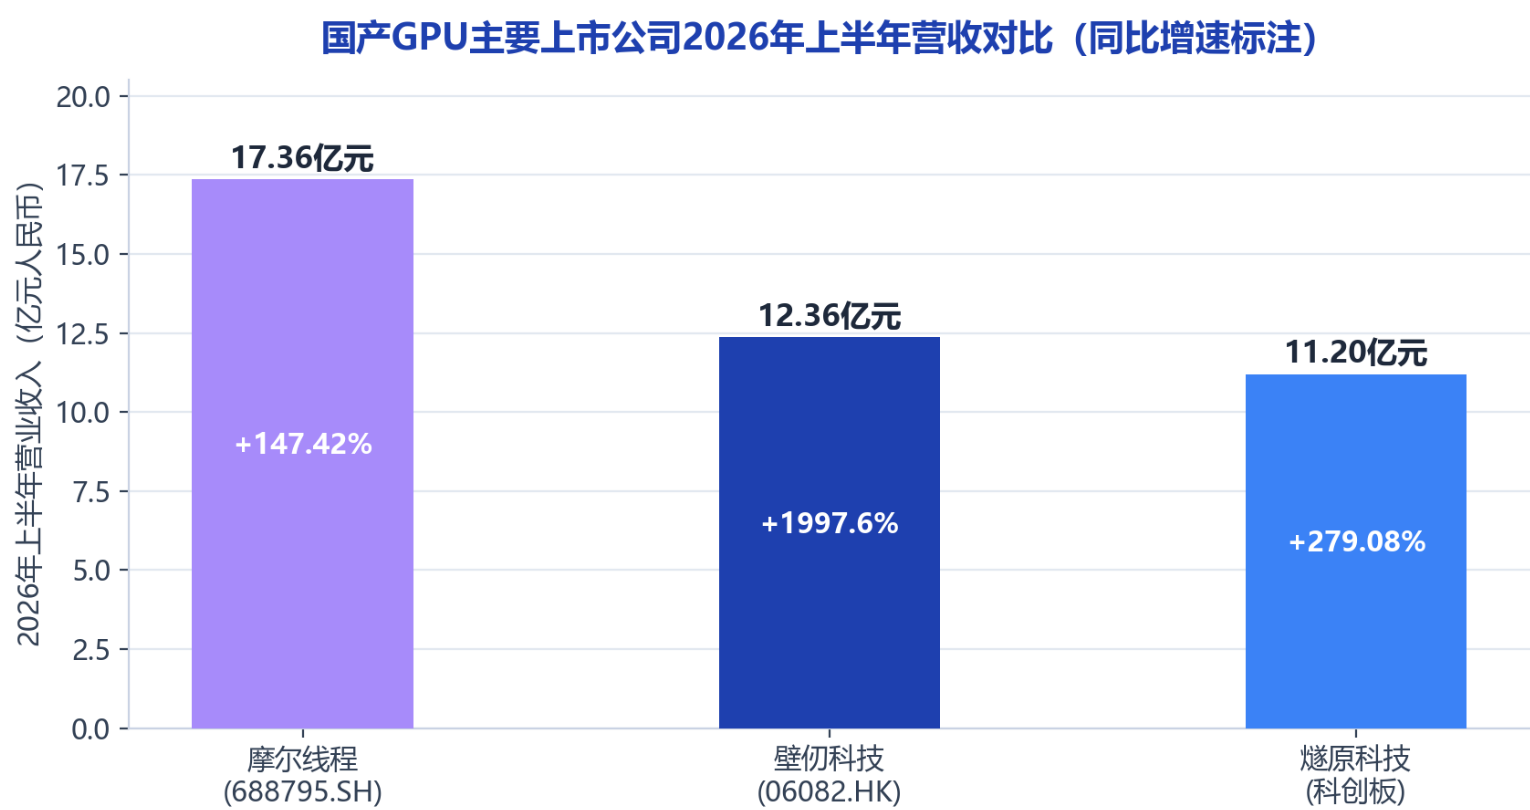
图3:国产GPU主要上市公司2026年上半年营收对比
六、市场反应与展望:稀释担忧与确定性赛跑
资本市场对密集融资的消化能力正在经受考验。据彭博社此前报道,壁仞科技曾被曝考虑进行约10亿美元规模的新一轮股票出售,其7月配售对应的90天发行静默期恰于10月初到期;今年截至上述报道时,企业经香港市场增发股票筹资已超420亿美元、创2021年以来同期最高,阿里巴巴9月约800亿港元的配售更创下香港市场最大规模后续发行纪录,智谱(Z.AI)亦先后完成40亿美元融资并推出50亿美元股票及可转债发行计划。在此背景下,折让配售带来的股本稀释与供给压力,是悬在AI板块融资潮之上的现实约束。
对壁仞科技而言,短期的观察点有三个:其一,10月15日前先决条件达成情况与配售交割进度;其二,新一代产品BR20X未来数个季度客户送样与量产的兑现节奏;其三,IPO与先前配售募资在2026年底前的高强度动用,能否如期转化为收入与毛利率的持续改善。公司董事会在公告中将当下称为“发展的关键拐点”,认为在AI计算行业中,资本规模、供应链确定性与迭代速度共同构成决定性竞争优势,配售属审慎且适时之举。当行业竞争从“单芯片性能竞赛”切换到“规模化交付竞赛”,能否把约40亿港元净额及时转化为确定性的产能与出货,将决定这场折让融资最终被记住为“审慎适时”还是“步履匆匆”——答案或许不用等太久。