2027年存储占云资本开支比重预计升至53%,内存墙与六大创新路径成关注焦点
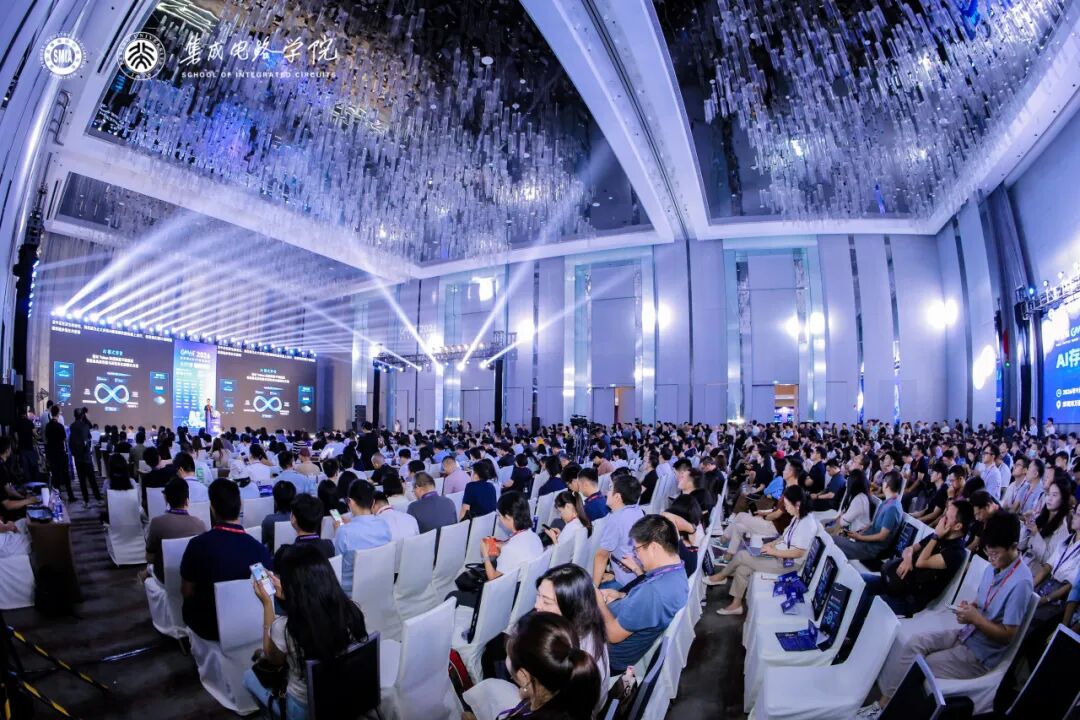
9月23日,由深圳市存储器行业协会与北京大学集成电路学院联合主办的第五届GMIF创新峰会在深圳圆满举行。本届峰会以“AI存储,驱动未来”为主题,聚集产业链上下游企业代表与技术专家围绕AI推理、企业级存储、云边端协同等议题展开交流,共同探讨AI基础设施新周期下的技术方向与发展机遇,吸引近3000名专业观众现场听会。峰会期间,摩根士丹利执行董事、大中华区半导体分析师颜志天(Daniel Yen, CFA)应邀出席主论坛,并发表题为《AI下一波:从算力到记忆体创新》的主题演讲,围绕AI资本开支结构、内存墙瓶颈与存储创新路径,系统分享摩根士丹利最新研究判断。
01 周期研判:AI为行业主线,非AI半导体增长承压
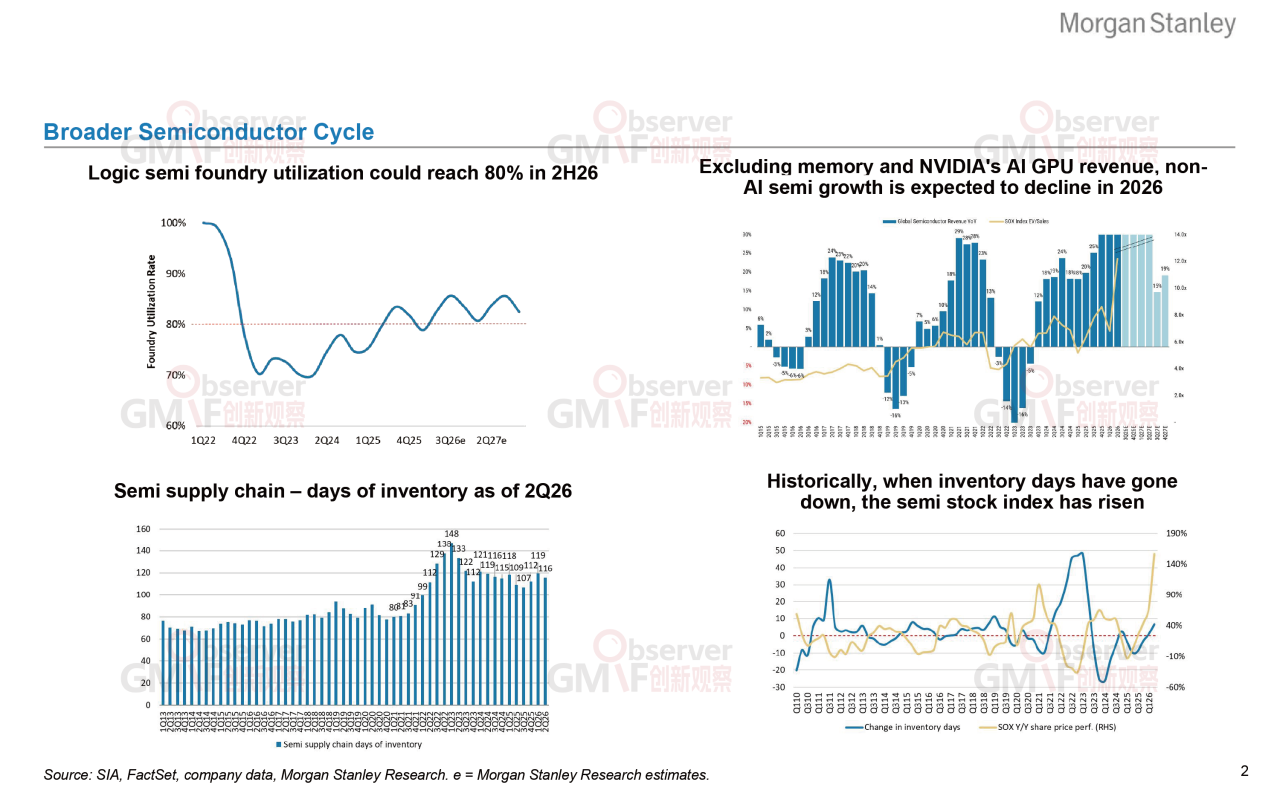
颜志天首先回顾半导体行业当前周期位置。他指出,过去三年AI是行业绝对主线,但AI之外的市场复苏相对乏力。晶圆代工产能利用率预计2026年下半年回升至约80%,半导体供应链库存天数在2026年第二季度仍处于约119天的历史高位。
颜志天表示,若剔除存储与英伟达AI GPU贡献,非AI半导体2026年增长预计将出现下滑。这意味着行业必须在AI范畴内寻找定位,而存储是其中非常重要的方向。
02 需求展望:2027年云资本开支1.43万亿美元,存储占53%
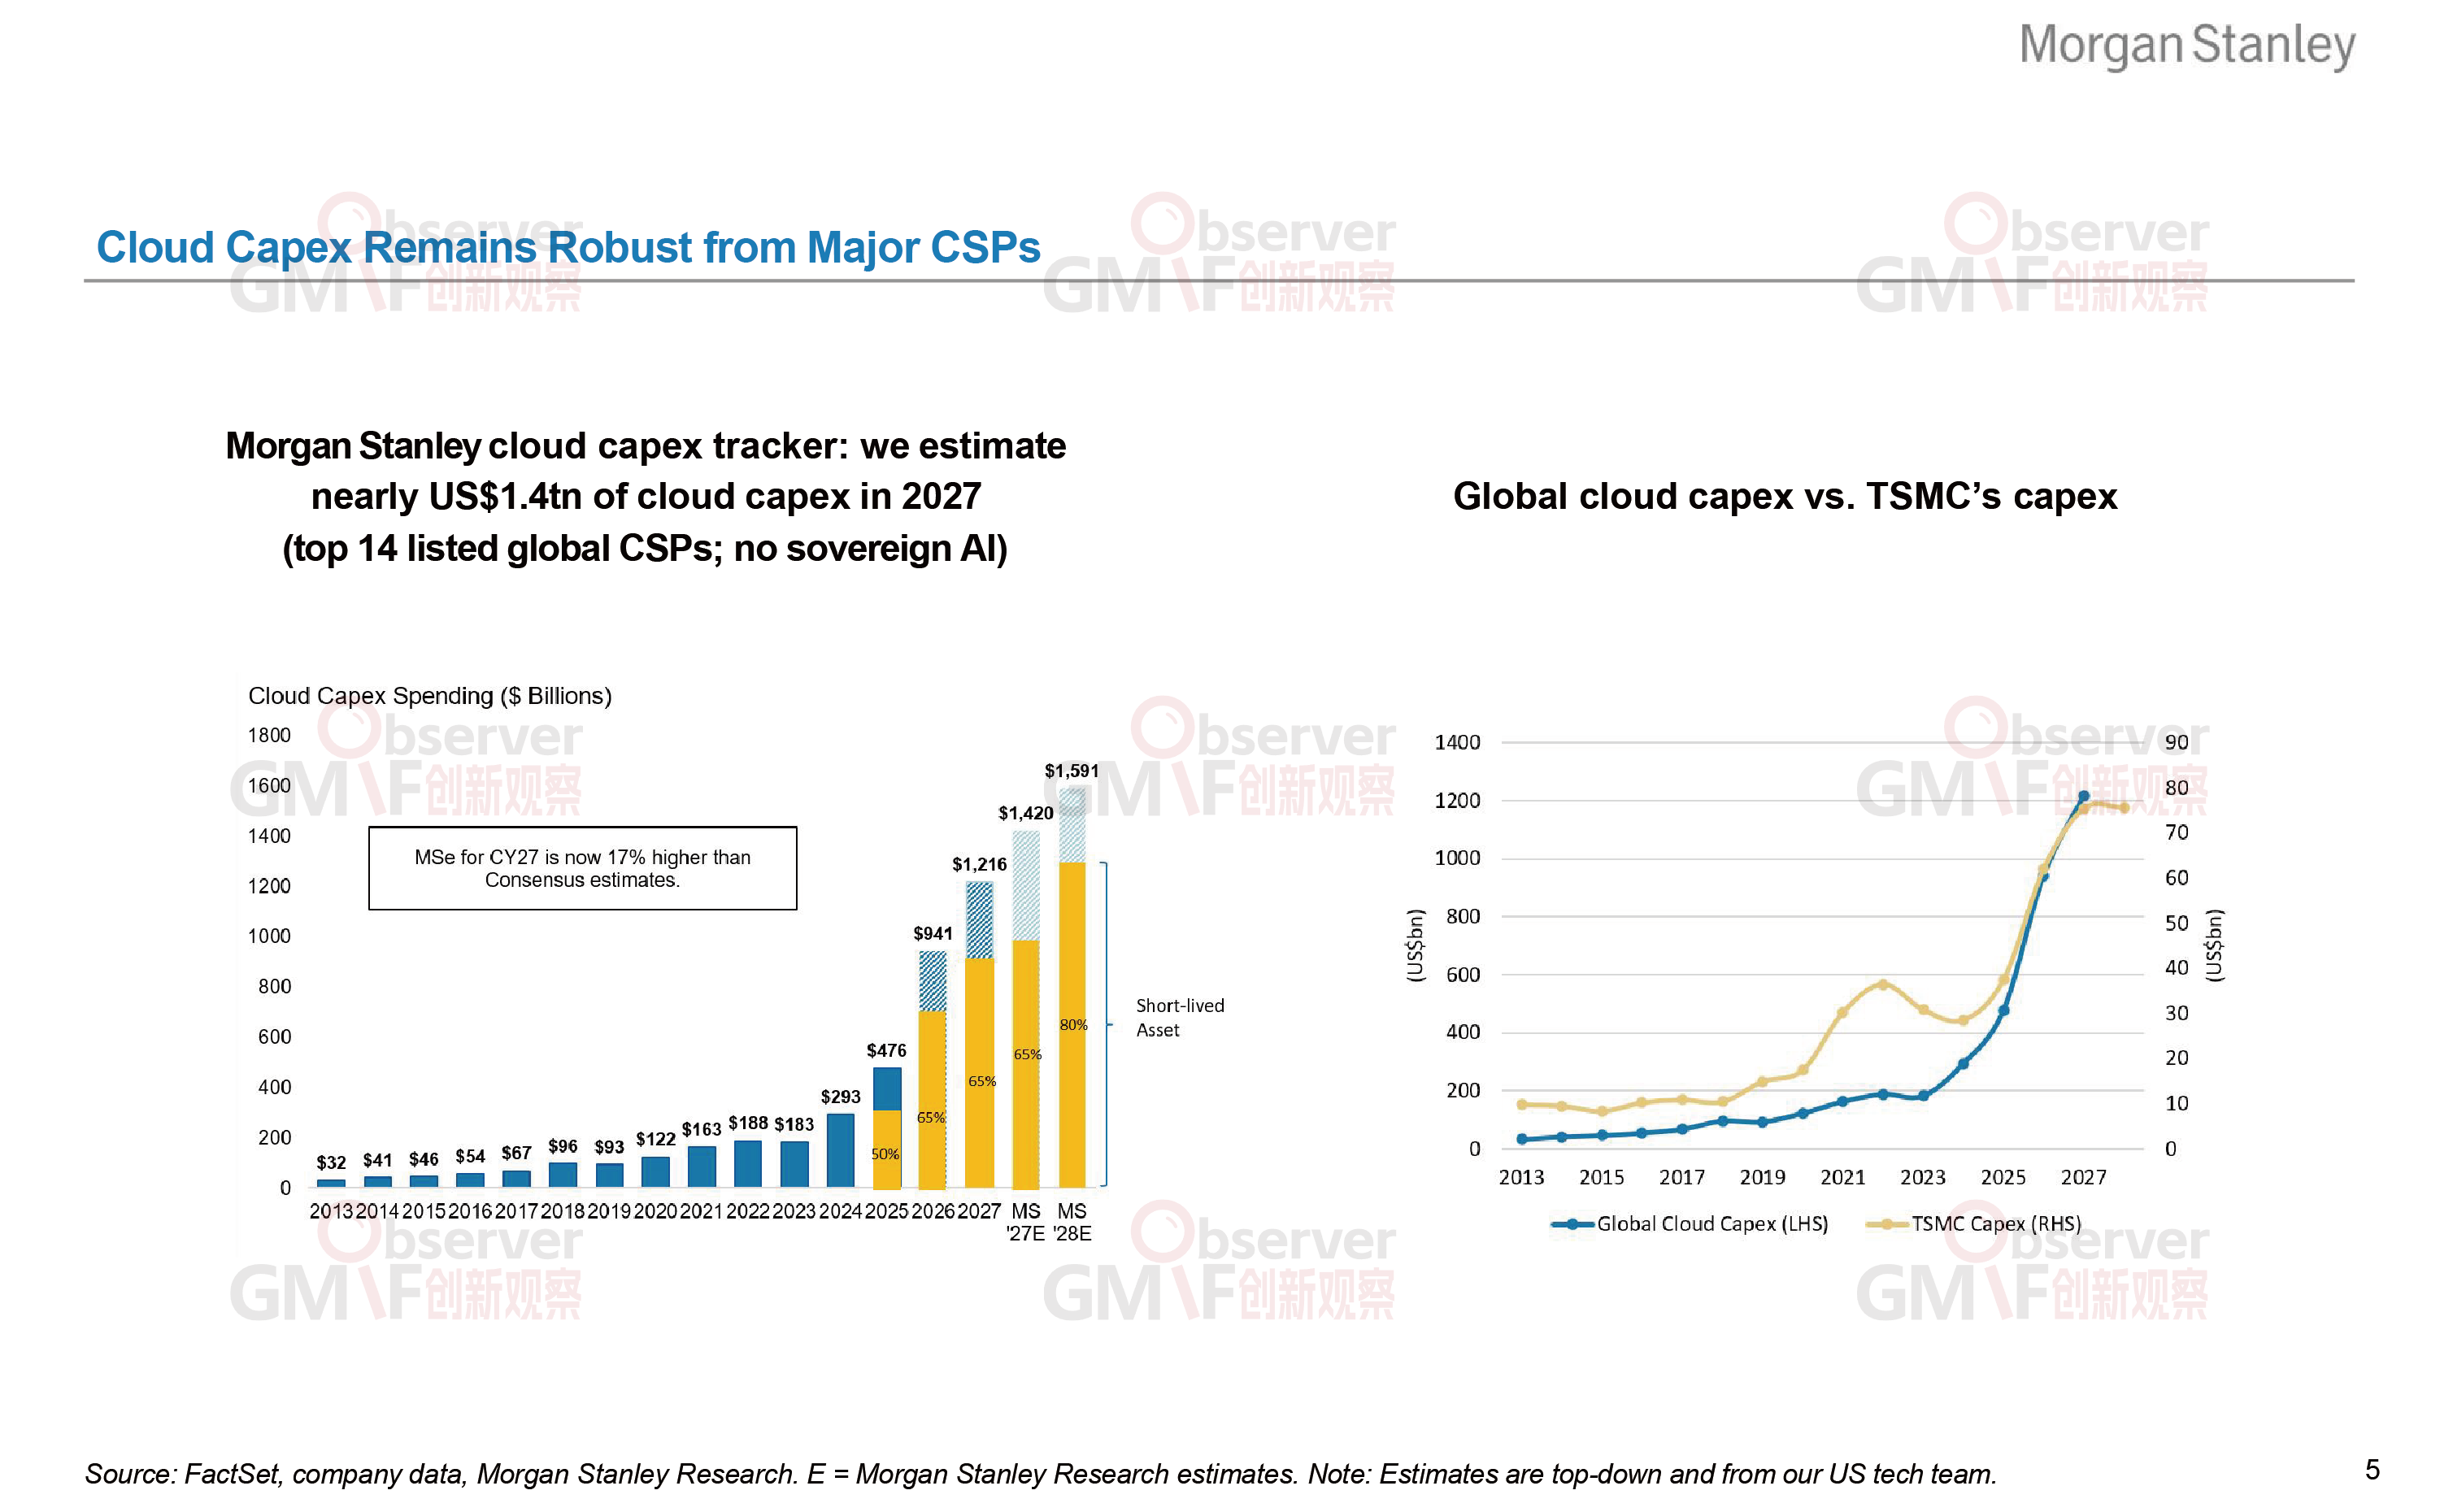
在需求端,颜志天分享摩根士丹利两周前更新的全球云端资本支出追踪数据。该数据覆盖全球前14大上市云服务商,不含主权AI。数据显示,2025年全球云资本支出约9410亿美元,2026年预计约1.22万亿美元,2027年接近1.43万亿美元,2028年基准情形约1.59万亿美元。摩根士丹利对2027年的预测较市场一致预期高出17%。
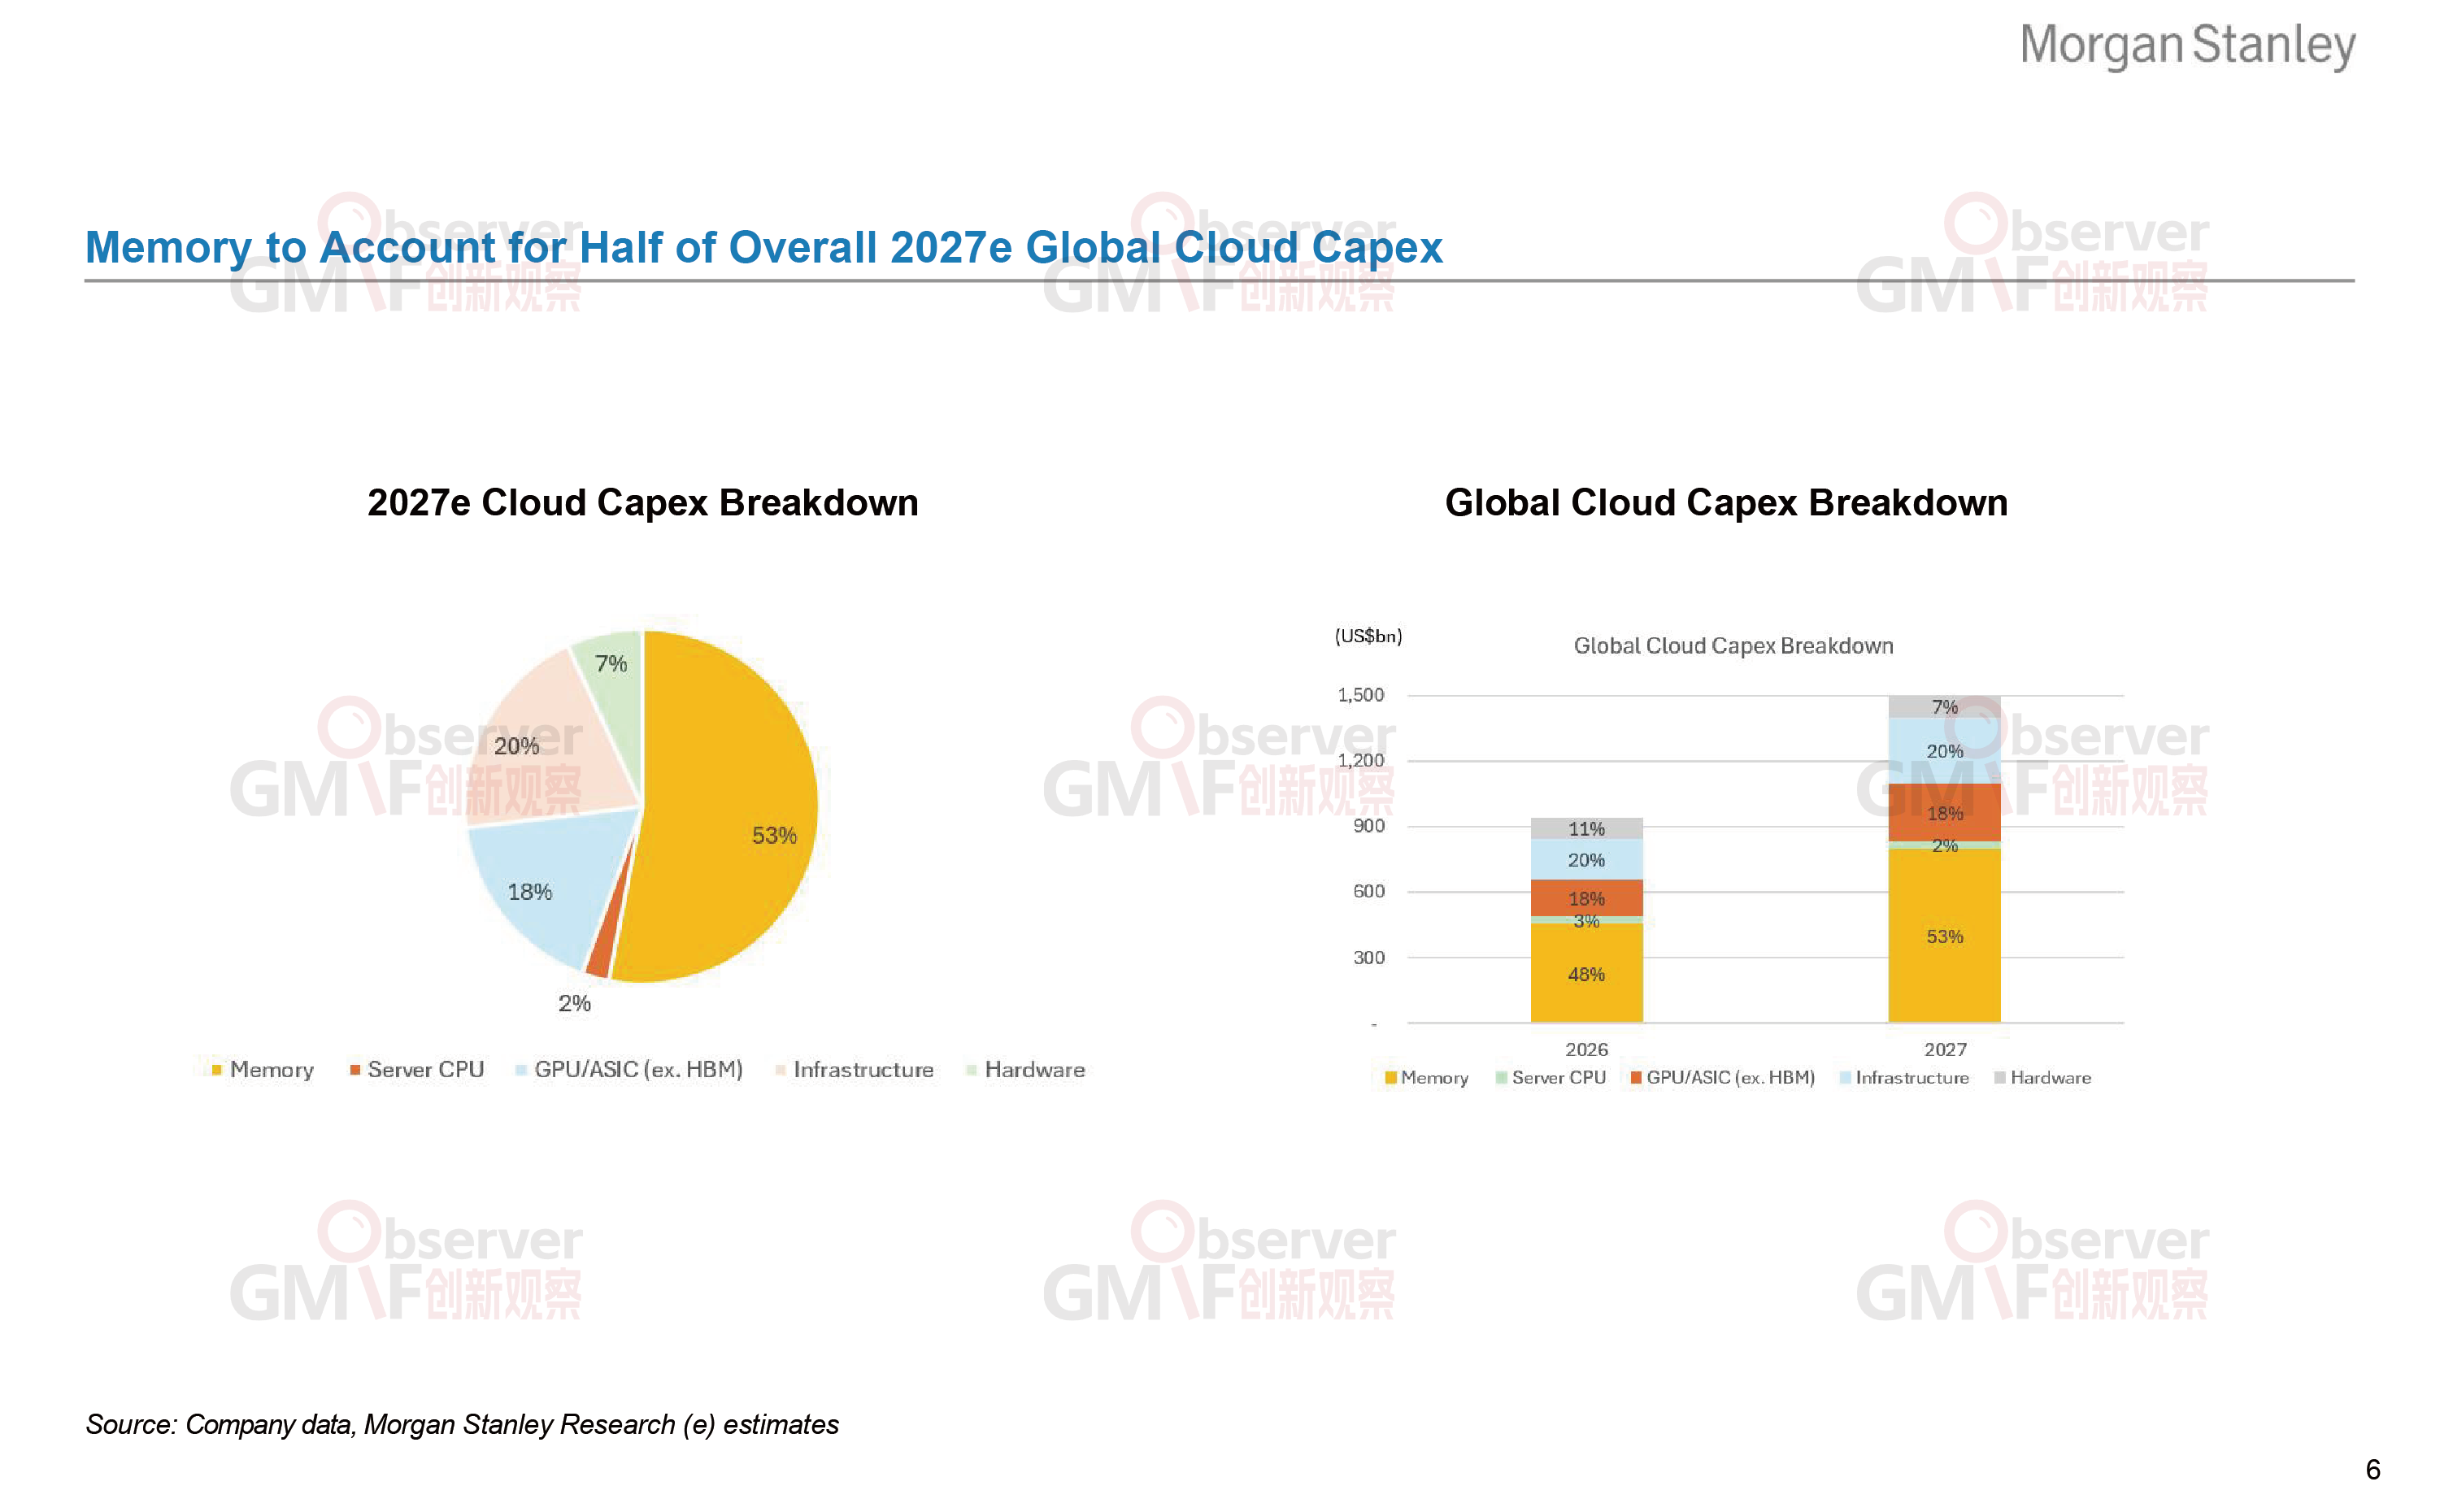
关于资本支出分配结构,颜志天作出关键判断:2027年,全球云数据中心资本支出中,存储占比将达53%(2026年约为48%);GPU/ASIC(不含HBM)占比为18%,基础设施占比为20%。颜志天指出,上述53%的统计口径尚未计入HBM,如将HBM纳入存储范畴,该占比将进一步提高。
资本开支强度方面,颜志天表示,亚马逊、谷歌、微软、Meta四大云服务商2026年第二季度资本开支同比增长87%,资本开支占EBITDA比例已超过70%,部分公司2027年这一指标可能转负。他表示,这是当前资本市场围绕AI投资回报争论的焦点。
03 供给约束:CoWoS产能吃紧,2027年HBM消耗约440亿Gb
在供给端,颜志天沿“资本开支—存储占比—CoWoS产能—HBM需求”链条给出量化测算。
CoWoS产能方面,他预计台积电CoWoS月产能将从2026年约13万片扩至2028年约26万片,两年实现翻倍;计入Amkor、日月光等非台积电产能后,2028年全球总产能约37万片/月。需求侧,2027年英伟达CoWoS需求预计由78万片增至122万片,博通由30万片增至48万片,AMD由13万片增至34.5万片。
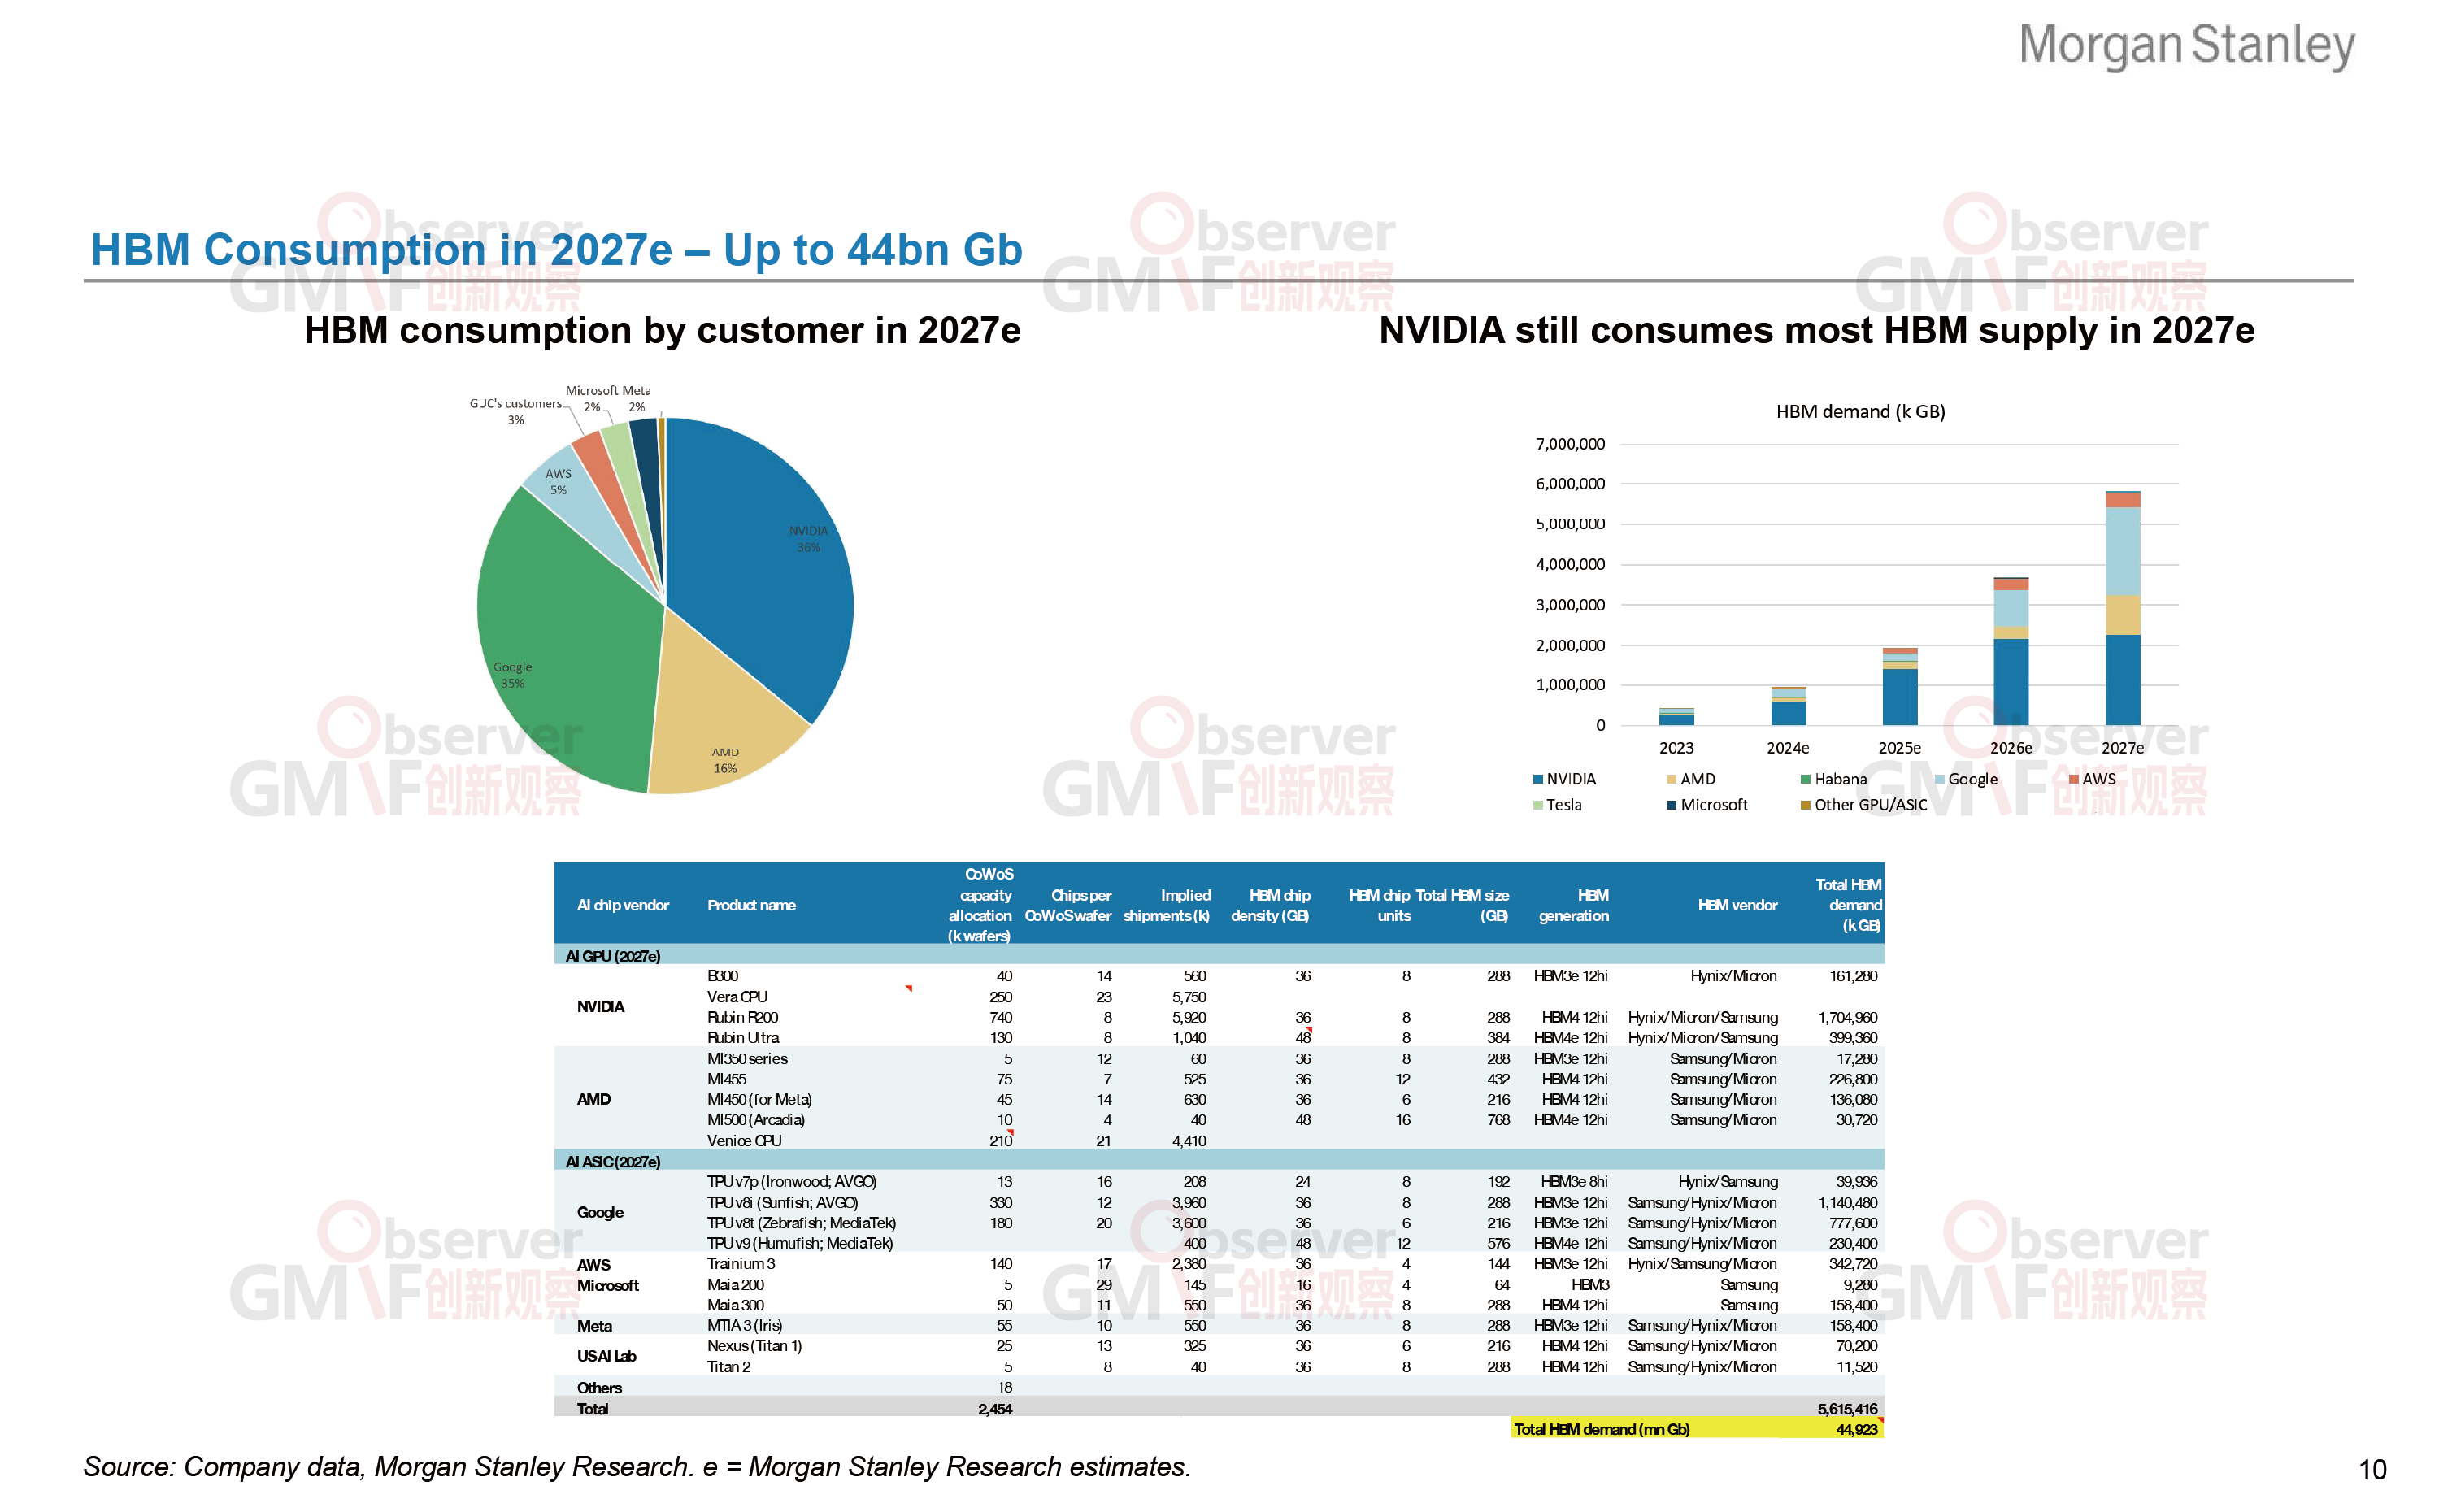
HBM消耗量方面,摩根士丹利将英伟达B300/Rubin系列、AMD MI400系列、谷歌TPU v7/v8、AWS Trainium 3、微软Maia 200、Meta MTIA等主流AI芯片逐颗拆解加总后估算,2027年全球HBM消耗量约440亿Gb,其中英伟达占44%、谷歌占21%、AMD占19%。颜志天表示,HBM消耗量能否继续上修取决于供给,目前供给仍然非常吃紧。
常规存储方面,摩根士丹利判断DRAM与NAND均已进入供不应求区间,DRAM供需缺口约15%,NAND接近10%,且企业级缺口大于消费级。反映在BOM成本上,当前存储约占CPU服务器成本的73%、笔记本电脑成本的41%、智能手机成本的39%。
04 内存墙凸显:算力与带宽增速差距拉大至2万倍
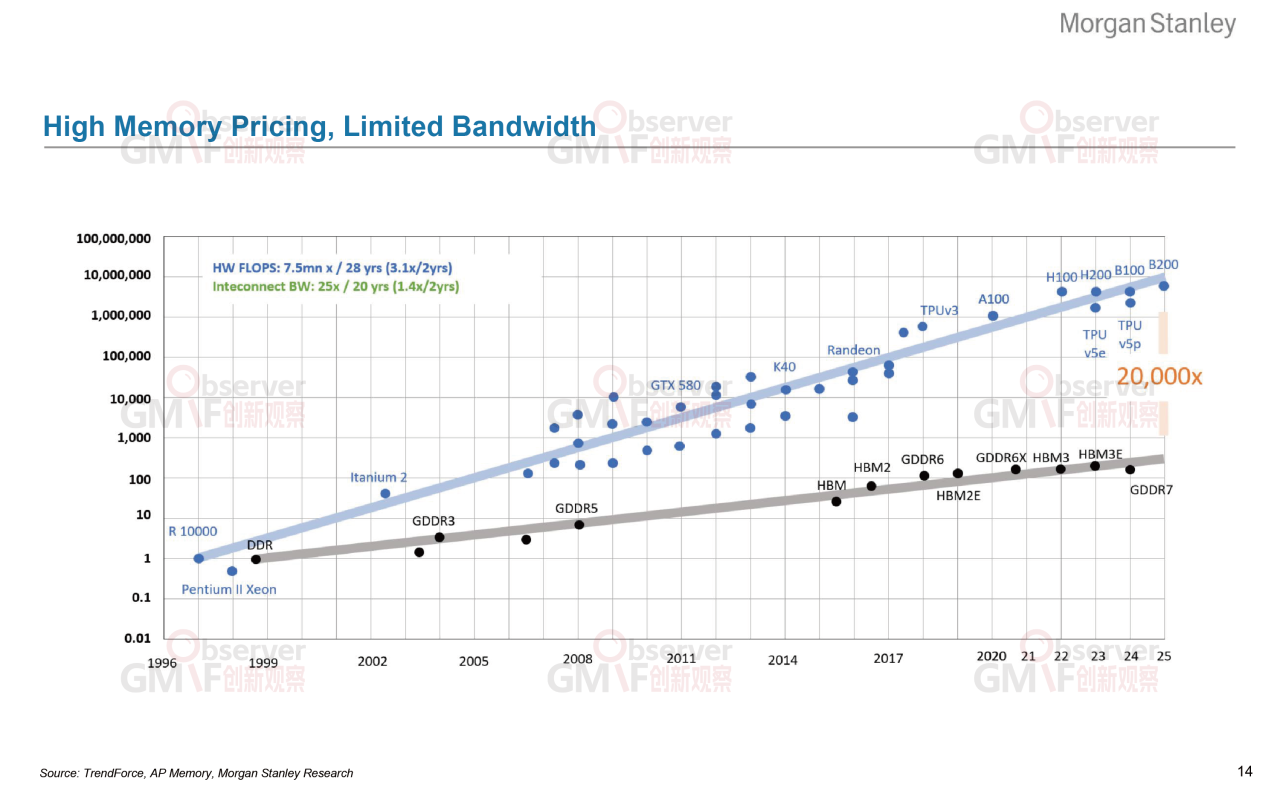
颜志天将话题转向当前AI基础设施最根本的瓶颈——带宽。他引用业界熟知的“内存墙”曲线指出,硬件算力FLOPS以约每两年3.1倍的速度增长,而互连带宽仅约每两年1.4倍;到英伟达B200这一代产品,算力与HBM3/HBM4乃至GDDR7之间的带宽增速差距已拉大至约2万倍。
颜志天表示,该问题亟需解决。存储创新已成为行业共同课题。
05 六大创新路径:先进封装与配套芯片共识较高
颜志天将当前存储创新归纳为六个方向:制程演进、设计变革、先进封装、周边配套芯片、存算一体(PIM/CIM)与材料创新。
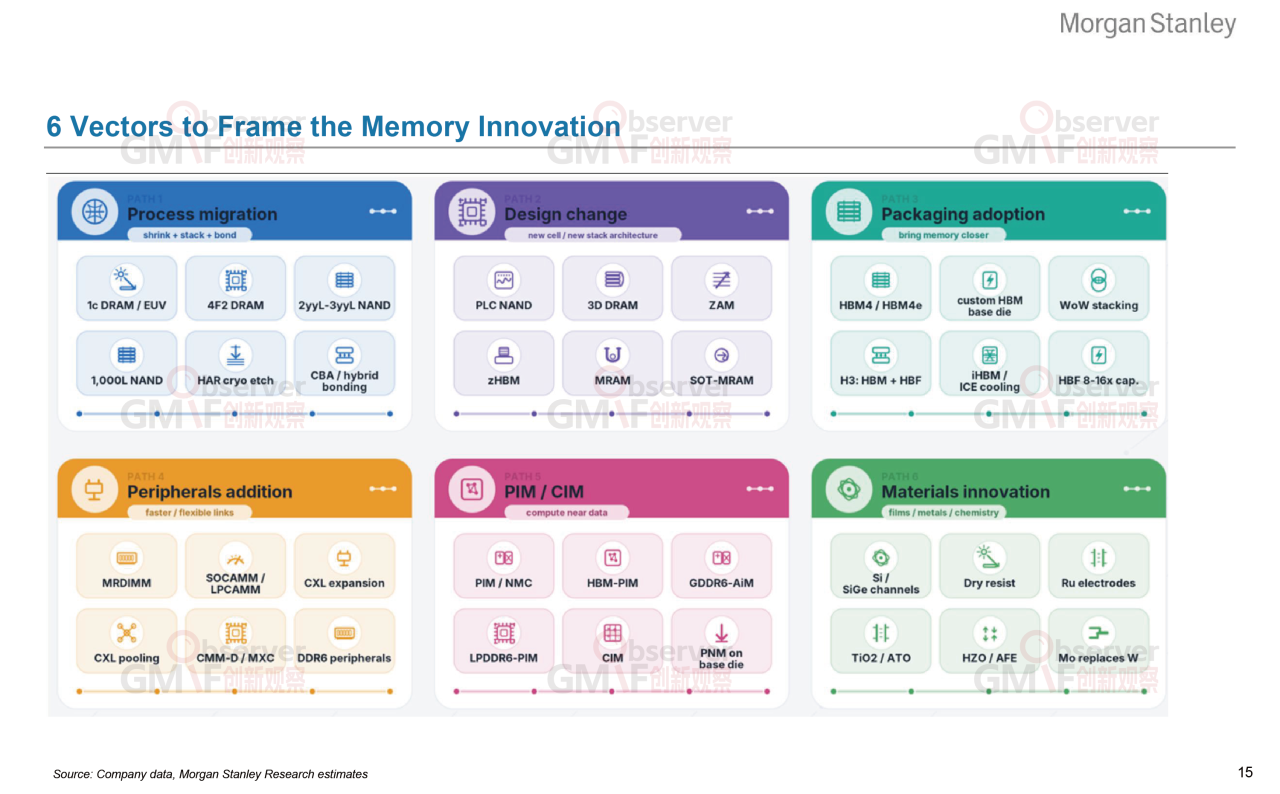
制程方面,国际三大原厂持续推进1c DRAM与EUV导入、4F² DRAM、1000层以上NAND、HAR深冷刻蚀与CBA混合键合;国内长鑫存储(CXMT)今年在G4b 16nm DDR5上取得突破。设计层面,PLC NAND(每存储单元5bit)、3D DRAM、英特尔与软银系SAIMEMORY联合开发的ZAM斜角互联存储、三星在SEMICON Korea 2026披露的zHBM(带宽与能效达HBM4的4倍)均在推进中。
先进封装方向,HBM4/HBM4e、Wafer-on-Wafer堆叠、闪迪提出并由SK海力士与三星参与标准化的HBF高带宽闪存(目标2027年左右商用)、SK海力士iHBM集成散热等路线并行。周边配套芯片方向,CXL内存扩展与池化、MRDIMM是主要路径,国内代表为澜起科技,通过CXL开展内存扩展,并在传统DIMM架构上增加MRCD/MDB缓冲芯片以提升带宽。存算一体方向,PIM与CIM致力于将运算尽量靠近存储,减少与CPU之间的数据搬运。材料创新方向则涵盖Si/SiGe沟道、干法光刻胶、钌电极、HZO/AFE铁电材料等。
颜志天指出,从目前产业进展看,成长相对较快、行业共识较高的路线是先进封装与周边配套芯片两条。
06 2030年存储创新潜在规模约250亿美元
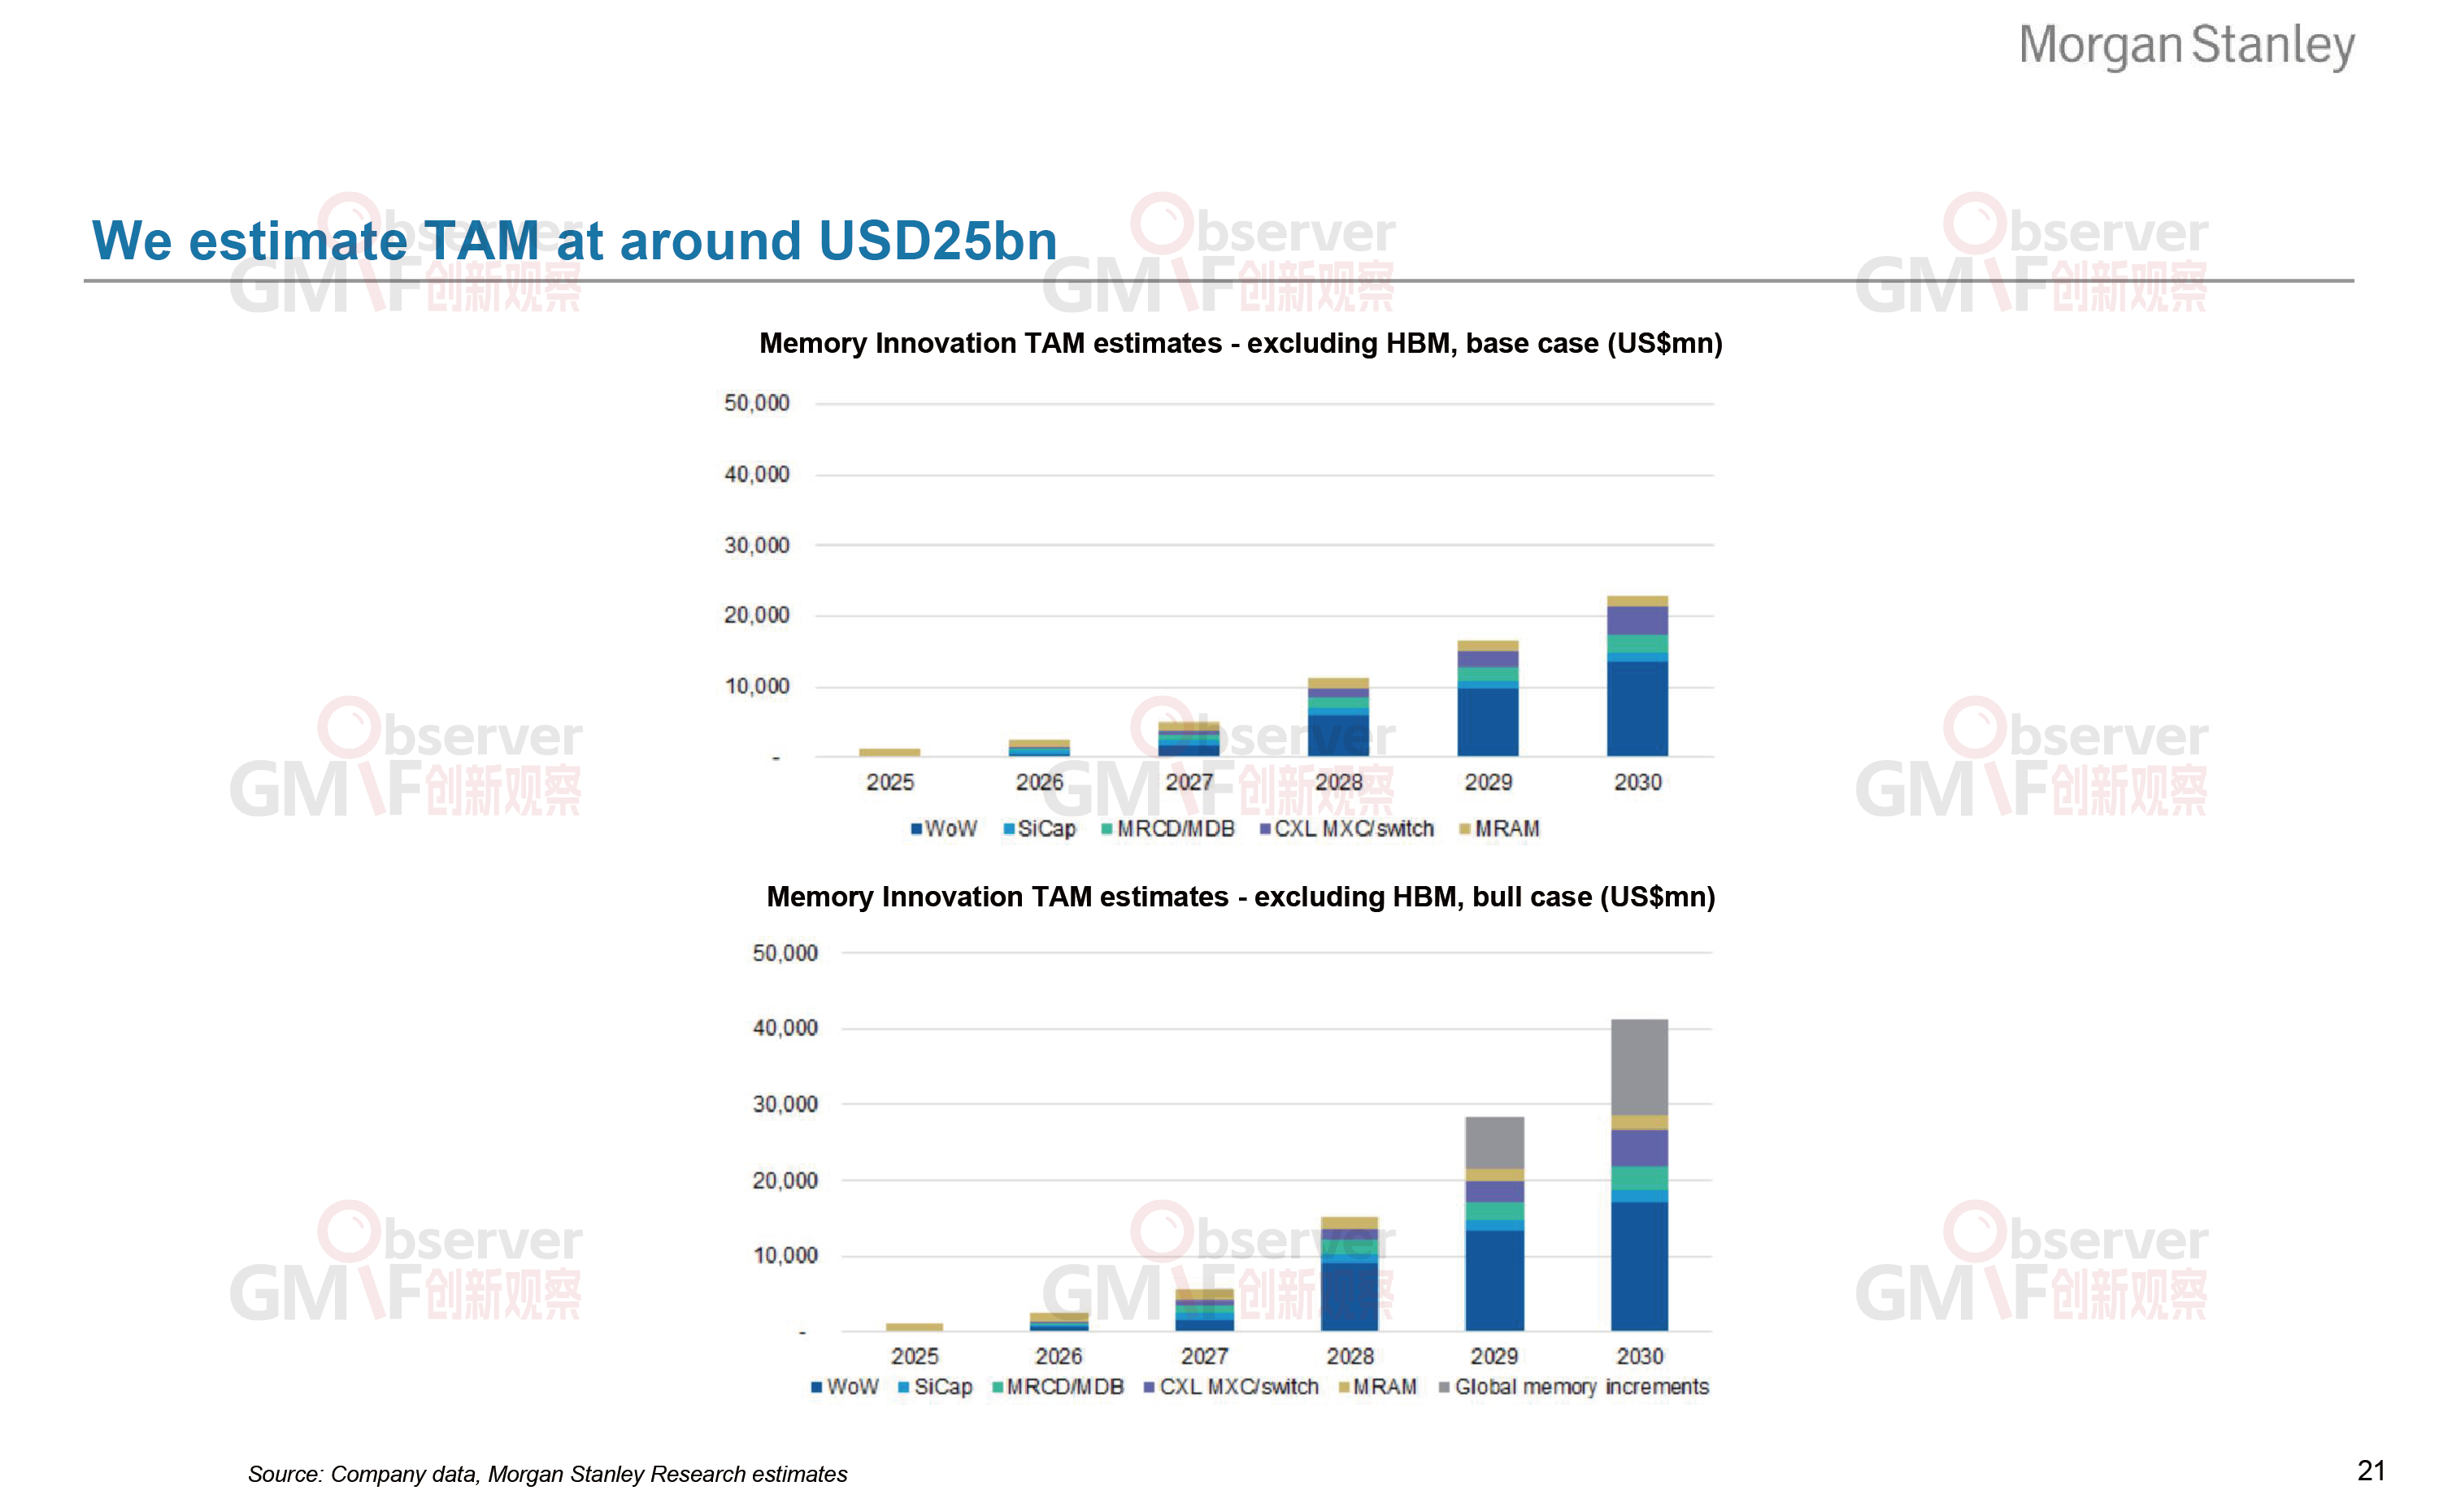
在演讲最后,颜志天给出摩根士丹利对存储创新市场规模的量化判断:不含HBM的存储创新市场,2030年基准情形总体可服务市场约250亿美元,乐观情形约400亿美元;构成包括WoW堆叠、硅电容、MRCD/MDB、CXL交换芯片、MRAM等。
颜志天表示,存储创新已成为行业共同方向。随着AI算力需求持续提升,存储产业有望在先进封装、周边配套芯片等方向率先形成增量,并为AI基础设施提供关键支撑。