当三星电子宣布明年约八成的存储产能已通过长约(LTA)提前锁定时,存储行业实际上已经换了运行逻辑。过去三十年,存储芯片的价格由现货市场一笔笔撮合交易决定,周期像潮汐一样可预期地涨落;而现在,最有价值的产能被五年甚至更长期限的合约提前圈定,辉达、Google、微软们排队竞争的,只是剩下约两成的“现货口子”。这不是一次普通的景气上行,而是定价机制的整体迁移。
核心观点:
1、长约已经从“保供工具”演变为“定价机制”,HBM的定价权整体移交原厂,现货市场正在失去样本量,这是本轮存储行情与以往周期最本质的区别。
2、现货价格信号正在结构性失真——HBM现货价已飙升至长约价的四到五倍,但这个价格只反映极小的边际成交,不能再当作供需晴雨表来读。
3、卖方市场短期有坚实的算术支撑,HBM需求年增约四成而供给端年增仅约一成半,2026至2027年缺口难破,但供给弹性的回归有明确时间表,卖方市场并非没有终点。
4、长约没有消灭周期,只是把波动从订单簿搬进了资产负债表——条款越激进,反转时的财务反噬越猛烈,而合约条款本身的边际变化,正在成为最好的周期先行指标。
长约接管定价权:当“保供”变成“圈地”
这轮长约潮的规模,值得逐个数一遍。三星明年约80%的存储产能被长约锁定;在价值更高的HBM上,三星计划把2031年之前约70%的HBM产能预先分配给长约客户。SK海力士的2026年HBM产能已提前售罄,公司同时预警DRAM与NAND库存仅剩约四周,价格涨势将贯穿全年。美光的战略客户协议叠加采购承诺,已覆盖其2027年超过75%的产能,且大部分集中在2028年交付。NAND阵营的SanDisk也与八家客户签署了长约。买方为了锁定货源,普遍接受20%至25%的预付款比例,并捆绑强制采购条款——即便最终未能提货,款项照样要付。这种条件在买方市场里不可想象,如今却成了行业标配。
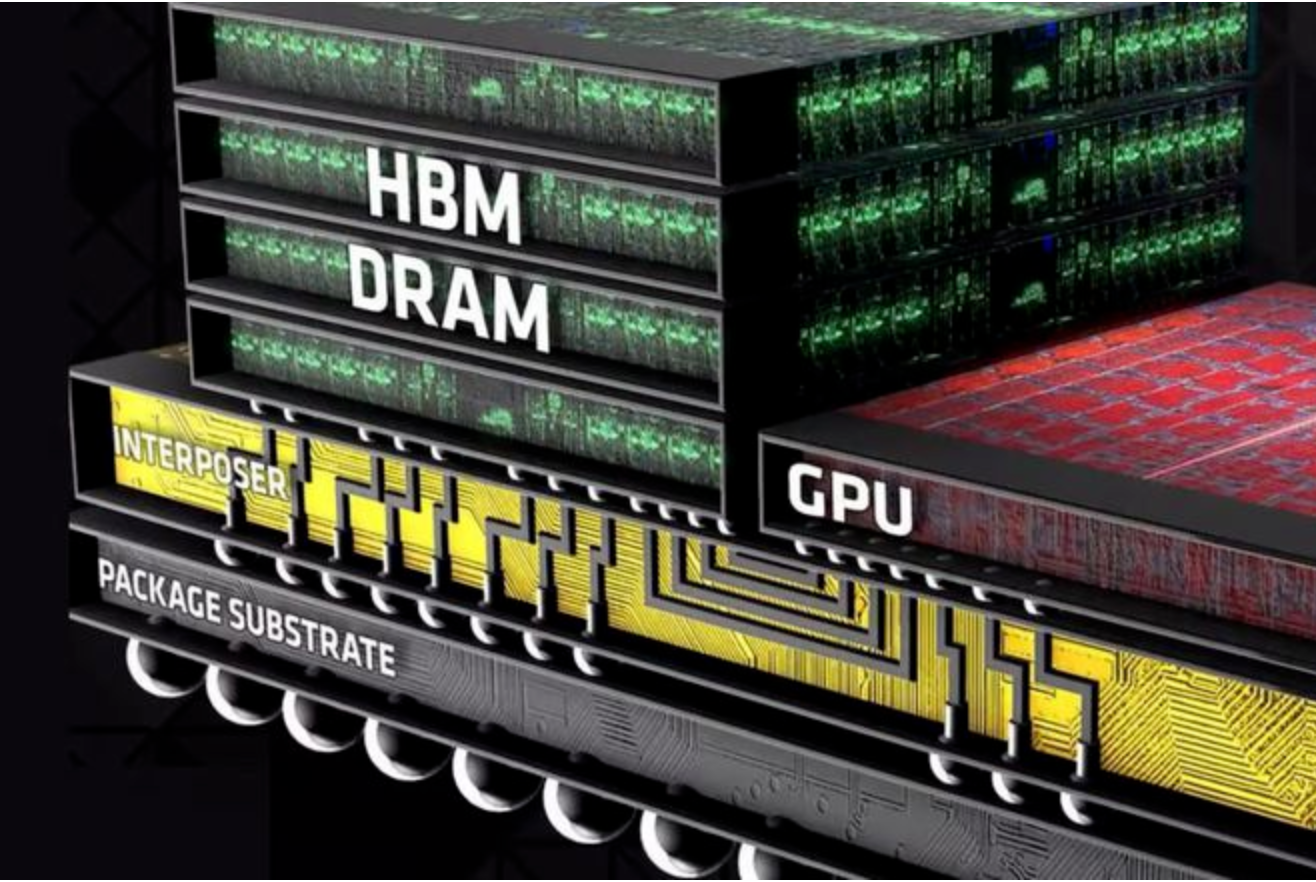
买方愿意签下如此不对称的条款,微观基础在于HBM在AI服务器成本结构中的权重。在GB300这类旗舰AI服务器中,HBM约占整机物料成本的20%至25%,单机八颗HBM3E 12层合计超过1.2万美元;单颗价格已站上1500美元,下一代HBM4更预计突破2500美元。
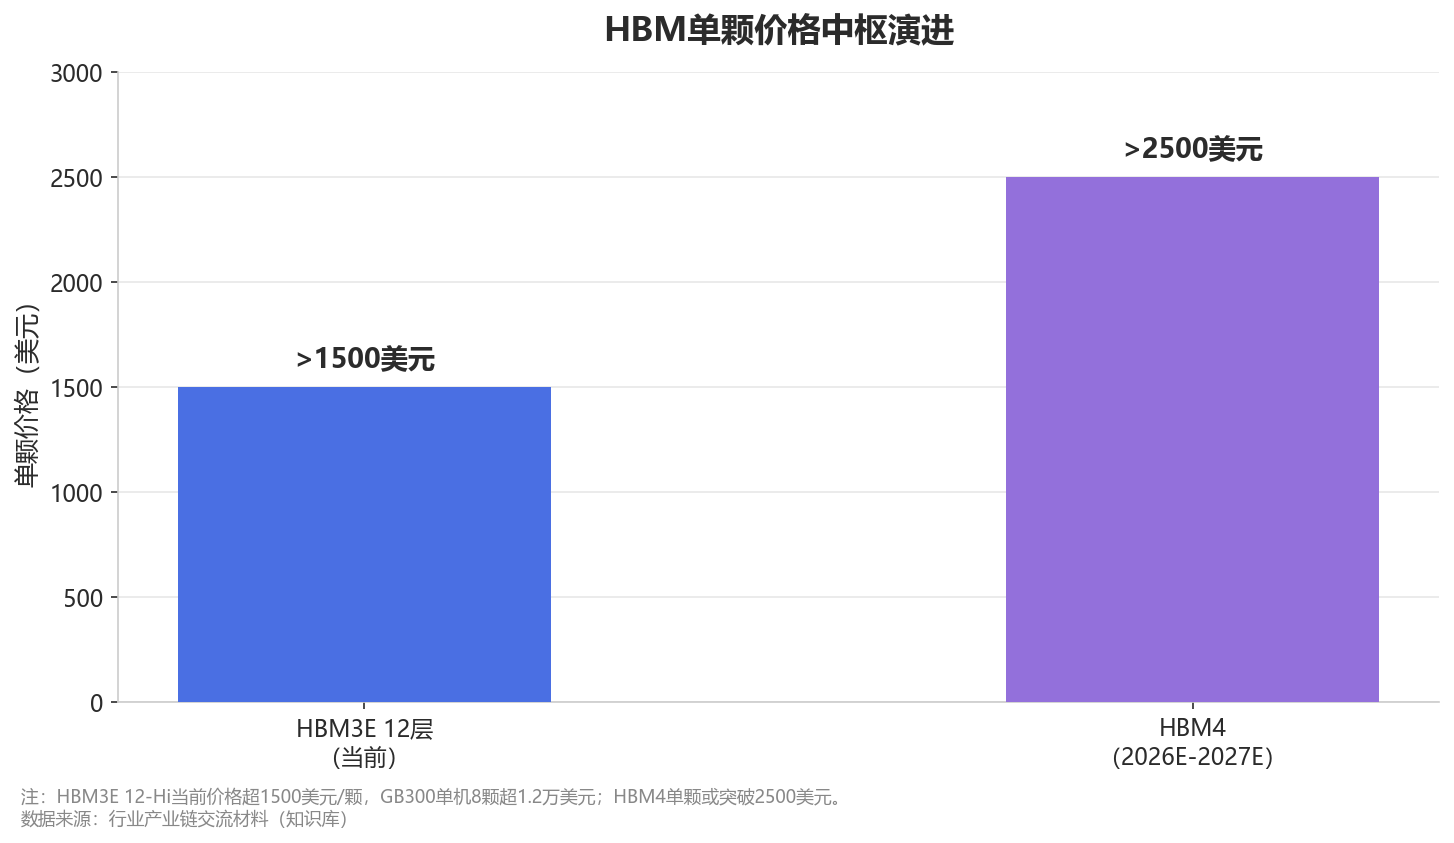
价格的台阶说明,HBM早已不是普通“存储颗粒”,而是与GPU同级的关键战略物料。对资本开支以百亿美元计的科技巨头而言,断供导致AI数据中心停摆的损失,远大于预付款的资金占用成本——他们买的不是芯片,是确定性与排位权。
存储价格的斜率同样惊人。2025年全年,DRAM合约价累计上涨约386%,NAND上涨约207%;2025年四季度,两大品类合约价单季环比涨幅均超过150%。进入2026年,一般型DRAM合约价一季度环比再涨93%至98%,二季度涨58%至63%,一季度DRAM市场规模已达943.25亿美元、环比增长81.5%。DDR5颗粒价格半年内从约10美元涨至35美元,涨幅达3.5倍。在如此斜率下,"等价格回落再买"的策略无异于与趋势对赌,长约因此成为买方的理性选择,行业普遍预期涨价周期将贯穿2026年全年。
失真的价格信号:现货只剩最后一格
长约占主流之后,价格信息本身开始变质。三星方面披露的口径显示,HBM现货价已达到长约价的四到五倍;HBM订单排期已至2027年,长协之外的现货窗口几乎关闭,有价无市成为常态。按常理,如此惊人的价差会吸引海量供给涌入现货市场,价差很快收敛;但现实是价差持续存在,原因很简单——现货市场上几乎没有货。长约锁定了绝大部分产能之后,流入现货的只有零星尾单与违约流出的边际货源,四到五倍的现货价,是由极小成交量"戳"出来的价格尖峰,它反映的不是市场的出清水平,而是稀缺本身的恐慌溢价。
这正是价格信号失真的机制:当市场出清从“价格发现”变成“排队配给”,价格就不再承担指示供需的功能。后果至少有三层。第一层,需求端无法通过价格出清,出清靠排队——拿不到长约的客户在现货市场恐慌性扫货,进一步推高失真的现货价。第二层,投资决策的坐标系被扭曲——潜在进入者与扩产决策者看到的是被极度放大的现货价,容易诱发过度扩产,为下一轮过剩埋下种子。第三层,库存行为变形——下游为防断供而提前超额备货,“影子需求”叠加在真实需求之上;渠道端一度出现恐慌抛售与原厂寸步不让并存的分裂行情,供需缺口的真实尺寸,此时已没有人说得清。
换言之,HBM现货市场的“天价”恰恰是流动性枯竭的症状,而非供需紧张程度的度量。读数不能按老办法解读——这是判断本轮周期时最容易犯的错误。
卖方市场的倒计时:一道算术题
那么,卖方市场还能持续多久?先看支撑它的那道算术题。行业测算显示,HBM容量需求正以每年约40%的速度增长,而供给端产能每年仅能增加约14%,叠加DRAM单元密度约9%的年改善,供需之间存在每年约16个百分点的增速差。
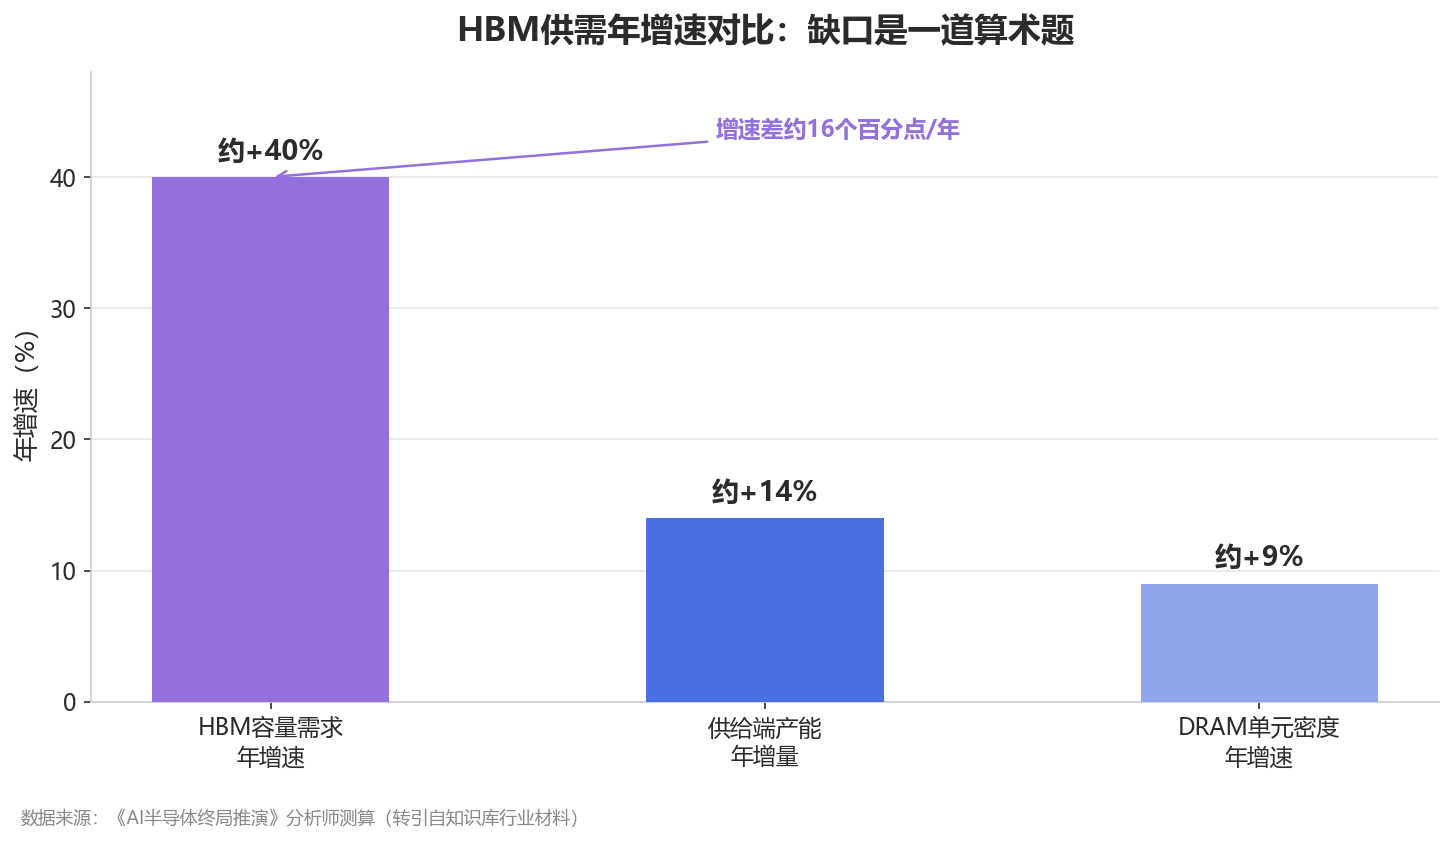
这道算术题解释了为什么2026年HBM市场规模预计增长58%至546亿美元、产能缺口仍高达50%至60%,也解释了为什么价格涨势短期难以逆转——瑞银已将美光HBM平均售价的假设上调至每年上涨约50%。另一重约束在于,HBM对晶圆与先进封装产能的挤占,使一般型DRAM供给同样被动收缩,缺口因此具有全局性,而非单一品类现象。
但算术题的另一面同样清晰:供给弹性的回归有时间表。SK海力士最快也要到2027年2月才能形成新增HBM产能,扩产受制于TSV、先进封装与CoWoS等配套环节的爬坡,不是有钱就能立刻变现。需求侧的叙事仍在自我强化——Omdia预计2030年全球数据中心投资将达1.6万亿美元;有分析甚至预期2027年HBM价格仍将成倍上行、缺货加剧;也有观点认为2026年起产能将逐步释放、紧张逐步缓解。多空分歧的焦点,正是供需两条曲线的交点何时到来。把已知信息合起来看:2026至2027年,卖方市场难有悬念;真正的变盘窗口在2027年下半年至2028年——那正是三星、SK海力士、美光新一轮产能集中释放的节点,而美光的产能预订恰好也集中在2028年交付。届时若AI需求仍在高位,缺口只是收窄;若需求边际放缓,被长约压制两年的价格弹性会一次性释放。
值得注意的是,合约价市场其实已在为“供给回归”预演。一般型DRAM合约价环比涨幅从2026年一季度的93%至98%,逐季收敛到三季度的13%至18%(预估),涨幅收敛而方向未变——合约价格曲线的斜率,本身就是买卖双方对供需缺口收窄速度的集体定价。
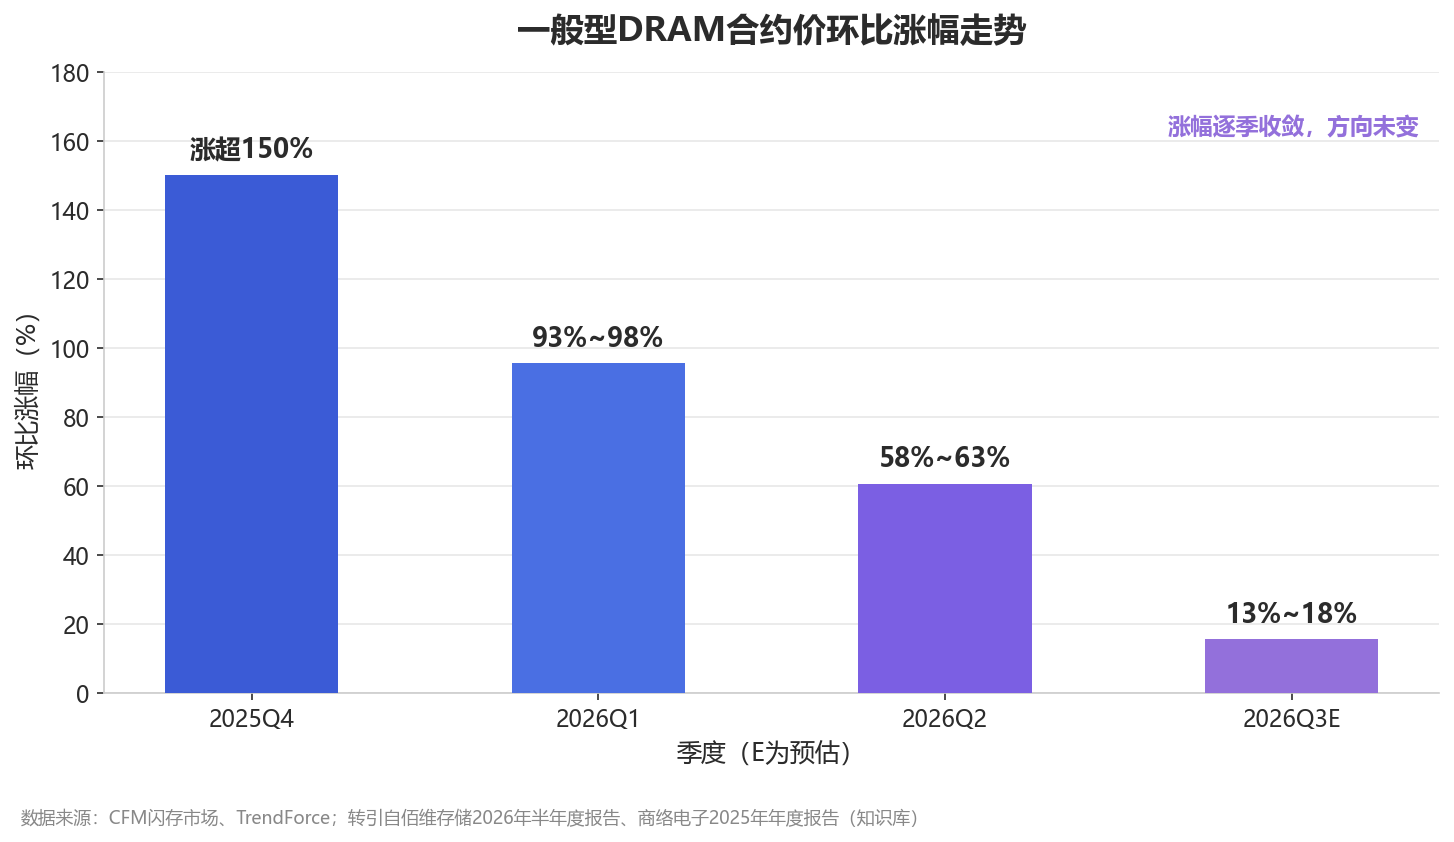
盯住这条曲线斜率的变化,比盯住现货价更有信息量。
长约的双刃剑:波动没有消失,只是换了张资产负债表
面对长约潮,一种乐观叙事开始流行:有了五年期合约和强制采购条款,存储行业的周期性从此被熨平,估值逻辑可以对标公用事业,摩根大通等机构确实持有类似观点。但历史地看,"这一次不一样"恰恰是周期行业里最危险的一句话,行业人士对此也有清醒的反驳——存储本质上仍是同质化的大宗商品,需求可以迟到,但不会缺席;而复盘历轮存储涨价周期,合约出货从来都滞后于价格拐点。
长约真正的功能,不是消除波动,而是重新分配波动:景气上行期,它把价格弹性的收益让渡给确定性;下行期,它把价格下跌的损失转化为违约金、库存跌价与折旧的三重压力。首尔大学教授Choi Woo-young提醒,一旦存储市场转入低迷,客户会第一时间要求重新协商合约,供应商届时恐怕只能放宽条款。20%至25%的预付款看似是保险,但若供应商已按长约规模把资本开支投了出去,新产能的折旧压力不会因客户违约而消失。2018至2019年、2022至2023年的两轮存储下行周期中,即便有合约在身,重谈、延后、砍单也屡见不鲜——合约保护的是报表上的营收能见度,保护不了产能的经济性。
更隐蔽的风险在于“需求幻觉”。现货市场失灵后,被长约锁定的销量里,有多少对应真实终端需求、有多少只是客户为占坑而下的重复订单,外部已无从验证。2025年四季度存储价格单季暴涨150%时,其中多少是AI真实拉动、多少是恐慌备货,已难拆分;长约网络还在向产业链纵深蔓延——模组环节亦被卷入,佰维存储的长约采购承诺已达33.6亿美元,上下游以长约互相锁定的深度前所未有。供需两端被同一根合约链条捆在一起:科技巨头用高财务承诺换供货保障,零组件制造商靠长约支撑资本开支——链条上任何一环对AI需求的判断出现偏差,都会沿合约网络传导放大。
结语:盯条款,而不是盯价格
HBM被长约覆盖之后,卖方市场还能持续多久?答案不取决于AI叙事的音量,而取决于两个时间差的赛跑——供给弹性回归的时点,与需求边际变化的方向,谁先到来。2026至2027年,算术站在卖方一边;2027年下半年之后,胜负手将移交给需求侧。
对观察者而言,有三条比现货价更可靠的线索:一看现货价与长约价的价差,价差收窄是流动性恢复、价格信号重建的第一信号;二看库存周数,DRAM与NAND库存从约四周的低点开始重建,就是缺口闭合的倒计时;三看新签长约条款的边际变化——合约期限缩短、预付款比例下调、强制采购松动,谈判桌上的这些细节,永远比价格曲线更早说出周期的顶点。
长约不是周期的解药。它只是把风险从现货市场的价格波动,搬进了买卖双方的资产负债表。而当价格信号失真,周期不会消失,只会以更难预测的方式回归——这正是所有“这一次不一样”的叙事,最终都要偿还的账。