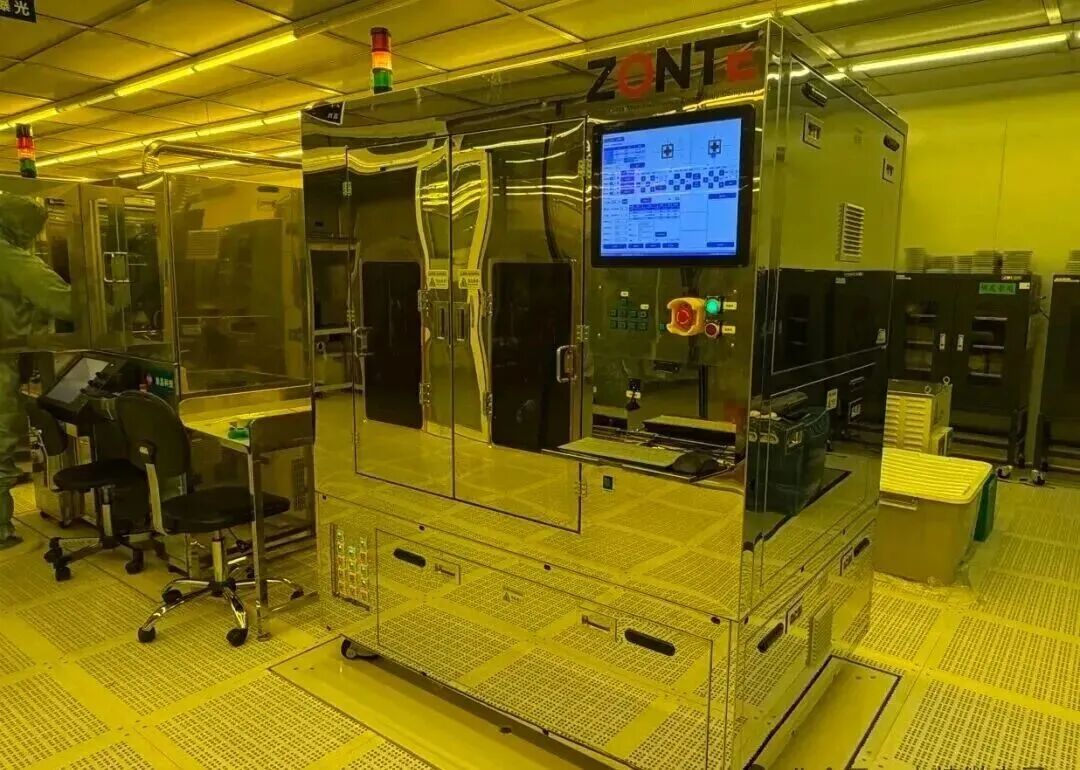
光刻机,这颗半导体制造业“皇冠上的明珠”,如今在成都双流迎来量产交付的里程碑。近日,据成都双流经济开发区消息,中特微(成都)电子科技有限公司研制的微米级接近式光刻机订单火爆——今年整体订单金额已突破1亿元,客户排队等发货。11月初,首批“成都双流造”国产光刻机将从双流集中发往全国,主要供应光芯片、显示半导体、LED等领域的客户产线;冲刺四季度,双流各产业园区生产热潮涌动。
作为成都市首家全自动光刻设备产业化公司,中特微总部于今年2月落户空港聚光光电产业园,总装车间与黄光无尘环境测试车间已投入使用,企业正推动产品升级换代和产能提升,预计明年产能达到300台。
在光刻机这一半导体核心装备长期由海外巨头主导的背景下,一家成立不足五年的企业在细分市场拿下约八成占有率并实现批量交付,为观察国产半导体设备的产业化路径提供了典型样本。
绕开EUV主战场,在巨头的“缝隙市场”扎根
微米级接近式光刻机是半导体制造领域的核心装备之一。从技术原理看,接近式光刻中掩模版与晶圆上的光刻胶不直接接触,可减少光刻过程引入的缺陷、降低掩模版损耗、提高晶圆成品率;但受衍射限制,其分辨率存在天花板,主要适用于特征尺寸3微米以上的集成电路生产。从价格带看,接近式光刻机单价约25万至30万美元,与高端EUV光刻机约1.2亿欧元的价位相去甚远,属于典型的“小而精”设备市场。
长期以来,近紫外接近式光刻机赛道由德国SUSS、日本DNK、奥地利EVG等海外巨头垄断,国内同类设备普遍存在“实验室可演示、工厂难量产”的应用短板。不同于行业扎堆角逐的高端EUV、DUV投影光刻赛道,中特微精准布局近紫外接近式光刻、LDW激光直写光刻细分市场,锁定光显示、光芯片、先进封装等核心应用场景,而海外巨头对该细分领域定制化投入意愿薄弱,为国内企业留出了“弯道超车”的窗口。
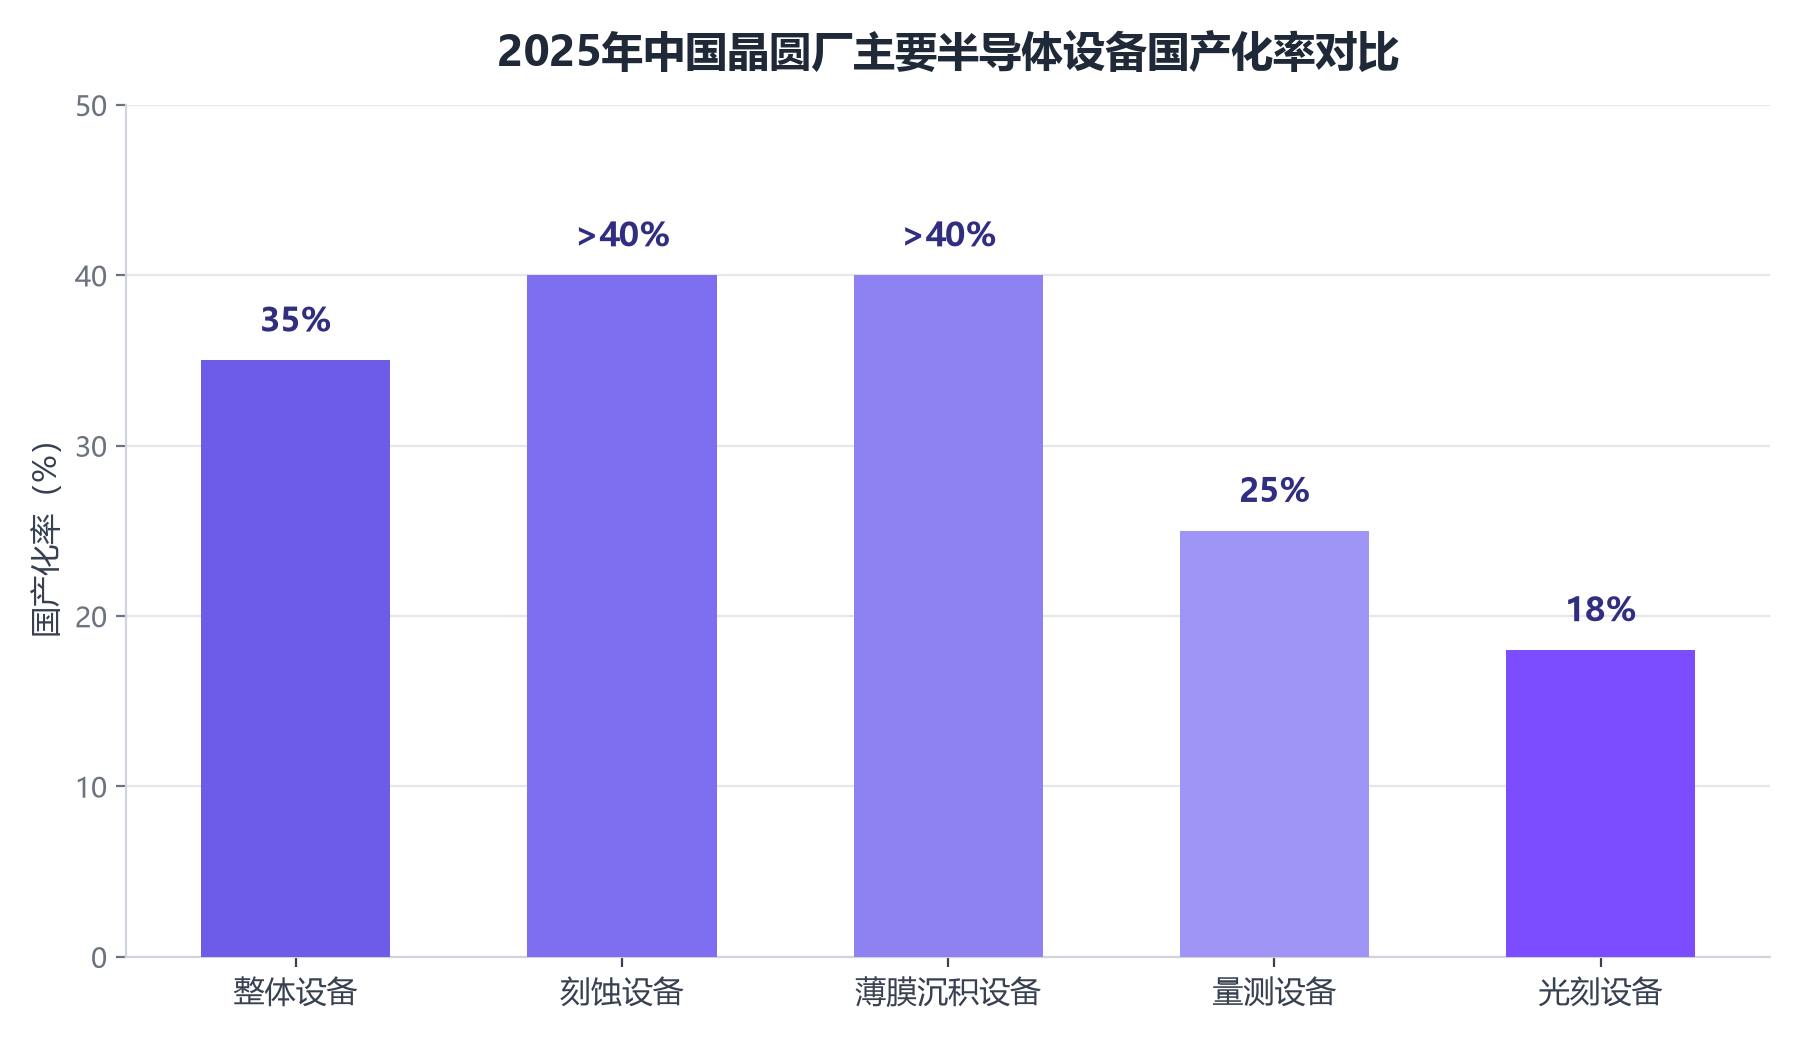
【图表:中特微光显示细分市场占有率结构】
市场结果验证了这一策略:2023年,中特微率先突破接近式光刻机技术,实现4/6英寸产品批量生产,打破海外设备垄断格局;目前产品已供货国内数十家行业头部企业,在光显示细分市场占有率约80%,其余约20%由海外及其他厂商分享。
中科院系团队,如何啃下量产硬骨头
中特微的竞争力,首先来自技术底座。其核心技术团队源自中国科学院重庆绿色智能技术研究院,公司成立不足五年即自主攻克UV-LED平行光源、双视场显微对位、视觉伺服精密运动控制三大核心技术,成为国内唯一在LED领域实现光刻机批量出货、并打入8英寸MEMS与光通信高端量产产线的国产设备厂商。
关键指标 | 数据 |
订单金额 | 2026年突破1亿元 |
明年产能目标 | 300台 |
光显示细分市场占有率 | 约80% |
批量生产里程碑 | 2023年实现4/6英寸产品批量生产 |
产品延伸方向 | 面板封装激光直写光刻机,实现晶圆级到面板级全覆盖 |
(数据来源:成都发布、中国经济时报等公开报道)
“实验室可演示、工厂难量产”的短板,本质是工程化与交付能力的差距。中特微样本的价值在于:以科研院所技术转化为起点,围绕客户真实产线需求打磨设备稳定性与批量交付能力,再借助区域产业配套放大产能,走出了一条“技术转化—量产验证—集群配套”的完整链路。
18%的短板与50%的红利,分层替代窗口正在打开
宏观层面,光刻设备仍是国产半导体设备链条上最薄弱的环节。数据显示,2025年国内晶圆厂设备采购国产化率达35%,其中刻蚀、薄膜沉积设备国产化率超40%,量测设备约25%,而光刻设备国产化率仅18%,且大多集中于成熟制程与封装设备。
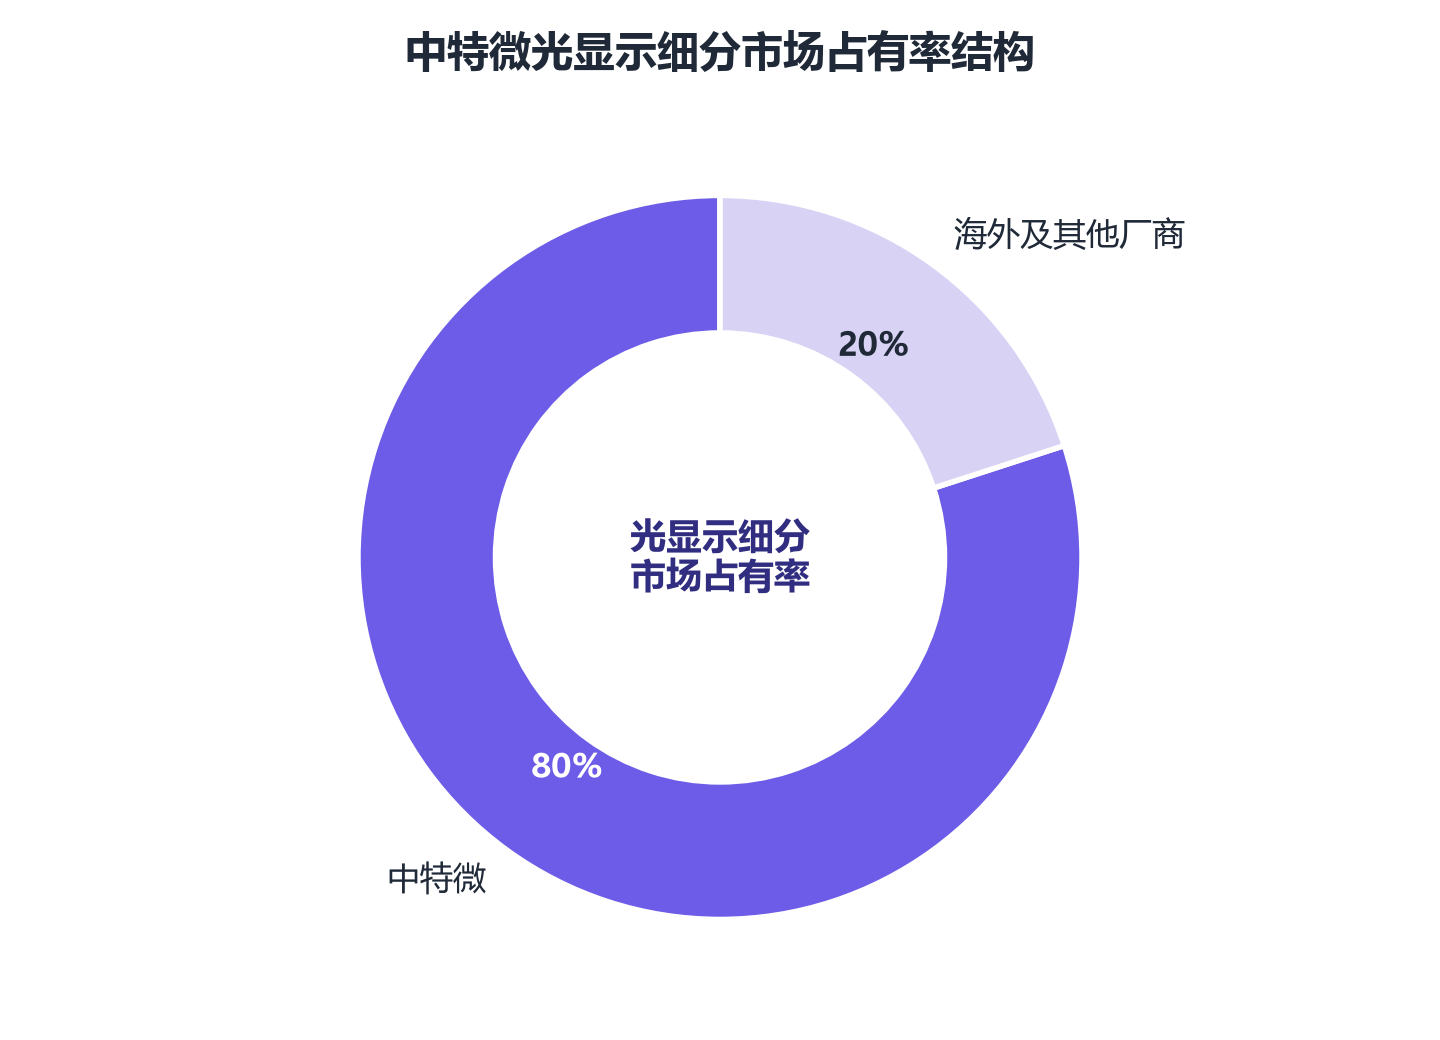
【图表:2025年中国晶圆厂主要半导体设备国产化率对比】
政策端同样明确:自2025年底起,国内新增晶圆产能设备采购国产化比例不得低于50%,为国产光刻设备锁定了稳定市场;“十五五”规划纲要亦将高端装备列为重点发展的战略性新兴产业。业内专家认为,国产光刻装备正沿“分层落地、梯度替代”路径演进,覆盖通用芯片产线、功率电子器件、光电器件及科研实验平台等多元场景。
同业进展印证了细分赛道的景气度:上海芯上微装的350纳米步进投影光刻机AST6200通过化合物半导体头部客户工艺验证并斩获批量重复订单;芯碁微装2026年一季度预计营收同比增长91.23%至123.11%,截至3月末2026年累计订单已突破8亿元;国产设备新势力新凯来在手订单超过100亿元。在AI算力与新能源汽车需求拉动下,成熟制程与特色工艺扩产正为国产光刻设备带来确定性增量。
不过需要正视的是,光刻机从样机研发到大规模产业化需经历多轮客户验证与供应链打磨,短期供给难以完全匹配需求增量;在高端领域,国产设备与海外龙头的技术差距仍以“代际”计,由细分到高端、分段突破仍是现实路径。
双流样本:一个产业园补齐产业链关键一环
中特微选择扎根双流,看中的是“上下游配套成熟、人才储备有优势、政策支持到位”三个条件。其所在的空港聚光光电产业园是双流首个由国资投资、建设、招商、运营的特色产业园,聚焦光学材料、半导体装备、科学仪器等新质赛道,已聚集18家优质光电企业,其中国家级专精特新“小巨人”企业1家、省级专精特新企业4家、高新技术企业7家。空港科创集团还通过光电产业专项基金对中特微开展股权投资,进一步补足全区半导体装备产业链的核心环节。
从区域竞争视角看,成都半导体装备产业生态日趋完整:中微西南产业化基地、盛美成都、莱普科技、中嘉微视、超纯应用材料等企业相继布局;今年8月,光刻机概念股成都超纯登陆A股首日收涨662.24%。双流光电产业集群已入选省级中小企业特色产业集群,全区光电产业产值突破660亿元,以光刻设备为标志,成都正补上光电产业链的关键一环。
产能爬坡与面板级跃迁:下一程的看点与风险
展望后续,中特微的成长看点集中在两处:产能爬坡方面,明年产能目标300台,交付能力将成为消化在手订单的关键变量;产品跃迁方面,公司正同步研发面板封装激光直写光刻机,一旦落地将实现从晶圆级到面板级光刻机产品的全覆盖,打开新型显示等更广阔的应用空间。
风险同样不容回避:接近式光刻细分市场规模有限,“小市场、高占有率”模式的成长天花板有待验证;若海外巨头加大定制化投入或本土同行加速涌入,细分赛道竞争可能加剧;下游光芯片、先进封装扩产节奏若出现波动,也可能影响订单持续性。
错位突围,能否成为国产装备的通用打法
“成都造”光刻机订单破亿的价值,不在于单一企业的业绩突破,而在于验证了一条可复制的国产化路径:在海外巨头无暇深耕的细分市场建立量产与交付优势,依托区域产业集群放大配套效应,再沿“晶圆级—面板级”的技术阶梯向上跃迁。在光刻设备国产化率仅18%、新增晶圆产能设备采购国产化比例不得低于50%的政策背景下,此类“错位突围”样本有望在更多细分装备领域复制,成为国产半导体设备自主攻坚的重要突破口。