一、引子:为什么是裁定书
2025年8月28日,上海市浦东新区人民法院一纸裁定,宣告上海梧升半导体破产,并终结其破产程序。裁定的措辞冷静得近乎残忍:管理人归集到的财产总额为1100元;已支付的破产费用为1263.03元;确认债权5,902,535.78元。破产财产不足以支付破产费用。
1100元——这个数字的量级,甚至不够购买一节先进制程晶圆的边角料。而在三年多以前的2021年1月27日,这家公司成立时登记的注册资金是100亿元,并以"总投资180亿元"的口径亮相于当年的上海全球投资促进大会;宣传口径一度写到400亿元。
新闻稿与裁定书,是同一家企业的两份"体检报告"。前者记录雄心,后者清点遗体。雄心可以融资发布会的方式批量生产,遗体必须由管理人逐笔核查、由债权人会议逐项质证、由法院逐字裁定确认。这就是本文选择裁定书作为观察窗口的原因:裁定书不接收愿景,只清点事实。
三组反差数字,为全文定调——
第一组:180亿元对1100元。一份投资规划与一份归集财产清单之间的距离,是梧升半导体从签约到破产的全部路程。
第二组:3440亿元对55.35%。前者是国家集成电路产业投资基金三期的注册资本——2024年5月24日成立,19家股东,财政部出资600亿元为最大出资方;后者是2023年全国3451家芯片设计企业中,年收入不足1000万元的企业占比——1910家,占55.35%。
第三组:1425起对650起。2021年,中国半导体一级市场融资事件1425起;2023年,650起。两年,腰斩。
潮水来的年份,新闻稿是主文本,裁定书是脚注;潮水退去的年份,关系颠倒过来。本文以三份核心卷宗、两份死亡清单和一组宏观数据为骨架,试图回答一个问题:那些曾经在新闻稿里价值百亿的公司,是如何在裁定书里只剩下千元级的零头的。
二、资本的十年潮汐
要理解死亡,先要理解潮汐。
国家队的三级火箭
2014年,国家集成电路产业投资基金(大基金一期)设立,募资1387亿元,撬动社会投资超过5000亿元;二期注册资本2042亿元,撬动近6000亿元;三期于2024年5月24日成立,注册资本3440亿元,共19家股东,财政部出资600亿元为最大出资方,国有六大行首次参与。2024年12月31日,三期基金首度出手,一次性设立华芯鼎新(931亿元)与国投集新(711亿元)两只子基金。
十年之间,国家资本的杠杆从1387亿元放大到3440亿元,撬动的社会资金规模从5000亿元级迈向6000亿元级。这是一场史无前例的产业资本注入。
一级市场的过山车
民间资本的曲线则剧烈得多。按云岫资本口径:
年份 | 融资事件数(起) | 披露金额(亿元) |
2019 | 769 | 235.96 |
2020 | 966 | 1235.79 |
2021 | 1425 | 1124.17 |
2022 | 967 | 817.35 |
2023 | 650 | 545.60 |
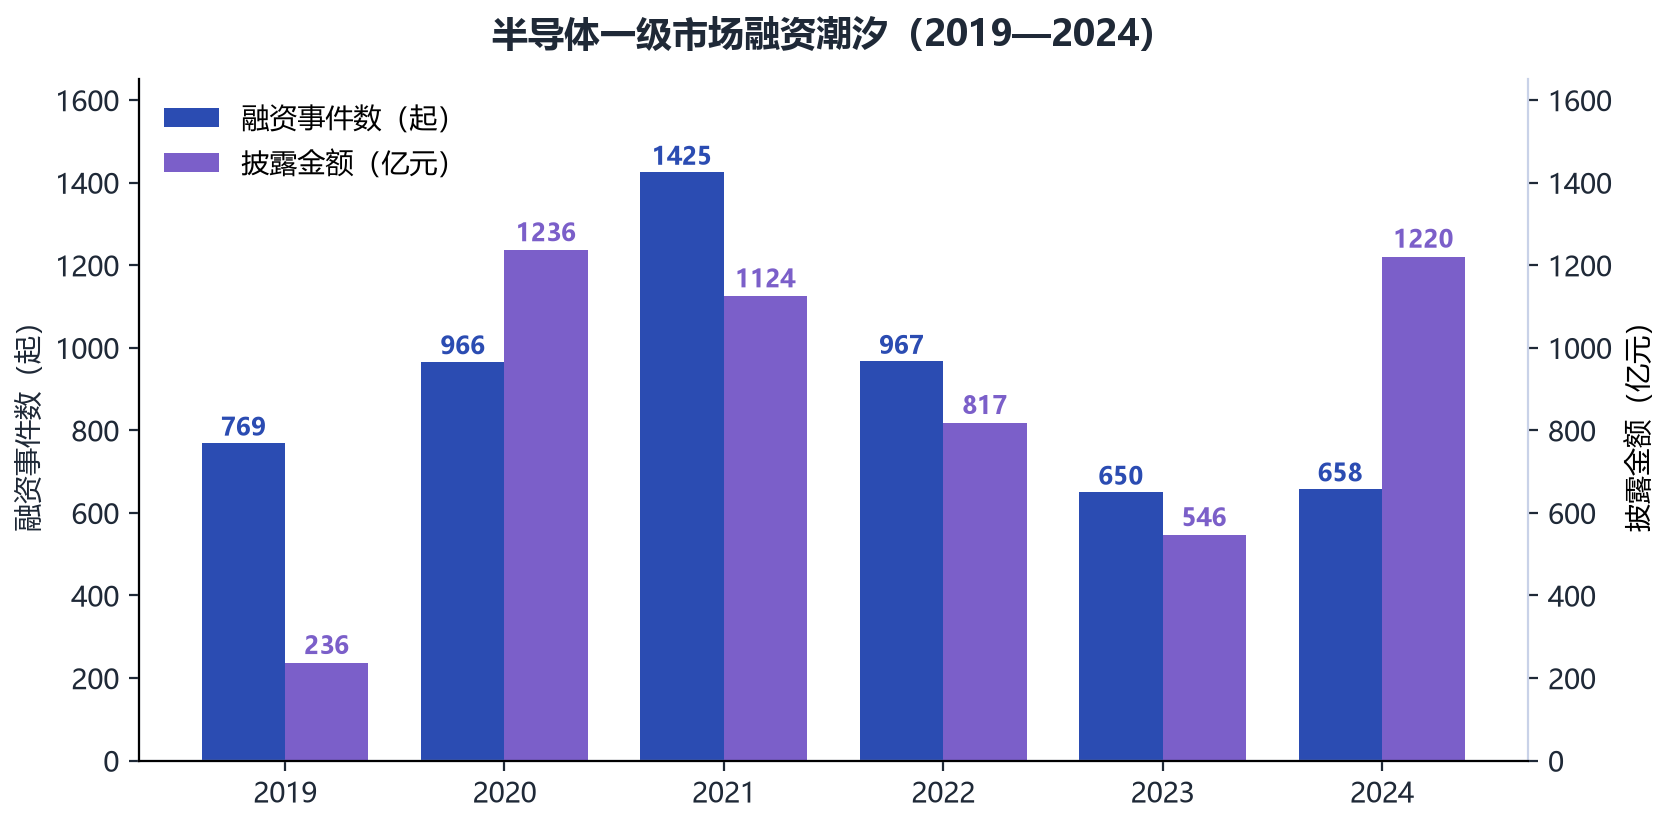
图1 半导体一级市场融资潮汐(2019—2024)曲线的形状值得细读:事件数在2021年见顶1425起,此后两年近乎腰斩;而2024年在事件数仅658起的情况下,披露金额却回升至1220.16亿元,同比下降14.45%。钱的总量没有消失,钱的分法变了——从"撒胡椒面"变成"垒高墙",从几百个故事各拿一笔,变成少数确定性资产吸走大部分弹药。
这就是"容易钱"与"难的钱"的分野:容易钱为故事和估值定价,难的钱只为订单和现金流定价。2021年前后入场的那批公司,恰恰是用"容易钱"的估值假设,去等待"难的钱"时代才可能拿到的下一轮——断层由此产生。
退潮的另一面是注销
2022年,注销、吊销的芯片相关企业5746家;2023年,这个数字达到1.09万家,同比增长69.8%,较2022年增长89.7%,日均超过31家(该统计截至2023年12月11日);而同年新注册企业6.57万家,同比仅增长9.5%。近五年累计注销超过2.2万家;成立1—5年内注销的接近2万家。
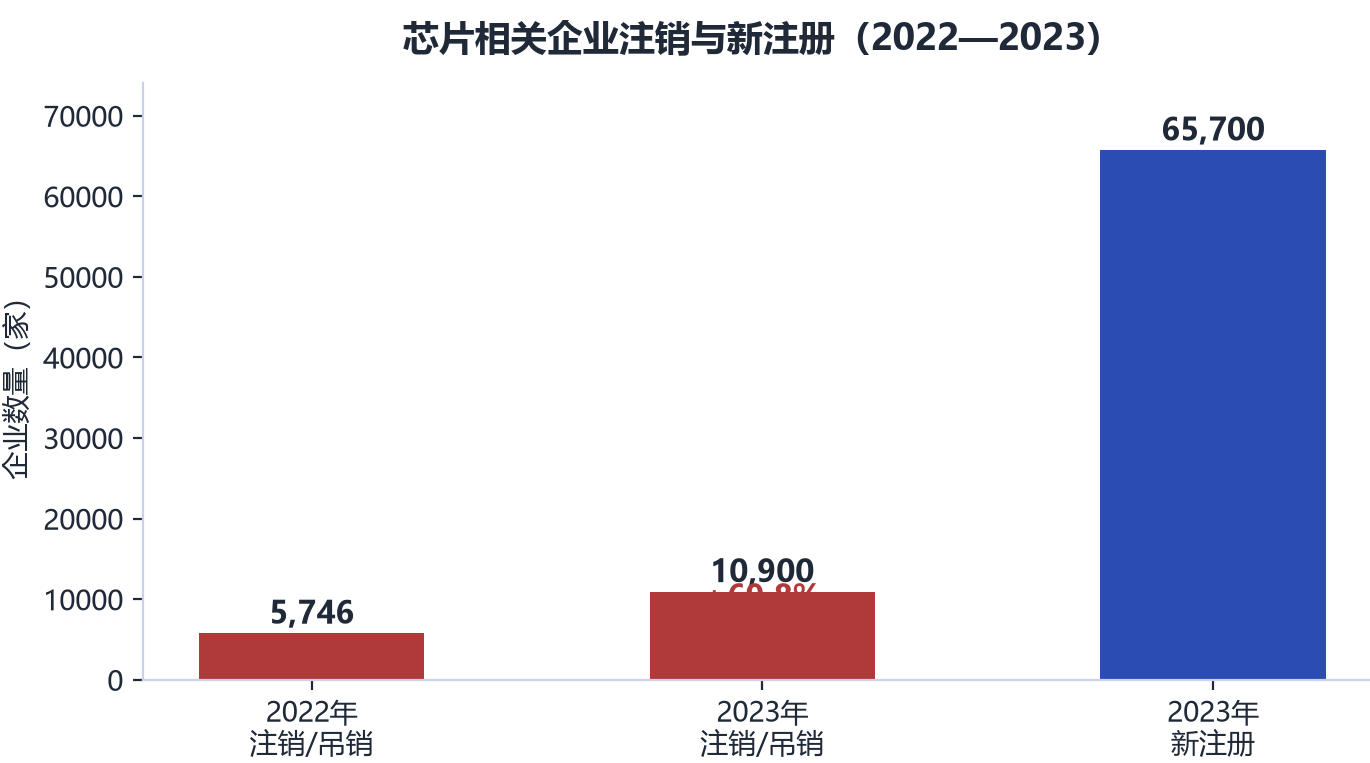
图2 芯片相关企业注销与新注册数量(2022—2023)产业基本面的另一端并不溃败:2025年全年中国集成电路出口3495亿个、金额2018.97亿美元,同比增长26.8%;设计业销售额2024年达6460.4亿元(同比增长11.9%)、2025年达8261.1亿元(同比增长24.8%)。
增长与死亡同时发生——这不是一个崩塌的行业,而是一个剧烈分化的行业。潮汐没有退走,它只是换了一批停下来的沙滩。
三、卷宗一:上海梧升——百亿注册资金的空壳
项目 | 内容 |
成立 | 2021年1月27日 |
注册资金 | 100亿元 |
股东 | 上海梧升电子科技(集团)有限公司、中国半导体股份有限公司 |
主营 | LCD/OLED显示驱动IC、Flash存储、CIS摄像头芯片 |
实控人 | 张嘉梁(主要经历集中于房地产领域,来源:同花顺) |
结局 | 2025年8月28日宣告破产,归集财产1100元 |
这是一个地产商攒局半导体的标本。张嘉梁的商业履历集中于房地产领域——在地产的黄金时代,逻辑是"先拿地、再融资、滚动开发";这套逻辑被原样移植到半导体上:先画宏大的产能蓝图,再以蓝图撬动地方政府配套与金融资源,用后一轮的钱填前一轮的坑。区别在于,晶圆厂不会像楼盘那样随行就市地升值,芯片制造的现金流曲线长达七年,而攒局方的资金链只撑了四年。
多米诺时间线
梧升系的崩塌不是一次爆雷,而是连续倒塌:
2021年1月,梧升半导体成立,注册资金100亿元,同年作为重大项目签约"总投资180亿元";2021年11月,南京梧升——规划总投资30亿美元(约210亿元)的IDM模式OLED芯片项目——更名鑫越极芯,注册资本从32.85亿元减至50万元;2023年1月9日,母公司梧升电子科技集团被浙江中南机电申请破产清算,标的仅66.86万元;2023年10月,南京项目公司被南京市栖霞区法院宣告破产;2024年9月,合肥允升被合肥高新区法院强制清算;2024年10月14日,梧升建筑集团被浦东法院裁定受理破产——资产8930.82元,负债3,473,984.40元;同日,梧升半导体被浦东法院裁定受理破产(具体案号以法院公告为准);2025年8月28日,宣告破产并终结程序。
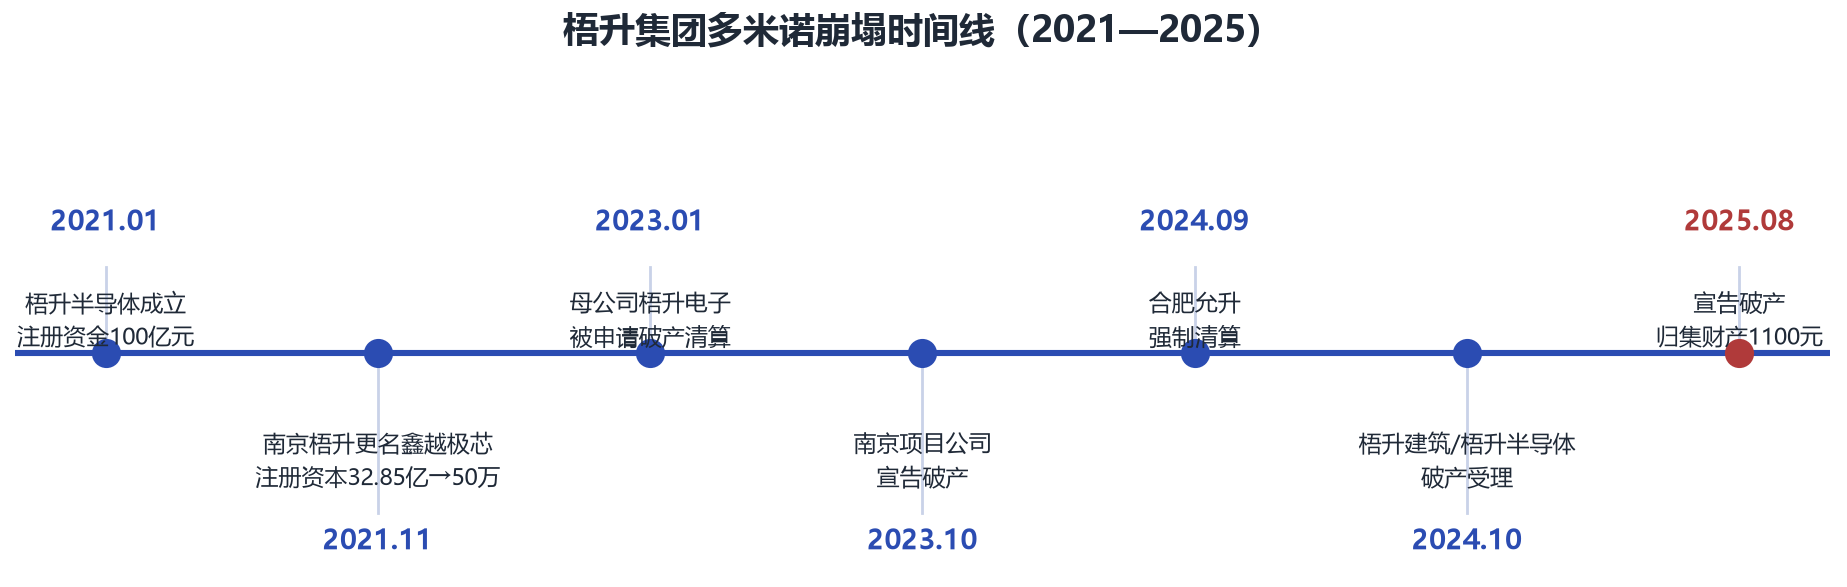
图3 梧升集团多米诺崩塌时间线(2021—2025)值得注意的是那笔66.86万元的破产申请:一家号称百亿注册资金的集团,最终被一笔不足七十万的货款推入程序。这不是压死骆驼的稻草太重,而是骆驼的骨架本来就是纸糊的。
明星救不了空壳
梧升曾引入三星原全球常务副总裁张端端、原台积电技术负责人邓觉为等业内重量级人物,阵容不可谓不豪华,但均未能挽救。人才可以引进,产业能力不能空降——没有到位的资本金、没有真实的产线投资,明星团队的每一个技术判断都无处落地。裁定书里的1100元,是对这场攒局最精确的估值。
四、卷宗二:深圳腾睿微——一张自然人债权人的申请书
项目 | 内容 |
成立 | 2021年12月17日 |
注册资本 | 566.534万元 |
法定代表人 | 卓泽俊;注册地深圳福田梅林街道;已完成A轮融资 |
主营 | IGBT芯片设计、功率单管与模块、SiC材料研发;下游为新能源汽车与工业变频器 |
知识产权 | 截至2024年持有专利81项 |
团队 | 核心成员十余人构成博士梯队,来自英飞凌、华为、比亚迪;深圳、上海、广州三地设研发实验室 |
与梧升不同,腾睿微看起来是一家"真公司":真团队、真专利、真产线。2023年11月,宜宾碳化硅衬底中试线正式下线,年产能1万片——而按原计划,2026年应达到10万片。兰州新区还规划了总投资8.3亿元的碳化硅产业化基地。
推倒它的,是一张自然人的申请书
2026年6月24日,深圳市福田区法院发布(2026)粤0304破申20号破产审查公示,申请人是一位自然人债权人刘某;2026年7月24日,公司进入破产程序(后续案号以法院公告为准)。在此之前,公司风险信息已逾百条,多次被执行,多次被列为失信被执行人。
一家手握81项专利的博士团队公司,最后连一位个人债权人的小额债务都无法周转——这本身就是最有信息量的事实。
失败机理的三层拆解
第一层:双线重资产烧钱。IGBT设计本已是长周期投入,再叠一条SiC衬底材料线,等于同时在设计端和制造端两个重资产赛道作战。中试线1万片的实际产能与10万片的规划产能之间,隔着五倍的资本开支缺口。
第二层:无稳定终端订单。设计公司的生死线是从设计导入(design-in)到量产订单的转化。腾睿微的量产进度不及预期,车规客户的认证周期又长,收入端始终接不住支出端。
第三层:行业逆风精准命中。2026年的功率半导体市场,产能过剩成为共识:6英寸SiC衬底价格持续下探,车用IGBT模块进入降价通道,下游新能源车企回款周期拉长,一级市场对长周期重资产项目的出资意愿降到冰点。三条曲线同向向下,任何一条都可能单独致伤,叠加起来就是死亡。
腾睿微卷宗的启示在于:压垮一家芯片公司的最后一根稻草,往往小得令人难堪。大项目的融资告吹、大客户的丢单固然致命,但真正把公司送进法院的,常常是拖欠到期的普通应付款——因为到那个阶段,公司已经借不到任何一分钱了。
五、卷宗三:江苏时代芯存——130亿元与一台风拍不掉的光刻机
项目 | 内容 |
成立 | 2016年10月31日 |
注册资本 | 10亿元 |
注册地 | 淮安市淮阴区长江东路601号 |
主营 | 相变存储器(PCM) |
规划 | 总投资130亿元建设12英寸晶圆厂,年产10万片 |
结局 | 2023年进入破产程序,重整两次易主,2025年10月起由先导科技集团接手重启 |
这是三份卷宗里最复杂的一份——它不是简单的死亡,而是一次死刑、两次缓期、三度换手的漫长拉锯。
第一步错:技术路线
相变存储器(PCM)是一条几乎无人走通的商业化道路。据行业测算,PCM全球市场份额不足3%,成本较主流NOR Flash高出约三成,且未达车规级温度标准。2018年3月,首台设备搬入厂房进入调试,此后产线长期停摆;厂区一度荒废,被多家媒体拍到厂区内养鸡养鸭。130亿元的规划投资,买来的是一座全球冷门技术路线上的孤岛工厂。
第二错:资产已经技术性死亡
2023年破产程序启动后,厂区内一台评估价值1.43亿元的ASML光刻机公开拍卖流拍——因技术制程过时,无人应价。一台光刻机在二手市场上找不到买家,宣告了这条产线在技术上已无残值可变现:技术路线误判的最终代价,是把昂贵的设备变成搬不走的废铁。
程序拉锯
2023年7月10日,淮安市淮阴区法院裁定受理对其的破产清算申请,并指定清算组担任管理人——案号(2023)苏0804破26号系。据中企华评报字(2023)第4083号评估报告,公司资产评估值19.92亿元、可回收额16.68亿元(数值以评估报告原文为准);此前公司被执行金额曾达8.63亿元,涉司法案件逾百条。
第一次重整:拆弹与违约
重整投资人华芯杰创(2023年8月15日成立、注册资本20亿元)入场,宣称对淮安项目总投资200亿元转型晶圆代工:一期50亿元,三年内年产20万片12英寸晶圆、五年60万片,代工DDIC驱动芯片与PMIC电源管理芯片;其高管团队被曝有中芯国际背景。
2024年2月,法院裁定批准《重整计划》;2024年9月25日,第三次债权人会议表决通过《重整计划(修正案)》并获法院裁定批准——原股东北京时代全芯(AMT)权益依法归零,股权以零对价转让华芯杰创,(2023)苏0804破26号之四裁定。
然后,违约来了。华芯杰创未按约支付重整资金,经债权人会议同意延期后仍然违约。2025年6月13日,管理人解除《重整投资协议》,取消其重整投资人资格并追究违约责任。其间曾由淮安淮沭科技发展有限公司承接96.4666%股权变更登记,剩余3.5334%因股权冻结暂无法变更。2025年9月初,管理人在全国企业破产重整案件信息网重新公开招募重整投资人。
第二次重整:先导入场
2025年10月28日,华芯杰创退出,广东先导稀材股份有限公司(先导科技集团)接盘进入,注册资本由10亿元增至20亿元、再增至25亿元,法定代表人变更为李京振;2026年,重整后首台光刻机进厂,12英寸CIM项目启动,月产能规划由3万片提升至5万片。该厂已于2025年10月被先导科技集团接手重启。
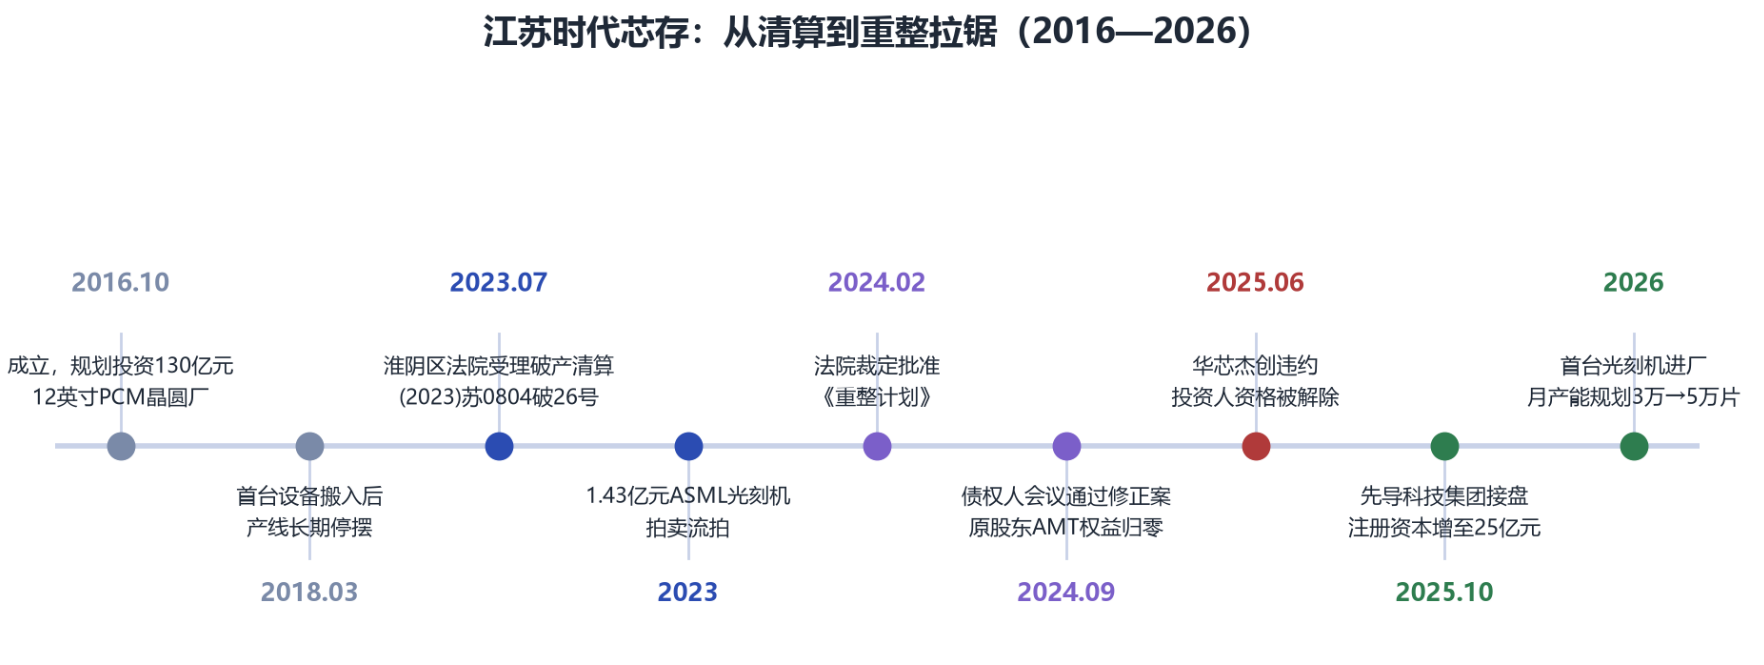
图4 江苏时代芯存:从清算到重整拉锯(2016—2026)时代芯存的十年,浓缩了半导体重资产赛道最完整的死亡与重生链条:技术路线误判(2016—2018)→ 产线停摆(2018—2023)→ 破产清算(2023)→ 重整首投违约(2024—2025)→ 产业资本接手重启(2025— )。它最终没有被清算掉,不是因为法治程序仁慈,而是因为它的土地、厂房和无尘车间对产业资本仍有再利用价值——这是"整合优于清算"最直观的注脚。
六、群像:37家公司的死亡分布
个案之外,样本总量开始说话。基于两份统计表单——2025年半导体破产表(25条记录,其中境外4条,含中国台湾1家)与2026年半导体倒闭表(10条记录,其中境外2家)——合计35条记录;其中见闻录系合并破产覆盖浙江、湖州、杭州三家公司主体,按公司数计为37家。本文另以北京世纪金光、华进创威作为正文注脚增补案例,不计入37家统计口径。
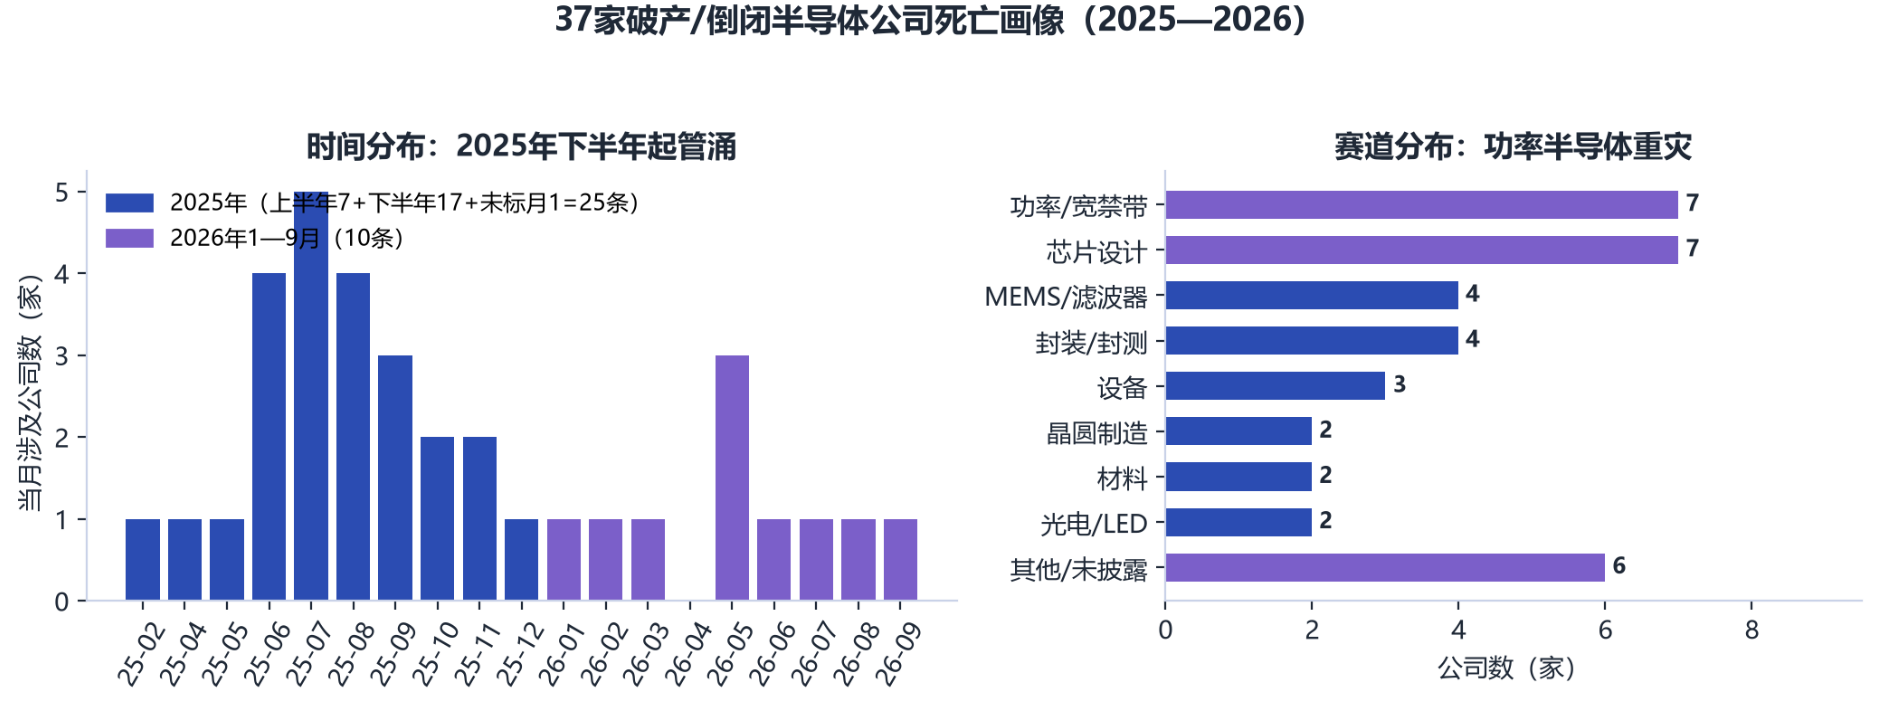
图5 37家破产/倒闭半导体公司死亡画像(2025—2026)
2025年上半年共7条(2月1条、4月1条、5月1条、6月4条);下半年17条——7月单月5条为全年峰值,8月4条、9月3条、10月2条(宁波铼微、上海立可芯)、11月2条(宿迁亿立达——原表标注跨10/11月,本文统一归入11月——及上海半导体器件研究所)、12月1条;另有CrayoNano(挪威)1条未标注月份。2026年1—9月再添10条:1月1条、2月1条、3月1条、4月0条、5月3条、6月1条、7月1条、8月1条、9月1条,月均超过1家。破产不是均匀发生的,它像堤坝渗漏,先滴漏、后管涌。
海外的钟摆同步:Wolfspeed(美国,SiC,2025年6月申请Chapter 11,9月重组完成存续)、JS Foundry(日本,功率代工,债务约1.1亿美元)、CrayoNano(挪威,UVC LED,破产拍卖)、SK Siltron CSS(SiC衬底,2026年7月清算)、Athos Silicon(英国,汽车功能安全chiplet,2026年9月关停)——这是一场全球同步的出清,中国不是孤例,但中国企业的死亡结构有自己的特征。
地域分布:江苏居首
按公司注册地归位:江苏8家(盐城中恒日上、镇江振芯、苏州湃芯、江苏时代芯存、苏州志敬、苏州伟仕泰克、宿迁亿立达、苏州汇峰微)、上海6家(上海翔芯、上海梧升、上海立可芯、上海半导体器件研究所、上海芯翌智能、上海博华基因芯片)、浙江5家(见闻录〔湖州〕、浙江清科、宁波铼微、杭州泰昕微、浙江金欧微〔乐清〕)、广东5家(合芯科技〔广州〕、深圳顶真源、深圳硅丰、广东光宝微、深圳腾睿微)、重庆2家(聚力成、玄同微)、北京1家(芯锋宽泰)、四川1家(四川上达电子)、福建1家(西人马)、境外6家(群丰科技〔中国台湾〕、Wolfspeed〔美国〕、JS Foundry〔日本〕、CrayoNano〔挪威〕、SK Siltron CSS、Athos Silicon〔英国〕,其中含中国台湾1家)。再加见闻录系按公司数计的湖州、杭州两家关联主体(见闻录〔浙江〕本身已计入浙江),合计37家。江苏的重灾与当地前些年大规模的半导体园区招商直接相关——当年招商地图上的密度,就是今天破产法庭卷宗的密度。
赛道分布:功率半导体是最大重灾区
统一按公司数计(合计37家)。IGBT/SiC/GaN及功率代工相关共7家:聚力成(重庆,GaN外延片及芯片全产业链基地——2018年规划投资50亿元、大足区占地500亩,2021年6月即停产;2025年4月9日广东中保维安申请破产重整后撤回,5月8日再申请破产清算,重庆五中院受理)、宁波铼微(GaN IDM)、杭州泰昕微(IGBT/SiC功率模块,专精特新企业)、深圳腾睿微(车规IGBT/SiC)、Wolfspeed(SiC)、SK Siltron CSS(SiC衬底)、JS Foundry(功率代工)。
其余依次为:芯片设计7家(芯锋宽泰、合芯科技、玄同微、上海立可芯、上海芯翌智能、上海博华基因芯片、Athos Silicon);MEMS/滤波器4家(见闻录系三家公司主体合并破产按1条记录计,加西人马,按公司数计为4家);封装/封测4家(镇江振芯、四川上达电子、上海翔芯、群丰科技);设备3家(苏州湃芯、苏州伟仕泰克、宿迁亿立达);晶圆制造2家(江苏时代芯存、上海梧升);材料2家(盐城中恒日上、苏州志敬);光电/LED 2家(CrayoNano、广东光宝微);其余6家主营未明确披露。
功率赛道集中死亡的原因在卷宗二已经给出:它是双线重资产烧钱的典型,又恰逢2025—2026年产能过剩与价格下探最深。
程序类型:清算占绝对多数
破产清算(含强制清算、清算注销、宣告破产)约占三分之二;破产重整为少数派——见闻录系三家公司2026年2月召开合并破产第一次债权人会议,重整计划草案表决通过;江苏时代芯存重整两度易主后重启。强制清算出现3例(盐城中恒日上、上海半导体器件研究所、浙江金欧微),多针对治理僵局企业。清算与重整的比例,就是这个行业并购整合能力的天花板——2025年的中国,大多数死亡仍然以清算收场。
群像注脚
镇江振芯:(2025)苏1191破申19号,镇江经开区法院2025年4月15日裁定受理并简化审理;注册资本100万元;申请人新中瑞联合投资,起因是房屋租赁纠纷——欠租14.2万元加物业费;此前因未公示年报被列入经营异常。一家封测公司,死于十几万的房租。
芯锋宽泰:2025年3月28日北京一中院受理破产清算。这家公司2012年推出的VAT1002曾是亚洲首个达到国际领先水平的高速ADC芯片;最后一笔公开融资停留在2013年——华润微电子2600万元A轮加中关村/海淀方面1800万元。成立2011年10月9日,注册资本371.44万美元,现状态注销。技术领先了十二年,市场等了它十二年,资本没有等。
西人马:2025年9月1日泉州中院受理,(2025)闽05破申275号,申请人是泉州市产业股权投资基金——地方政府引导基金亲手把被投企业送进破产程序;MEMS传感器IDM企业,估值曾达36亿元;成立2017年3月10日,注册资本8625.0147万元。
合芯科技:2025年7月24日广州中院受理破产审查(申请人姚骏俊),8月6日听证。2014年成立,做国产高端服务器处理器(Power架构),2023年12月还获评广州市"未来独角兽";2024年5月起停发薪资,南通约5亿元融资告吹。独角兽的估值曲线,可以在十个月内走完从荣誉到清算审查的路。
上海立可芯:2025年10月9日浦东法院受理,(2025)沪0115破167号;瓴盛科技全资运营主体,2017年成立,做智能物联网和移动通信芯片;司法案件逾百起;2026年9月20日裁定确认187户债权人221笔债权——职工债权5232万元、社保税收393万元、普通债权1618万元等。(来源:全国企业破产重整案件信息网)
北京世纪金光与华进创威:2025年5月26日北京一中院裁定实质合并破产清算,(2025)京01破申283号;世纪金光2024年11月19日已被单独受理(申请人曹亚贤);两公司实控人均为李百泉;世纪金光股东名单中含大基金、神舟晶体;听证会有17家出资人、17家债权人参加。连国家大基金也出现在了破产公司的股东名单里——国家队不是免疫标签。
四川上达电子:2025年6月3日遂宁中院裁定受理;重庆广荣会计师事务所2025年5月21日审计:资产6.87亿元、负债8.26亿元、净资产-1.38亿元,涉诉涉执56件;它曾是三星、京东方的供应商。资不抵债1.38亿元,精确得像一份判决书本身。
七、谁杀死了中国半导体创企
把三份卷宗和37家公司的死亡放在一起,凶手画像逐渐清晰。眺远影响力研究院院长高承远的概括最为锋利:"真正击垮这些企业的,在于'重资产赛道+零实缴杠杆+宏大量产规划+薄弱订单'的商业模式先天缺陷。"
梧升正是这种模式的极致样本——100亿注册资金停在纸面,180亿规划停在新闻稿,最终归集财产1100元。
这个死亡公式可以拆成四个变量:
变量一:重资产赛道。晶圆制造、SiC衬底、IDM模式,资本开支以十亿计、回报周期以七年计。37家公司里,功率半导体与重资产制造类占了最大比重。
变量二:零实缴杠杆。注册资本动辄数十亿、上百亿,实缴遥遥无期;债权却真实发生——66.86万元的货款(梧升电子)、14.2万元的房租(镇江振芯)、一位自然人的借款(腾睿微)。纸面资本越大,信用透支越多,清算时点越突然。
变量三:宏大量产规划。1万片对10万片(腾睿微),130亿对一座停摆的厂(时代芯存),180亿对1100元(梧升)。规划的功能不是指导生产,而是融资叙事——规划越宏大,估值越高,下一轮越好募,直到募不到为止。
变量四:薄弱订单。退出多发生在流片之前。腾睿微手握81项专利却没有稳定终端订单;芯锋宽泰的ADC领先十二年却只融到2013年。这些公司几乎无一死于市场失败——它们死于资金链,死于"资本先于市场"的时序倒挂。证据在需求侧:2025年中国集成电路出口2018.97亿美元、同比增长26.8%,市场真实存在且在增长。
上海杉纬律师事务所管理合伙人孙宇昊的提醒值得抄录在此:"不宜简单归结为行业周期或商业模式单一因素……真正决定企业能否穿越周期的,还是技术产品、客户结构、量产能力以及现金流管理能力。"
死亡的另一面是整合的开始
2025年上半年,中国半导体并购交易金额超过3000亿元,同比增长210%;普华永道2025年中回顾显示,境内战略并购金额1075亿美元,同比增长112%,高科技与半导体行业领跑。"资本先于市场"杀死了旧模式,"整合优于清算"正在定义新模式——时代芯存没有被拆散变卖,而是整体交给先导科技集团重启产线;Wolfspeed在Chapter 11后完成重组存续。清算把资产变成废铁,整合把废铁变回产能。
2025年的中国半导体,超30家公司破产清算、超30家启动裁员——但同期超3000亿元的并购在同步发生。死亡名单的长度,恰好等于重组名单的长度。这是出清的完成时,也是整合的进行时。
八、尾声:裁定书教会我们的事
回望全文,裁定书教给这个行业五件事,也是五个关键词:
一、归集财产1100元——纸面资本与真实资本之间隔着一整个产业规律;注册资金可以填一百亿,归集财产不会说谎。
二、自然人债权人——压垮明星公司的最后一根稻草往往小得难堪;现金流管理能力,才是穿越周期的底线技能。
三、流拍的光刻机——技术路线误判的最终代价,是把1.43亿元的设备变成无人应价的废铁;选错赛道的资产没有残值。
四、攒局式发展——资本一头热、企业空许诺、到资不到位;宏大量产规划是融资叙事而非生产计划。
五、整合优于清算——2025年起,并购正在替代清算成为出清的主通道;死掉的公司若能整体交给懂行的人,废铁也能变回产能。
裁定书没有情绪,但它比任何新闻稿都更诚实地记录了一个产业的成年礼:当潮水退去,留在沙滩上的不是故事,是卷宗。