【导语】2026年9月21日,北京奕斯伟计算技术股份有限公司(下称"奕斯伟计算")通过香港联合交易所主板上市聆讯,距离正式挂牌交易仅一步之遥。若发行顺利完成,这家由京东方创始人王东升二次创业打造的芯片设计公司,将填补全球资本市场在RISC-V赛道长期缺乏上市标的的空白,成为具有标志意义的"RISC-V第一股"。从x86、ARM两强垄断的缝隙中开源生长,到冲刺港交所主板,奕斯伟计算的上市之旅既是一家硬科技公司的资本成人礼,也是中国RISC-V产业化进程从"从0到1"迈向"从1到10"的关键注脚。本文结合港交所上市文件、弗若斯特沙利文行业数据与产业最新动态,从产业格局、市场空间、公司基本面、财务真相与资本路径五个维度,拆解这份"RISC-V第一股"答卷的成色。
一、事件:聆讯通过,IPO进入最后冲刺
港交所文件披露,奕斯伟计算已于2026年9月21日顺利通过主板上市聆讯,联席保荐人为中信证券(香港)与中信建投国际。回溯其上市之旅:公司于2025年5月30日首次向港交所递交招股书。2026年1月30日更新申请资料,为第三次递表。2026年6月,公司获得中国证监会境外发行上市备案。拟发行不超过约24.65亿股境外上市普通股,并同步推进境内未上市股份"全流通"。聆讯通过,意味着其港股IPO进入发行定价前的最后阶段。
"第一股"标签的价值,不止于企业个体的融资成败。在资本市场,稀缺标的往往承担着为整条赛道"定价"的功能:它为一级市场投资人提供退出参照,为后续排队企业打开估值锚,也为产业资本指明资本化路径。对于长期"有产业、无标的"的RISC-V赛道而言,奕斯伟计算闯关港交所的意义正在于此——它将首次让公开市场投资者能够直接交易"中国RISC-V产业化"这一主题。
二、产业坐标:x86与ARM之外的"第三极"
要理解奕斯伟计算的产业位置,首先需要理解RISC-V这一指令集架构的特殊性。弗若斯特沙利文(Frost & Sullivan)在奕斯伟计算港股上市文件行业章节中对三大主流计算架构进行了系统比较:RISC-V是开源、无许可费的开放指令集架构,采用模块化设计、可按需选配扩展组件,具备低功耗与低成本优势,但产品成熟度仍属"新兴"。ARM以收取许可费方式授权IP,核心设计固定、可定制性有限。x86架构知识产权主要归英特尔与AMD所有,指令集固定、无法定制,功耗最高,主导PC与高性能计算市场。RISC-V于2010年诞生,比x86与ARM晚了数十年,却凭借"乐高式"的模块化扩展能力,成为AI时代原生计算架构的有力候选。对中国半导体产业而言,RISC-V的意义还不止于商业效率本身。在先进制程与主流IP生态外部约束长期存在的背景下,开源指令集为中国芯片设计业提供了绕开高昂授权成本与潜在供应风险的"换道"选择:指令集开放意味着架构主动权掌握在使用者手中,这对于智能终端、汽车、工业等长周期赛道尤为关键。x86架构诞生于1978年。ARM架构诞生于1985年。
过去两年,RISC-V生态接连跨过关键里程碑。2024年12月,RISC-V国际基金会正式批准RVA23配置文件,这是RISC-V软件生态的一次重大升级。在此基础上,RISC-V服务器平台规范1.0随后获批,为该架构引入UEFI与ACPI 6.6等行业标准支持,使RISC-V服务器芯片得以无缝接入现有系统软件栈。2026年也因此被业界称为"RVA芯片元年"。头部厂商的示范效应同样关键:英伟达等公司已将RISC-V引入GPU内部控制、数据中心互连和AI基础设施生态。英伟达曾预计其2024年单年出货的RISC-V内核达10亿至20亿颗。
出货量数据印证了这一架构的渗透速度。据行业统计,截至2023年3月,全球RISC-V架构芯片累计出货量已突破100亿颗。其中中国企业贡献约50亿颗,占据半壁江山。阿里平头哥玄铁系列同期出货已超30亿颗。据The SHD Group测算,2025年全球基于RISC-V的SoC出货量约为70亿颗。从边缘的微控制器,到数据中心的服务器平台,RISC-V正从"实验项目"成长为半导体多个细分领域的基础架构。
三、市场空间:从十亿级到两千亿级的赛道扩张
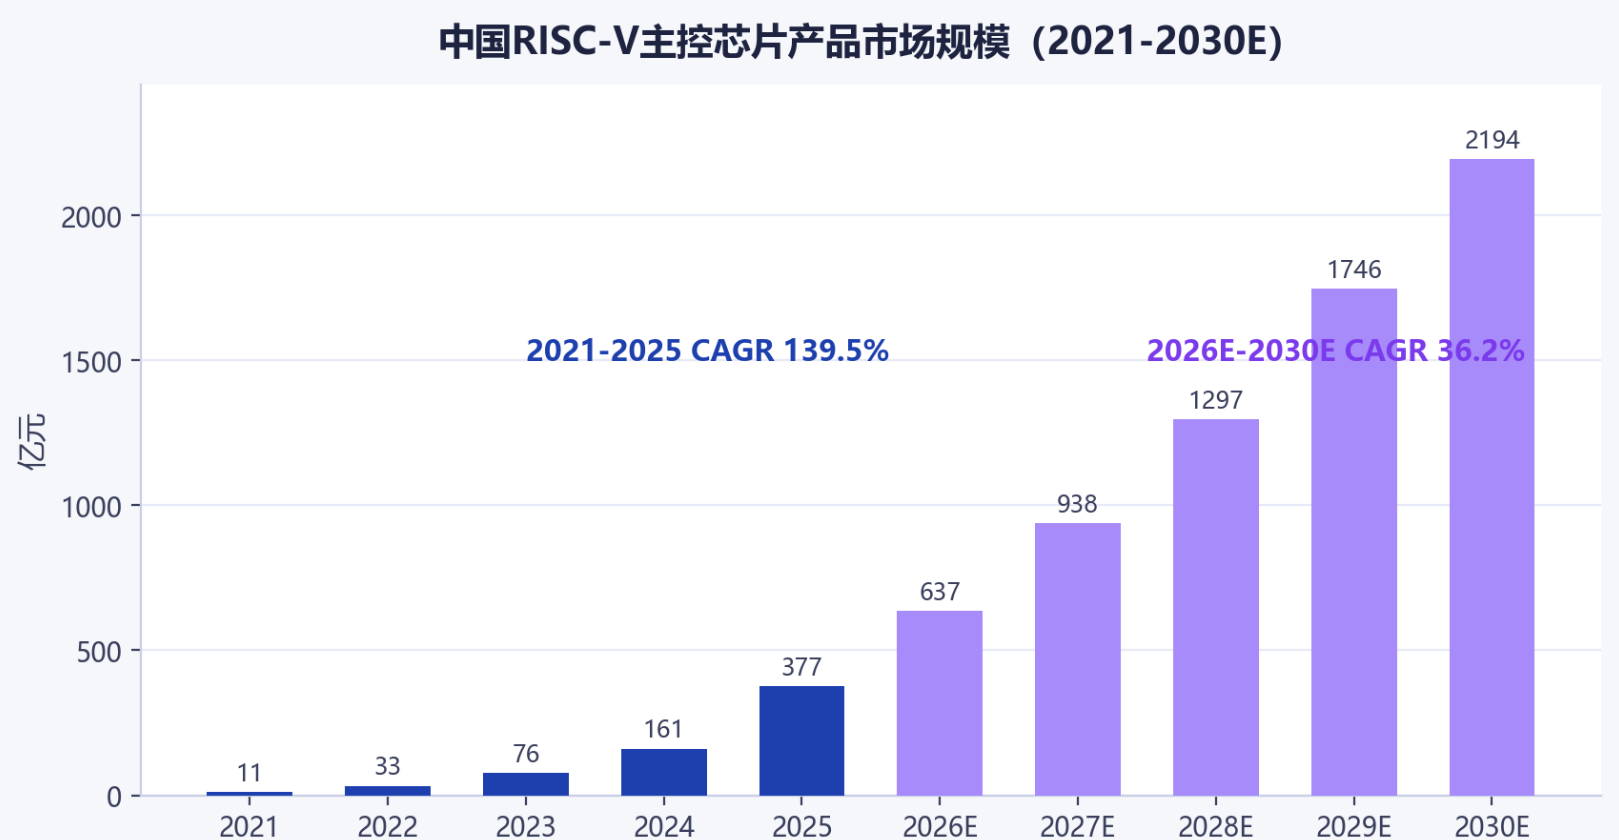
图1 中国RISC-V主控芯片产品市场规模(2021-2030E)
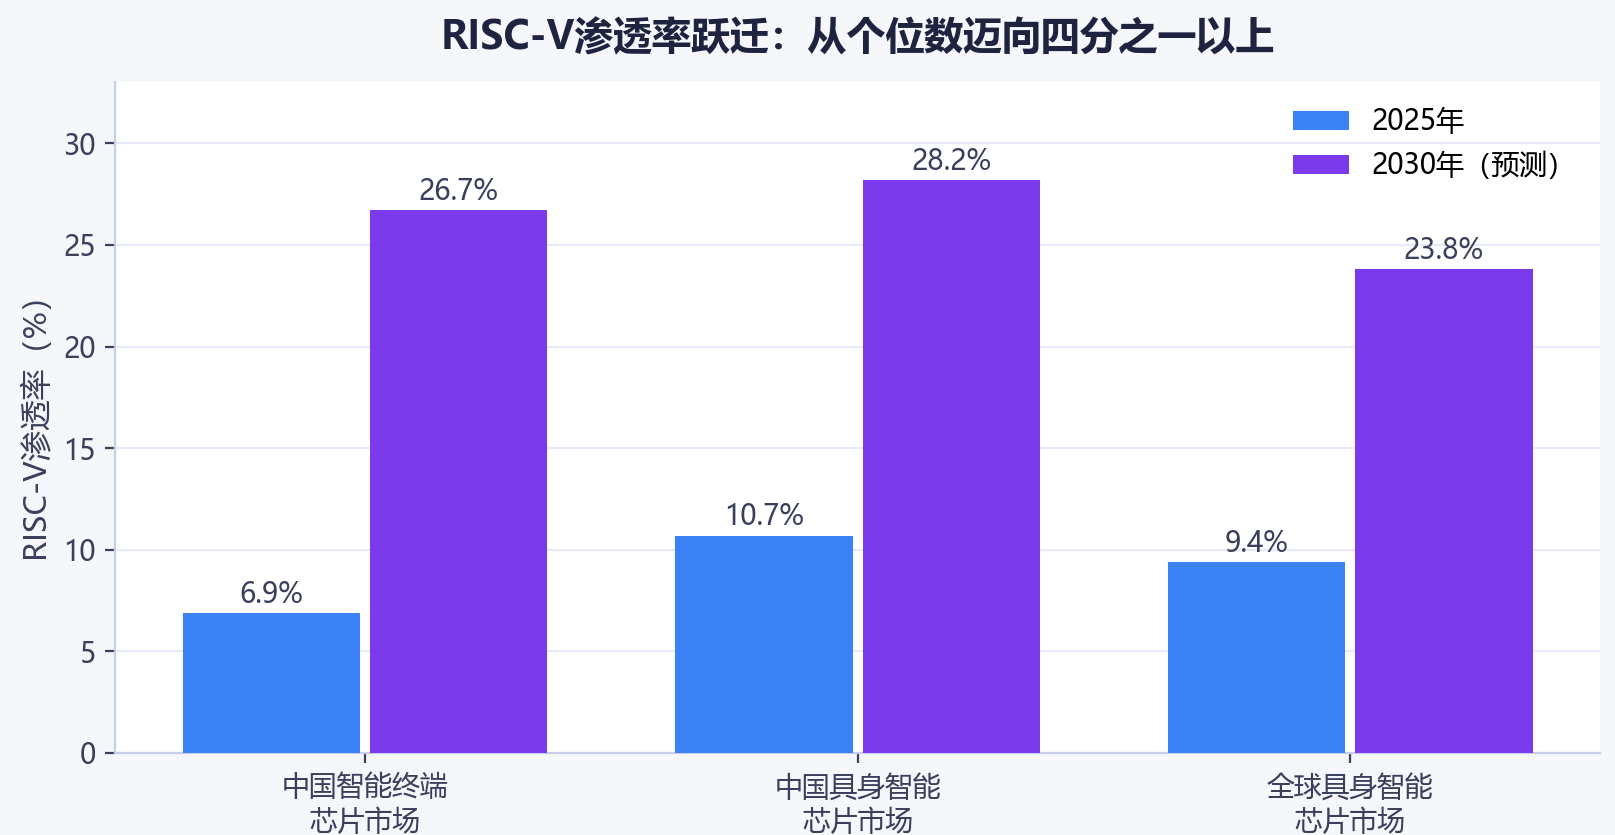
图2 RISC-V渗透率跃迁(2025 → 2030E)
弗若斯特沙利文数据显示,中国RISC-V主控芯片产品市场正处于爆发式增长通道:2021年市场规模为11亿元,2025年市场规模增至377亿元,四年期间年复合增长率高达139.5%。到2030年,这一市场将进一步扩大至2194亿元。未来五年(2026-2030)年复合增长率为36.2%。
全球市场的同步扩张同样迅猛:全球RISC-V主控芯片产品市场持续扩张:2021年全球市场规模为55亿元,2025年增至1306亿元,五年间年复合增长率121.1%,预计2030年达6013亿元,2026-2030年复合增长率30.1%。
结构性的替代逻辑更为关键。弗若斯特沙利文预计,RISC-V在中国智能终端芯片产品市场的渗透率将持续提升:2025年渗透率为6.9%,2030年预计达到26.7%。2025年,x86渗透率为8%。同年,ARM渗透率为85%。2030年,x86渗透率预计降至4%。ARM渗透率预计降至69%。在增长更快的具身智能芯片市场,RISC-V渗透率持续攀升:2021年为1.7%,2025年升至10.7%,预计2030年将达到28.2%。全球具身智能芯片市场,RISC-V渗透率2025年为9.4%,2030年预计升至23.8%。
承载这一替代过程的市场底盘也在扩容:2021年中国具身智能芯片产品市场规模为341亿元,2025年增至1297亿元,四年间年复合增长率39.6%,预计2030年达3877亿元,2026-2030年年复合增长率23.7%。
放眼全球第三方机构,The SHD Group在2026年市场报告中预测:2025年全球RISC-V SoC出货量约为69亿颗,2031年将增至360亿颗,出货量复合增长率32%。相关收入到2031年预计达3180亿美元,复合增长率23%。其中AI加速器预计贡献约90.6亿颗出货、对应约2220亿美元收入,接近整体收入的七成。换言之,RISC-V增长的主引擎正在从"低功耗控制"切换为"AI计算"——这正是奕斯伟计算等中国厂商卡位的方向。
四、产业链卡位:从屏幕驱动到具身智能
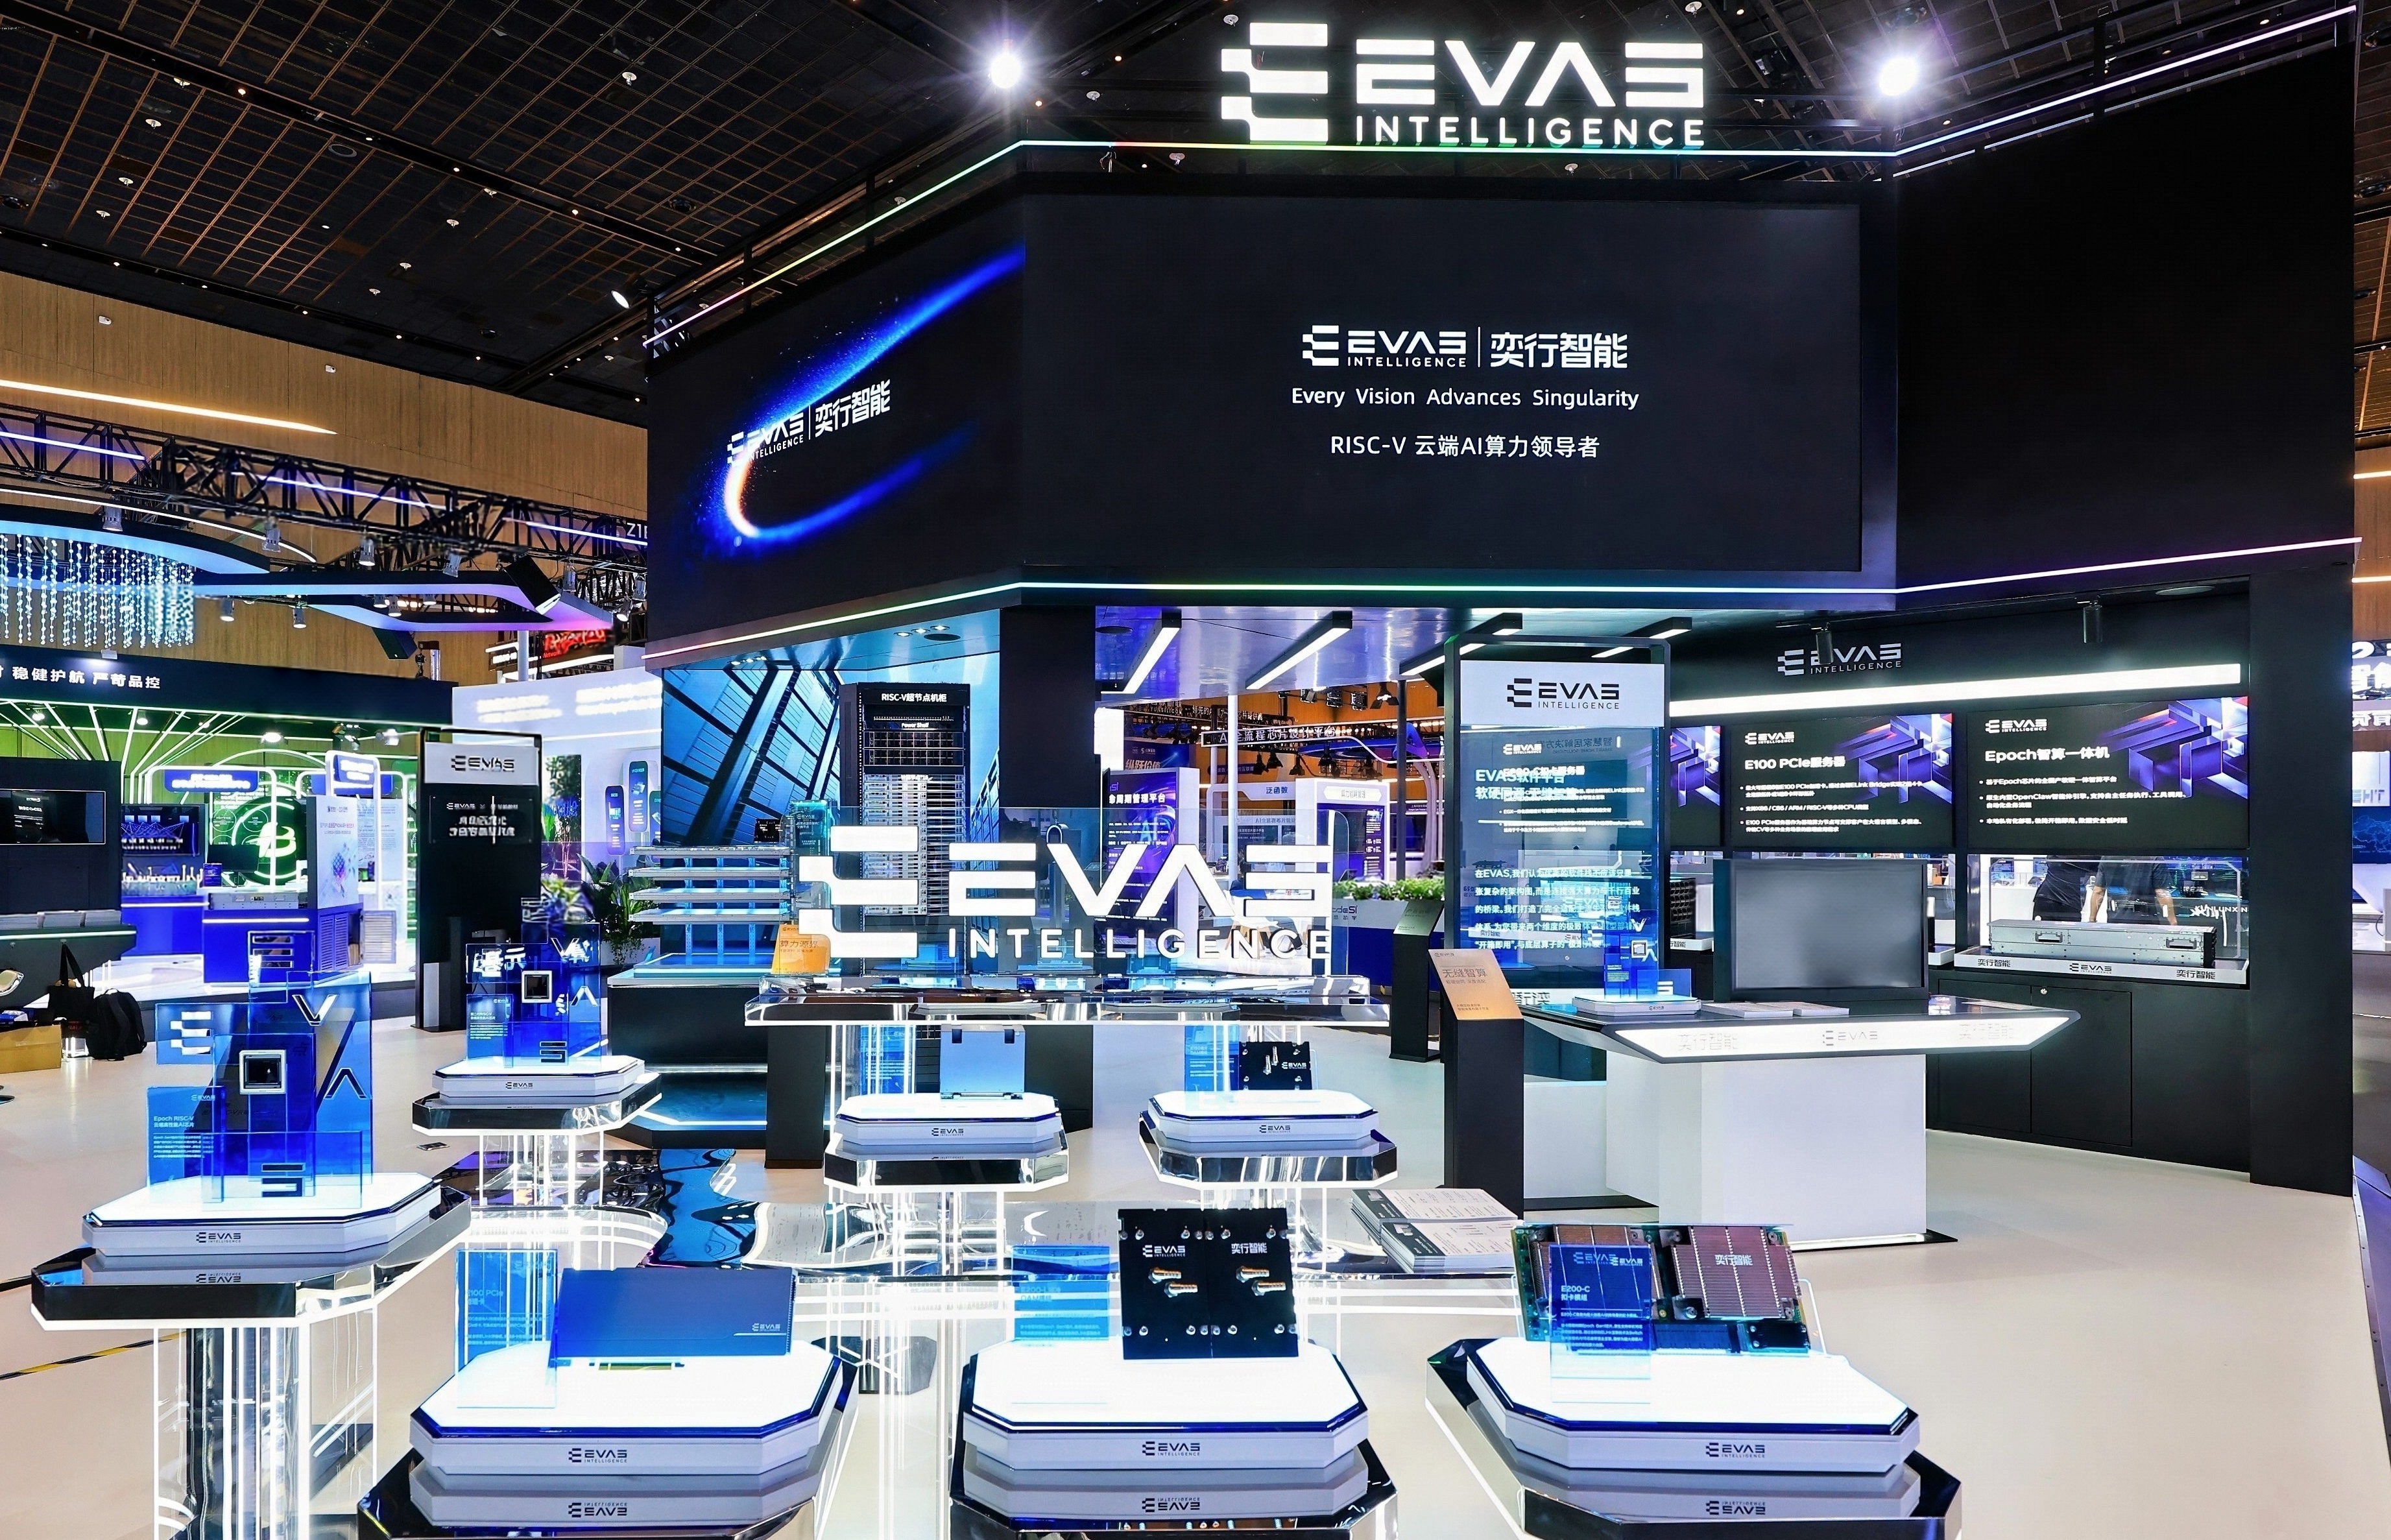
在产业链图谱上,RISC-V自上而下贯穿IP核、芯片设计、晶圆代工封测与终端应用。成立于2019年的奕斯伟计算采用Fabless模式,以RISC-V为基础计算架构,聚焦智能终端与具身智能两大场景,提供人机交互芯片、互连及计算芯片、芯片组/板卡及相关软件服务。其业务基本盘是智能终端人机交互芯片——主要应用于电视、显示器、笔记本、手机及手表的屏幕显示驱动。而增长引擎则是面向具身智能场景的互连及计算芯片,产品延伸至车载RISC-V MCU、AI SoC等。
产品落地层面,公司已将RISC-V推进到汽车电子的深水区。在第五届滴水湖中国RISC-V产业论坛上,奕斯伟计算发布了EAI8800车规级电子后视镜主控芯片。该芯片内置三颗自研RISC-V核与自研ISP图像处理IP,满足AEC-Q100、ASIL-B功能安全认证及GB 15084新国标要求。端到端成像延迟小于20ms,系统启动时间小于100ms。从座舱控制到流媒体后视镜,"RISC-V+AI"的车载生态布局正在稳步兑现。
生态组织层面,奕斯伟计算是2023年6月12日成立的中国电子工业标准化技术协会RISC-V工作委员会(RVEI)的共同发起单位之一。该组织截至2023年12月已吸纳国内超60家成员单位。在ICDIA产业会议上,北京奕斯伟又与阿里达摩院、北京开源芯片研究院、芯原、芯华章等机构联合发起了RISC-V协同创新联合体,推动RISC-V在端侧AI、具身机器人、车载场景及下一代AI加速芯片中的规模化落地。据第五届滴水湖中国RISC-V产业论坛披露的预测数据:2025年中国RISC-V SoC市场规模约为240亿美元。2031年将增长至864亿美元。从标准组织到产业联合体再到自身产品线,奕斯伟计算在产业链中的"生态卡位"意图清晰。
当然,产业链的短板同样明确。行业分析指出,中国RISC-V产业当前面临软件生态碎片化、高端算力商业化不足、知识产权风险认知误区("RISC-V无专利风险"是误区)三大挑战。汽车功能安全高等级(ASIL-C/D)领域验证周期漫长,真正大规模上车尚需时间积累。这些正是包括奕斯伟计算在内的所有玩家需要共同穿越的"马拉松"。
五、公司基本面:产品矩阵、技术资产与行业地位
截至2026年3月末,奕斯伟计算已累计推出150余款软硬件协同产品,服务全球220余家客户。客户中包括多家全球顶尖科技企业,产品覆盖智能计算、汽车、工业、控制、智能家居、办公设备等多个应用场景。公司拥有620余个IP模块、20余个系列化RISC-V内核,累计专利申请超过1740项。截至2026年9月18日(最后实际可行日期),专利申请进一步增至1790余项、获授权750项。
行业地位方面,弗若斯特沙利文数据显示:以2025年营收口径计,奕斯伟计算是中国最大的国产智能终端人机交互芯片产品提供商。在中国智能终端人机交互芯片产品市场,公司占有5.7%的份额,行业总排名第四、国内供应商第一。在中国RISC-V主控芯片产品市场,公司收入4.54亿元,位列总排名第五、国内供应商第三。其在中国RISC-V主控芯片产品市场的份额为1.2%(2025年)。两个细分市场均高度分散:2025年人机交互芯片市场前五大参与者合计份额仅45.9%,前三名均为中国台湾上市公司。RISC-V主控芯片市场前五大合计份额仅22.5%,前四名中含两家境外上市公司与两家A股公司。分散的格局意味着,尚未有一家厂商形成绝对垄断,份额提升空间与整合机会并存。
"相较x86和Arm,RISC-V面向生成式AI和端侧大模型的核心差异化优势,不是体现在某一条现成指令,而是源于其开放标准、模块化扩展和较强的架构自主性。"奕斯伟计算高级副总裁、首席技术官何宁博士此前在接受《电子工程专辑》采访时表示。在AI系统架构中,他认为RISC-V将沿三个层次同步发展:一是GPU、NPU、DPU、智能网卡等基础设施中的内嵌控制核;二是从设备内控制核走向边缘服务器、AI工作站和数据中心主机CPU;三是借助向量、矩阵扩展直接承担量化计算、矩阵乘法等大模型关键负载。这一判断为公司"智能终端+具身智能"双场景战略提供了技术注脚。
六、财务透视:增长、亏损与第二增长曲线
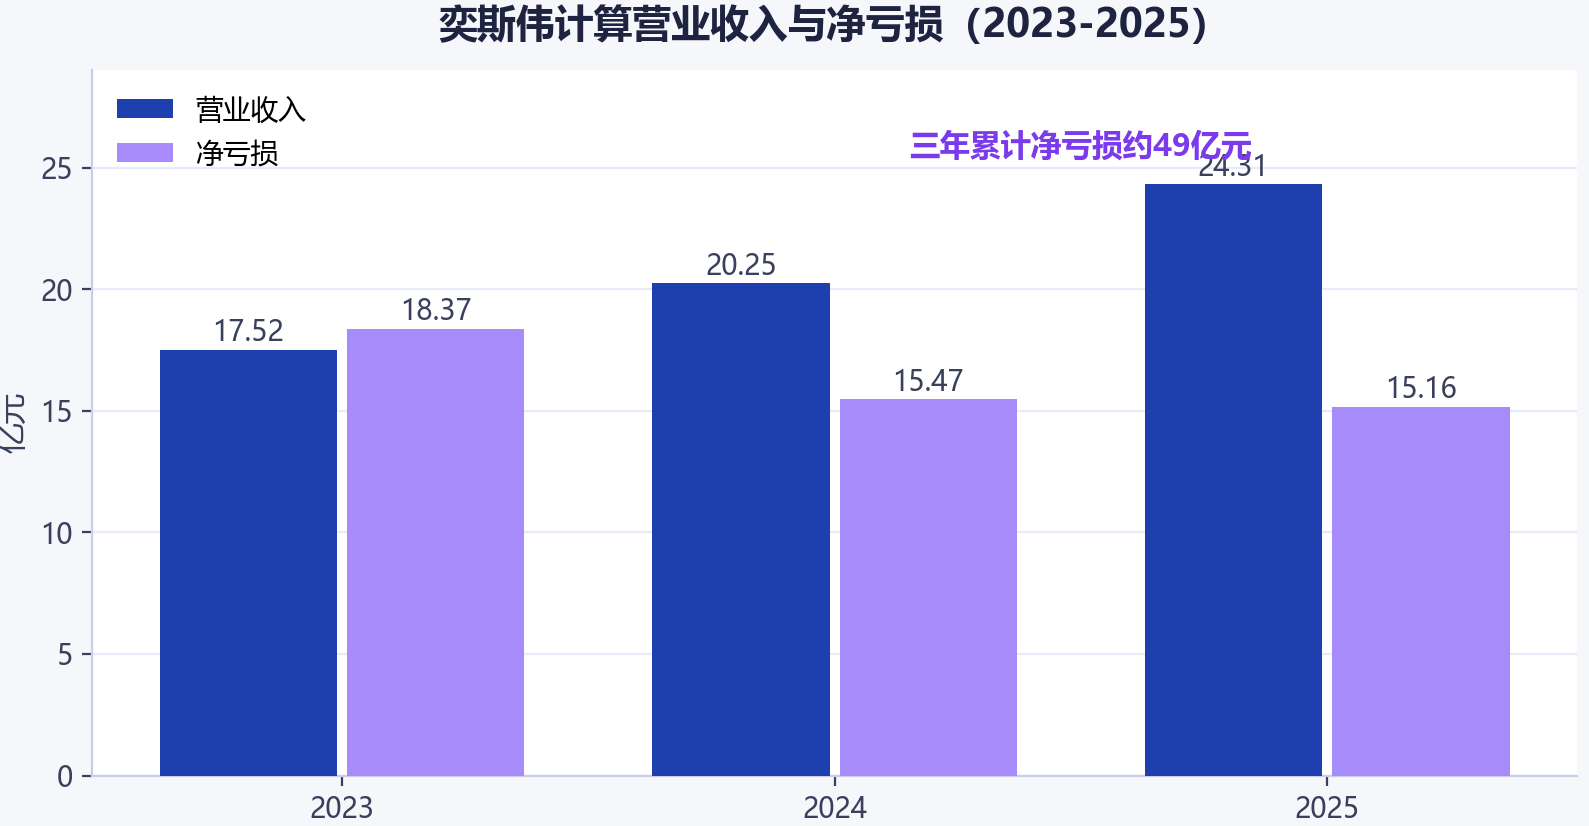
图3 奕斯伟计算营业收入与净亏损(2023-2025)
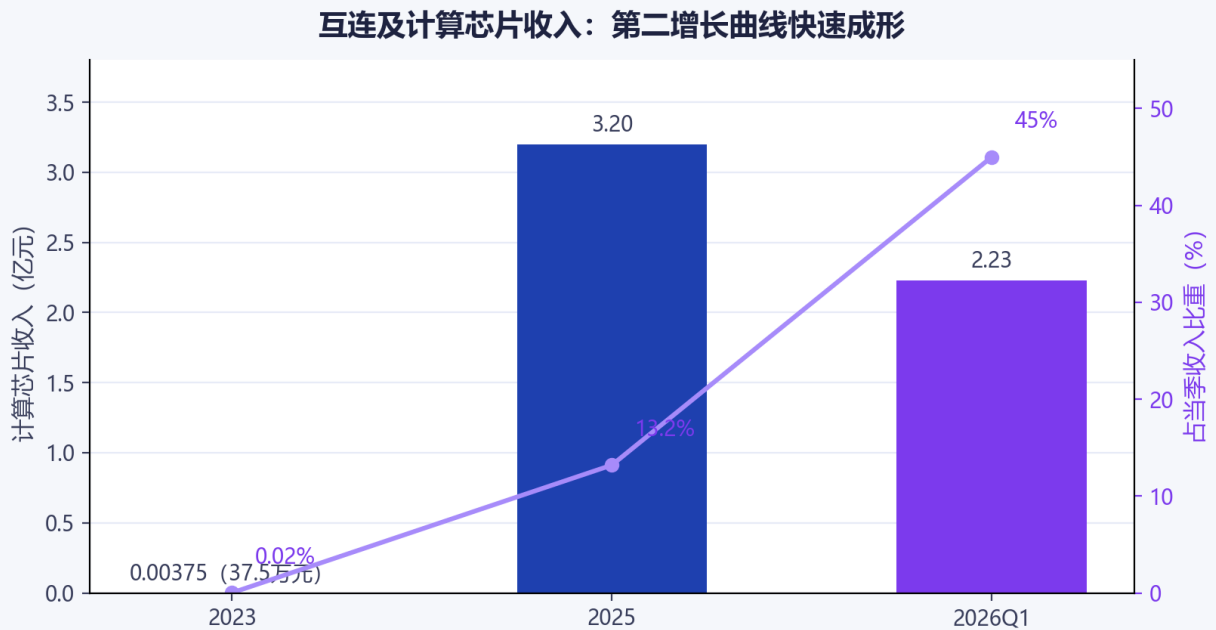
图4 互连及计算芯片收入:第二增长曲线
招股书财务数据显示,奕斯伟计算呈现典型的硬科技成长曲线:营收持续增长、研发投入高企、尚未盈利。招股书显示公司收入持续增长:2023年收入17.52亿元,2024年收入20.25亿元,2025年收入24.31亿元,复合增长率约17.8%。2026年一季度营收4.94亿元,同比增长18.4%,增长进一步提速。
亏损端,公司2023年净亏损18.37亿元,2024年净亏损15.47亿元,2025年净亏损15.16亿元,三年累计(2023-2025)净亏损约49亿元。2026年一季度净亏损3.75亿元,同比有所收窄。
亏损的主要根源是高研发投入。2023年研发开支14.45亿元,占营收比重82.5%。2024年研发开支13.37亿元,占营收比重66.0%。2025年研发开支10.42亿元,占营收比重42.8%。截至2024年末,研发团队超1200人、占员工总数超70%。研发开支绝对额的下降与占比回落,反映公司研发体系从"广撒网"转向"高效率",规模效应开始显现。从更长的周期看,这份财务轨迹也折射出国产计算架构商业化的一般规律:先以标准化产品建立市场基本盘,再以定制化、高价值产品拉升毛利与成长性,盈利拐点往往出现在收入结构切换完成之后。
盈利质量层面,公司毛利率持续改善:2023年公司毛利率为15.4%,2024年提升至18.0%,2025年毛利率为18.6%,2026年一季度回落至14.8%,公司解释为一季度季节性因素影响。整体而言,两位数的毛利率水平与芯片设计行业的头部厂商相比仍有较大差距,产品结构升级与成本优化是改善关键。
真正值得关注的变量是收入结构的切换。2025年,人机交互芯片仍为公司最大收入来源,收入18.56亿元、占总收入76.3%,提供稳定的现金流基本盘。而互连及计算芯片业务正以惊人的速度成长为第二增长曲线——计算芯片收入从2023年的37.5万元,增长至2025年的3.20亿元,2026年一季度进一步达到2.23亿元、占当季收入约45%。两年多时间,计算业务从近乎零起步到接近半壁江山,应用场景同步延伸至汽车、机器人、工业控制等更高价值领域。这组数据回答了资本市场最关心的问题:RISC-V不只是一个"国产替代"的故事,它开始产生真实的、结构性的收入。
七、资本路径:90亿融资、股东阵容与募资投向
上市之前,奕斯伟计算已完成约90亿元累计股权融资。据披露,其融资历程包括2020年6月10亿元A轮。2021年3月25亿元B轮。2021年12月25亿元融资。2023年6月30.26亿元融资等多轮。股东结构兼具产业资本、财务投资者与国家级基金:奕斯伟集团为单一最大股东。其他主要股东包括IDG资本、君联资本、国家产投基金二期、中国互联网投资基金、北京芯动能及员工持股平台等——国家级产业基金的入场,本身就是对RISC-V战略价值的一种背书。
本次港股IPO募集资金将投向四个方向:开发新的及/或迭代现有芯片产品、加强芯片产品布局。投资RISAA平台的硬件及软件能力,完善开放、灵活且可互操作的研发体系。开展潜在战略并购,扩大技术能力与产品组合。构建及扩大全球商业化网络,进一步推动RISC-V生态建设。投向清晰地围绕"产品迭代—平台能力—生态扩张"三层展开,与公司的长期战略保持一致。值得注意的是,港股市场近年对未盈利硬科技企业的接纳度持续提升,为长研发周期、高投入密度的芯片设计公司提供了重要的资本化窗口;能否把上市募集的资金转化为代际领先的产品与生态话语权,将决定这类公司能否穿越行业周期。
对于一级市场股东而言,港股上市提供了退出通道与流动性。对于公司而言,上市融资的意义则在于为下一阶段的研发竞赛储备"弹药"。在RISC-V生态建设周期长、回报慢的行业规律下,资本市场的耐心与持续投入,将是决定这场架构变革最终能走多远的关键变量之一。
八、风险与估值之辩:三大短期挑战与三大长期支点
资本市场真正关心的,不只是"RISC-V第一股"的标签,而是技术优势能否转化为持续盈利能力。短期看,奕斯伟计算面临三大挑战。
其一,持续亏损。三年累计约49亿元的净亏损与尚未完全释放的规模效应意味着,盈利拐点仍未到来。其二,客户集中度偏高。2023年前五大客户收入占比为90.7%,2024年为88.5%,2025年为89.5%,2026年一季度为83.1%。最大客户收入占比在2023年为82.1%,2025年降至64.6%,但集中度仍处高位。客户结构高度集中,意味着经营业绩对少数客户的订单稳定性与合作关系存在较强依赖。其三,供应链依赖。作为Fabless厂商,公司将晶圆制造、封装及测试全部外包给第三方,在地缘与产能波动周期中存在一定的外部风险敞口。
长期看,公司价值取决于三重支点的兑现:一是RISC-V生态能否在AI终端、汽车电子和具身智能场景中继续扩大渗透。弗若斯特沙利文对中国市场的渗透率预测(智能终端市场2030年26.7%)给出了方向性的乐观预期。具身智能芯片市场2030年渗透率预计达28.2%。二是计算芯片能否保持高增长并带动毛利率结构性改善,这取决于车载MCU、AI SoC等高价值产品的放量节奏。三是公司能否借上市后的品牌与资金优势进一步降低客户集中度、提升盈利质量。
估值层面,由于公司尚未盈利、亦未公开本次IPO的发行估值区间,传统市盈率框架并不适用,市场大概率将采用市销率(P/S)结合渗透率成长的框架为其定价:赛道端,中国RISC-V主控芯片市场未来五年36.2%的复合增速提供了稀缺的成长贝塔。公司端,1.2%的市场份额、国产第三的生态卡位与收入结构的快速切换,则是阿尔法的来源。份额之小与增速之快,恰恰构成了"低基数高弹性"的估值叙事——但这一叙事成立的前提,是亏损持续收窄与计算业务规模化的双重验证。对投资者而言,评估这类标的的关键不在于短期盈亏表,而在于三个可跟踪的先行指标:计算芯片收入的增长斜率、前五大客户占比的边际变化,以及RISC-V产品在汽车与机器人场景中的设计导入进度。
九、趋势推演:RISC-V的十年之约
把镜头拉远,奕斯伟计算的IPO只是RISC-V产业化浪潮中的一朵浪花。据第五届滴水湖中国RISC-V产业论坛披露的预测,中国RISC-V SoC市场规模将持续扩张:2025年约为240亿美元,2031年将增长至864亿美元,成为拉动全球RISC-V产业增长的核心动力。The SHD Group预计到2031年全球RISC-V SoC出货量将达359亿颗、其中AI加速器贡献近七成收入。从"能不能流片、能不能量产",到"如何渗透到工业、汽车、边缘AI、服务器等高价值场景",产业核心命题已经完成切换。
何宁博士所描绘的三层次路径——基础设施内嵌控制、异构系统主机处理器、直接承担AI计算——正在成为中国RISC-V厂商集体演进的技术路线图。而生态短板的补齐(软件栈、工具链、专利联盟、标准话语权)则需要整个产业链以"十年"为单位持续投入。在这个意义上,一家龙头公司登陆资本市场,为产业提供的不仅是资金,更是一个公开、透明、可持续的定价与反馈机制。
王东升曾带领京东方解决中国"少屏"问题,如今68岁的他再次创业,试图在"少芯"问题上留下自己的答案。奕斯伟计算能否成为RISC-V产业化进程中的关键样本,取决于其在上市后能否平衡好技术投入与商业回报、生态理想与盈利现实。可以确定的是,随着"RISC-V第一股"的钟声渐近,全球资本市场将第一次获得一个直接观察和参与中国开源芯片产业化的窗口——这场始于指令集开放的架构实验,正在进入价值兑现的下半场。