导语:政策组合拳的核心口径与本文命题
10月16日,工业和信息化部给出人工智能赋能新型工业化的最新政策口径:我国将以制造业为主战场、以应用牵引为主线,推动人工智能产业高水平赋能新型工业化。围绕这一主线,政策工具箱同步列明四类抓手——组织深度行活动促成供需对接、创建国家人工智能创新应用先导区、推动关键技术标准研制、设立国家人工智能产业投资基金。政策文件的表述逻辑在于,把制造业的改造需求、供给端的技术能力与资本端的资源投入,纳入同一个统筹框架。
背景一:新型工业化战略与AI赋能的需求侧语境
需求侧的改造诉求是政策发力的现实基础。制造企业面临质量一致性、设备综合效率与交期约束,传统自动化改造的边际收益递减,使企业转向以数据与模型驱动的下一代方案;而大模型能力在工业场景的适配成熟,让"感知、决策、执行"一体化的智能化改造具备了可交付形态。政策把制造业定为主战场,对应的正是这一需求侧的规模化窗口。
对接机制是需求侧语境的关键一环。工业和信息化部已经组织近30场人工智能赋能新型工业化"深度行"活动,促成5000余家企业供需对接。对接活动的价值不在单笔成交,而在需求信号的聚合:分散在企业侧的改造诉求被集中呈现给方案商,形成可规模化的市场牵引。以工业互联网平台为载体的人工智能工业应用,正在把这一牵引转化为订单与项目,赋能服务生态的培育为此提供组织载体。
从需求结构看,赋能服务生态的培育被列为政策任务之一,服务商标准化与定制化方案的供给能力将决定需求侧的转化效率。需求侧语境的结论是:政策牵引与市场诉求同向,改造需求的真实性与付费意愿构成AI+制造的基本盘。
背景二:算力与半导体周期语境
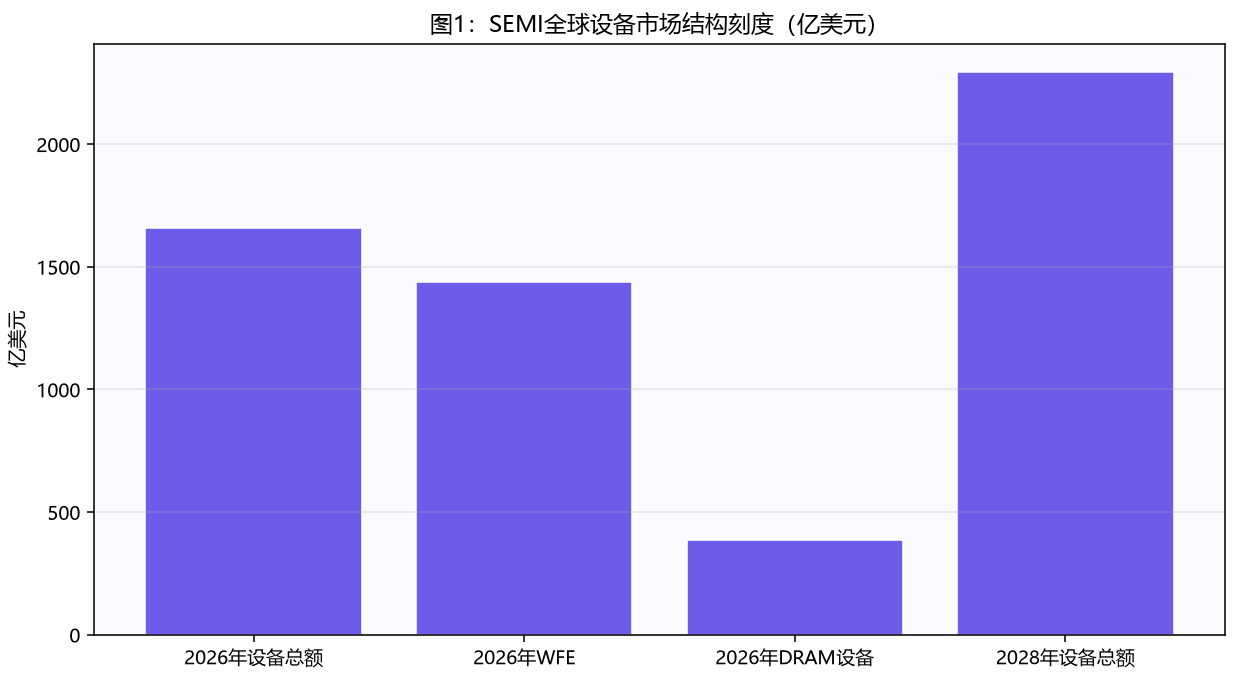
AI+制造的推广节奏嵌在半导体上行周期之中,多组权威口径勾勒出周期位置。SEMI的季度统计给出同期坐标:二季度全球设备销售额录得405.3亿美元,同比增速23%,环比增速11%;推动市场上行的主要因素,是人工智能相关先进制造产能的持续扩张。年度维度上,SEMI的口径把2026年全球设备销售额定在1659亿美元的历史高位(同比增长23.2%),2028年进一步升至2295亿美元;结构上,2026年WFE销售额为1439亿美元(同比增长23.1%),DRAM设备支出388亿美元(同比增长39%)。分年看,SEMI对WFE给出的2027年、2028年增速分别为21.8%与14.1%。
市场总量与半导体营收口径同样处于高位。WSTS春季预测(2026年6月发布)把2026年全球半导体市场的增速定在90%,对应1.51万亿美元的总规模;2027年增速回落至27%,规模约1.9万亿美元。Omdia口径显示,2026年第二季度全球半导体营收达创纪录的4250亿美元,环比增长31.4%,超过第一季度创下的29.2%纪录。
供给侧的价格信号仍在强化。TrendForce预计,产能约束和AI服务器需求将使存储市场继续保持紧张。把三组口径放在一起看:设备销售额的持续增长决定了芯片供给的天花板,市场总量的扩张反映了AI需求的整体拉动,存储价格的坚挺则提示硬件获取成本短期内难以回落。对制造企业而言,算力与硬件的采购预算需要在智能化改造方案中前置规划。
工具箱拆解:对接、先导区、标准与基金的分工
政策工具箱的四类工具各有分工。深度行与供需对接解决"找得到场景"——5000余家企业通过近30场深度行活动完成对接;先导区解决"跑得通样板",以区域产业带为单元承载全链条试验;标准体系解决"推得开规模",接口与数据规范统一后,方案的可迁移性大幅提升;基金解决"投得起升级",600亿元国家人工智能产业投资基金为示范项目提供长期资本。
四类工具的作用时点并不相同。对接活动见效最快,签约数据按季度滚动;先导区样板以年度为周期形成;标准研制需要跨行业协同;基金投放则受投资纪律约束。工具的时序错位意味着政策效果的评估需要分层:短期看签约与项目启动,中期看样板复制与收入确认,长期看渗透率与产业竞争力。
对企业而言,工具箱的参照意义在于定位自身阶段。处于场景探索期的企业,优先借助对接机制寻找方案商;已有单点验证的企业,可依托先导区寻求区域级复制;方案商则应关注标准研制进程,把产品路线与标准接口对齐,降低跨行业交付的边际成本,这也是工具箱分工具备可操作性的原因。
产业链事实:装备、软件与方案商的能力图谱
上游装备与软件的供给能力是AI+制造的物理前提。设备侧,全球WFE市场在AI驱动下持续扩容,SEMI预估WFE销售额2027年、2028年分别增长21.8%、14.1%,晶圆产能的扩张为工业芯片、传感器与边缘计算硬件提供供给基础。封装侧,据Yole预测,全球先进封装市场规模将从2025年的550亿美元增长至2031年的超过1200亿美元,先进封装产能的上量与AI芯片的供给弹性直接相关。
软件与工具链的智能化同步推进。EDA从工具向智能体演进,工业软件与制造环节的数据闭环逐步打通,为方案商提供了从设计到制造的全链条工具底座。方案商的能力结构因此呈现三层分化:具备平台与算力资源的云厂商居生态位顶层,掌握行业知识与工艺理解的垂直方案商居交付层,装备与自动化企业居执行层,三层的接口正在标准化。
能力图谱的含义在于分工与竞合并存。平台层企业以通用能力输出生态,垂直方案商以行业知识建立溢价,装备企业则以服务化迁移留住价值。对采购方而言,三层能力的组合方案比单一供应商的全栈承诺更可控;对供给方而言,标准化接口下的专业纵深比盲目扩张更能形成壁垒,这一判断与先进封装等环节的扩张节奏相互印证。
算力底座量化:市场、设备与智能算力三重刻度
资料来源:['SEMI'],集微咨询(JW Insights)整理
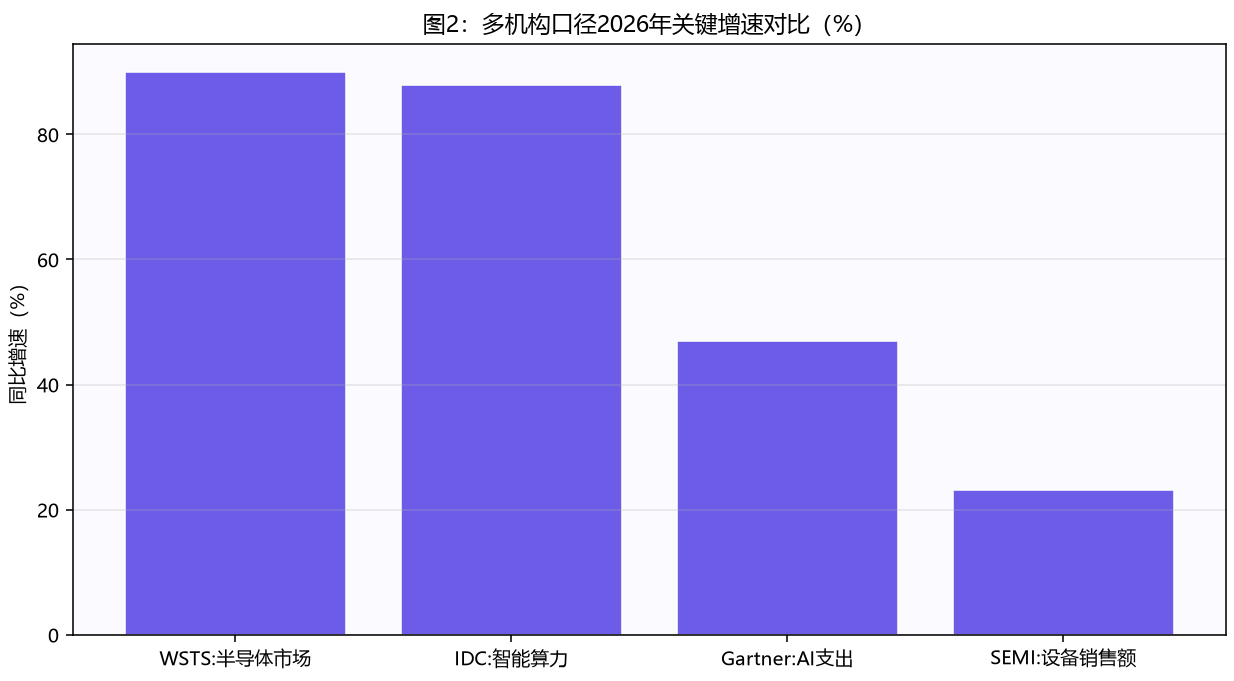
算力底座可以用市场、设备与智能算力三组刻度构成坐标系。市场端,WSTS春季预测给出2026年全球半导体市场1.51万亿美元、同比增长90%,2027年约1.9万亿美元;设备端,SEMI口径下的2026年全球设备销售额为1659亿美元(同比增长23.2%),其中WFE 1439亿美元、DRAM设备支出388亿美元(同比增长39%),2028年设备总额升至2295亿美元;智能算力端,IDC口径下的中国智能算力规模在2026年为2576.5 EFLOPS(同比增长87.9%),到2030年升至10524.3 EFLOPS。
全球AI与半导体市场关键预测 | 数值 | 增速口径 |
WSTS:2026年全球半导体市场 | 1.51万亿美元 | 同比+90% |
SEMI:2026年全球设备销售额 | 1659亿美元 | 同比+23.2% |
IDC:2026年中国智能算力规模 | 2576.5 EFLOPS | 同比+87.9% |
Gartner:2026年全球AI总支出 | 2.59万亿美元 | 同比+47% |
支出侧的口径同样明确。Gartner预测2026年全球AI总支出2.59万亿美元,同比增长47%;IDC把2026年全球AI基础设施支出的预测值上调至4970亿美元。三组支出与三组规模口径共同指向一个判断:AI基础设施投入仍处于加速通道,AI+制造的算力供给具备扩张基础。
SEMI全球半导体制造设备市场预测 | 数值 | 增速口径 |
2026年全球设备销售额(预测) | 1659亿美元 | 同比+23.2% |
2026年WFE销售额(预测) | 1439亿美元 | 同比+23.1% |
2026年DRAM设备支出(预测) | 388亿美元 | 同比+39% |
2028年全球设备销售额(预测) | 2295亿美元 | 持续增长 |
口径的使用边界需要说明。WSTS的全球市场口径、SEMI的设备口径与IDC的中国智能算力口径度量对象不同,不能直接相加或互推;Gartner的AI支出口径涵盖软件、服务与硬件,宽于基础设施口径。本文在各处引用时保留口径标注,避免跨口径混算。三重刻度的结论是:供给底座的扩张速度高于制造场景负载的增速,算力供给在可见周期内不构成AI+制造推广的硬约束。
落地机制:从撮合到样板到复制的三级链条
政策牵引的落地机制可以拆成三级链条。第一级是撮合:深度行与供需对接把分散需求与方案能力集中呈现,5000余家企业对接形成的信号池,缩短了从需求识别到方案选型的周期。第二级是样板:先导区以区域产业带为单元承载全链条试验,把单厂改造的经验固化为区域参照系。第三级是复制:标准体系把样板经验转化为行业公共知识,跨企业、跨区域推广的边际成本随标准成熟而下降。
IDC的算力口径为落地机制提供了负载视角。中国智能算力规模2026年达2576.5 EFLOPS、同比增长87.9%,接近翻倍的算力供给节奏与制造场景推理负载的上量方向一致;同时IDC警告更多GPU与数据中心投资不会立即转化为可用的AI代理算力,结构性错配提示落地机制必须包含算力调度与场景匹配环节。
三级链条的衔接质量决定政策资源向市场订单的转化效率。撮合环节的产出是签约密度,样板环节的产出是可复制路径,复制环节的产出是渗透率;任何一级的断链都会使政策牵引衰减。全球AI基础设施支出的持续上调——IDC口径2026年达4970亿美元——为链条运转提供了供给端保障,但需求端的转化仍取决于场景选择与交付质量。
影响传导:方案商、装备企业与央国企的受益序列
资料来源:['WSTS', 'IDC', 'Gartner', 'SEMI'],集微咨询(JW Insights)整理
政策牵引的受益序列沿产业链展开。中游方案商最先感受订单密度变化:对接活动聚合的需求信号直接转化为询价与投标流量,行业知识深厚、交付方法论成熟的方案商在竞标中占优。装备企业的受益路径是把设备销售延展为数据服务组合:设备运行记录构成服务续费的基础,收入结构从一次性销售迁移到持续性服务。央国企与电信运营商则依托网络与集成能力承接行业级赋能项目,成为大型改造项目的总包方,这一序列与赋能应用服务商的培育口径相互衔接。
AI支出的高增长为受益序列提供了预算侧印证。Gartner预测2026年全球AI总支出2.59万亿美元(同比增长47%),年内第三次上调至2.7万亿美元(同比增长49.5%)的口径演进,反映企业预算从试点验证转向规模投放;预算的上调节奏与政策牵引的落地节奏叠加,放大了中游环节的订单弹性。
全球AI支出与半导体市场关键预测 | 数值 | 增速口径 |
WSTS:2026年全球半导体市场 | 1.51万亿美元 | 同比+90% |
Gartner:2026年全球AI总支出(5月口径) | 2.59万亿美元 | 同比+47% |
Gartner:2026年全球AI相关支出(9月口径) | 2.7万亿美元 | 同比+49.5% |
SEMI:2026年全球设备销售额 | 1659亿美元 | 同比+23.2% |
受益序列的时间结构存在先后。方案商的订单弹性最先显现,装备企业的服务收入随设备联网率爬坡,央国企的总包规模则与先导区建设进度绑定。传导链的薄弱环节在行业知识:通用模型能力的趋同使竞争重心转向工艺数据与失败案例积累,行业知识的沉淀速度决定各环节企业能否把政策红利转化为可持续份额。
区域与行业扩散:先导区分布与行业次序
区域维度的扩散以先导区为支点。支持创建北京、济南—青岛等18个国家人工智能创新应用先导区,推动产业界研制近200项人工智能关键技术标准,构成区域与标准双轨的扩散框架;先导区内企业的改造进度与商业成效,将成为跨区域复制的事实标准。地方之间围绕先导区政策资源的竞争,将在建设进度与项目密度上直接体现。
行业维度的扩散按数字化基础分层。原材料、装备制造、消费品、电子信息等重点行业被政策文件明确为场景凝练的主攻方向;电子信息与汽车行业的数字化基础较好,改造路径清晰,将率先承接样板复制;装备制造与原材料行业跟随推进,消费品行业的扩散节奏取决于渠道与供应链的数字化协同程度。
IDC的智能算力预测为区域扩散提供了承载视角:2026年2576.5 EFLOPS、2030年10524.3 EFLOPS的算力供给曲线,与先导区所在产业带的项目密度高度相关。扩散的风险变量有三:先导区样板的商业成效若不达预期,跨区复制将失去参照;行业知识公共化进程若慢于预期,方案的可迁移性受限;存储市场的持续紧张若推高硬件获取成本,中小企业的改造预算将被挤压。
趋势推演:政策牵引→对接成交→样板复制→渗透率抬升
向前推演两个季度,AI+制造的落地节奏有望沿四级因果链演进:政策牵引聚合需求信号,对接活动转化为签约,先导区样板固化为参照系,行业复制推动渗透率抬升。供给端的支撑来自三组口径:全球半导体市场2026年1.51万亿美元(同比增长90%)、设备销售额1659亿美元、中国智能算力2576.5 EFLOPS——硬件供给与算力承载的扩张速度均高于制造场景负载增速,供给不构成瓶颈。
中国智能算力规模预测 | 数值 | 增速口径 |
2026年智能算力规模 | 2576.5 EFLOPS | 同比+87.9% |
2030年智能算力规模 | 10524.3 EFLOPS | 长期预测 |
执行层面的变量决定推演的置信度。其一,对接签约到收入确认存在季度级时滞,短期数据波动不宜过度解读;其二,工业数据的质量与安全约束比消费场景严格,改造方案必须预留数据治理与合规预算;其三,政策资源投放存在窗口期,企业把立项节奏完全绑定在对接活动与基金周期上,可能在窗口关闭后面临资金接续压力,这类执行风险需要在立项阶段即纳入预算与节奏设计。
节奏判断的基准是:未来两个季度内的签约数据与先导区建设进度,是检验政策牵引成色最早的观察窗口;渗透率的显性化则需要以年度为单位跟踪。
对政策工具的运行效率还可以做一层时间维度的校准。对接活动的签约数据以季度为粒度滚动,先导区样板以年度为周期沉淀,标准与基金的显性效果周期更长;三级节奏的错位意味着政策牵引的评估必须分层进行,避免以单一指标线性外推整体成效。以现有口径为基准,全球半导体市场与设备市场的上行斜率为中国制造业的智能化改造提供了相对宽裕的供给窗口,而窗口期的长短取决于需求转化的速度与政策资源的持续性。
观察点与结语:四项跟踪指标
后续观察建议聚焦四项指标。其一,深度行对接活动的签约项目数量与落地转化率,对应撮合环节的效率;其二,18个先导区的建设进度与可复制样板产出,对应样板环节的质量;其三,600亿元国家人工智能产业投资基金的实际投向与撬动规模,对应资本环节的杠杆;其四,SEMI设备销售额与IDC智能算力规模的季度执行数据,对应供给端先行指标。
四项指标中任意一项的显著偏离,都将修正本文关于政策牵引节奏的判断。以现有口径为基准,供给端的确定性高于需求端:半导体市场与设备市场的双高增长、AI支出与AI基础设施投入的持续上调,共同构成AI+制造推广的供给保障;需求端的转化则取决于场景选择、交付质量与行业知识沉淀,是后续观察的重点所在。