当AI算力集群的规模从万卡迈向十万卡,服务器之间的数据洪流必须以光的速度传输——承担光电转换的激光器芯片与探测器芯片,即光芯片,由此成为整个算力基础设施中最紧缺的环节之一。光芯片是光器件与光模块的核心、光通信产业链中技术壁垒最高的环节,在800G及以上高端光模块中价值占比升至50%—70%,且随速率升级持续上行。
供给端的紧张程度罕见:头部厂商Lumentum披露InP光芯片供需缺口达25%—30%,更上游的InP衬底价格一年内上涨约两倍,海外龙头订单已排至2027—2028年。与此同时,800G规模放量、1.6T量产落地、硅光渗透率首次突破50%——技术代际切换与供给紧缺相互叠加,光芯片行业正站上有史以来最强的景气周期。
近日,集微咨询(JW Insights)正式发布《2026年光芯片行业研究报告》(以下简称《报告》)。《报告》从产品体系、技术路线与产业链结构切入,沿市场规模、竞争格局、上游瓶颈与国产机遇四条主线层层展开,对硅光主流化、CPO商用与InP供需缺口三大关键变量作出量化研判,为光芯片厂商、光模块企业与投资机构提供决策参考。
以下是《报告》内容精选:
市场空间:五年近四倍,2031年剑指150亿美元
据LightCounting数据,2025年全球光芯片市场规模约40亿美元(2024年为35.0亿美元),受AI数据中心800G/1.6T光互连拉动,预计2031年将增至约150亿美元、复合增速约25%;届时全球光收发器、有源光缆、NPO与CPO合计销售额将接近800亿美元。中国市场同步扩容,规模已由2020年的93.5亿元增至2024年的151.6亿元,2025年预计达159.1亿元。
技术路线上,InP基激光器芯片仍是最大细分市场,2025年占全球光芯片市场约58%;硅光芯片已占约三分之一,2026年基于硅光的光模块销售额占比将首次超过50%,2031年硅光份额预计升至42%。分场景看,2026年800G EML市场约8.6亿美元、1.6T EML约7.7亿美元,CPO配套激光器市场将由2026年约0.3亿美元激增至2030年约32.7亿美元。
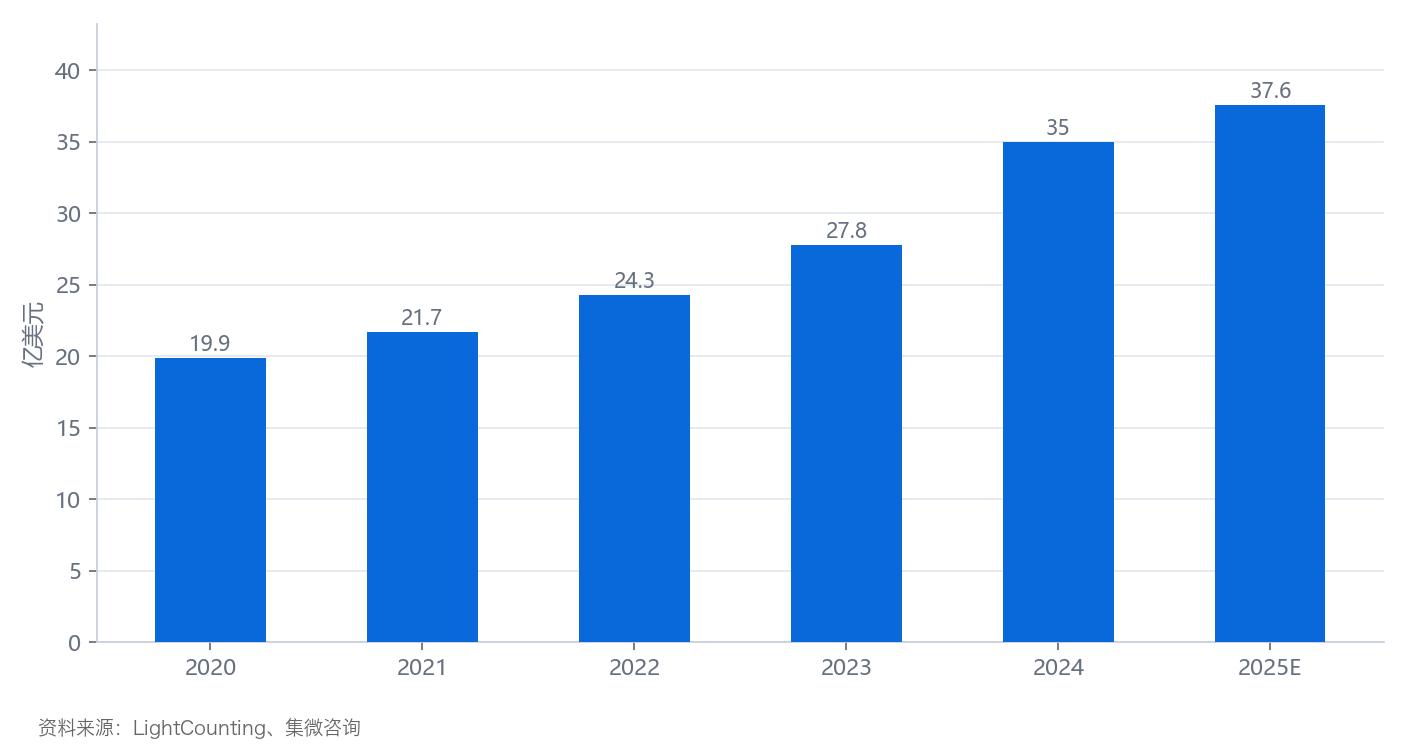
图1:全球光芯片市场规模(2020—2025E,亿美元)
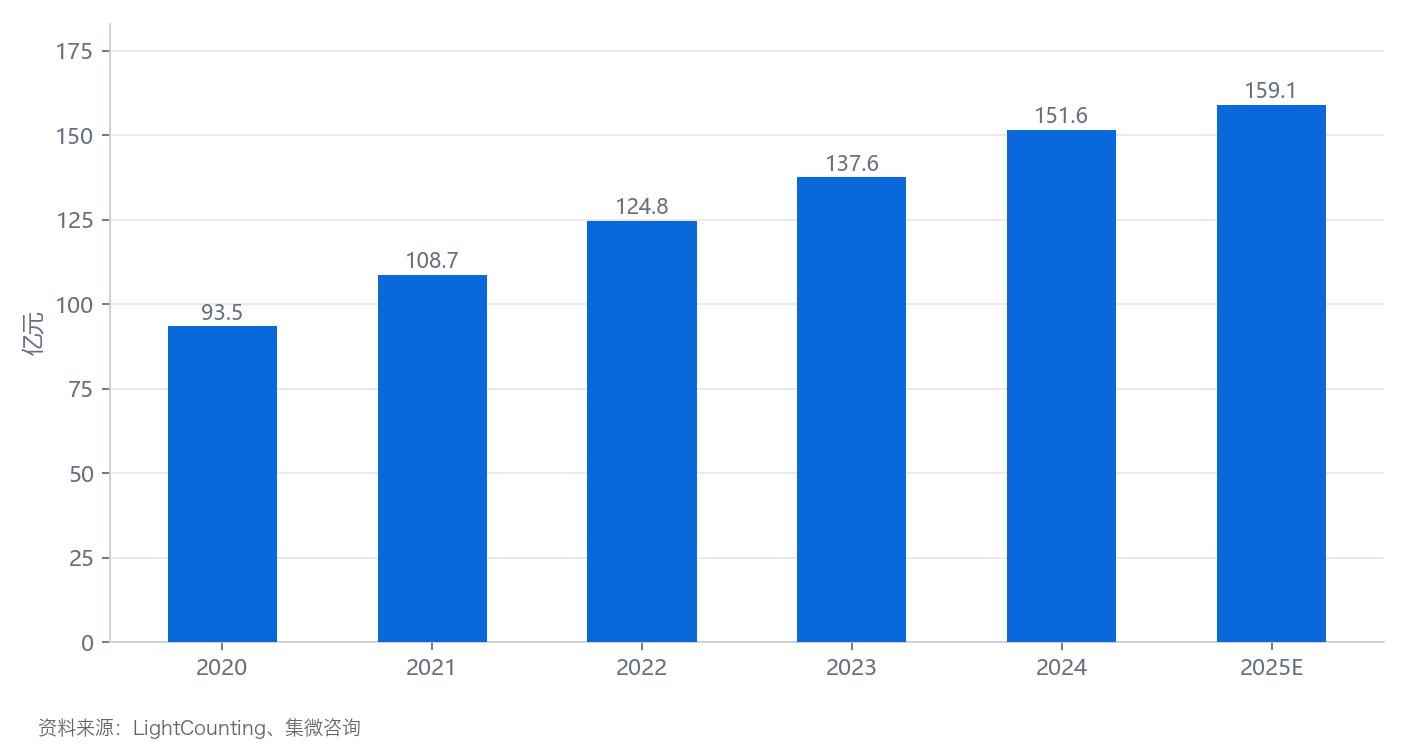
图2:中国光芯片市场规模(2020—2025E,亿元)
需求引擎:云厂商资本开支与谷歌采购的量级跃迁
AI数据中心是光芯片需求的主引擎。北美四大云厂商资本开支2024年合计约2283亿美元,2025年预计3626亿美元,2026年预计达4767亿美元;作为全球最大光芯片采购方,谷歌的采购量预计由2026年约2亿颗增至2028年的6亿—8亿颗。GPU与光模块的配比亦随组网层级提升——英伟达H100对800G光模块配比约1:3、B300约1:4.5,云厂商自研ASIC放量进一步放大需求。
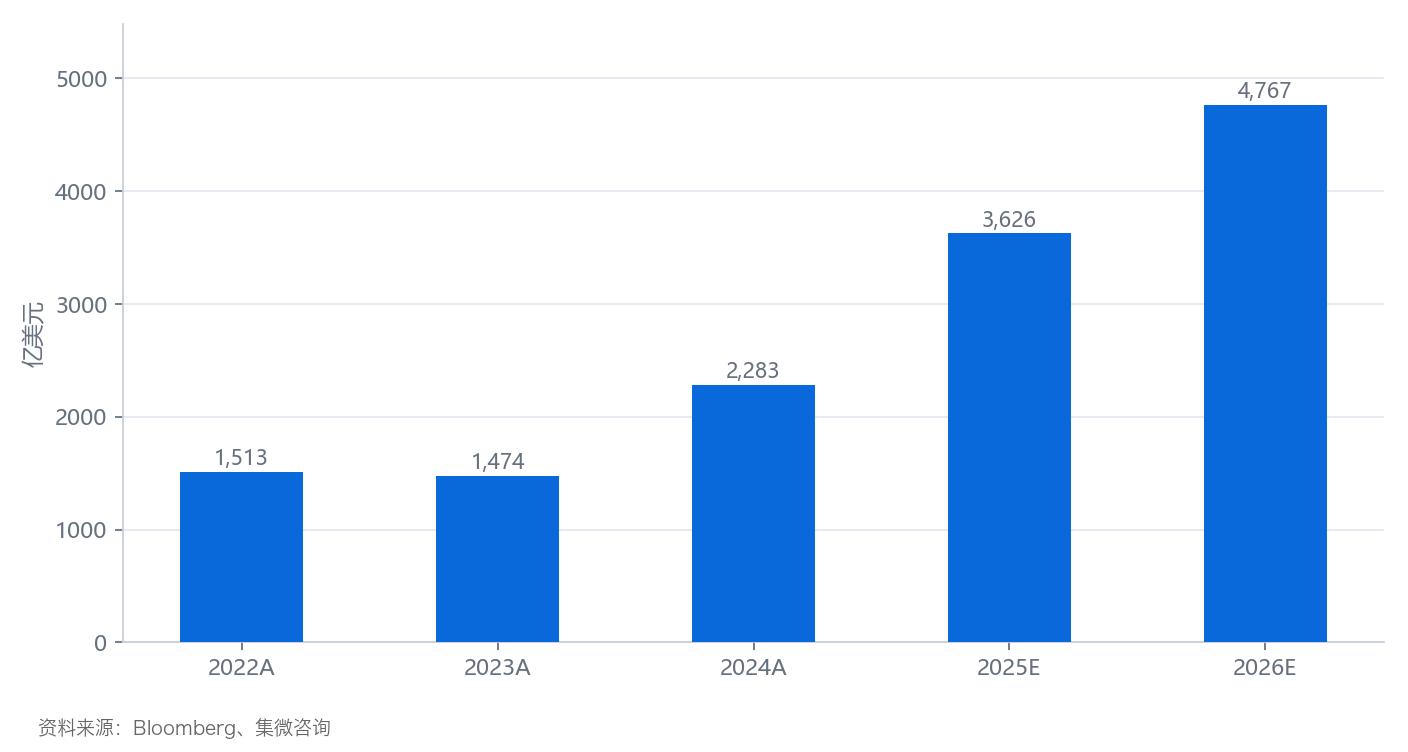
图3:北美四大云厂商资本开支(2022—2026E,亿美元)
产品端,2025年全球800G光模块出货量达1800万—1990万只、同比接近翻倍,2026年预计增至约3800万只;单通道200G的1.6T DR8产品已进入量产阶段,2026年需求预期突破2500万只。数据中心交换芯片容量由51.2Tb/s向102.4Tb/s演进,为更高速率光模块提供持续牵引,电信市场的FTTx与骨干网则以DFB、EML及PLC/AWG等成熟产品构成平稳基本盘。
竞争格局:美日主导高端EML,中国份额加速提升
高端环节集中度极高:Lumentum、Coherent、博通三家合计占全球EML市场70%以上份额,前五大厂商2024年市占率达75.92%,北美、欧洲、日本合计占据全球90%以上产能。Lumentum为全球EML芯片市占率第一,200G EML份额超50%、良率超90%、订单已排至2027—2028年;Coherent市占率约15%—20%,为全球首个实现6英寸InP量产的厂商;住友电工则以约43%的份额主导全球InP衬底。
中国力量正在改写份额曲线:Lumentum与Coherent在中国大陆的合计份额已由2023年的51.2%降至2025年的38.7%,中国厂商全球光芯片出货量占比同期升至29.8%。国产化呈鲜明梯度——2.5G及以下国产化率稳定在98%以上,25G及以上由2023年的31.7%提升至2025年的54.3%,而25G以上(不含25G)高速产品仅约4%,是国产替代的攻坚方向。竞争焦点已从实验室性能指标转向大规模交付能力、良率水平与成本控制。
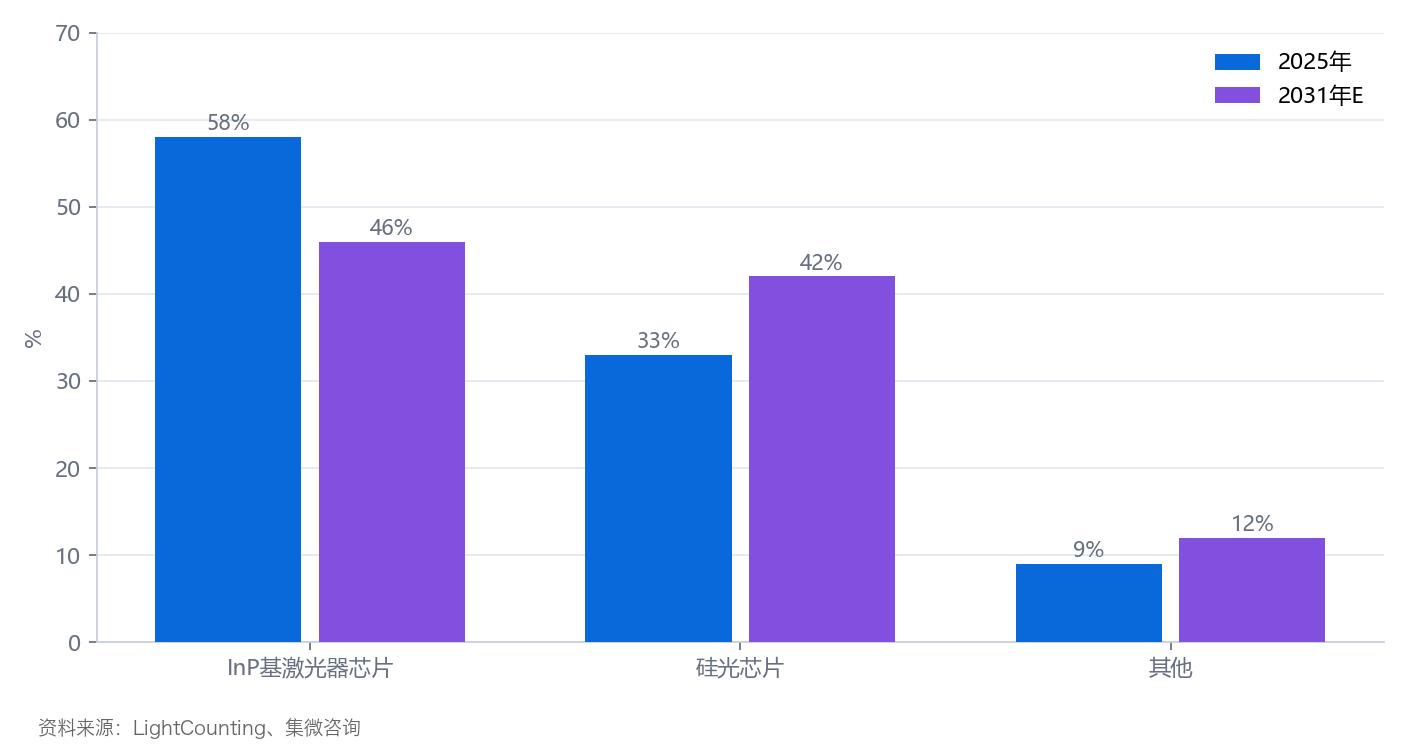
图4:全球光芯片市场技术路线份额变化(2025年vs 2031E)
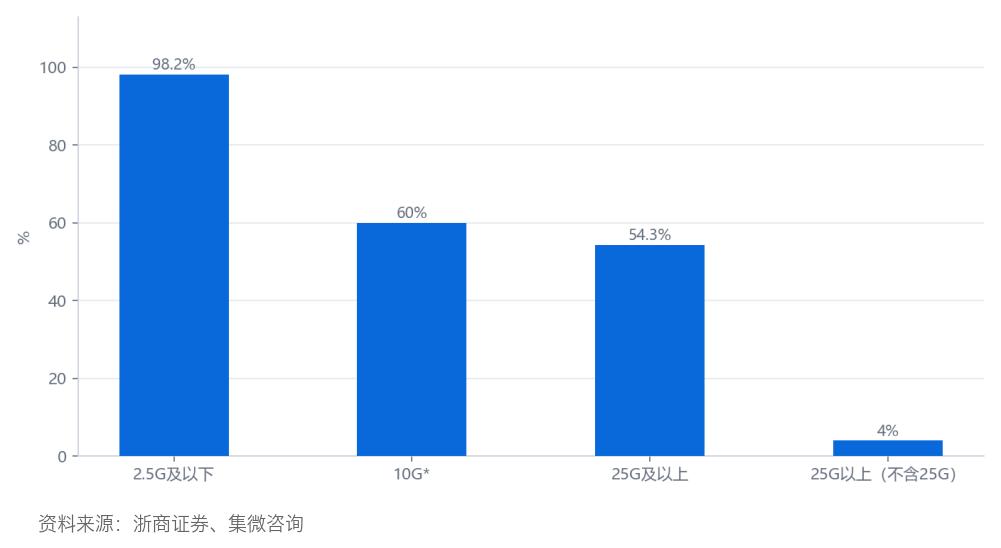
图5:中国光芯片分速率国产化率(2025年)
上游瓶颈:InP衬底缺口超七成,扩产远水难解近渴
InP衬底是全产业链供需矛盾最尖锐的环节。2025年全球需求约210万片(2英寸当量),有效产能仅60万—70万片、缺口超70%;价格自2025年初约800美元/片涨至2026年4月的2300—2500美元/片,急单现货价突破3000美元,6英寸高端衬底自1400美元涨至5000美元、涨幅超250%。供给格局高度集中:住友电工(约43%)、AXT(约35%)与日本JX金属(约13%)掌控全球超90%产能。
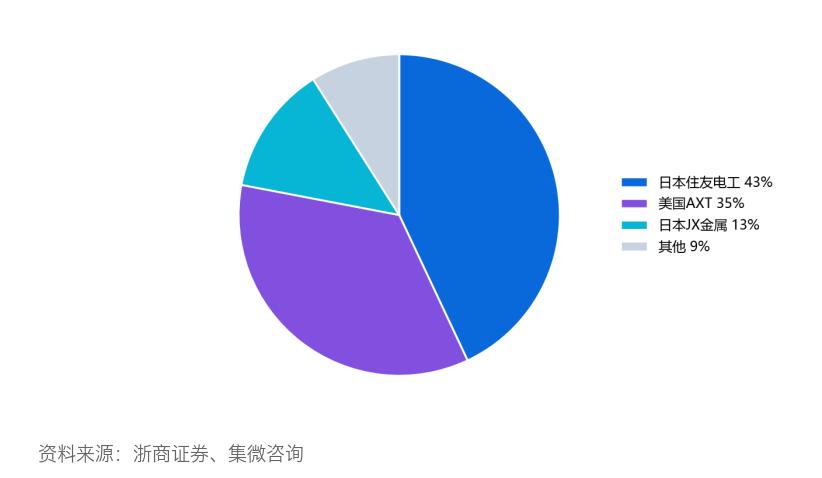
图6:全球InP衬底市场竞争格局(2025年)
海外龙头已启动扩产但周期漫长:住友电工拟投资约180亿日元将InP衬底产能提升至3.1倍,JX金属计划投入最高1200亿日元将产能提升7—10倍,但InP衬底扩产周期长达3—5年,叠加MOCVD设备交付周期1—2年,新增产能最早于2027年后才逐步释放。国产短板集中于6英寸高端衬底(国产化率不足5%)与外延、光刻设备,但突破口已经出现:九峰山实验室依托国产MOCVD开发出6英寸InP基外延工艺,有望将国产光芯片成本降至3英寸工艺的60%—70%;中国掌握全球约70%的精炼铟产量,并已将铟、磷化铟相关物项列入出口管制清单,资源话语权构成博弈筹码。
国产机遇:CW光源率先突围,量产梯队加速成形
供需失衡为国产厂商打开罕见窗口:Lumentum与Coherent订单分别排至2027—2028年与2028年,海外产能优先保障战略客户。与EML相比,CW光源无需集成调制功能、工艺链条更短、良率更易爬坡,叠加硅光渗透率突破50%直接放大CW需求,成为国产切入主流供应链的先导方向——仕佳光子已覆盖75mW—1000mW全功率段,源杰科技率先突破300mW高功率CW,鼎芯光电70mW CW实现批量出货。
100G EML是替代弹性最大的单品,源杰科技、长光华芯、仕佳光子、鼎芯光电、索尔思已形成量产梯队:源杰科技100G EML国内市占率约15%、EML良率突破85%接近海外一流,200G EML进入头部厂商供应链并通过英伟达认证;长光华芯100G EML批量交付、2026年一季度EML良率突破40%;扩产同步提速,光迅科技投资67.5亿元建设高端光电子基地,源杰科技二期投资12.51亿元,仕佳光子拟投约12.65亿元。产业趋势上,2026年是硅光与1.6T元年,2027年CPO蓄力、2028年3.2T放量,速率翻倍周期已从约3年缩短至约2年——在总量增长、硅光结构性机会与国产替代三重逻辑共振下,具备良率、产能与衬底锁定能力的国内厂商将优先兑现业绩弹性。
目前,《2026年光芯片行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。