北京时间10月26日,SpaceX首席执行官埃隆·马斯克在社交平台X上确认,公司已完成400亿美元债务融资,主要用于购买预计2027年第一、二季度交付的GPU算力硬件。而在六天前(美东时间10月20日),这家6月刚刚登陆纳斯达克的公司刚交出上市以来第二份季报:第三季度营收145.75亿美元、同比增长161%,归母净利润44.04亿美元、同比扭亏为盈。从路透社月初的融资洽谈报道,到财报交底,再到融资官宣,本稿按时间线拆解这笔AI算力融资的落定过程、财务底色与产业坐标。
一、10月上旬:路透社曝出400亿美元融资洽谈
时间线的起点在本月上旬。路透社当时报道,SpaceX正与多家银行和资产管理机构洽谈筹集400亿美元,用于购买英伟达的人工智能芯片。中央社综合路透社外电的报道亦确认了这一融资洽谈的时间线:路透社本月稍早报道指出,SpaceX当时正在与银行及资产管理公司洽谈,计划筹集400亿美元用于采购英伟达(Nvidia)的AI芯片。彭博也在此前报道了相关磋商,并提及拟通过特殊目的实体(SPV)将债务置于表外以维持投资级评级、由高盛牵头与包括阿波罗全球管理(Apollo)在内的投资者洽谈融资结构等细节——需要说明的是,上述结构性细节目前仅见彭博单一路径转引,尚待交易文件确认。
这轮融资洽谈出现的时点,恰逢AI基础设施竞赛进入资本高强度投入阶段。国内媒体显示,这笔巨额融资凸显了AI浪潮下庞大的资本需求:当前各大科技巨头纷纷竞相抢购先进处理器,并加速构建支撑AI研发所需的算力基础设施。云服务商、'新云'(neocloud)公司与新兴算力平台正在争夺有限的AI芯片和数据中心资源;各大云巨头相继上调资本支出计划,亚马逊管理层在财报电话会上表示需求将持续强劲至2028年;黑石集团亦称今年全球数据中心平台新增租赁容量约6吉瓦、为去年的三倍。
值得注意的是,市场对债务驱动的AI扩张并非没有疑虑。此前市场对新云和数据中心公司依靠举债扩张的可持续性的担忧,已经引发一轮抛售,投资者开始做空美国新云及数据中心企业。在这一背景下,融资能否落地、以何种工具落地,成为观察AI资本周期的风向标。
二、10月26日:马斯克发帖确认融资完成
北京时间10月26日,事件迎来关键节点。马斯克在X平台发帖确认,SpaceX已完成400亿美元债务融资。他在帖文中表示:'这笔资金主要是可赎回债务,用于支付将在(明年)第一季度和第二季度交付的GPU采购款项。这对本季度而言并非主要影响因素。'中央社的转述口径一致:'这主要是用于采购第1季和第2季到货的GPU,属于可提前赎回债务,对这一季财务影响不大。'
对于融资何以顺利完成,马斯克的解释指向信用与现金流两个支点:SpaceX具备投资级信用评级,同时拥有星链(Starlink)卫星互联网业务和火箭发射业务带来的收入。从融资工具看,可赎回(callable)债务赋予发行人在约定条件下提前赎回回售债务的安排,通常有助于发行人在利率环境变化时灵活调整债务结构——马斯克强调'大多为可提前赎回',显示SpaceX为这笔巨额融资保留了调整弹性。
同一表态中,马斯克还释放了对行业的判断:债务市场'几乎已完全关闭'对那些缺乏独立于AI数据中心的实质性收入来源公司的融资渠道,并预测新云行业将面临大规模整合与倒闭潮;他同时明确SpaceX不会收购任何新云公司,称那样做'毫无意义'。与承载数十项业务的超大规模云厂商不同,Nebius、CoreWeave等新云公司主要面向科技类客户、提供专为AI定制的算力,其融资能力高度依赖AI单一场景收入。
资本开支方面,据SpaceX首席财务官布雷特·约翰森(Bret Johnsen)介绍,公司预计第四季度资本支出将在350亿美元至400亿美元之间。这一指引意味着,400亿美元GPU采购款项的支付节奏将与四季度的资本开支高峰部分重叠,融资落地时点与支出需求形成呼应。
三、此前披露(10月20日):Q3财报的高增长底色
在融资官宣之前六天,SpaceX已于美东时间10月20日盘后发布了2026年第三季度(7—9月)财报。这是该公司6月登陆纳斯达克以来的第二份季度成绩单,也是其上市后首次实现季度盈利。财报数据显示:第三季度营业总收入145.75亿美元,同比增长161%;毛利润90.97亿美元,同比增长216.86%,毛利率62.42%,同比提升10.93个百分点;归母净利润44.04亿美元,同比扭亏为盈。华夏时报的报道口径与之完全一致,并补充了净利润的改善幅度:较上年同期净亏损10.54亿美元改善54.58亿美元。
分业务看,增长引擎已经换挡。被命名为'超级智能'(Super Intelligence,SI)的AI业务板块收入75.60亿美元,同比增长830%、环比增长195%,约占总营收的52%,首次超越星链成为公司第一大业务板块;其中SI解决方案与基础设施收入70.22亿美元,广告收入5.38亿美元。连接(星链)业务板块收入52.48亿美元,同比增长69%,占总营收约36%;其中消费收入31.21亿美元,企业及政府收入21.27亿美元。太空(发射)业务板块收入17.67亿美元,同比增长6%,占比约12%。三个分部收入加总为145.75亿美元,与总营收闭合,数据内部自洽。
资本市场对这份财报反应积极:10月21日盘前,SpaceX一度上涨10.48%;当日收盘报159.31美元/股,上涨7.79%,市值约2.16万亿美元。高增长的财务底色,也为六天后400亿美元债务融资的官宣提供了偿付能力的注脚——营收与利润的高速扩张,正是马斯克所言'投资级评级+双主业收入'融资逻辑的数据支撑。
从量级看,本文测算:400亿美元融资约相当于SpaceX第三季度营收(145.75亿美元)的2.7倍、归母净利润(44.04亿美元)的9.1倍,融资规模显著超出公司当前单季盈利量级,其偿付安排与GPU资产投产后的现金回报之间的匹配,将是后续观察重点。
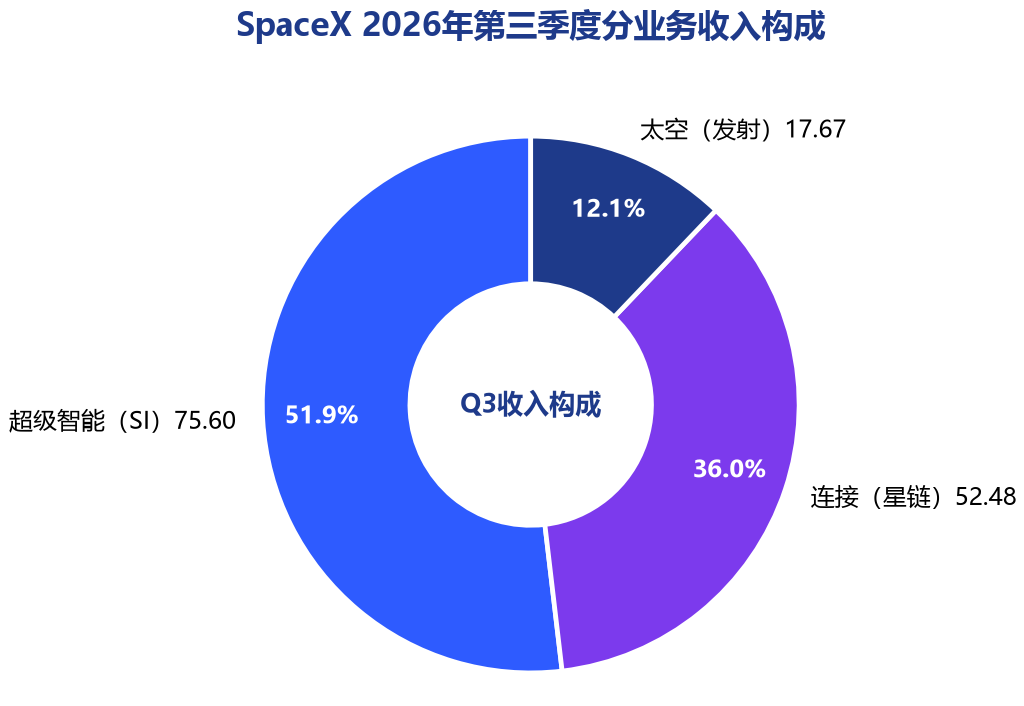
图1 SpaceX 2026年第三季度分业务收入构成
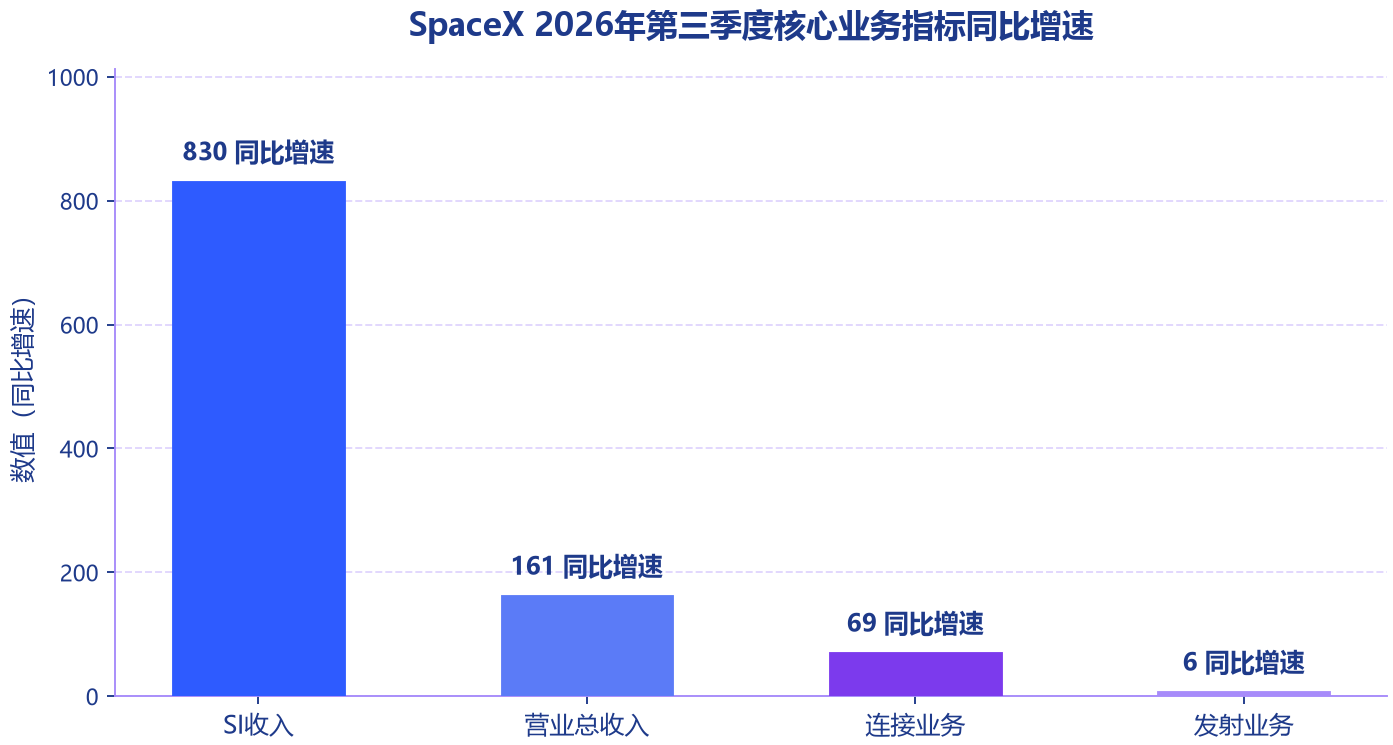
图2 SpaceX 2026年第三季度核心业务指标同比增速
四、2027年上半年:GPU交付窗口与产业供给背景
马斯克确认的GPU交付窗口为2027年第一、二季度。在先进算力硬件持续供不应求的产业环境下,这一交付节奏本身就是稀缺资源分配的结果。权威机构数据显示供给端紧张程度:据TrendForce集邦咨询官网报道转引的产业链消息,英伟达已预订台积电2026年约80万—85万片CoWoS先进封装产能,超过台积电该年总产能的50%;台积电CoWoS月产能预计从2025年的约7万片提升至2026年底的13万—14万片,但2026年CoWoS供需缺口预计仍约20%。TrendForce研究还显示,CoWoS封装产能已被预订至至少2027年中期,部分订单的可见度已延伸至2028年。
AI服务器整机市场同样在高基数上继续扩张。TrendForce《AI Server Industry Analysis-2Q26》预计:2026年全球AI服务器出货量接近280万台,同比增长约30.5%;整体服务器产值超过6240亿美元,其中AI服务器占比超过74%;高端AI芯片液冷渗透率将从2025年的41%升至2026年的65%;HBM需求在2026年增长超过一倍,HBM4供给瓶颈全年持续。
需求侧的资本投入为本轮融资提供了行业坐标。海外头部云厂商2026年资本开支指引大幅上调:亚马逊2026年资本开支上调至约2000亿美元(2025年为1310亿美元),Meta预计2026年为1150亿—1350亿美元(2025年为722亿美元)。头部厂商正通过率先布局、优先锁定关键供应资源的方式应对供应链约束。
将SpaceX的400亿美元放入上述坐标:这笔融资的体量与单家头部云厂商年度资本开支处于同一数量级,而其采购指向(英伟达AI芯片)与交付窗口(2027年上半年)恰好落在先进封装与HBM供给仍然紧张的时间段内。换言之,400亿美元资金到位只是第一步,交付兑现仍取决于产业链上游产能释放的节奏。
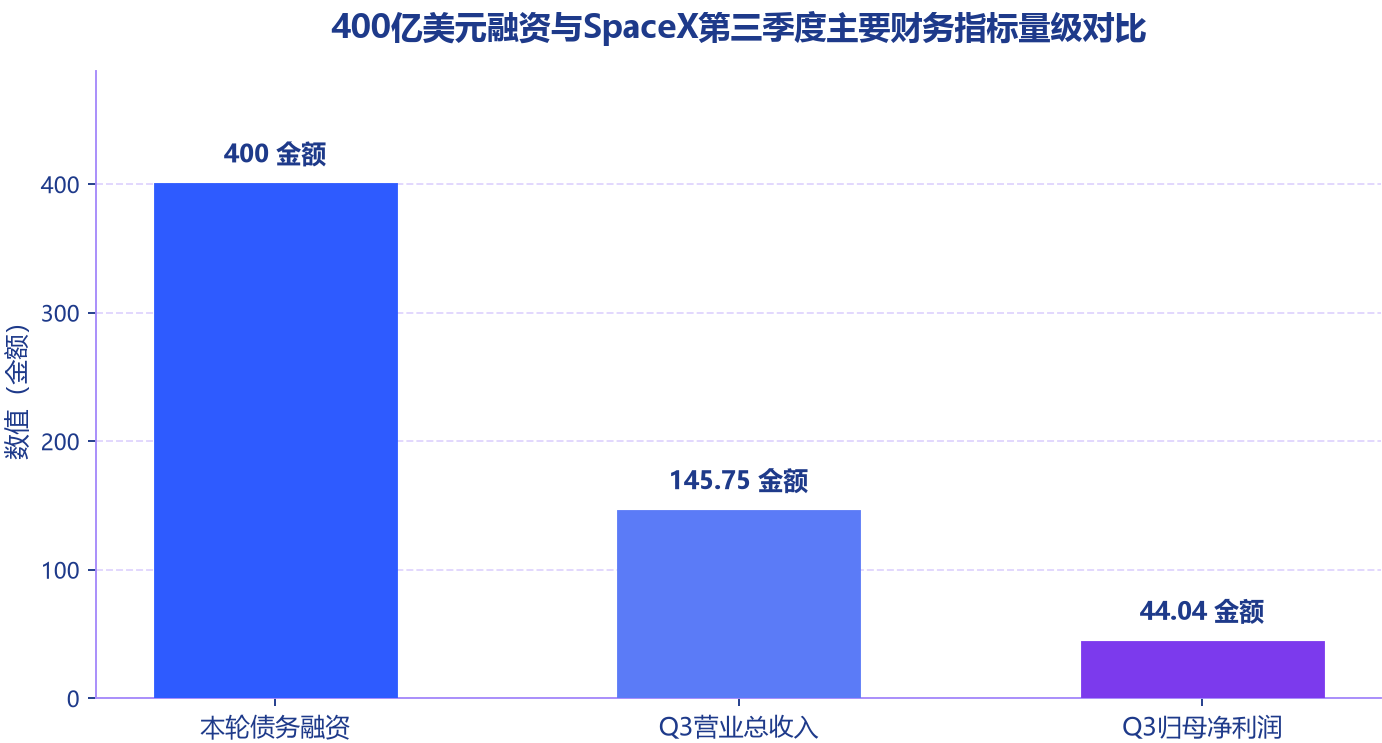
图3 400亿美元融资与SpaceX第三季度主要财务指标量级对比
五、时间线之外的判断:融资规模与行业资本周期的定位
把三条时间线并置,可以更准确地理解这笔融资的行业定位。其一,SpaceX自身的资本周期:6月上市、8月股价回落、10月财报盈利、10月完成巨额债务融资,公司在上市后不到半年内完成了从股权融资到债务融资的工具切换。其二,行业的资本周期:各大科技巨头正竞相抢购先进处理器、加速构建算力基础设施,巨额融资凸显AI浪潮下庞大的资本需求;算力资源的争夺正在改变科技行业的竞争格局。其三,是融资工具与业务属性的匹配逻辑。马斯克强调融资成功依赖投资级评级和星链、发射两项'非AI'业务的收入,并把'缺乏独立于AI数据中心的实质性收入'列为新云公司融资困难的根源。这一对照背后,是债务市场对AI基建类资产的风险定价正在分化:有多元化收入与投资级信用背书的主体可以继续获得大额债务资金,而收入结构单一的新云公司则面临'大规模整合与倒闭'的压力。
后续观察点有三:一是2027年第一、二季度GPU交付能否如期兑现,这直接检验供应链产能释放节奏与SpaceX的交付管理能力;二是可赎回债务条款下的偿付与再融资安排,尤其是其与GPU算力资产投产进度的匹配;三是SI板块830%增速的可持续性,当前爆发更多来自头部大模型企业集中算力采购与云服务合同集中落地,属于阶段性订单释放,后续增速将随主流厂商核心算力部署到位而回落。
结论
从10月上旬路透社的融资洽谈报道,到10月20日季报交底,再到10月26日马斯克官宣,SpaceX 400亿美元债务融资在不到一个月内完成了从传闻到确认的全过程。这是AI算力竞赛进入债务融资深水区的又一标志性事件:一家以火箭发射和卫星互联网为主业的公司,正在凭借投资级信用评级与双主业现金流,进入先进GPU采购的头部买家行列。
财务数据为这笔融资提供了底色:第三季度营收145.75亿美元、同比增长161%,归母净利润44.04亿美元、同比扭亏为盈,超级智能板块以75.60亿美元收入、830%的同比增速首次成为第一大业务板块。但400亿美元融资约为其单季营收的2.7倍、单季净利的9.1倍,债务偿付与GPU资产回报的匹配仍是待解之题。
产业坐标同样清晰:CoWoS先进封装与HBM供给紧张贯穿2026—2027年,台积电产能已被预订至至少2027年中期,2027年第一、二季度的GPU交付窗口既是SpaceX算力扩张的关键节点,也是全球算力供应链的又一次压力测试。