递交S-1注册文件、瞄准纳斯达克、估值预期进入万亿量级——Anthropic正把人工智能行业最受瞩目的一场上市推向台前。与融资野心并行的是一组被法学专家称为“此前从未被使用过”的治理安排:公益公司身份、任命董事会多数席位的长期利益信托、握有50.1%投票权的创始人控股实体。这套结构试图回答一个资本市场从未真正面对过的问题:当一家公司公开募集资金,却公开宣布股东回报未必排在第一位,华尔街会买账吗?
一、事件聚焦:IPO临门,Anthropic要“两头都要”
据The Verge 10月26日与27日报道,Anthropic已向美国证券交易委员会(SEC)公开递交S-1注册文件,计划在纳斯达克交易所挂牌,股票代码为“ANT”。此前,这家Claude大模型的开发商已于2026年6月秘密递交上市申请。多家媒体披露,公司预计于11月内完成挂牌,若成行,这将是公开市场历史上规模与关注度都极为罕见的科技企业IPO之一。
资本面的数字足以解释市场的亢奋。S-1文件显示,2026年上半年Anthropic实现营收163亿美元,净亏损807亿美元——据The Verge转引《华尔街日报》的报道,亏损的大部分来自公司发行可转换票据等融资工具产生的会计计提,而非单纯的经营性失血。截至6月30日,公司持有现金及等价物1124亿美元、短期投资193亿美元,合计1317亿美元;加上可用信贷额度,可用流动性合计约1467亿美元。估值方面,一年多前Anthropic在私人市场的估值还是1830亿美元,2026年5月H轮融资时已升至9650亿美元;英国《金融时报》报道称现有投资者预计其上市估值介于1.5万亿至1.75万亿美元之间,而据路透社审阅的招股书机密细节,公司内部目标直指超过2万亿美元。不同口径之间的落差本身,就是这场IPO定价之争的第一幕。
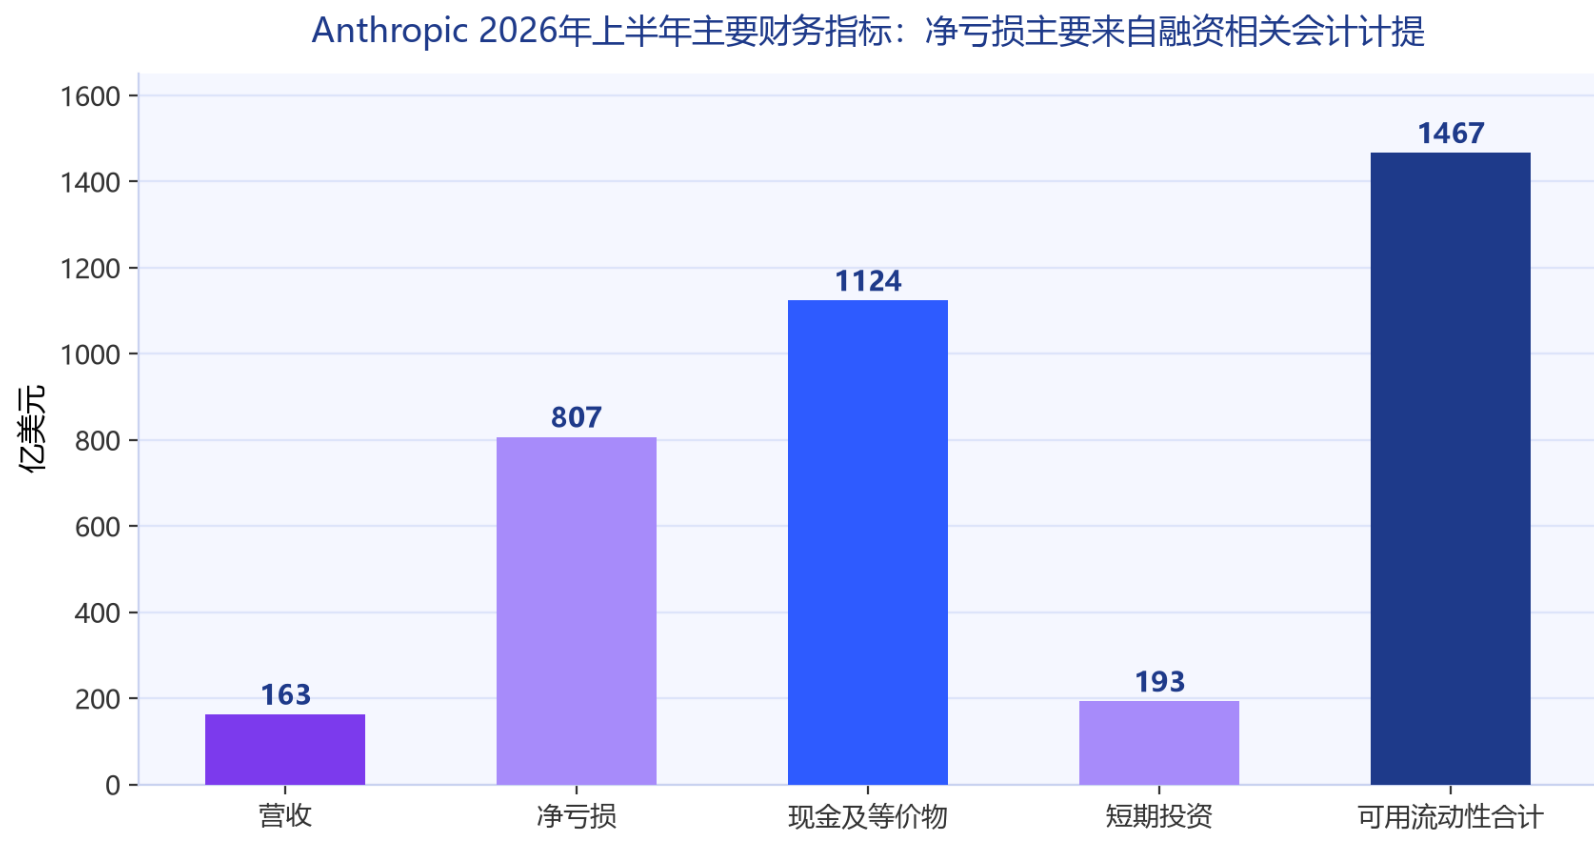
图1 Anthropic 2026年上半年主要财务指标(亿美元)
与融资野心同样清晰的,是公司对使命的公开坚持。Anthropic在招股书中写明,希望任何投资者理解“AI的惊人潜力、我们必须应对的风险、Anthropic独特的公司构建与运营方式,以及我们的行为可能与纯粹利润最大化公司的差异”。文件同时警示,能力更强的大模型可能出现自我保护倾向,存在拒绝关停、隐瞒或操纵信息等风险,极端情况下存在灾难性风险;公司以约80页篇幅披露此类生存性与灾难性风险,约占正文三分之一——作为对照,SpaceX招股书的风险披露约为38页。
矛盾也正在于此:模型能力越强,风险越大,而充分的安全评估、红队测试与对齐研究必然拖慢产品上市的节奏。渴望回报的股东是否有耐心为安全投入买单?Anthropic的竞争对手、OpenAI首席执行官山姆·奥特曼此前已把投资者压力列为OpenAI不寻求年内IPO的理由之一。Anthropic选择了相反的道路——带着一套被宾夕法尼亚大学法学院教授伊丽莎白·波尔曼(Elizabeth Pollman)形容为“前所未有、为这家创始人主导、使命驱动的公司创造性设计”的治理结构,径直闯入公开市场。Anthropic未回应The Verge就“公司能否真正抵御股东施压、以安全换速度”发出的置评请求。
本文逐层拆解这套结构的三个组件——公益公司底色、长期利益信托、创始人控股实体——及其可能被打开的方式。
二、第一重防线:公益公司(PBC)的法律底色
理解Anthropic的治理设计,起点是它的法律身份:一家注册于特拉华州的公益公司(Public Benefit Corporation,PBC)。与普通商业公司不同,PBC在法律上要求董事会不止追求股东回报最大化,还须在股东财务利益、受公司行为影响的群体利益以及公司章程载明的公益目的之间取得平衡。Anthropic章程载明的公益目的,是“负责任地开发和维护先进AI,使人类长期受益”。这意味着,当管理层以安全为由推迟产品发布、放弃某些商业机会时,股东很难再以“违背受托义务”为由起诉董事会追责。
PBC并非新生事物,Patagonia、Kickstarter等公司都是知名先例;进入公开市场的先例则包括眼镜品牌Warby Parker、鞋履制造商Allbirds与教育公司Coursera。但哈佛法学院教授杰西·弗里德(Jesse Fried)指出,公益公司身份不太可能明显影响Anthropic的IPO定价,因为公司仍有较大的盈利经营空间——真正可能影响定价的,是叠加在PBC之上的其他治理安排。
招股书并未回避商业代价。文件披露,公司选择不开发图像和视频生成等商业上有吸引力的产品,以便把算力投向研究与安全优先事项;对网络安全能力格外突出的模型,公司只通过有限访问计划向少数机构开放。这些取舍被明确写进上市文件,等于提前告知投资者:安全驱动的商业克制是这家公司的既定行为模式,而非偶发事件。
不过,PBC只是改写了董事义务的方向盘,并未改变谁握着方向盘。普通上市公司中,股东虽不直接经营公司,却通常对董事会构成有相当话语权——如果不满管理层以“安全测试”为由拖延产品上市,股东完全可以投票更换董事,换上更热衷盈利的人。正是这一权力通道,成为Anthropic治理设计真正着力的地方。
三、第二重防线:长期利益信托握住董事会多数
Anthropic上市后的董事会将设七席。其中四席的任免权不在股东手里,而属于一个名为“长期利益信托”(Long-Term Benefit Trust,LTBT)的独立机构——这是整套结构中最不寻常的一环。据The Verge报道,信托由五名“财务上无利害关系”的投票受托人组成,专长覆盖AI安全、国家安全、公共政策与社会企业,受托人不持有公司股份、不分享公司利润。S-1文件明确,信托经由此前已存在的T类股票行使权力,而T类股本身在提交股东普遍表决的事项上没有常规投票权,也无经济收益权。
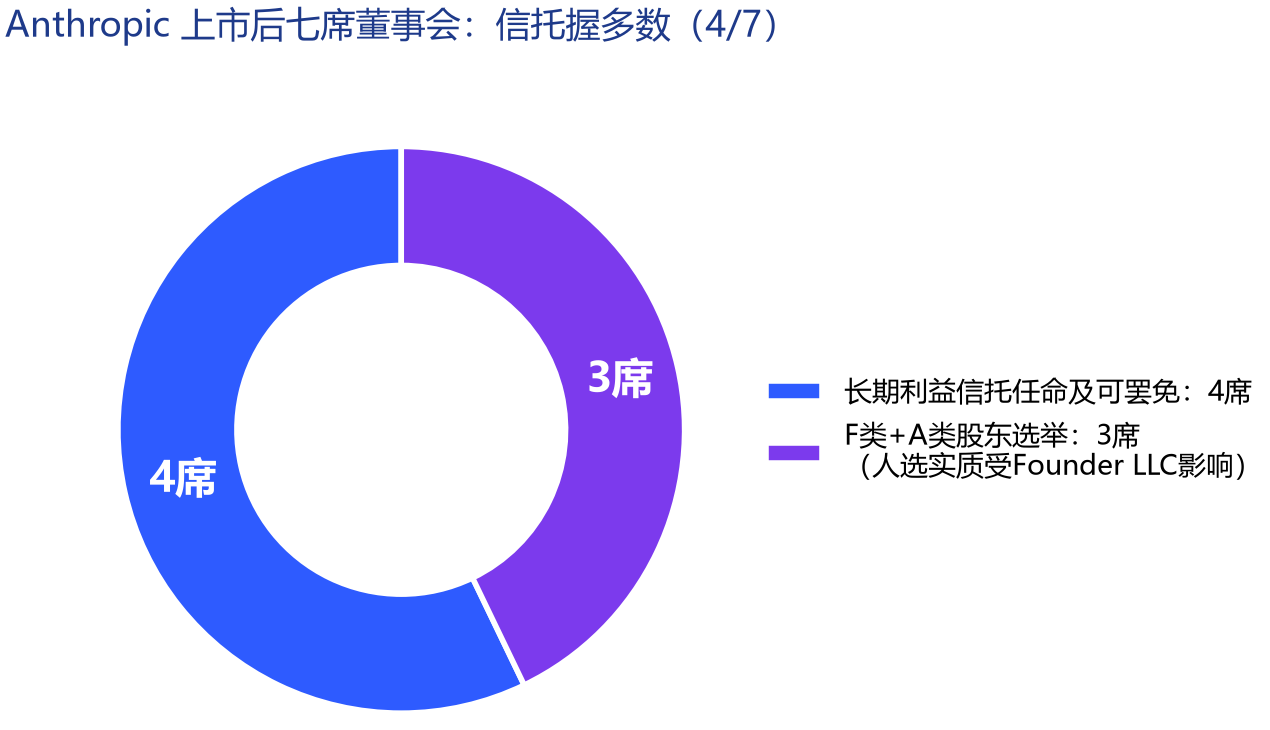
图2 Anthropic上市后七席董事会的构成与产生方式
这套机制的制度化程度远高于外界想象。Anthropic官方公告显示,信托构想的雏形“长期利益委员会”早在2021年就写入了公司A轮投资文件;经过一年红队测试与法律结构打磨后,正式版LTBT于2023年9月19日公布,首任五位受托人来自兰德公司、证据行动组织、克林顿健康访问倡议等机构。此后受托人历经更替:2025年5月,新美国安全中心CEO理查德·方丹加入;2026年1月,卡内基国际和平基金会会长奎利亚尔加入;2026年7月,前美联储主席本·伯南克加入。2026年4月,信托任命诺华CEO华颂贤(Vas Narasimhan)进入董事会,信托任命的董事自此构成董事会多数。
对普通投资者而言,这套安排的直接后果是:即便对管理层“以安全换速度”的选择极度不满,他们也无法通过常规途径更换董事会多数席位。The Verge援引专家分析指出,按拟议结构,信托任命的四席加上受创始人实际影响的其余三席,普通股东对董事会的实际影响力被压缩到边缘。招股书亦承认,该治理架构可能增加更换董事和管理层的难度,并“可能导致股东失去以高于当前市场价格溢价出售所持股份的机会”。
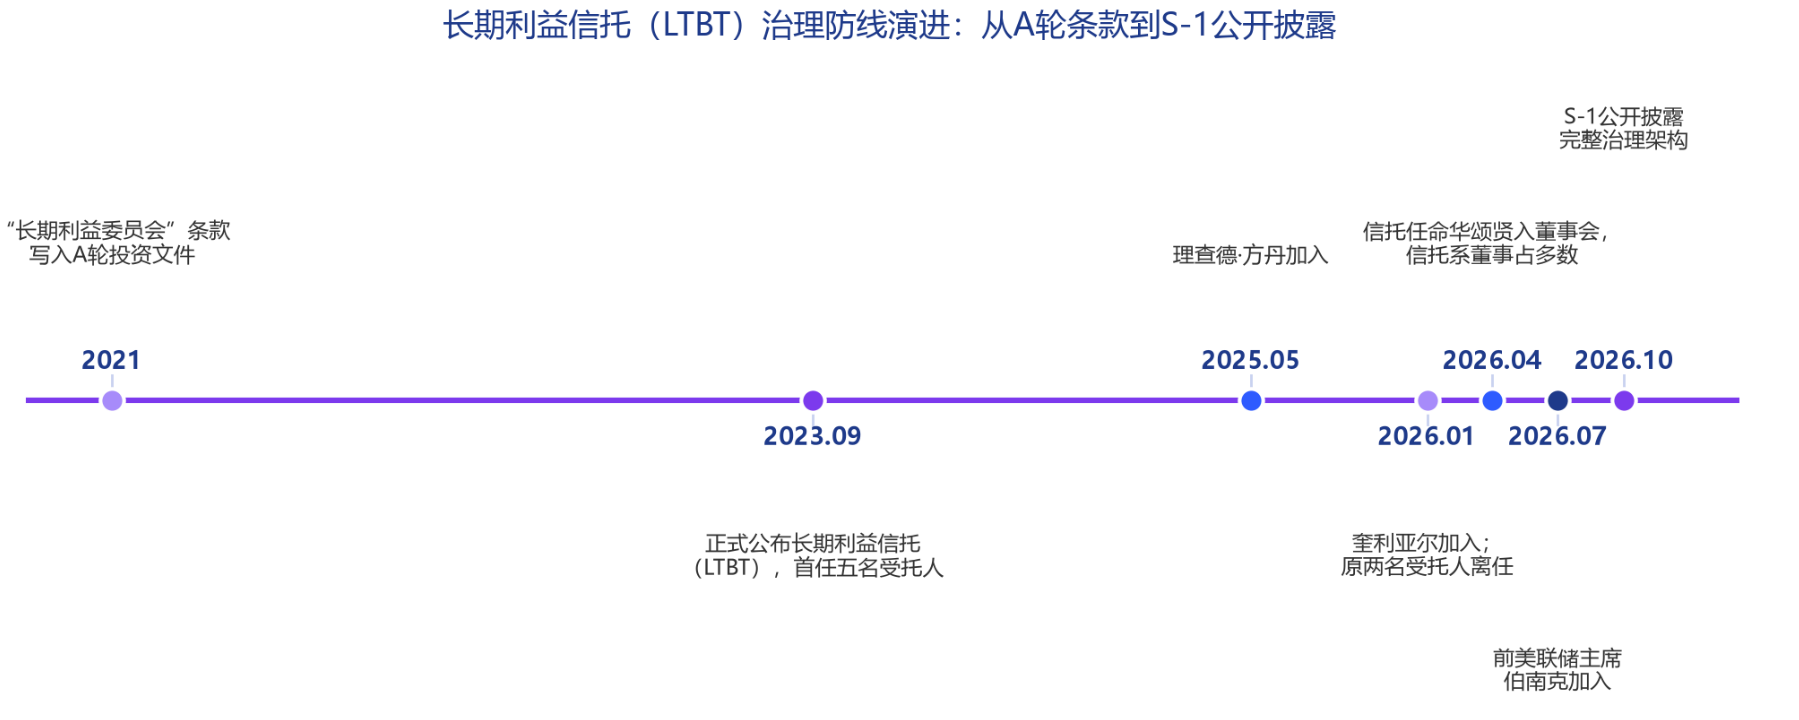
图3 长期利益信托(LTBT)治理防线演进时间轴(2021—2026)
资本市场对这类安排并不陌生,但从未见过如此彻底的版本。两大代理顾问机构ISS与Glass Lewis历来建议客户反对多层股权安排,而Anthropic的设计比双层股权走得更远。哈佛法学院弗里德教授的判断是,这种安排可能促使股东在IPO定价时要求一定折价——治理折价,将成为路演阶段绕不开的话题。
四、第三重防线:Founder LLC锁定50.1%投票权
如果说信托锁住了董事会,那么“创始人有限责任公司”(Founder LLC)则锁住了股东大会。招股书披露,七位联合创始人通过这一实体持有一股F类股票:这股股票不附带任何经济收益权,却在提交股东普遍表决的关键事项上拥有50.1%的投票权,且后续新股发行不会稀释这一比例。由于多数股东决议只需简单多数,Founder LLC实际上同时拥有否决权与强行通过权——哥伦比亚大学法学院教授多萝西·伦德(Dorothy Lund)向The Verge指出,剩余三个董事席位的人选也因此实质上由创始人决定。
七位创始成员包括:CEO达里奥·阿莫代伊(Dario Amodei)、总裁兼董事长丹妮拉·阿莫代伊(Daniela Amodei)、首席算力官汤姆·布朗(Tom Brown)、首席科学官贾里德·卡普兰(Jared Kaplan)、首席架构师萨姆·麦坎德利什(Sam McCandlish)、可解释性研究负责人克里斯托弗·奥拉(Christopher Olah),以及Anthropic Institute负责人杰克·克拉克(Jack Clark)。这批核心成员均出自OpenAI早期团队,因安全与治理理念分歧离开后于2021年创立Anthropic。引人注目的是,共同创始人本·曼(Ben Mann)不在初始名单之列——据The Verge转引《旧金山标准报》的报道,他目前共同领导公司的实验性部门Anthropic Labs。
权力集中的自辩写进了文件:招股书称七位创始人“具备独特资格成为我们使命的守护者”。作为配套,七人各自承诺将个人所持Anthropic股权的80%用于慈善;截至2026年6月30日,Anthropic公益基金已持有相当于完全摊薄后股本5%的N类股份,董事会还可在股价较前一里程碑上涨50%时,酌情额外发行相当于当时流通股本约2%的股份。据纳斯达克公司治理要求,Anthropic上市后将属“受控公司”——创始人团队握有股东层面投票权、信托握有董事会多数,两套权力并行决定公司方向。
但招股书同样写下罕见坦诚的自我警示:这套治理模式可能导致公司作出“与短期、中期或长期财务利益和经营业绩相冲突的决策,进而可能损害A类普通股的价值”。德克萨斯大学法学院教授延斯·达曼(Jens Dammann)向The Verge表示,这些安排赋予创始人与信托“巨大权力”,使其免于许多上市公司的典型压力;“鉴于Anthropic选择的这一不寻常治理结构,我不认为上市本身会削弱其将安全置于商业利益之上的能力。”
防线并非没有预案之外的裂缝。Founder LLC设有“日落”机制:成员离开公司、去世、出售过多股份或因故被解雇都可能被移出该群体;若成员减少至两人或更少,F类股的投票权优势将逐步消失。The Verge援引达曼的分析指出,一旦创始人多数离场或该实体自行解散,普通股东可能获得削弱信托保护的权力——即便受托人反对。换言之,这套结构的成色,与七个人的同进同退深度绑定。
五、墙外之力:法律护盾并非免死金牌
法律学者的共识是:结构上的保护是真实的,但市场的力量也是真实的。科罗拉多大学法学院教授安·利普顿(Ann Lipton)对The Verge直言,法律上“Anthropic完全隔绝于逐利压力,普通股东既无法选董事会,也无法决定经营决策”;但她随即提醒,创始人自身同样持有巨额经济利益,他们的判断未必永远与安全优先等同。更重要的是资本现实:“Anthropic极度需要资本。任何治理结构都保护不了一个市场现实——除非Anthropic比竞争对手更快抓住盈利机会,否则它将无法为自己的运营融资。”
资金需求的规模写在S-1里。文件显示,Anthropic未来几年计划投资5180亿美元用于云计算、算力与基础设施建设;其中与博通的五年期设备租赁租金合计约1612亿美元,与SpaceX旗下AI实体的协议金额最高达1205亿美元(延续至2029年,全部交付后每月约31亿美元),对谷歌的承诺支出至少1145亿美元(至2033年)、亚马逊1100亿美元(未来十年)、微软至少449亿美元(至2033年),AMD协议若首批产能全部采购支出将超200亿美元。截至2026年上半年,公司经云服务市场渠道实现的收入占比已升至48%(2023年约11%、2024年32%、2025年47%)——算力供应商同时也是出资方与销售渠道,收入与资本开支的深度咬合,使这家公司在上市之后很难真正“慢下来”。
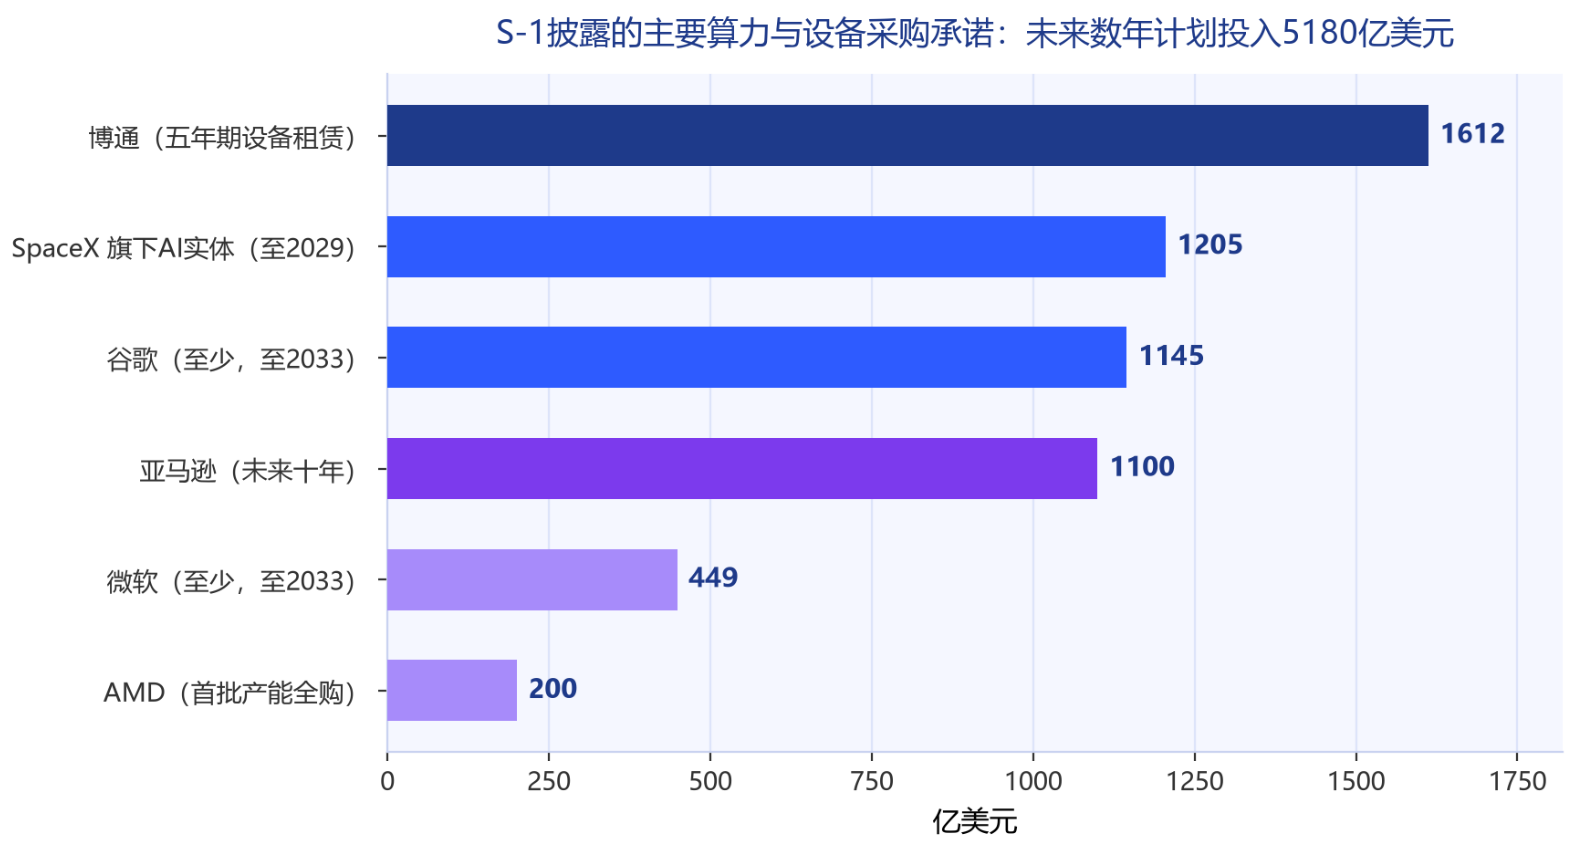
图4 Anthropic在S-1中披露的主要算力与设备采购承诺(亿美元)
伦德教授的判断与此呼应:Anthropic仍将“需要留在投资者的好感之内”,而“竞争压力和资本需求会随时间侵蚀安全承诺”。这对刚刚经历过“员工财富效应削弱留任动力”之类自我审视的公司而言,并非抽象担忧——招股书自己就提示,IPO可能让早期员工获得可观财富收益,进而削弱其继续留任的动力。
值得对照的是同业的另一种选择:OpenAI至今按兵不动,奥特曼把投资者压力列为不寻求年内IPO的原因之一。两条路线的分野由此清晰——OpenAI选择用“不上市”暂时回避资本市场对使命的挤压,Anthropic则试图用最复杂的治理结构正面承接它。哪种选择更能守住安全承诺,尚无答案;可以确定的是,Anthropic的试验将为所有准备上市的大模型公司提供一个可参照的样本。
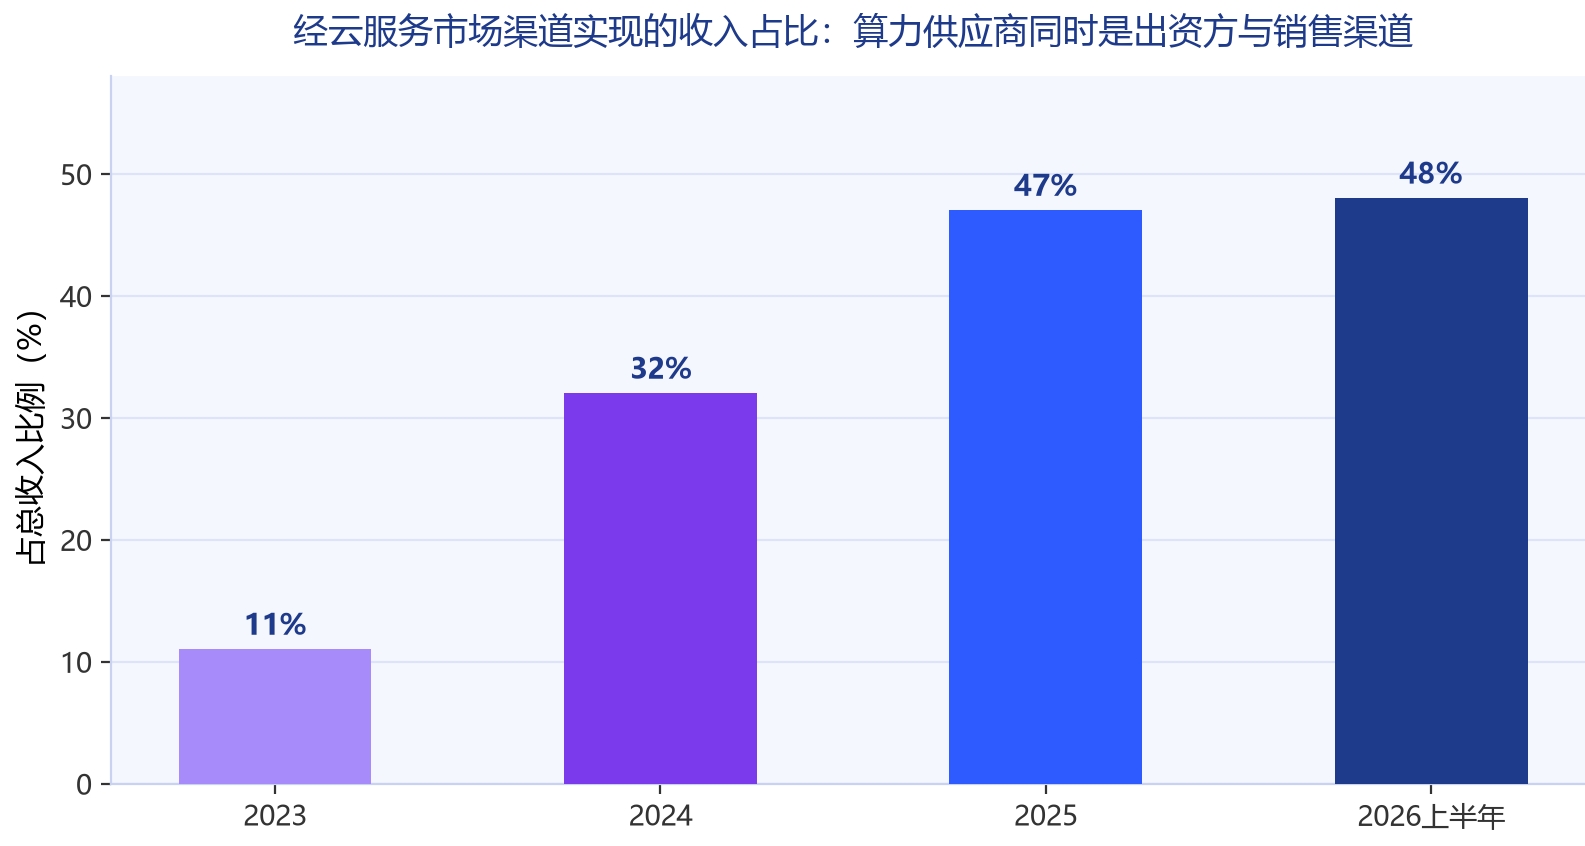
图5 Anthropic经云服务市场渠道实现的收入占比变化
达曼教授把这一切归结为一个“无法以完全令人满意的方式解决的根本两难”。顺境之中,张力可以被管理——“投资者可能不介意自己没有话语权,只要一切顺利;但一旦事情变糟,他们可能会变得相当沮丧。”到那时,检验的将不是招股书里的条款设计,而是伯南克们的受托人判断、七位创始人的同进同退,以及华尔街对一个公开宣称“回报未必第一”的公司的真实耐心。
结语
Anthropic的IPO把一个罕见的公司治理实验推到了公开市场面前:公益公司的法律底色改写董事义务,长期利益信托锁住董事会多数席位,Founder LLC以一股F类股锁定50.1%股东投票权——三重防线层层递进,把“安全使命优先”写进了权力的每一层。但达曼、利普顿、伦德等法学专家的共同提醒同样清晰:没有任何公司结构能让上市公司完全免疫于市场诉求,竞争压力、资本需求与创始人离场风险,都是结构之外的真实变量。这场万亿量级的定价实验最终将证明的,或许不是Anthropic能否把华尔街挡在门外,而是公开市场愿意为一个把安全写在章程里的公司,支付怎样的对价。