1.入驻上海市企业服务云!爱集微云店铺正式上线
2.2026年第三季度营收81.24亿元创历史新高,净利环比大增超五成!豪威集团盈利明显修复
3.英特尔以色列工厂爆炸损失6亿美元营收,股价一度暴跌30%市值蒸发1460亿美元
4.美光向700名中国台湾员工发放60个月奖金
5.10月DRAM价格再创历史新高,十年涨幅950%
6.做空机构Culper指Cerebras晶圆级芯片寿命仅约2年,远低于IPO文件宣称
7.AI服务器抢爆产能!PCB交期最长拉至30个月,PC供应链惨遭排挤
1.入驻上海市企业服务云!爱集微云店铺正式上线
近日,爱集微(上海)科技有限公司正式入驻“上海市企业服务云”,云店铺开通上线。依托多年深耕半导体产业积累的垂类 AI 技术与全产业链服务能力,爱集微将借助这一官方服务窗口,为广大企业提供专业、高效、智能的一站式优质服务,欢迎广大企业上线对接。
官方平台:让企业服务像网购一样便利
“上海市企业服务云”作为上海市政府服务企业官方平台,承担着本市企业服务“一网通办”职能,面向全规模、全所有制、全生命周期的企业提供一站式政策服务、一网式专业服务、一门式诉求服务,力求让企业服务像网购一样便利,并已成为上海市优化营商环境的网络化、智能化载体。
为集聚优秀服务资源、打造优质服务品牌,“上海市企业服务云”建立了健全的云上店铺准入和退出机制,构建诚信经营、规范运维、健康发展的平台体系。此次云店铺的成功开通,既是平台对爱集微服务资质与专业能力的认可,也为爱集微服务广大企业开辟了新的官方通道。
实力入驻:五大核心业务,AI 驱动产业服务
爱集微成立于2008年,总部位于上海浦东,是国内领先的半导体产业科技服务平台,构建了咨询、品牌营销、资讯、知识产权、园区赋能五大核心业务体系,服务覆盖超 5000 家电子产业链企业,是国家高新技术企业、上海市专精特新企业。爱集微自研“交互式文本内容生成算法”首批通过国家网信办深度合成服务算法备案,先后入选上海大模型赋能生产性互联网服务平台揭榜挂帅项目、浦东垂类大模型典型应用场景案例。
此次上线的云店铺,依托国内首个半导体产业垂类大模型 JiweiGPT、20 余个智能体应用和超10TB行业专属数据库,将重点为企业提供四大类服务:
一是产业战略咨询与竞争情报服务。提供产业链深度分析、竞争格局图谱、供应链智能分析、行业报告定制化生成等服务,助力企业实现数据驱动的战略决策与智能化转型规划。
二是政策服务与政企咨询。实时跟踪解读国家及各省市半导体产业政策法规,为企业提供政策匹配、申报指导、合规咨询等智能化服务,并由专业政策辅导团队提供从政策匹配、项目申报到资金补贴的一对一全流程指导。
三是投融资咨询与智能投研。依托半导体投资联盟资源网络及收录400余家IC投资机构的专业数据库,为企业提供融资对接咨询、投资机构匹配建议、行业投资趋势分析等服务,架设项目方与投资方的高效对接桥梁。
四是数字化平台与知识产权、品牌服务。提供Agent平台工具使用与定制化开发服务,支持企业基于自有数据快速构建专属智能体;同时提供专利检索分析、布局规划、侵权风险预警、知产交易撮合等全链条服务,以及品牌营销策划、AI 自动撰稿宣发等营销支持。
携手共进:欢迎广大企业对接云店铺
爱集微表示,将以企业服务云为新的服务窗口,充分发挥半导体产业垂类AI技术与全产业链数据优势,为企业提供优质、高效的服务,助力企业智能化转型与高质量发展,与业界伙伴携手共建一流营商环境。
欢迎广大企业登录“上海市企业服务云”,搜索“爱集微”云店铺,在线咨询对接所需服务。
2.2026年第三季度营收81.24亿元创历史新高,净利环比大增超五成!豪威集团盈利明显修复
10月28日晚,豪威集团披露的2026年第三季度报告显示,公司第三季度实现营业收入81.24亿元,同比增长3.8%,创公司单季营收历史新高;归属于上市公司股东的净利润10.79亿元,环比大增50.53%;毛利率回升至30%,环比提升1.73个百分点。
在半导体行业阶段性波动、终端需求承压的背景下,这份成绩单的看点不止于数字回暖,更在于其背后清晰的主线——产品升级驱动复苏,收入结构持续改善。
复苏曲线:单季营收逐季走高,盈利明显修复
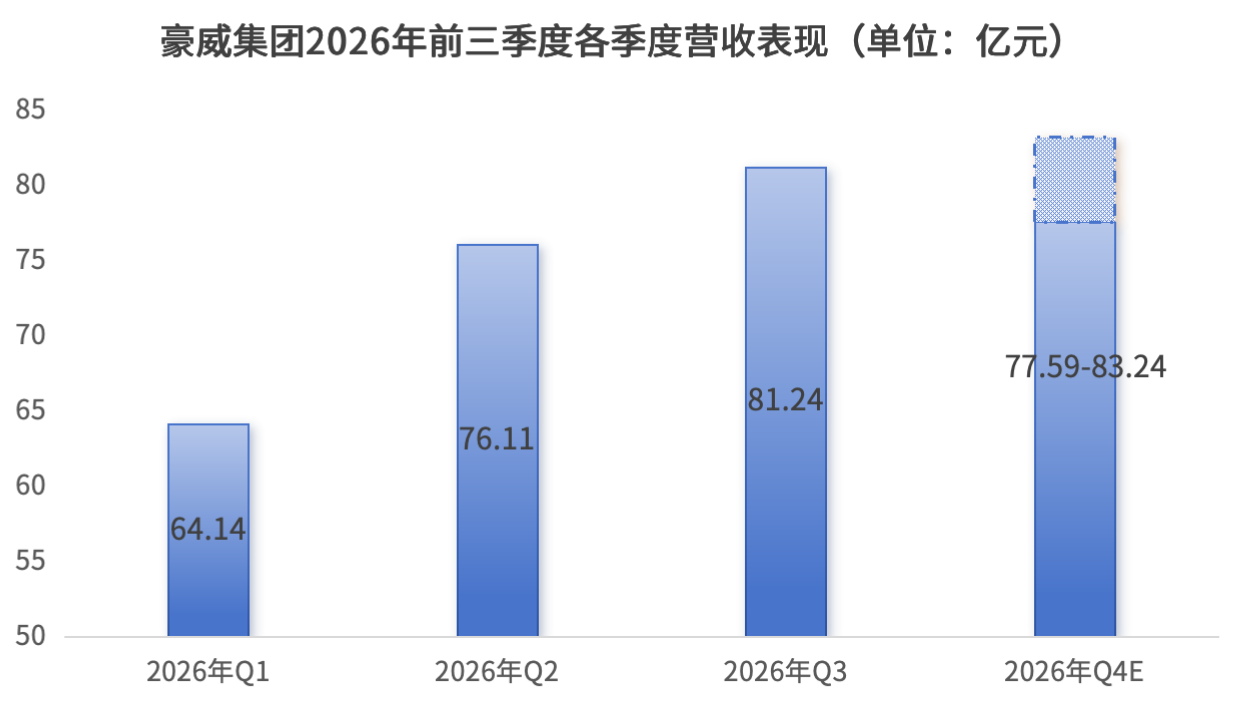
拉长周期看,豪威集团今年以来的经营呈现典型的逐季爬坡态势:一季度营收64.14亿元,二季度76.11亿元,三季度进一步升至81.24亿元,单季营收连续环比增长并创出历史新高。前三季度,公司累计实现营收221.49亿元,同比增长1.68%。
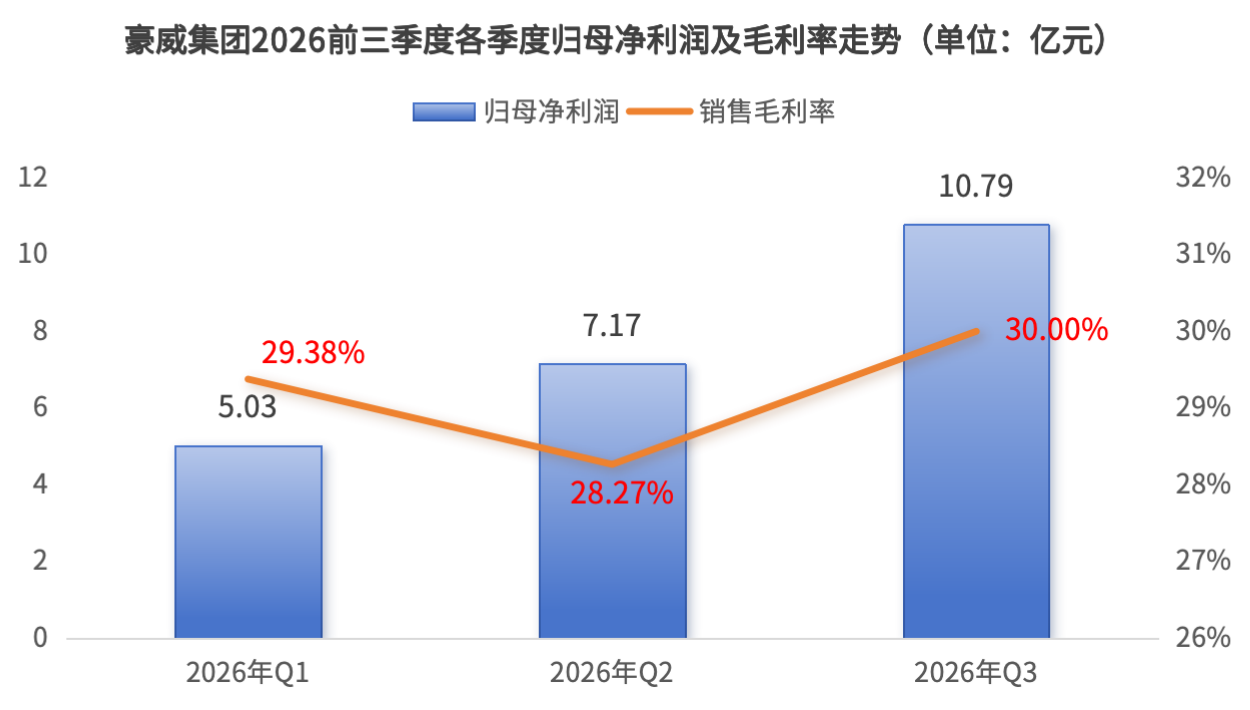
盈利端的修复更为明显:单季归母净利润从一季度的5.03亿元升至二季度的7.17亿元,三季度达到10.79亿元,环比增幅超过五成;前三季度合计归母净利润达22.99亿元。同时,单季毛利率也从一季度的29.38%、二季度的28.27%回升至三季度的30%,与上年同期毛利率(30.34%)基本相当。
值得一提的是,就在三季报披露同日,公司还发布了第四季度主要经营数据预测公告:预计四季度实现营收77.59亿元至83.24亿元,同比增长9.71%至17.71%,毛利率约29.44%至30.74%。这意味着四季度营收同比增速有望明显抬升。
结构改善:设计业务收入结构优化,高端占比持续提升
拆解收入结构,更能看清这份财报的质量。
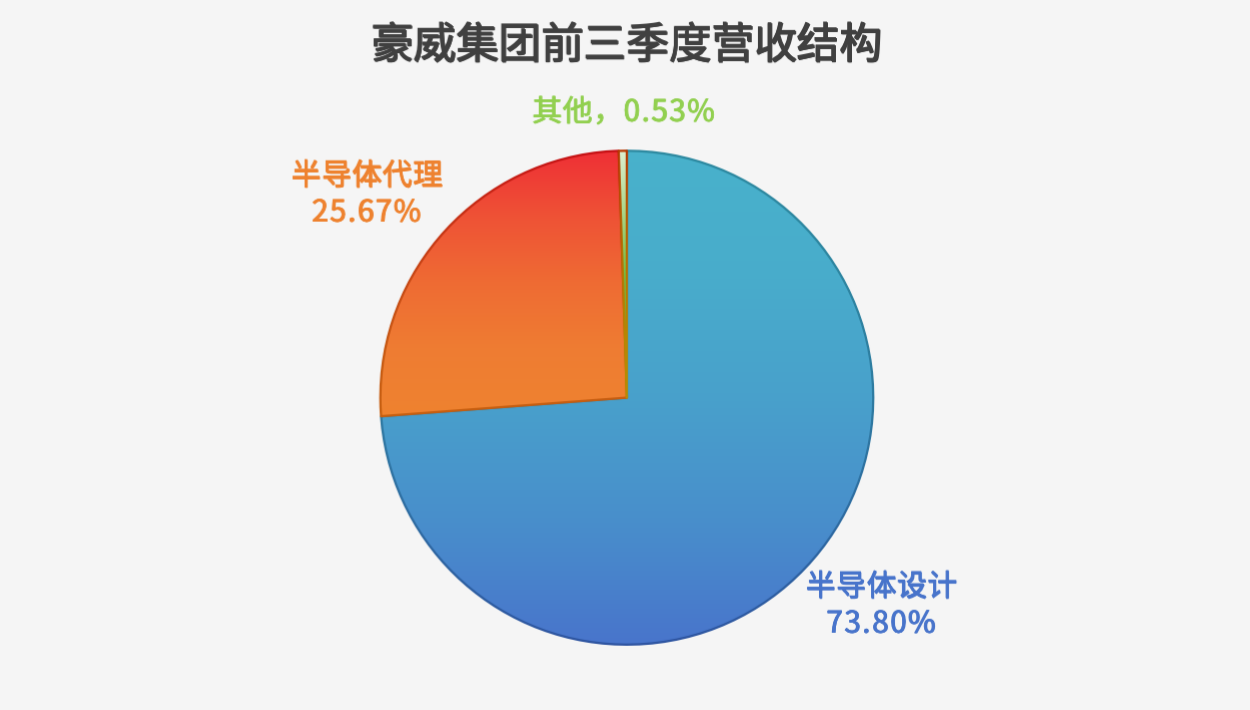
前三季度,公司半导体设计业务实现收入163.46亿元,占营业收入的73.80%,仍是绝对主业。更重要的是设计业务自身的结构变化:智能驾驶、专业影像、机器视觉与机器人产品线的营收占比持续提升,高端产品份额扩大,直接带动公司第三季度毛利率环比稳步回升。
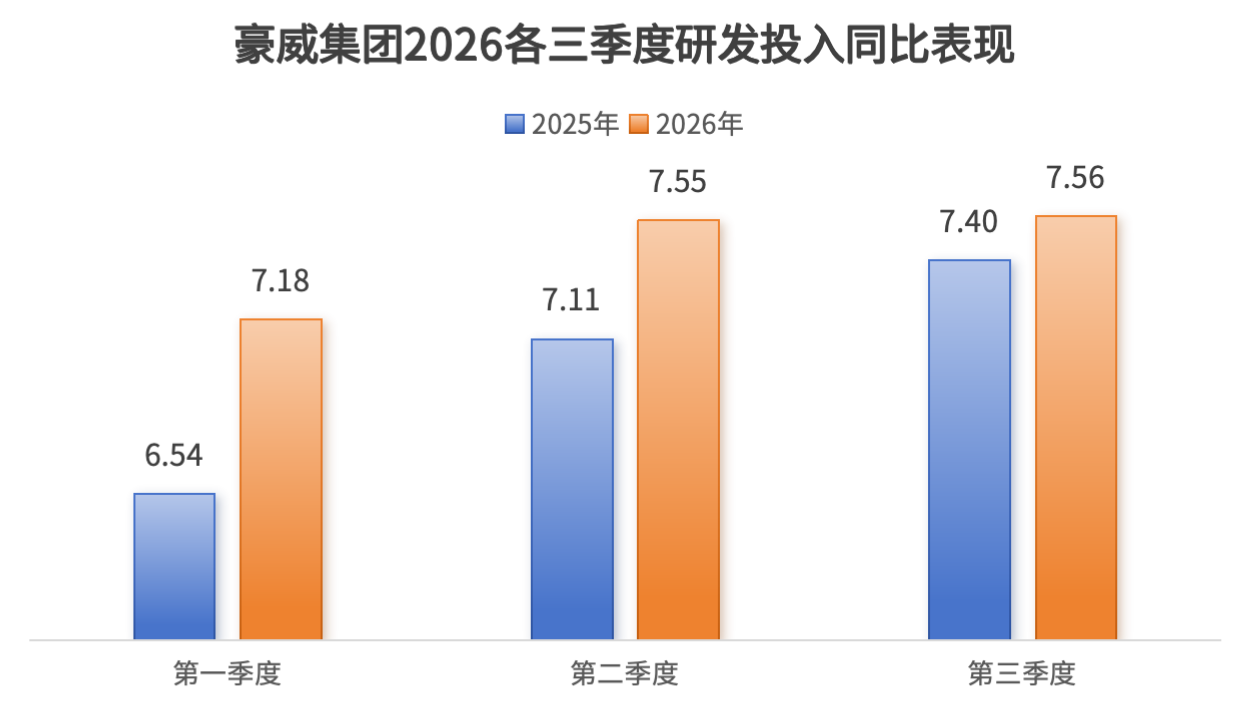
结构优化的底气来自持续的研发投入。前三季度公司研发费用22.29亿元,同比增长5.91%,占营收比重维持在10%以上。这些投入正沿着智能驾驶、专业影像、机器视觉与机器人、端侧AI、医疗、安防及光通信与AI算力基础设施等方向,加速转化为新产品与新增长点。
产品矩阵:四大战场密集落子,高端新品进入收获期
如果说财务数字是结果,产品才是这份三季报真正的主角。
2026年以来,豪威集团围绕“视觉感知”核心能力,在智能驾驶、机器视觉与机器人、端侧AI、医疗影像四大战场密集推出新品,且多款产品已从发布走向量产。
智能驾驶领域,高端车载CIS持续领跑。9月下旬发布的OX08D30是公司TheiaCel™技术家族的最新旗舰,这款800万像素车载图像传感器将LOFIC横向溢出积分电容与DCG™双转换增益相结合,在全光照条件下实现LED闪烁抑制(LFM),最远检测距离达200米,而功耗较同类方案降低20%、尺寸缩减50%。
凭借aCSP™晶圆级封装,OX08D30与此前推出的OX08D10引脚兼容,可帮助车企平滑升级感知硬件,目前已出样并进入量产阶段。平台生态方面,公司年初宣布OX08D10、OX03H10获得英伟达DRIVE AGX Hyperion平台支持并纳入Thor平台,OX08D10此前还完成了与高通Snapdragon Ride平台的预集成。
此外,公司于9月底发布的OAX7700是一款超低功耗AI协处理器ASIC,面向常开视觉(Always-On Vision)应用:内置NPU可在本地完成人体检测、物体识别与距离测算,整体功耗较市面同类方案降低97%,并支持5至10秒的预录视频缓存;5.5mm×3.5mm的60引脚BGA封装适合空间受限的车载摄像头,可将环视系统(SVS)等现有车载外摄像头方案升级为基于超低功耗边缘AI的停车监控系统。该产品计划于2027年一季度量产,为端侧AI浪潮储备新引擎。
成立31年的豪威集团,正以“高端产品+头部平台”双轮驱动巩固智能驾驶基本盘;四季度经营数据预测公告中“汽车业务持续恢复”“车载模拟芯片量产导入”的表述,进一步印证这条曲线的向好。
机器视觉与机器人市场,为具身智能打造“眼睛”。与三季报同日发布的OG05D,是业界首款2.2μm像素的全局快门单曝光HDR图像传感器。
该新品在500万像素下线性模式帧率最高达146fps,较上一代提升143%;借助DCG™片上合成技术,60fps下单次曝光即可实现超过70dB的HDR且无运动伪影;Nyxel®近红外技术使850nm波长量子效率超过55%、940nm波长量子效率提升超过35%,低光与夜视能力大幅增强;6.6mm×5.3mm的紧凑封装便于嵌入机械臂末端与人形机器人本体。
从条码扫描、工厂自动化到人形机器人及机器人训练数据采集,OG05D精准卡位智能制造与具身智能两大风口。目前公司OG01A、OG02D、OG05B已量产,OG0FA、OG01N、OG05D三款新品已出样并预计于四季度量产,产品梯队完整。
医疗影像赛道,一次性内窥镜方案也已成型。6月发布的OVMed™带LED照明超细线缆成像模组,将晶圆级光学、照明与线缆集成为一体,配合OCHTA、OCHFA、OCHSA、OCH2B等系列CameraCubeChip™,为一次性内窥镜提供“交钥匙”方案,并遵循IEC 60601与ISO 13485医疗标准。目前OCHTA10、OCHFA10、OCHFA20、OCHSA10、OCH2B10五款CameraCubeChip均已上市,公司在这一高成长赛道已形成从芯片到模组的完整方案能力。
竞争格局透视与成长前瞻
行业地位方面,根据TSR等第三方机构9月数据,豪威集团2025年首度晋升全球第二大CIS(CMOS图像传感器)供应商,其中车载CIS市场份额稳居全球第一。结合今年1月H股上市募资53.18亿港元(约合45.26亿元人民币)补充研发与产能储备,公司从图像传感器向“视觉+模拟+光电”多轮驱动平台演进的路径愈发清晰。
展望后续,四季度营收指引的预测同比增速较三季度进一步抬升,智能驾驶保持较快增长,专业影像、机器视觉与机器人、端侧AI等新兴应用持续创新。随着OG05D等新品在四季度陆续量产、车载模拟芯片及光通信高速模拟电芯片放量导入,这家以产品创新见长的视觉感知龙头,有望在AI带动的视觉升级浪潮中,继续兑现复苏与成长。
3.英特尔以色列工厂爆炸损失6亿美元营收,股价一度暴跌30%市值蒸发1460亿美元
英特尔(Intel)10月29日盘后股价暴跌23%。此前这家芯片制造商警告称,由于PC市场低迷、制造环节遭遇瓶颈以及扩产开支巨大,公司2026年将出现现金消耗。10月30日,英特尔周五股价暴跌30%,势将创下单日跌幅历史纪录。PC需求走弱叠加AI热潮成本高企令投资者不安,科技股抛售进一步加深。
这家主要PC芯片供应商周四给出的季度营收预期比市场预估低逾10亿美元(约合66.77亿元人民币),并表示预计今年现金流不会转正——这是大规模AI建设造成深远压力的最新迹象。
在AI驱动的需求推动内存价格飙升之际,这一警告还引发了对整个依赖消费设备销售的科技行业的担忧,波及从戴尔等PC厂商,到PlayStation的缔造者索尼,再到智能手机巨头三星。
在英特尔财报发布前,科技股情绪本已脆弱——Meta和Alphabet的业绩显示,AI基础设施竞赛正让曾经负债轻微的科技巨头变成依赖举债的重度支出者。
亚马逊报告大额现金流出,并预示明年资本支出将在2026年已然庞大的规模上进一步增加,令这些担忧进一步加剧。
周五的暴跌势将抹去英特尔超过1460亿美元(约合9748.21亿元人民币)市值;去年8月入股10%后成为其最大股东的美国政府,所持股份价值将遭受近120亿美元(约合801.22亿元人民币)的损失。
来自美国政府等的数十亿美元投资支撑了英特尔的财务状况。截至9月底,公司持有现金及现金等价物218.4亿美元(约合1458.23亿元人民币),长期债务为463.2亿美元(约合3092.72亿元人民币)。
AMD、Arm、高通、博通和美光等其他美国半导体股下跌4%至12%不等。
对AI敏感的韩国KOSPI指数下滑3.5%,芯片巨头三星电子下跌3%,将迎来自7月以来的首个单月下跌。
这轮抛售还席卷美国服务器制造商——戴尔科技、慧与(HPE)和Super Micro股价下跌6%至11%不等。
此次暴跌之前,英特尔股价今年曾大涨逾一倍,成为华尔街宠儿,且是在去年上涨超过80%的基础上进一步走高。
为AI智能体和聊天机器人响应提供算力的中央处理器(CPU)需求激增,让英特尔在多年旁观后成为这轮热潮的赢家;同时,该公司向大型代工芯片制造商转型的努力也在积蓄动能。
但建设制造业务所需的支出正在侵蚀其现金流,供应中断也限制了其满足数据中心芯片不断增长需求的能力。
英特尔PC芯片业务约占其第三季度营收的一半,由于供应商将生产转向AI系统所用的高带宽芯片、内存价格飙升,该业务也承受了压力。
Seaport Research Partners分析师杰伊·戈德堡(Jay Goldberg)表示,“在15年来最糟糕的PC市场中,英特尔为消费级PC生产了太多芯片;而在半导体有史以来最大的增长周期中,它又没有为AI服务器生产足够的芯片。糟糕的规划是罪魁祸首。”
与许多其他大型科技公司一样,英特尔一直在向制造业务投入巨额资金,但遭遇供应中断,限制其抓住数据中心芯片需求增长的能力。雪上加霜的是,内存价格飙升推高了PC成本,进而抑制了需求。
英特尔周四警告,疲弱的需求可能持续到2027年上半年;该公司还预计,第四季度营收将低于市场预期。
英特尔表示,预计其以色列工厂10月发生的致命爆炸事故,将在两个季度内抹去约6亿美元(约合40.06亿元人民币)营收,并减少向云客户供应AI服务器芯片。
“我很失望,我们未能在本季度满足强劲的客户需求,”英特尔首席执行官陈立武(Lip-Bu Tan)表示,“我们面临短期挑战,包括制造供应短缺、前所未有的内存紧缺,以及由此导致的PC需求疲软。”
该公司预计,第四季度PC芯片收入将下降约25%,此前第三季度该业务已下降5%至81亿美元(约合540.83亿元人民币)。
据伦敦证券交易所集团(LSEG)数据,英特尔预计第四季度营收为150亿至160亿美元(约合1068.3亿元人民币),低于分析师平均预计的170.7亿美元(约合1139.74亿元人民币);调整后每股利润预计为25美分,低于预计的43美分。
工厂爆炸挤压产能
据报道,10月发生在英特尔以色列基尔亚特加特(Kiryat Gat)工厂的爆炸事故造成2人死亡、1人重伤。英特尔首席财务官大卫·津斯纳(David Zinsner)表示,在为期两周的停产后,英特尔计划在本周末之前恢复该工厂的生产。
基尔亚特加特工厂主要生产采用公司10nm制程的数据中心CPU芯片。
津斯纳表示,英特尔已将第四季度营收展望下调约3亿美元(约合20.03亿元人民币),毛利率展望下调约200个基点。他预计第一季度会受到类似冲击。
英特尔正在确定爆炸后哪些晶圆仍可用于生产与销售。“我们还得看影响是否会超出这个范围,”津斯纳说。
“基尔亚特加特是英特尔主要制造基地之一,那里的爆炸令人遗憾,拖累了英特尔的产能,”Gabelli Funds投资组合经理亨迪·苏桑托(Hendi Susanto)说。
转型计划
在被英伟达反超——后者的图形处理器(GPU)主导着AI热潮——之后,陈立武一直领导英特尔公司的转型。代工业务是其战略的关键一环。
津斯纳表示,由于正在扩大制造产能,英特尔预计2026年不会实现正现金流。他说,公司2026年资本支出仍有望达到200亿美元(约合1335.37亿元人民币),且随着英特尔购入更多芯片制造设备,2027年支出将大幅上升。
津斯纳还表示,用于生产“Panther Lake”芯片的Intel 18A(1.8nm)制程技术的成本自2026年第一季度以来已下降40%,从较长期看这将有助于改善公司利润率。尽管如此,英特尔仍报告称其晶圆代工业务运营亏损约19亿美元(约合126.86亿元人民币)。
在截至9月26日的第三季度,英特尔营收增长21%至165.1亿美元(约合1102.35亿元人民币),与预期一致;调整后每股利润为52美分,高于预计的40美分。
4.美光向700名中国台湾员工发放60个月奖金
美光宣布将三笔奖金一次性发放,中国台湾约700名员工将获得相当于5年工资(60个月)的奖金。据报道,这约占美光中国台湾4300多名产线员工的17%。其余员工同样将在10月获得三笔奖金。
这笔一次性发放的奖金由三项激励构成——多数员工的年度绩效奖金估计为7.5至12.5个月工资;量产奖金相当于年薪的20%;另有一笔31000美元(约合20.7万元人民币)(新台币100万元)的一次性感谢奖金,未满一年服务期的员工将按比例折算。美光全球员工还将迎来一项新的季度利润奖金,以50%现金加50%股票的方式支付。该奖金自2027年1月起实施,首次发放将100%以现金支付。
美光正在追随三星和SK海力士的脚步——两家公司近期向员工发放了最高达40万美元(约合267.07万元人民币)的巨额奖金。这是AI驱动的存储芯片繁荣的直接效应:美光、三星、SK海力士这三大存储芯片制造商正从AI超大规模云厂商手中斩获海量订单。这些公司从AI数据中心需求中赚取创纪录利润,促使产线工人要求分一杯羹。三星员工于2026年5月投票接受了平均34万美元(约合227.01万元人民币)的奖金;SK海力士员工今年将获得47.7万美元(约合318.49万元人民币)奖金,2027年有望增长到接近90万美元(约合600.92万元人民币)。
这些奖金让员工得以分享芯片厂商当前攫取的巨额利润,也帮助公司在芯片人才争夺中保持竞争力。不过,对绩效和利润奖金的依赖也意味着,一旦AI需求回落、需求周期恢复正常,这些激励可能急剧缩水。
5.10月DRAM价格再创历史新高,十年涨幅950%
市场研究机构DRAMeXchange 10月30日数据显示,10月通用型DRAM产品(DDR4 8Gb 1Gx8)均价为27.5美元(约合183.61元人民币)。较上月的26美元(约合173.6元人民币)上涨5.77%;与2016年6月该调查开始时的2.9美元(约合19.36元人民币)相比,约为此前价格的9.5倍。
DRAMeXchange母公司集邦咨询(TrendForce)预测,今年第四季度PC DRAM合约价将环比上涨13%至18%。
DRAM价格如此上涨的原因在于,存储器厂商正扩大服务器内存产能,同时缩减PC DRAM供应。TrendForce预测,韩国DRAM厂商明年的PC DRAM产量将比今年减少20%以上。
尽管PC需求疲软,但只要供应限制持续,价格上行趋势预计将延续。实际上,在第四季度合约价谈判中,15%至20%的涨价提议遭到客户抵制,导致大规模交易未能达成。不过TrendForce预计,由于供应短缺持续,11月合约价基准将略高于10月。
用于存储卡和U盘的通用型NAND产品(128Gb 16Gx8 MLC)10月合约均价为30.61美元(约合204.38元人民币),与上月持平。
TrendForce分析认为,随着NAND闪存厂商将产能转向以先进3D NAND为重心,旧制程产品的供应正在减少。
不过,由于高价格给客户公司带来的采购负担,与供货量难以确保的情况相互叠加,多层单元(MLC)产品10月各容量段价格保持平稳。
另一方面,受汽车、工业控制设备和低地球轨道卫星需求推动,单层单元(SLC)NAND闪存价格延续上行趋势。10月SLC产品均价环比上涨5%至10%,其中4Gb及以上大容量产品上涨9.0%至9.9%。
未来,MLC与SLC的价格走势预计将出现分化。TrendForce预计,第四季度大容量SLC产品的涨价趋势将延续;同时预测,随着客户公司转向相对便宜的SLC或三层单元(TLC)产品、需求下降,MLC价格可能小幅回落。
6.做空机构Culper指Cerebras晶圆级芯片寿命仅约2年,远低于IPO文件宣称
研究与做空机构Culper Research揭露做空Cerebras Systems,并公布报告指晶圆级芯片实际寿命仅1.4~2.3年,远短于Cerebras在 IPO文件草案所称的3~5年;Cerebras尚未回应。
研究与做空机构 Culper Research 在 X 揭露持有芯片商 Cerebras Systems 的空头部位,并报告指称,Cerebras 的晶圆级芯片使用约2年就会损坏。Culper 认为,这寿命「动摇了整个商业模式」。
Cerebras 官方说法与营销的核心之一,是宣称已解决晶圆级芯片设计长期难题。CEO Andrew Feldman 曾表示公司解决「75 年问题」,Cerebras 也在 2019 年 Medium 发文,称自己发明「一种新材料并设计连接器」,解决热膨胀问题。Culper 报告称,所谓新材料其实是 Paricon Technologies 有 40 年历史的产品,并称某前 Cerebras 员工证实连接器材料来自外部供应商。
Culper 指 Cerebras 以「拼凑出来的修补」方式为晶圆写程序,让芯片持续执行虚拟运算,导致芯片几乎以接近峰值的功耗运作,CS-2 闲置时达峰值 70%、CS-3 闲置时达 80%,故大幅缩短芯片寿命。Culper 并公布部分客户说法,称系统故障时间比预期早。
Culper 估算,Cerebras 晶圆级芯片寿命只有 1.4~2.3 年,而 Cerebras 在 IPO 文件草案称芯片可使用 3~5 年。Culper 也质疑经营团队的纪录不佳,Cerebras 多数共同创办人、专利持有人与关键员工都来自 Feldman 前一家公司 SeaMicro,被 AMD 收购后,AMD 认列 7,600 万美元(约合5.07亿元人民币)减损并关闭。
报告公布当天,Cerebras 股价下跌 5.66%,隔日盘前再跌 2.27%。以上均为做空机构的指控,Data Center Dynamics 已向 Cerebras 寻求回应,截至报导时尚未获得答覆。(科技新报)
7.AI服务器抢爆产能!PCB交期最长拉至30个月,PC供应链惨遭排挤
AI数据中心需求持续升温,正把压力一路传导到印制电路板(PCB)供应链。根据多位 PC 与 PCB 业界主管的说法,原本供应消费性电子产品的产能,正被 AI 相关订单大量吸走,导致 PC 厂商在规划未来产品时,已难以确保足够的 PCB 供应。
报道指出,部分 PCB 产品的交期已拉长1倍,某些订单甚至需要长达 30 个月才能交货;另有供应商表示,若现在下单,可能要到 2028 年末才会出货。对 PC 厂商而言,这代表即使整体 PC 出货量未必增长,供应链仍可能因关键零组件短缺而受阻。
材料端的压力同样明显。中国台湾一家 PC 厂商表示,铜箔基板(CCL)自 2026 年 7 月以来,成本至少暴增 12 倍;而一家全球主要 CCL 供应商的订单已排到 2030 年,即使该公司计划在 2028 年前将产能扩大3倍,仍难以迅速消化需求。PCB 厂商也提到,除了板材本身,制造所需的特殊玻纤材料等上游原料同样吃紧。
AI 服务器与加速器所需的高阶 PCB 与芯片载板,因层数更多、材料规格更高,成为供应链优先配置的对象。报道指出,英伟达(NVIDIA)近期已与揖斐电(Ibiden)、三星电机(Samsung Electro-Mechanics)及欣兴(Unimicron)等载板厂建立合作,欣兴也规划未来3年将产能扩大 2.5 倍。业界普遍认为,随着 AI 需求持续升温,PCB 与芯片载板的扩产竞赛才刚开始。
不过,扩产并不容易。报道提到,新厂要找到足够的工程人才愈来愈困难,PCB 产业为留住技术人员,薪资已普遍上调 20% 至 30%。在 AI 需求持续抢占产能、上游材料供应紧绷的情况下,PC 与其他消费性电子产品未来恐面临更高成本与更长等待时间。(科技新报)