单季营收169.56亿美元、同比增长1127%,净亏损232.91亿美元扩大92%;冲刺纳斯达克最大IPO前的关键业绩披露。
北京时间11月2日晚,Anthropic向美国证券交易委员会(SEC)提交修订版S-1/A招股书,首次补齐2026年第三季度(截至9月30日)完整财务数据:单季营收169.56亿美元,同比增长1127%,前三季度累计营收332.42亿美元;但盈利压力同步凸显——第三季度按美国通用会计准则(GAAP)净亏损232.91亿美元,同比扩大约92%,运营支出同比增长292%至175.23亿美元,其中算力及基础设施费用98.63亿美元、相当于当季营收的58%。招股书同时披露,截至9月30日及以后已签订的算力采购与租赁协议承诺支出总额约8954亿美元。这是这家AI公司目标11月中旬以代码"ANT"挂牌纳斯达克之前,市场能够拿到的最后一份完整季度账本。
一、增速换挡:单季169.56亿美元背后的三季曲线
修订版招股书给出的增长曲线依然陡峭。第三季度营收169.56亿美元,较2025年同期的13.82亿美元增长1127%,较第二季度的115.55亿美元环比增长约46.7%;至此,2026年前三个季度累计营收达到332.42亿美元,较上年同期的25.45亿美元增长约1206%,单季营收已超过今年上半年(162.86亿美元)的总和。仅用三个季度,Anthropic的营收体量就达到2025年全年(45.85亿美元)的7倍以上。
但环比口径揭示了另一重信号:一季度营收47.31亿美元,二季度115.55亿美元(环比约+144%),三季度环比增幅回落至约47%。增速换挡的同时,价格因素开始显性化——招股书披露,新模型降价及合同折扣使第三季度营收较潜在水平减少约6亿美元。收入的基本盘没有变化:前三季度按使用量计费收入263.06亿美元,占总营收约79%;订阅收入69.36亿美元,占比约21%。按市场划分,来自美国市场的收入234.70亿美元,占比约70.6%,国际市场收入97.72亿美元。
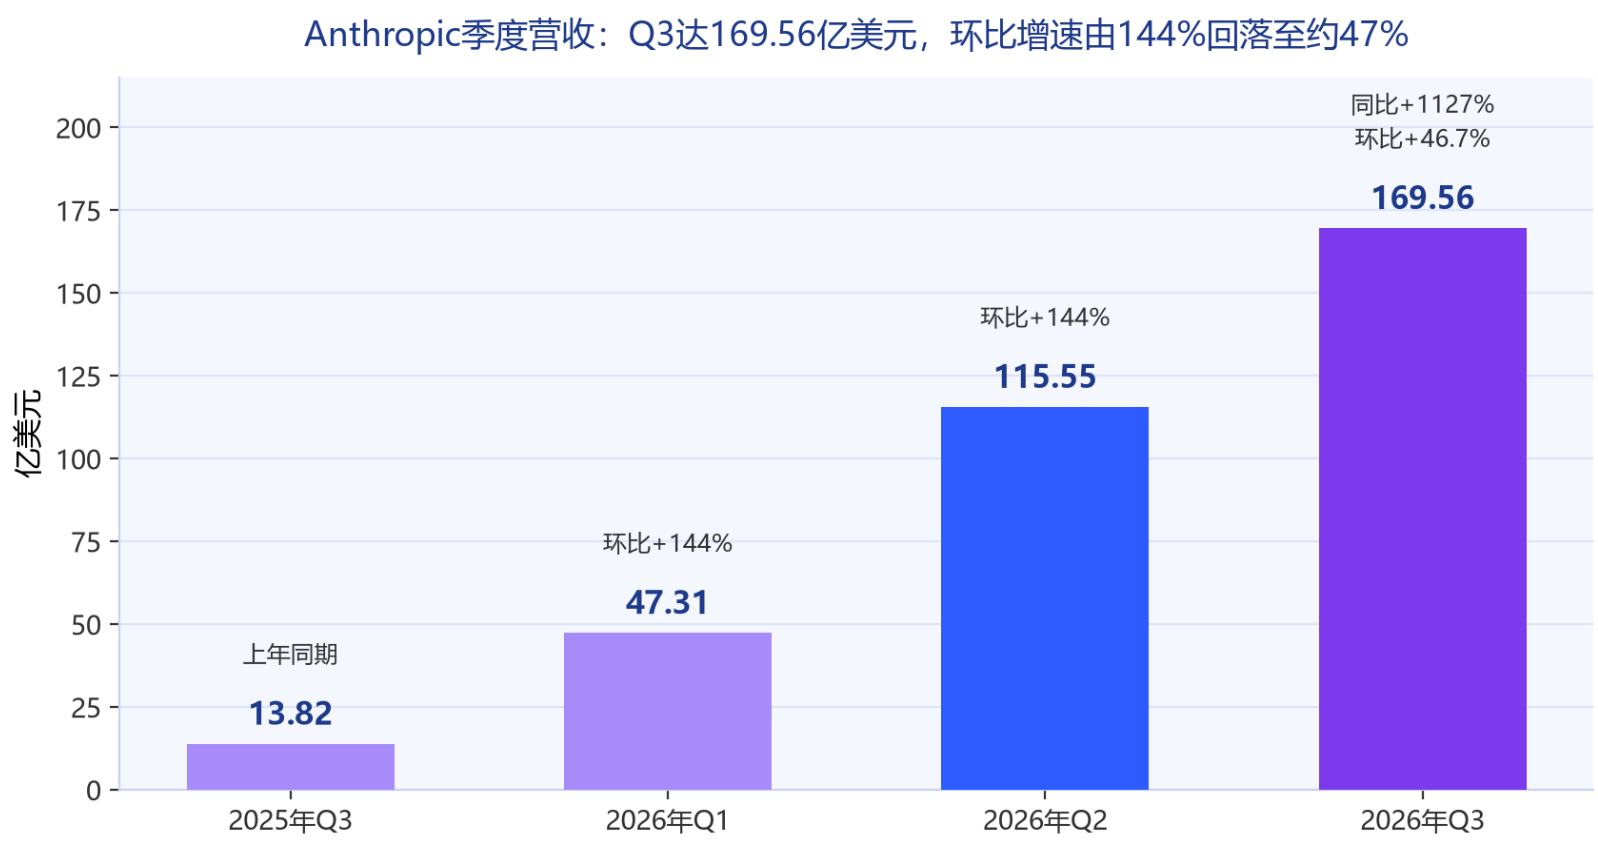
图1 Anthropic季度营收变化(亿美元)
客户结构的扩张仍在延续。截至9月30日,过去12个月贡献至少10万美元收入的企业客户超过1.19万家(上年同期仅950余家),贡献至少100万美元的客户超过1900家,贡献至少1000万美元的客户约250家,净收入留存率约900%。不过修订版招股书也提示了两处阴影:其一,收入扩张高度依赖存量客户加大用量,一旦模型迭代放缓或被竞品反超,用量增长可能同步回落——招股书披露,近六个月内发布的模型版本贡献了第三季度超过80%的收入;其二,今年前九个月有5%至7%的收入来自违反其使用政策或商业条款的客户,公司自8月起加大整治力度,未来收入增速可能因此进一步承压。
二、两本账:232.91亿美元净亏损的会计拆解
第三季度GAAP净亏损232.91亿美元,较上年同期的121.38亿美元扩大约92%;但较第二季度的663.09亿美元环比收窄约65%。这份"同比扩大、环比收窄"的净亏损,需要拆开来看。招股书显示,亏损主体是可转换票据、衍生负债及未来股权简单协议(SAFE)的公允价值变动——第三季度该项产生约219.36亿美元损失,其机理是公司私募市场估值持续攀升,推高未偿还可转债等融资工具的账面价值,按会计准则须计入当期损益。换言之,这是"估值上涨的会计镜像",属非现金项目,并不代表当季真金白银的流出。剔除相关项目后,第三季度调整后净利润为31.67亿美元,同比增长约170%。
经营层面的账本同样值得逐行阅读。第二季度,Anthropic首次录得GAAP经营盈利9.74亿美元,第三季度则转为经营亏损5.67亿美元,经营盈利"昙花一现"。由盈转亏的原因有三:其一,需求超出预期导致公司临时加购约50亿美元短期算力,其价格明显高于多年期合同;其二,确认了19.6亿美元与员工捐赠配比计划相关的非现金费用,以及约10.7亿美元股权激励费用;其三,模型降价与合同折扣侵蚀了约6亿美元收入。三者叠加,第三季度总运营费用达到175.23亿美元,同比增长292%,已超过当季营收。
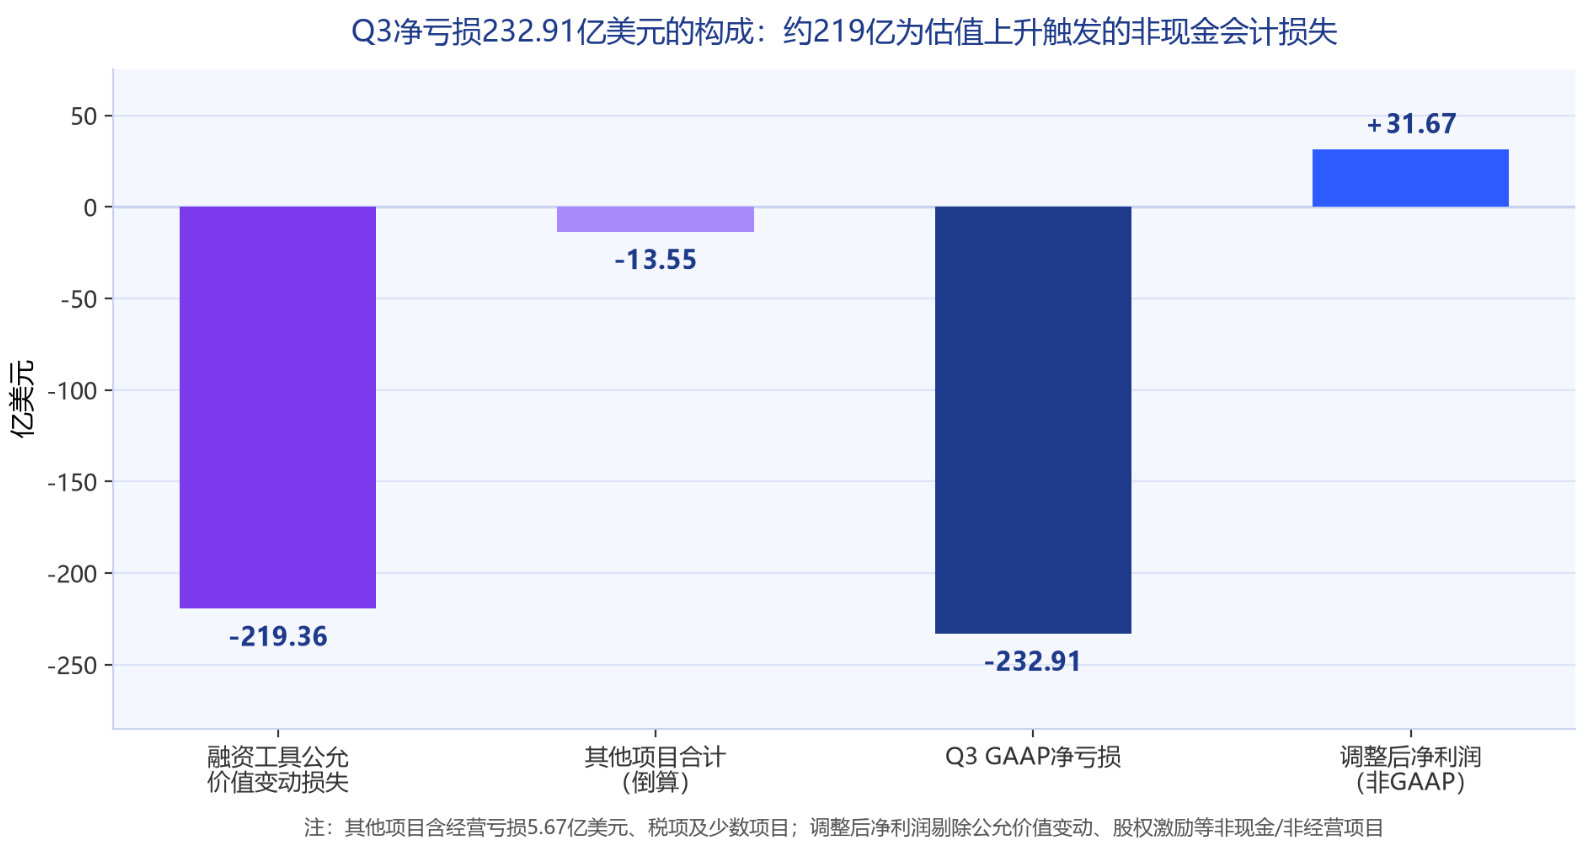
图2 第三季度净亏损232.91亿美元的构成拆解(亿美元)
算力成本是成本结构的核心变量。第三季度计算及基础设施支出98.63亿美元,同比增长382%、环比增长约77%,占营收的比例由第二季度的48%升至58%;每投入1美元算力与基础设施支出带来的收入由第二季度的2.08美元降至约1.7美元,该效率指标出现首次回落。受此影响,调整后经营利润虽由第二季度的22.35亿美元增至24.63亿美元,但调整后经营利润率由19%降至15%。截至9月30日的前三季度,GAAP口径经营亏损合计12.60亿美元,调整后营业利润40.81亿美元(利润率12%);同期经营活动现金流净额65.69亿美元(上年同期净流出20.24亿美元),核心业务的造血能力仍在改善轨道上。
三、8954亿美元:首度披露的天价算力账单
本次修订稿最受市场关注的新增披露,是承诺支出总额的合并口径:截至9月30日及以后已签订的算力、基础设施采购及相关租赁协议,承诺支出总额约8954亿美元,几乎全部指向算力与数据中心,付款期最远延续至2045年。其中约4475亿美元预计在2030年底前发生,约698亿美元需在9月30日之后的12个月内支付——这个未来一年的到期额,已超过公司按三季度营收年化折算的全年收入,也相当于9月末约1319亿美元现金及短期投资的一半以上。需要说明的是,8954亿美元并非全部为不可撤销义务:其中约2138亿美元涉及可行使的终止权或附带生效条件(包括交易对方取得融资、设施或监管批准等)。
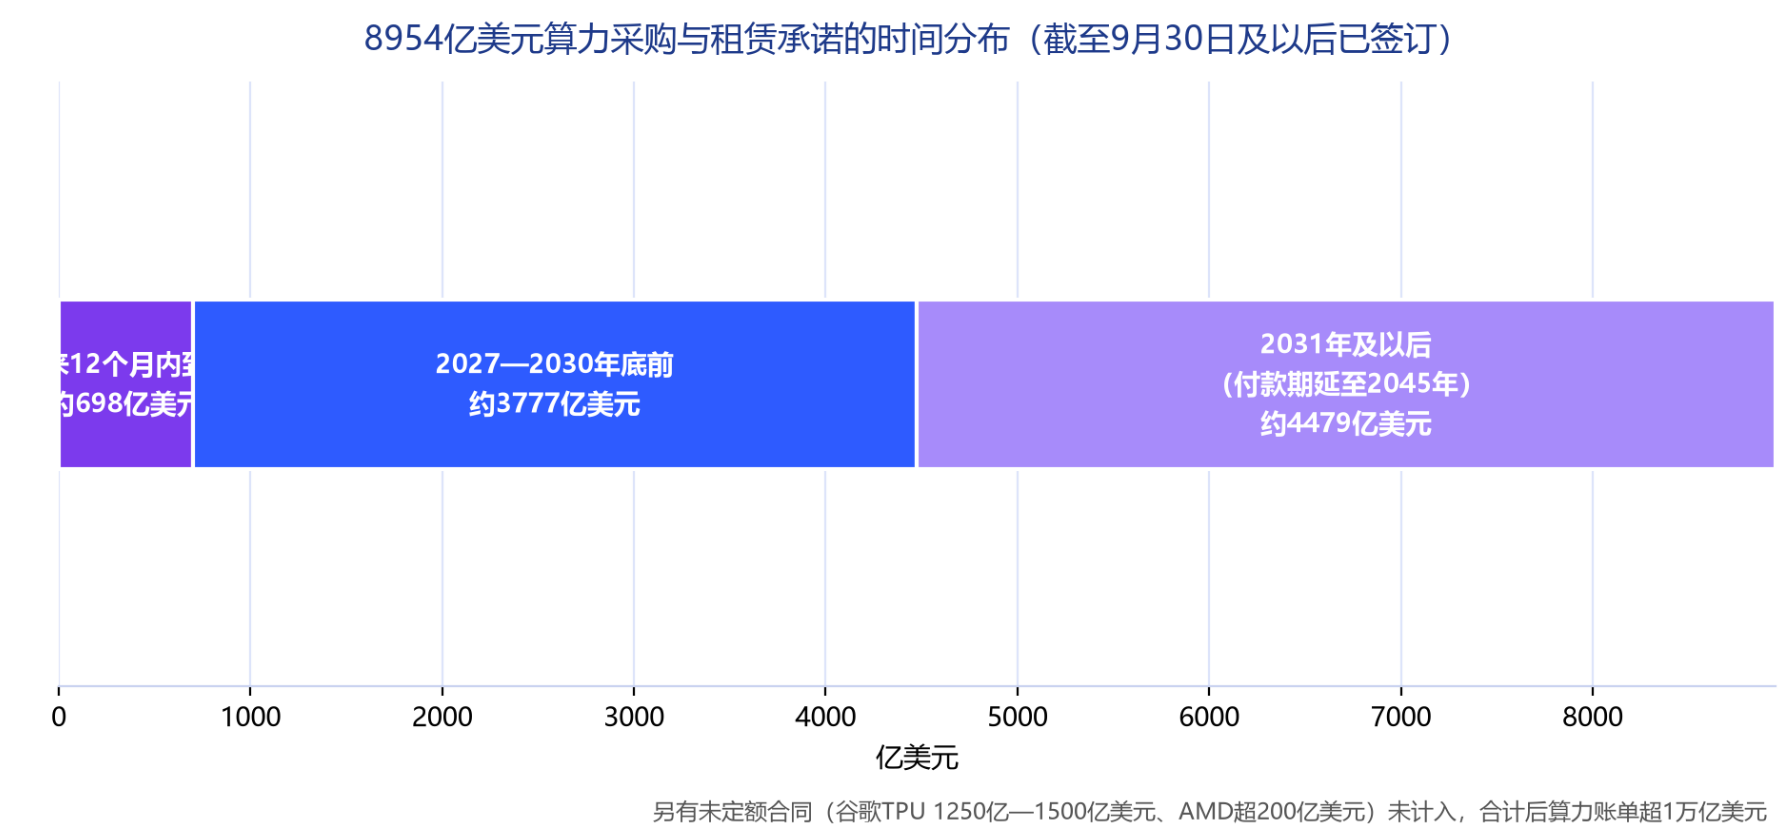
图3 8954亿美元算力采购与租赁承诺的时间分布(亿美元)
从对手方拆解看,博通以约1612亿美元的五年期TPU设备融资租赁(不含利息)居首;马斯克旗下SpaceX AI的协议金额至2029年最高可达1205亿美元,全部容量交付后合计月费约31亿美元,但初始锁定期结束后双方可提前90天通知终止;对谷歌的刚性采购承诺至少1145亿美元(有报道称修订后上调至不低于1213亿美元),期限至2033年7月;对亚马逊至少1100亿美元,期限至2036年4月;对微软至少449亿美元,期限至2033年5月;新兴算力服务商Nscale、Lambda分别拿下最高约446亿和约413亿美元的合同。此外,招股书尚未计入两笔未定额合同——计划向谷歌采购1250亿至1500亿美元的TPU算力、向AMD采购超过200亿美元的硬件,若一并计入,算力账单总额将超过1万亿美元。
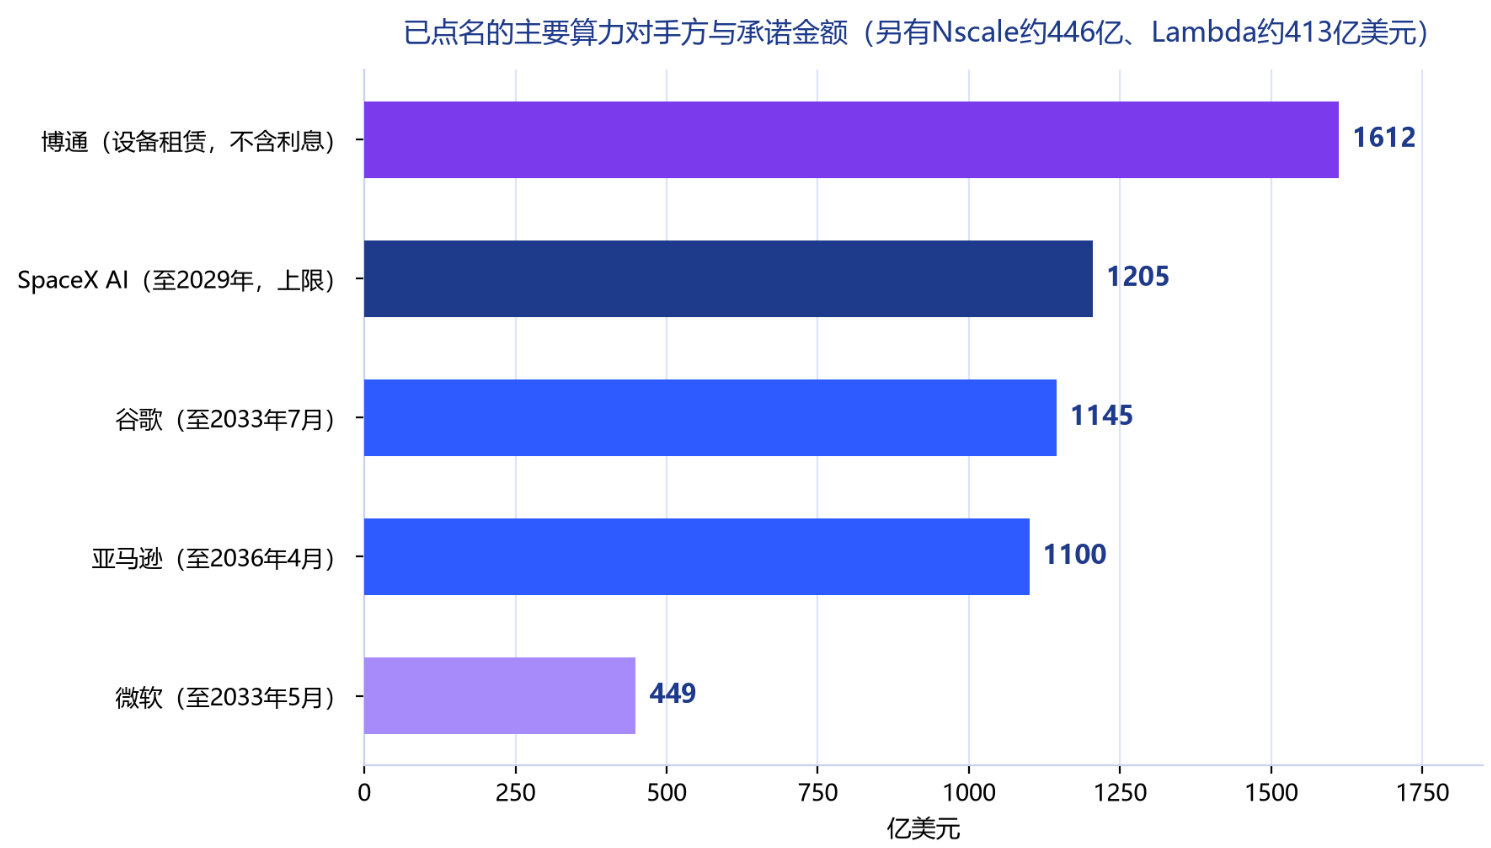
图4 已点名的主要算力对手方与承诺金额(亿美元)
"收入是弹性的、成本是刚性的",构成这份招股书最核心的结构性风险:部分协议包含最低采购承诺及照付不议条款,即便实际用量不足仍须付款;而收入端主要取决于客户的实际使用量。缓解的路径亦已写明——公司正推进"Anthropic Direct"自建算力基础设施,以更低成本的长期产能替代高价短期算力;9月发布的Claude Opus 5.5推理成本较上一代降低40%,2025年一季度至2026年二季度间公司算力效率提升约5.2倍。流动性方面,截至9月30日,公司持有现金及现金等价物约956亿美元、短期投资约363亿美元,另有约148亿美元可用信贷额度,流动性储备合计约1466亿美元,短期偿付无虞——真正的问题在于,当698亿美元的未来一年到期账单与年化约678亿美元的收入体量正面相遇,经营现金流能否覆盖刚性支出而不依赖持续外部融资。
四、IPO前夜:市场要为哪一本账定价
Anthropic于10月26日首次公开提交S-1招股书,计划以代码"ANT"在纳斯达克全球精选市场挂牌,由高盛与摩根士丹利牵头、共24家机构参与承销。据《华尔街日报》等媒体报道,公司目标于11月16日当周正式挂牌,具体时间仍可能调整。发行价格区间、发行股数及募资规模均未公布;市场对估值的预期介于1.5万亿至2万亿美元之间,若按上限落地,将超过今年6月SpaceX上市创下的1.77万亿美元发行对应估值,成为有史以来规模最大的IPO,募资额有望达到乃至超过1000亿美元。
修订版招股书同时提示了IPO本身的会计影响:若假设IPO于9月30日完成,公司将在当日累计确认约82亿美元与限制性股票单位(RSU)相关的薪酬费用,另有约241亿美元尚未确认的相关成本将在满足条件后逐步计入。治理结构上,七位联合创始人通过Founder LLC持有的F类普通股握有50.1%的投票权,长期利益信托(Long-Term Benefit Trust)保有选举董事会多数成员的权利,公开市场投资者买入的是"有收益权、无控制权"的股票;公司亦承诺将5%股份注入公益基金、各创始人捐赠个人80%持股用于公益用途。
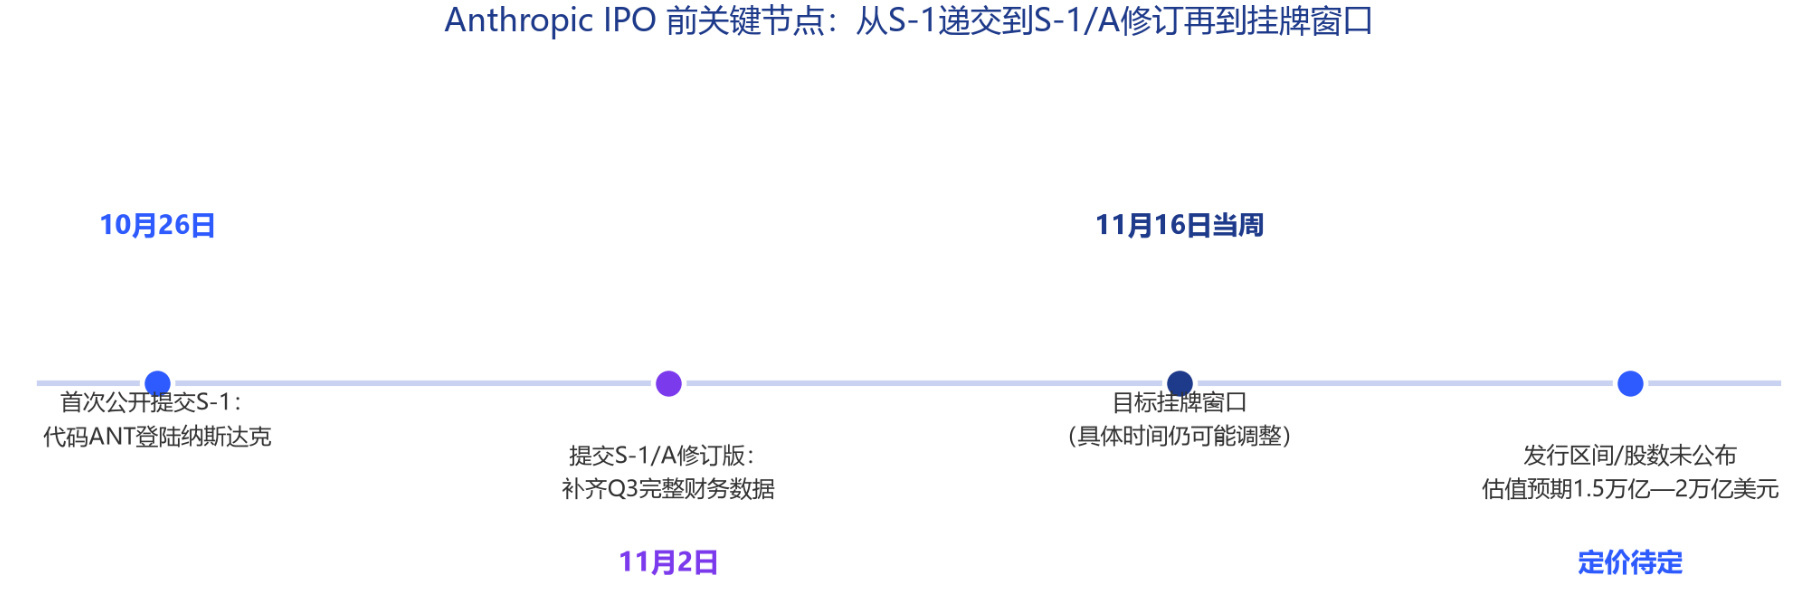
图5 Anthropic IPO前关键节点时间轴
定价的核心分歧,在于市场愿意为哪一本账买单:是已经跨过盈亏平衡线的调整后经营利润(第三季度24.63亿美元、利润率15%),还是那张以千亿美元为单位、将持续兑现至2045年的算力账单。按第三季度营收简单年化约678亿美元计算,2万亿美元估值对应约30倍市销率,1.5万亿美元对应约22倍——对一家收入增速从环比144%回落至47%的公司,这一倍数的成立前提,是收入在高基数上维持高增长、且算力效率不再恶化。此前已有机构投资者将估值预期自2万亿美元下修至约1.5万亿美元;Seaport Research Partners分析师Jay Goldberg在修订稿发布前即警告,Anthropic的盈利难以持续、未来将重回亏损。无论最终定价落在哪个区间,11月中旬的这次挂牌,都将是对整条AI产业链估值逻辑的一次系统性压力测试。
结语
同一份S-1/A,记录着两个方向相反的事实。一个事实是:AI商业化在本案中已被验证——约900%的净收入留存率、1.19万家高价值客户、前三季度调整后营业利润40.81亿美元、经营现金流转正,说明以按量计费为主的企业级模型服务是一门真实且高毛利的生意。另一个事实是:这门生意的成本端正在以快于收入的速度膨胀——算力费用率回升至58%、算力效率指标首次回落、8954亿美元长期承诺将现金流锁定至2045年。
对Anthropic而言,232.91亿美元的季度净亏损更多是估值上升的会计镜像,不必过度解读;真正决定其资本市场命运的,是两个正在同向移动的指标——环比增速与算力效率——能否在巨额承诺兑现期内企稳。对整个行业而言,这份招股书把"模型公司究竟在为谁打工"的追问摆上了台面:当算力承诺的规模超过万亿美元量级,AI产业的价值分配天平,正在向基础设施一侧倾斜。