11月11日,国内头部存储器厂商深圳宏芯宇电子股份有限公司(以下简称:宏芯宇)正式登陆港交所。当上市钟声落下,市场最先想弄清的,或许不是它一年卖出多少存储产品,而是这家成立仅七年的公司,凭什么在巨头环伺的存储江湖中,跻身行业头部。答案,藏在从起步就埋下的那颗主控芯片里。
规模与盈利同步兑现
2023年至2025年,公司收入从87.81亿元增至112.38亿元,净利润由亏损1.17亿元逐年修复至13.64亿元;2026年前四个月进一步放量:收入80.12亿元、同比增长185.7%,净利润38.41亿元、同比增长约30倍——仅这四个月的盈利,就约为2025年全年的2.8倍。
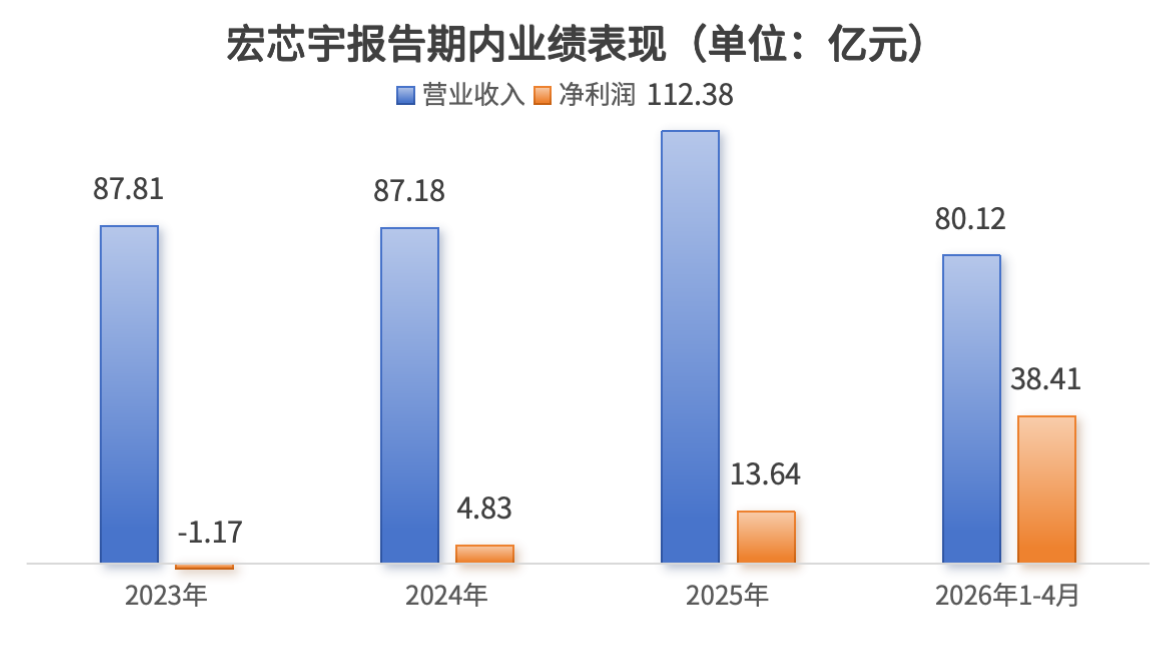
盈利改善既受益于存储市场价格上行,也与产品组合及成本变化等因素有关。招股书显示,2026年前四个月,公司毛利率从上年同期的13.8%跳升至62%;嵌入式存储平均售价从每GB约0.23元升至0.51元,固态硬盘从0.28元升至0.93元。2025年末71.72亿元的存货余额(上年末为39.50亿元),为公司响应客户需求提供了备货支持——招股书将其解释为应对存储产品平均售价大幅上涨的策略性备货。据同花顺iFinD数据,2025年A股主要存储模组厂商净利率普遍在8%以内,同期宏芯宇约为12.1%。
伴随价格与行情波动,当市场将目光投向这家存储企业时,一条更值得深入理解的技术主线逐渐显现:宏芯宇在成立初期,就走上了主控芯片与存储模组协同发展的道路,而非在业务做大后才开始涉足主控。
对一家独立存储器厂商而言,行业景气决定短期盈利弹性,而对主控芯片、固件算法等核心环节的掌握程度,是影响其长期竞争力的重要因素。
向企业级要增量,以既有积累拓展新场景
如果说“主控芯片+存储模组”是宏芯宇自成立初期便定下的技术路线,那么这一路线的第一轮成果,便是在消费级存储市场建立起规模、客户与技术积累,跻身行业领先行列。
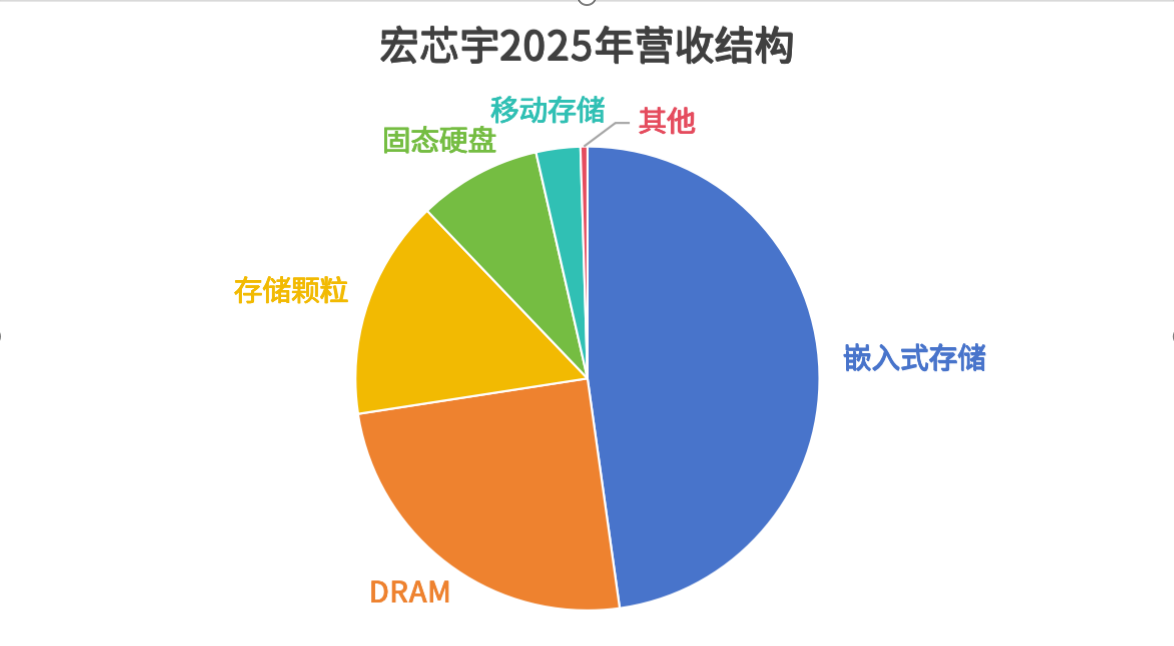
2025年,公司嵌入式存储业务收入53.70亿元,占总收入的47.8%,是第一大收入来源;公司已进入小米、传音、OPPO及vivo等头部终端厂商的供应链。2023年起,公司开始提供车载级存储产品,并进入汽车制造商的Tier 1供应商供应链;2025年,公司通过ISO 26262功能安全认证,并开始布局AI服务器存储。
围绕消费电子客户,公司逐步攒下三项相互支撑的能力:理解终端的应用需求,把需求转化为具体的产品特性,再推动新产品走完验证、实现商业化。消费级业务验证了技术与产品协同的路径;企业级市场,则为这套能力提供了新的施展空间。
主控设计、固件开发、存储介质分析和测试验证方面的积累,让宏芯宇有条件把消费级市场打磨出的产品开发与客户服务经验,延伸到企业级存储。IPO招股书披露,公司已开始量产应用于企业级场景的存储产品——这意味着相关拓展已进入产品落地阶段。
由此再看宏芯宇的主控之路,其意义便不止于支撑现有营收,更在于为公司从消费级向企业级拓展提供技术底座:用已经积累的能力进入新场景,再借新场景的需求反推技术升级。
从起步就布局,模组之外还有一颗“芯”
理解这条路线,先要理解主控的价值。在基于NAND Flash的存储产品中,颗粒提供存储介质,主控与固件负责数据管理——数据如何读写、纠错、控制损耗,与这套软硬件密切相关;同样的颗粒,配上不同的主控与固件,性能、功耗和可靠性可能大不相同。主控不是模组上的普通配件,而是产品竞争力的重要变量。
宏芯宇的发展时间线,为这条技术路线提供了具体注脚。公司成立于2018年12月,2019年即推出嵌入式存储、固态硬盘和移动存储产品线,同年首颗自研主控HG2319(USB 3.2闪存盘主控)投片,次年量产。此后,主控沿应用方向逐年延伸:2021年PCIe Gen3×4 SSD主控与eMMC 5.1主控投片,2022年,公司又实现PCIe Gen3×4 SSD及eMMC 5.1主控量产;2023年SATA SSD主控投片;2024年PCIe Gen4×4 SSD主控与UFS 2.2主控投片;2025年再添eMMC 5.1新主控。
由USB向SSD、eMMC、UFS铺开——这不是一次性动作,而是持续多年的常规推进。一款主控从投片、送样到量产,中间隔着设计验证、客户导入等一整套流程,HG2319之后,每一代产品都在重走这条从规划到产品的路。
从群联参照说起,相似路径下的自主之路
要看懂宏芯宇的路径,群联电子(Phison)是一个绕不开的参照。
这家台湾老牌厂商2000年创立,以NAND Flash主控芯片起家,再沿着主控把生意延伸成固件开发与整套存储方案,其轨迹验证了存储行业的一条经验:真正掌握主控与固件的企业,比拼的不再只是单一硬件供货,而是完整方案的设计与优化能力。宏芯宇的“主控+模组”,走的正是这条路。
真正值得细看的,是两家公司的关系远不止“模式相似”。招股书披露:宏芯宇2018年12月设立时,群联即通过其间接全资附属公司持有40%的初始股权,2020年A轮融资时再通过股权置换认购对价约6.52亿元的股份;业务上,2019年4月起宏芯宇向群联采购闪存颗粒、控制器芯片及测试治具,并取得背景技术许可,2023年至2026年4月累计支付许可费约3180万元;2020年11月至2025年12月,宏芯宇还反向向群联提供固件开发服务,招股书称之为产业分工下的过渡性安排。
群联的影子,并不是故事的全部。招股书同时披露,宏芯宇此后已建立独立研发能力,持续积累自有技术与知识产权;相关董事确认,集团在技术开发、产品设计及制造运营上不依赖群联。到2025年,公司研发人员规模突破800人,累计专利数量突破300项。
把两端事实放回时间线,宏芯宇主控能力的形成脉络更加清晰:起点,是产业合作与资本纽带;成色,来自此后持续多年的自主研发——在产业分工中借力起步,再靠持续研发成为独立玩家,这就是宏芯宇的成长路径。
从芯片到产品,研发复利加速能力拼图合拢
2026年,这条主控路线有了新的公开进展。
公司在COMPUTEX 2026发布自研HG2325 UFS 2.2主控及配套嵌入式存储方案:22nm工艺,配备自研4KB LDPC硬件纠错引擎,支持磨损均衡、坏块管理及断电数据防护。值得关注的是主控与配套方案一同亮相——客户要的不只是芯片参数,而是能在终端稳定运行的产品;主控与模组协同的价值,正在于让芯片开发与终端需求之间形成更直接的反馈。
研发管线继续延伸。10月30日刊发的招股书披露,截至最后实际可行日期,除已量产主控外,另有八款自主开发的主控处于不同阶段:UFS 2.2与eMMC 5.1在送样,USB 3.2、UFS 4.1及PCIe 4.0 SSD在流片,PCIe 5.0 SSD与低功耗UFS 2.2在后端设计,UFS 5.0在前端设计——其中PCIe 5.0 SSD主控的研发目标包括采用无外置DRAM架构、支持最高16TB容量,UFS 5.0主控瞄准旗舰智能手机供应链。
支持这条管线的,是持续投入。2023年至2025年,公司研发开支从2.83亿元逐年增至4.93亿元,三年合计约11.68亿元,2025年的增量主要来自研发团队扩张带来的员工薪酬增加,以及与主控芯片研发相关的技术服务费增加。这虽是整体研发开支,但足以说明其建设技术能力的力度。按招股书计划,此次上市所得款项净额约35%拟投向主控的研发与迭代——覆盖晶圆流片、FPGA原型验证平台等设备投入,以及未来三年招募约50名主控芯片研发人才、扩充深圳及合肥研发基地。需要说明的是,宏芯宇的主控主要服务自身存储产品,并非所有产品均使用自研主控,也不意味着公司自行制造存储晶圆。
“中国最大未上市独立存储器厂商”的标签,让宏芯宇进入更多投资者的视野;而主控芯片的发展轨迹,让这家公司的技术面貌更加清晰。存储行业素有周期,眼下的盈利弹性会随供需波动;值得长期关注的,不只是“卖出多少存储产品”,更是能否把芯片、固件与应用经验,持续转化为客户愿意选择的产品。
从起步布局“主控+模组”,到在消费级市场建立规模,再向企业级延伸,宏芯宇的成长逻辑正在变得清晰:把现有产品做好,更要让长期积累的技术与商业化能力,在新的市场中得到验证。