11月4日,深交所官网显示,南京沁恒微电子股份有限公司(下称“沁恒微”)创业板IPO审核状态变更为“已受理”,保荐机构为华泰联合证券,拟募资14.8614亿元。这是公司继2025年6月申报科创板之后的第二次冲击A股,也是深交所自2026年7月以来受理的首单IPO项目,沪深两市由此打破近两个月的IPO“零受理”。
受理本身并不构成稀缺新闻,真正值得拆解的是三件事:一家已经连续多年盈利的RISC-V芯片公司,为何在科创板撤单9个月后改道创业板;拟募资规模为何从9.32亿元抬升到14.86亿元;以及“先打IP地基、再建芯片高楼”这套全栈自研叙事,能否经受住公开市场的第一次系统性检验。
9个月后再出发:从科创板到创业板的路径选择
回溯时间线,沁恒微的A股之路并不平顺。2025年6月30日,公司科创板IPO获上交所受理,当年7月20日进入问询阶段,此后未再出现实质性进展,最终于2026年1月20日宣告终止。2026年6月15日,公司在江苏证监局完成上市辅导备案登记,辅导机构仍为华泰联合证券,上市板块同步调整为创业板;随后辅导状态更新为“辅导验收”,辅导机构确认其已具备上市公司应有的公司治理结构、会计基础工作和内部控制制度。
对于撤单原因,公司方面在受访时的表述是:此前综合考虑资本市场情况变化、公司业务发展及战略规划等因素,经审慎决策,公司及保荐人向上交所提交了撤回申请文件。对于改道创业板的理由,公司给出的解释是:自身为国家鼓励的重点集成电路设计企业,具备连接技术与处理器技术深度自研的创新特色,报告期内所有新研发芯片均无需依赖第三方处理器内核或关键接口IP的技术授权;2023至2025年营业收入和扣非归母净利润年均复合增长率分别为33.31%和65.81%;基于自身业务技术特点、成长性及与创业板定位的匹配性,公司选择申报创业板。
这组数据的指向性很明确。科创板的评价重心在“硬科技属性”与研发强度,而创业板更强调成长型创新创业企业的产业化能力与业绩成长性。对一家已经跨过盈亏平衡、且收入以成熟量产芯片为主的公司而言,创业板在定位上的贴合度更高,审核关注点也从“技术是否足够前沿”部分转向“增长是否可持续、募投是否合理”。
募资规模的变化同样值得注意。前次科创板申报拟募资约9.32亿元,投向USB芯片、网络芯片、全栈MCU芯片三个研发及产业化项目;本次创业板申报拟募资14.86亿元,较前次增长59.44%。中介团队方面,保荐机构仍为华泰联合证券,律师事务所则由前次的国浩律师(上海)事务所变更为北京市天元律师事务所。募资额抬升近六成,既是公司对自身研发规划的系统优化,也意味着市场将用更严格的口径去审视每一个募投项目的必要性与测算依据。
财务画像:一家“会赚钱”的RISC-V公司
在国产RISC-V阵营中,沁恒微的稀缺性首先体现在盈利记录上。公司自成立以来历年均盈利,2022年营业收入2.38亿元、净利润5910万元,2023年起进入加速通道。
【图表:2022—2026年上半年沁恒微营业收入与净利润变化】
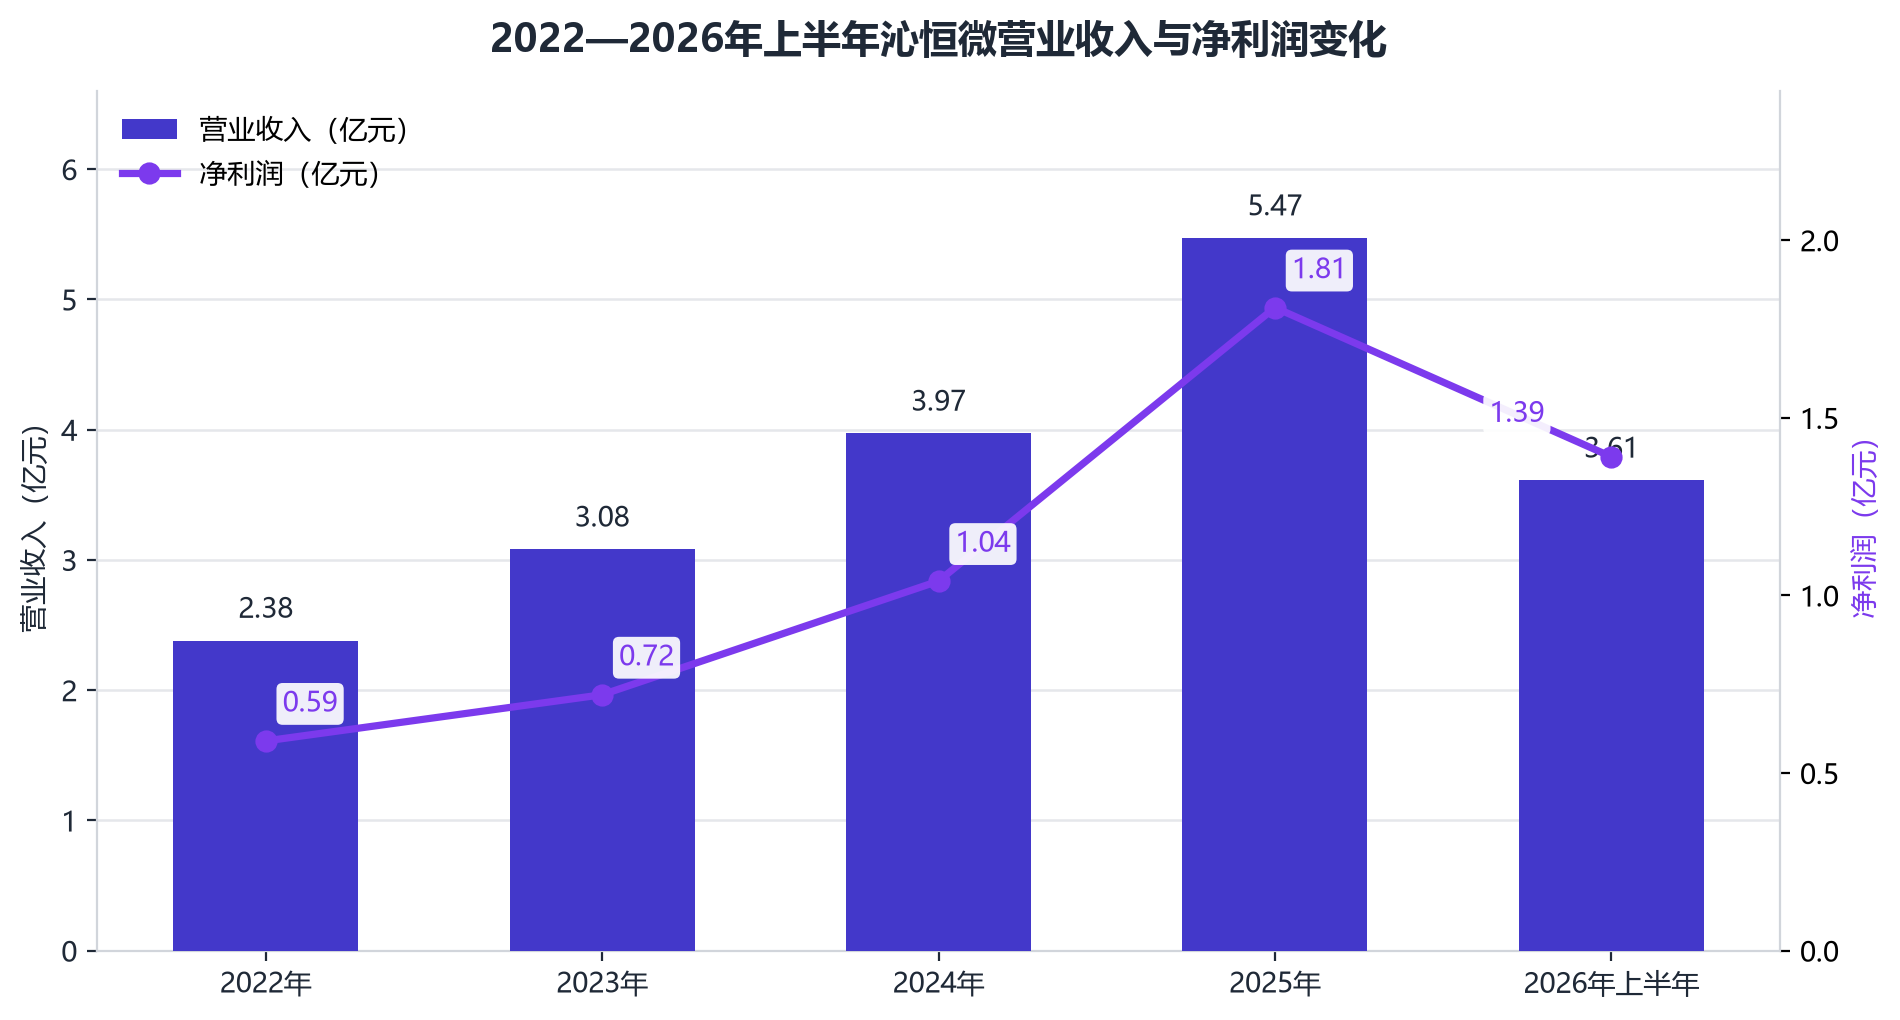
从报告期数据看,2023年、2024年、2025年公司营业收入分别约为3.08亿元、3.97亿元、5.47亿元,对应归属净利润约为7239.67万元、1.04亿元、1.81亿元;2026年上半年营业收入3.61亿元、归属净利润1.39亿元。扣非口径下,2023至2025年扣非后净利分别为6289万元、9724万元、1.73亿元,2026年上半年为1.36亿元。报告期内主营业务收入占比均在99%以上。
| 项目 | 2022年 | 2023年 | 2024年 | 2025年 | 2026年上半年 |
|---|---|---|---|---|---|
| 营业收入(亿元) | 2.38 | 3.08 | 3.97 | 5.47 | 3.61 |
| 净利润(亿元) | 0.59 | 0.72 | 1.04 | 1.81 | 1.39 |
上表的增长曲线颇为陡峭:三年间营收接近翻倍,净利润增长两倍有余,利润增速显著快于收入增速。这一形态通常来自三个来源的叠加——高毛利产品的收入占比提升、自研IP带来的边际成本优势,以及规模效应下研发费用的摊薄。按公司自己的说法,核心IP全栈自研使其突破“外购IP核再加外围”的设计模式,减少对第三方技术与生态的依赖,从而实现性能优化、边际成本优势和可持续竞争力。
收入结构则解释了利润从何而来。2026年上半年,接口芯片收入约2.91亿元,占主营业务收入约81.39%;其中USB、蓝牙、以太网、其他接口分别占当期主营业务收入约48.39%、20.7%、8.4%、3.89%;MCU芯片收入约6656.38万元,占比18.61%。
【图表:2026年上半年沁恒微主营业务收入结构】
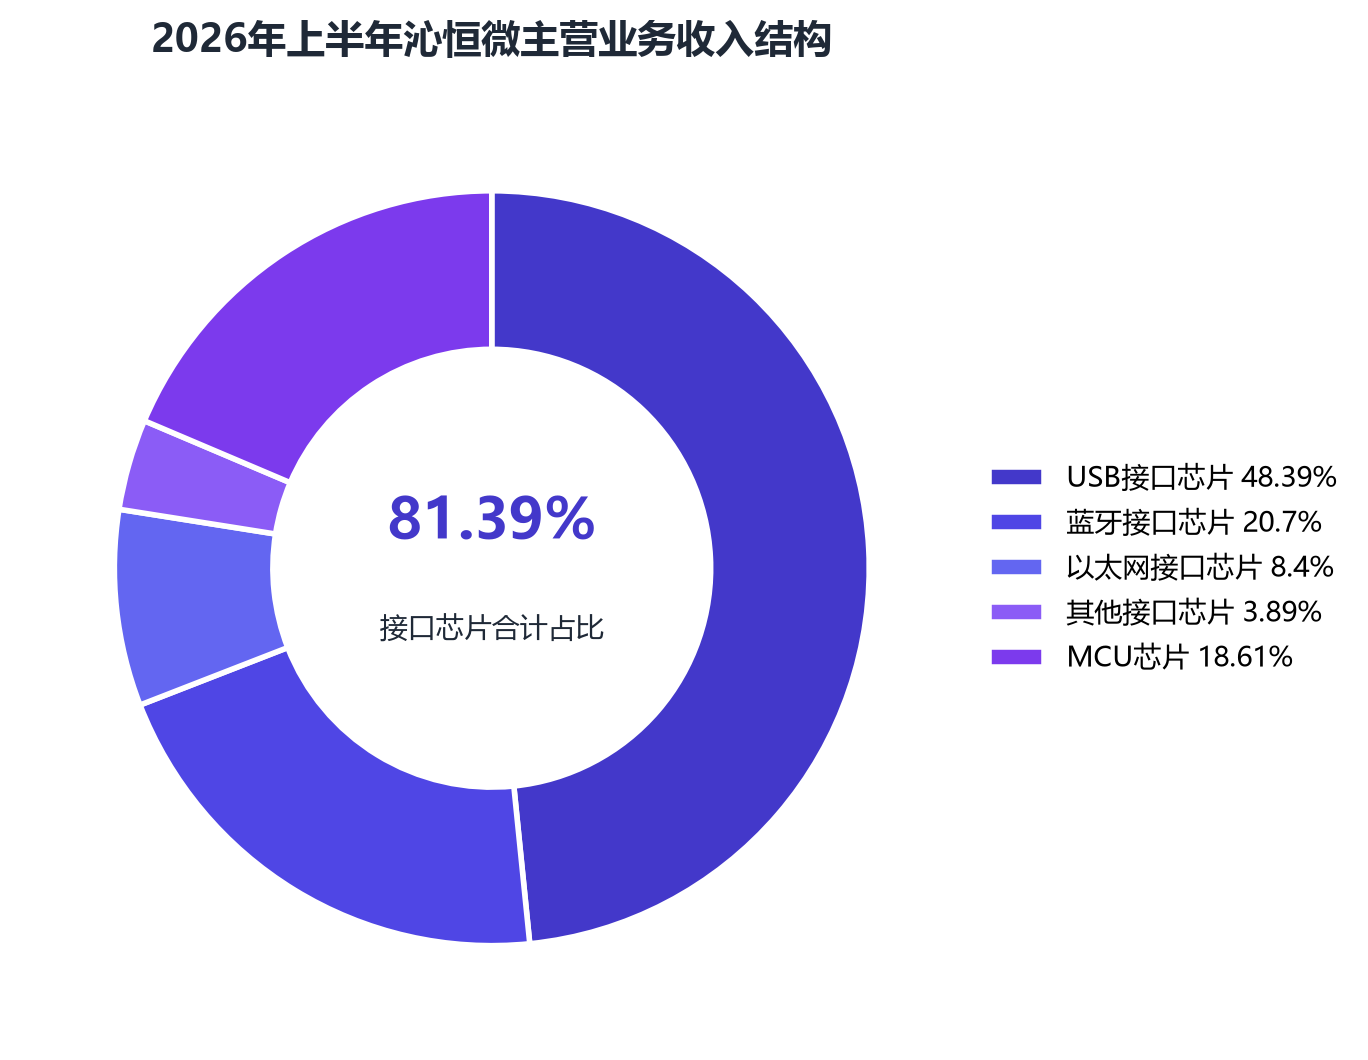
这张结构图透露出两个信号。其一,USB仍是绝对基本盘,单项接近主营收入的半壁江山,这意味着公司在桥接类芯片上的全球位次直接决定了短期业绩的稳定性;其二,蓝牙占比已升至20.7%,与USB形成“有线+无线”的双连接结构,说明产品矩阵的横向扩张已经开始贡献收入,而不是停留在技术演示阶段。
销售模式的变化同样值得记录。报告期各期,主营业务收入中非直销收入分别约为1.13亿元、1.76亿元、2.65亿元、1.81亿元,占比分别约为36.65%、44.49%、48.56%、50.71%,非直销占比持续走高并已过半。公司解释称,这主要系下游应用分散、长尾客户较多,公司持续培育优质经销商、加深渠道建设,通过经销商触达更广泛的细分领域客群。天使投资人、资深人工智能专家郭涛则提示了另一面:非直销收入占比抬升在渠道放量与客户触达层面带来利好,但企业对终端客户真实需求的感知会弱化,渠道囤货、压货容易造成账面收入虚高。
“先打IP地基、再建芯片高楼”:全栈自研的含金量
沁恒微的产业化路径与多数MCU设计公司不同。常规模式是从第三方购买处理器内核与接口IP,再整合外围模块做成SoC;沁恒微的做法是先做底层关键技术研究,形成包括处理器、PHY、控制器、协议栈在内的矩阵化、垂直化自主IP体系,再根据市场需求一体化构建芯片产品。用公司自己的话概括,就是“先打IP地基、再建芯片高楼”。
这套路径的财务证据是可量化的。报告期内,搭载公司自研处理器内核的芯片产品收入占比分别为76.56%、77.68%、79.82%及80.90%,占比较高且逐年提升;报告期内公司所有新研发芯片均无需依赖第三方处理器内核或关键接口IP的技术授权。按照RISC-V开放指令集规范自主设计的第五代精简指令集“青稞”处理器,报告期累计出货超三亿颗,最近一年一期超两亿颗。2024年,公司USB系列芯片、青稞RISC-V内核芯片年出货量均超1亿颗。
知识产权储备方面,截至报告期末,公司拥有国内外已授权专利177项、软件著作权72项、集成电路布图设计专有权87项。
市场位次是另一重支撑。据QYResearch调研数据,2024年按全球USB桥接芯片销售收入排名,沁恒微位列全球第九、国内第一。这一位次在供应链安全语境下被进一步放大:USB桥接芯片市场长期由欧美企业主导,FTDI全球市场份额位居第一,美国芯科科技排名第二;而沁恒微产品线在功能和类型上已覆盖FTDI及芯科科技的主要桥接芯片产品,被认为是目前国内唯一能够对FTDI等欧美企业同类芯片进行有效替代的本土供应商,其在国内市场的占有率已超过FTDI,位居第一。
技术层面,公司的差异化不在单点参数,而在“接口矩阵+自研内核”的组合能力。其自研USB、蓝牙、以太网专业接口技术贯穿底层收发器PHY、中间控制器、上层协议栈和应用软件;产品端已形成覆盖高速通信连接、蓝牙组网互联、Type-C电源功率、电机控制等领域的百余款芯片。典型产品如CH32V407,内置2组480Mbps高速USB2.0 PHY和100Mbps以太网PHY;CH32H417采用青稞RISC-V双核,大核400MHz主频,内置5Gbps超高速USB3.0 PHY和100Mbps以太网PHY,USB3.0实测450MB/s。这些参数的意义在于:当USB接口标准从2.0向3.0、USB4演进时,具备自研PHY能力的厂商才具备跟进节奏的主动权。
14.86亿元投向哪里:从“单品产业化”到“平台+生态”
本次募投项目的结构,比金额本身更能说明战略重心的迁移。四个项目分别是:关键共性IP研发及应用平台建设项目4.4亿元,多协议聚合互连芯片研发及产业化项目2.78亿元,泛在智联网络芯片研发及产业化项目3.13亿元,青稞RISC-V端侧智联SoC研发及产业化和生态建设项目4.57亿元。四项合计约14.88亿元,与拟募资总额14.86亿元基本吻合,尾差系四舍五入所致。
【图表:沁恒微本次创业板IPO募投项目资金分布】
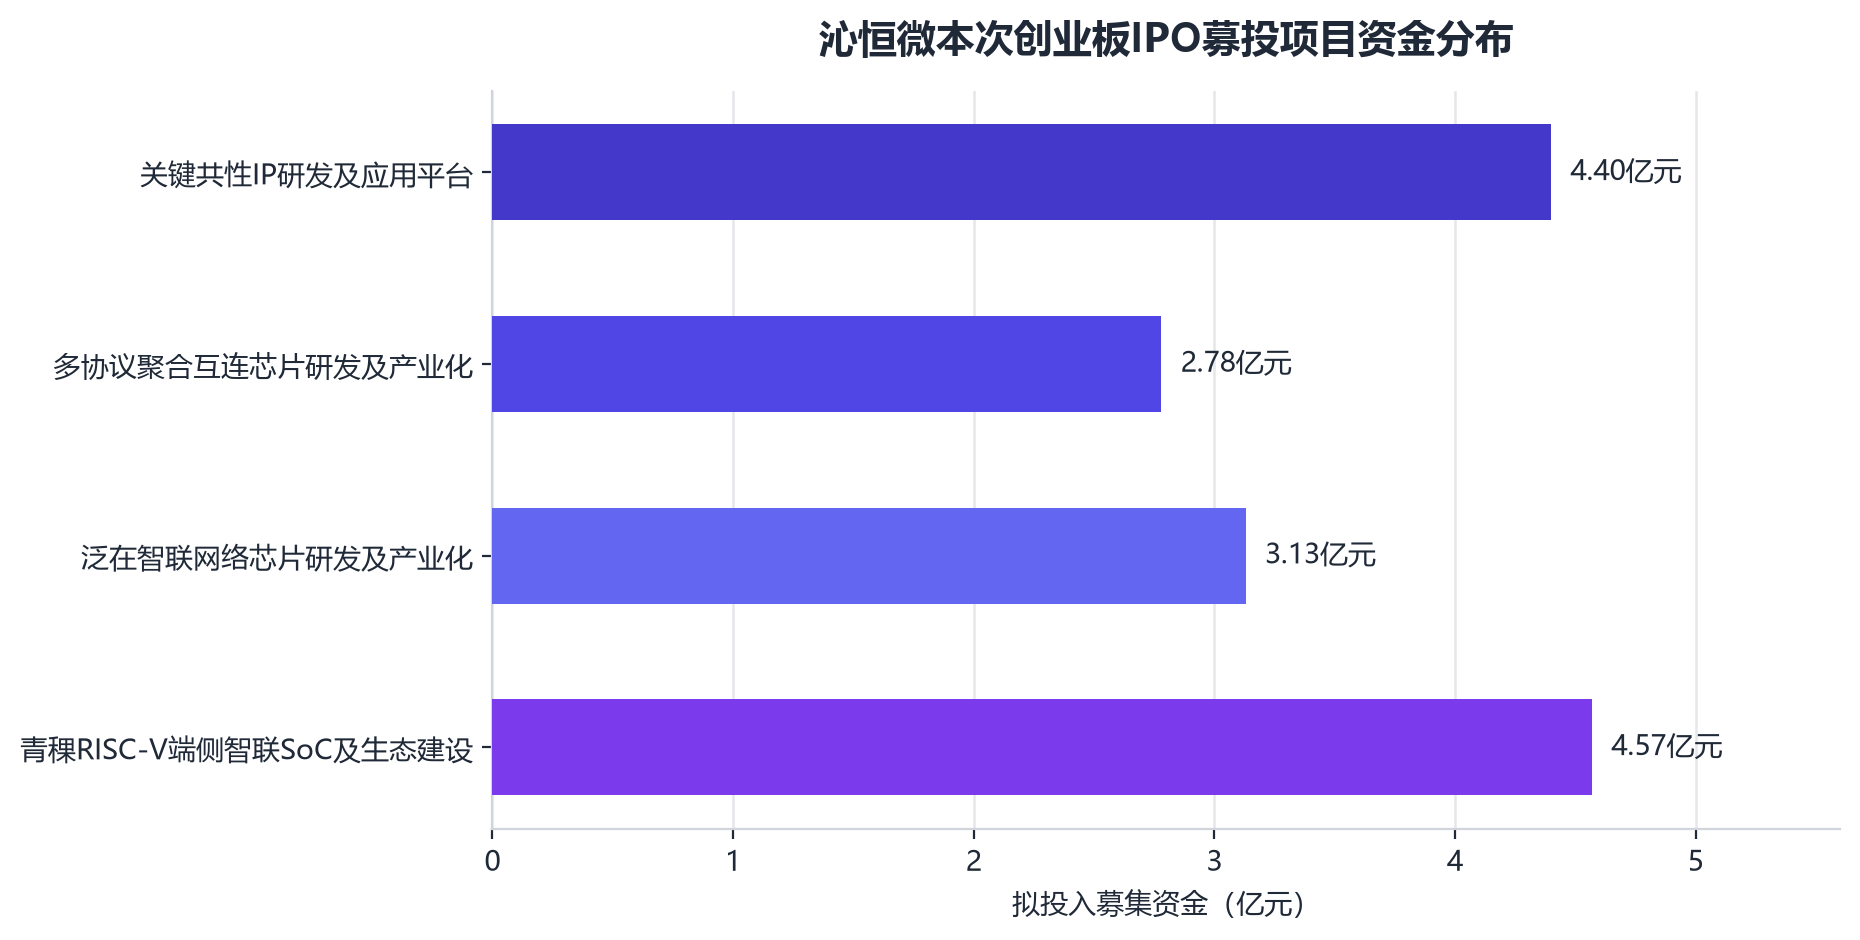
与前次科创板9.32亿元投向USB芯片、网络芯片、全栈MCU芯片三个产业化项目相比,本次募投的重心出现两处明显位移:一是新增“关键共性IP研发及应用平台”,把投入前移到IP复用效率与研发底座;二是新增“端侧智联SoC”与“生态建设”,把投入后延到应用生态与端侧智能场景。公司对此的解释是,结合万物互联、泛在智联和AI技术持续渗透的产业趋势,以及自身业务发展、技术积累和研发规划,对募投项目进行了系统优化,重点加强关键共性IP、高速互连、泛在智联、端侧智能及RISC-V生态等方向的研发投入。
这一调整与行业周期相匹配。从总量看,全球MCU市场已进入个位数复合增长的成熟期,中国市场增速略高于全球,但整体仍属温和扩张。
需要冷静看待的是,温和扩张的总量决定了国产厂商的增长主要来自份额替代而非行业红利。这也意味着,沁恒微14.86亿元募资的成败标准不是“能不能把产能铺开”,而是“能不能把IP平台做成可复用的研发底座,并在高端接口与端侧智能场景中拿到增量份额”。
结论
其一,沁恒微的核心投资逻辑不是“RISC-V概念”,而是“接口IP自研+已盈利的规模化出货”。76.56%至80.90%的自研内核收入占比、超三亿颗的青稞处理器累计出货、全球USB桥接芯片第九与国内第一的位次,共同构成了一个可被财务数据验证的技术叙事。
其二,从科创板转向创业板、募资从9.32亿元抬升至14.86亿元,反映的是公司从“单品产业化”向“IP平台+生态”的战略升维;成败的关键不在募资规模,而在关键共性IP平台能否真正提升IP复用效率、支撑高端接口与端侧智能的产品迭代。
其三,短期需要跟踪的三个变量是存货占流动资产比重能否延续下行、非直销渠道的终端动销与回款质量、以及USB之外(蓝牙20.7%、以太网8.4%)第二增长曲线的斜率。这三项数据的变化,比任何产业趋势的判断都更早、更真实地反映这家公司的质地。