1. 2026年Q3东南亚智能手机出货量排名出炉:三星、小米、传音前三
2. 美国拟将英伟达、微软等逾24家企业列为AI“国家领军企业”
3. 苹果首款智能眼镜明年见:不配屏幕,全靠嘴
4.没有延后!Rapidus:2027年底至2028年初量产2纳米
1. 2026年Q3东南亚智能手机出货量排名出炉:三星、小米、传音前三

2026年第三季度,东南亚智能手机市场交出了一份极具矛盾色彩的成绩单:出货量同比暴跌36%至1650万部,延续2026年上半年以来的下行趋势,但市场价值仅微降1% ,平均售价(ASP)则显著上涨 。Counterpoint数据显示,2026年以来全球智能手机零售价格累计上涨约20% 。这组数据的核心意义在于,它彻底打破了"下滑=需求疲软"的惯性认知 ——Omdia高级分析师周圣咏明确指出,本季度出货下降不应被直接解读为市场需求走弱,而是供给约束下的被动收缩 。
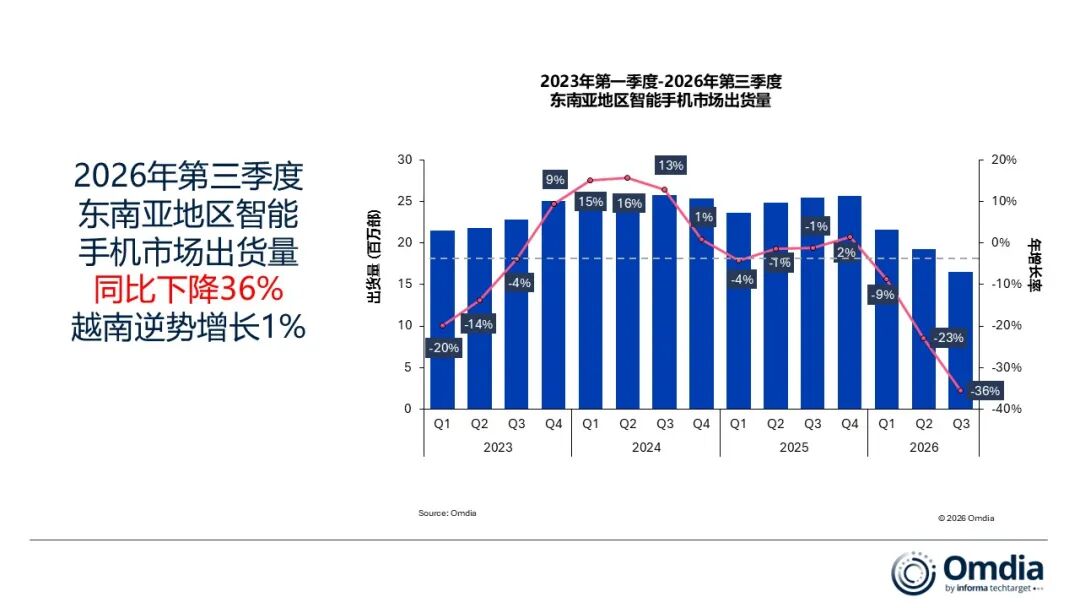
这场由存储芯片短缺引发的"供给侧结构性冲击",正在重构东南亚手机市场的竞争格局:头部厂商围绕"高端坚守、中端提价、低端退出"的策略选择展开分化,三星的折叠屏韧性、苹果的高端免疫、小米的越南破局、OPPO的战略撤退、传音的SKU精简、荣耀的渠道突围,每一个决策背后都是存储成本压力下的艰难权衡。与此同时,越南作为唯一实现正增长的市场,其"FDI+AI硬件出口+内需韧性"的三重支撑,也为东南亚区域经济分化的消费端映射提供了最生动的样本。
供给约束而非需求疲软:存储芯片的结构性冲击
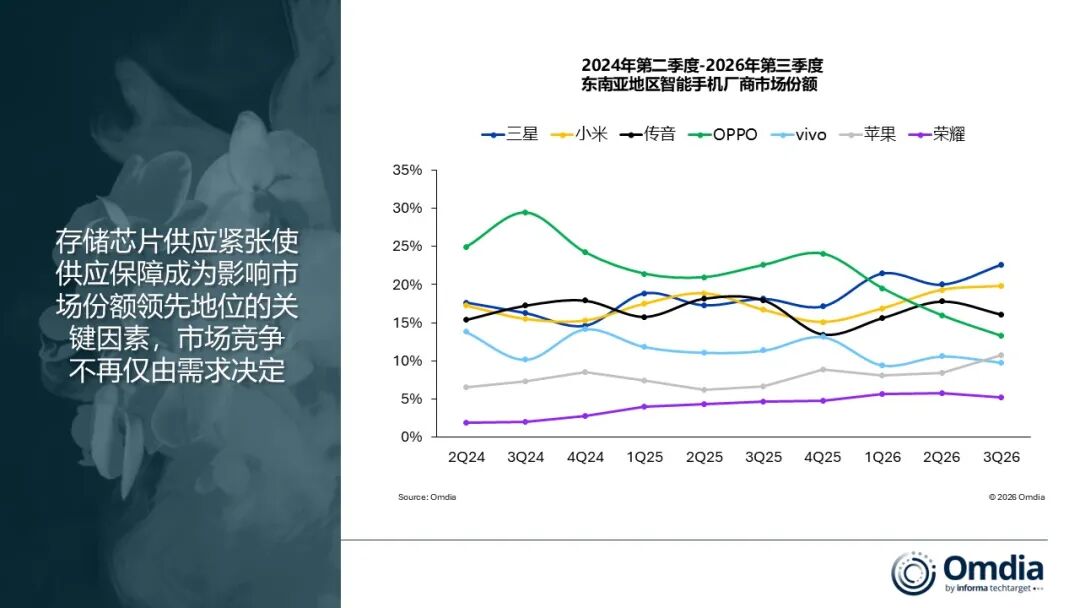
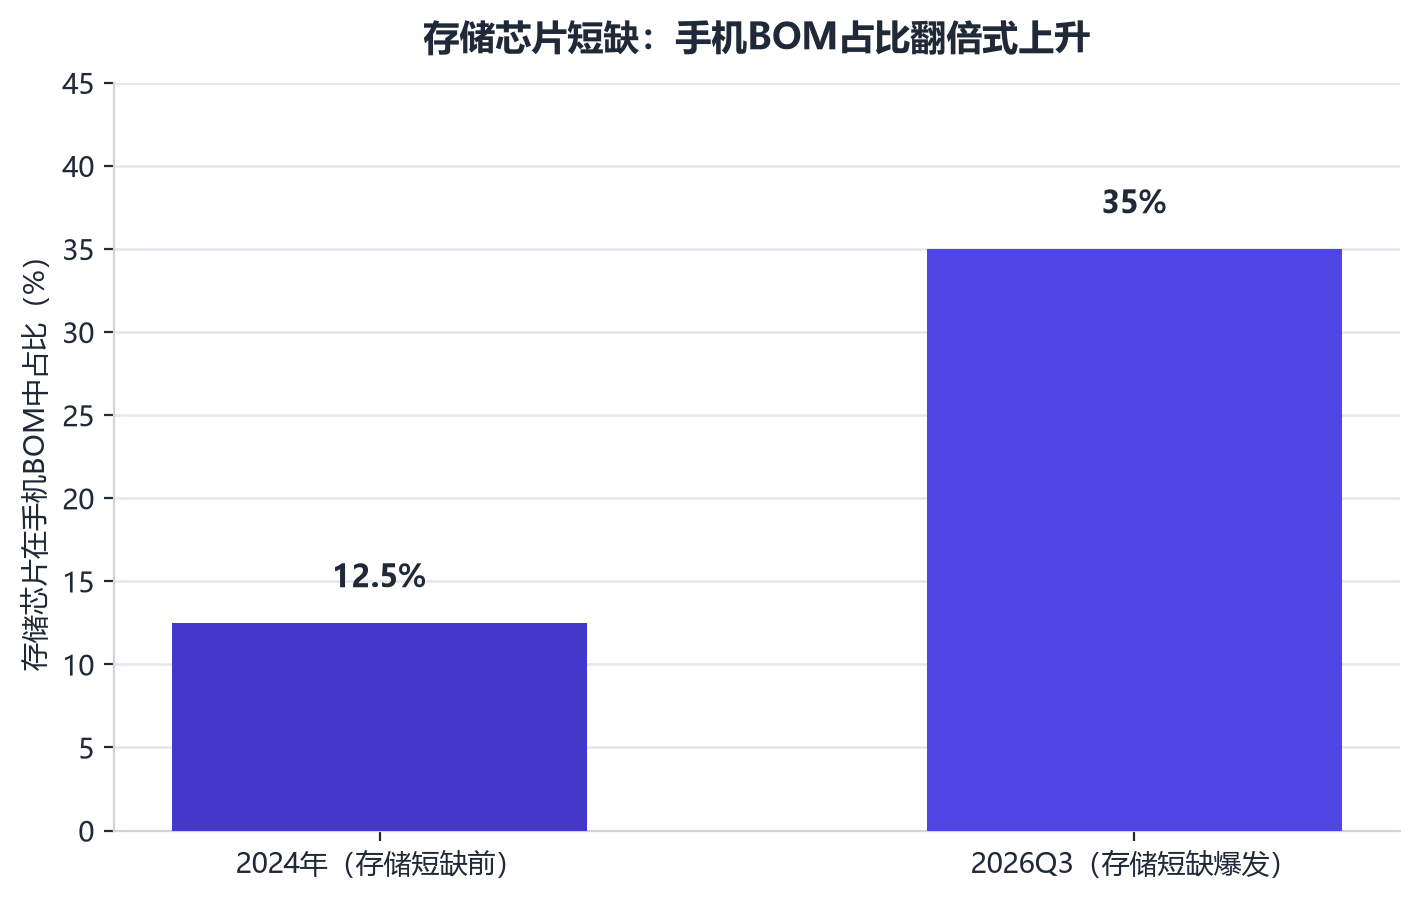
2026Q3东南亚智能手机出货降36%的根因,并非消费者换机意愿崩塌,而是存储芯片供应紧张导致的供给侧收缩 。这一判断得到了全球产业链数据的交叉验证。Counterpoint Research指出,2026年全球手机行业面临由存储芯片短缺引发的连锁危机,存储原厂因AI数据中心订单利润更高,优先将DRAM和NAND产能从消费电子转向服务器,存储芯片在手机BOM中的占比从此前的10%—15%一路攀升至30%—40%,入门级机型甚至接近60% 。韩国央行数据显示,2026年7月DRAM出口价格同比大涨270.3% ;美光2026财年Q3 DRAM ASP较前一季增60%+ ;SK hynix总裁直言,2027年可能成为存储产业史上最严重的短缺年。IDC预测2026年Q2移动级LPDDR4/5价格将达2025年Q3的近三倍。
这种成本压力最终传导到终端。Omdia数据显示,150美元以下价位的手机已出现成本倒挂 ——造一部手机的成本高于它能卖出的价格。主流厂商被迫上调售价转嫁压力,2026年以来全球智能手机零售价格累计上涨约20%。
值得注意的是,供给冲击并非均匀分布 。Omdia强调,厂商目前仍能供应100美元以上、几乎覆盖所有价格区间的设备,但已无法在维持原有价格的同时提供同等内存和存储配置。这种"降配保价"的策略,使得部分入门级需求并非转向更贵的产品,而是直接退出市场 ——Omdia 2026Q2数据显示,100美元以上价格区间整体出货仍同比降2%。
Counterpoint预测,存储短缺预计将持续到2027年,2026年全年东南亚智能手机出货量预计同比降\*\*25%\*\*至7530万部,迎来至少七年来最严重的年度收缩。
头部厂商分化:高端坚守、中端提价、低端退出
三星:守冠承压,折叠屏成唯一亮点
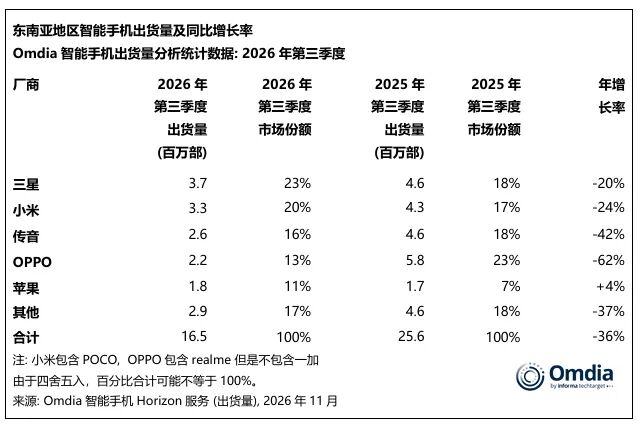
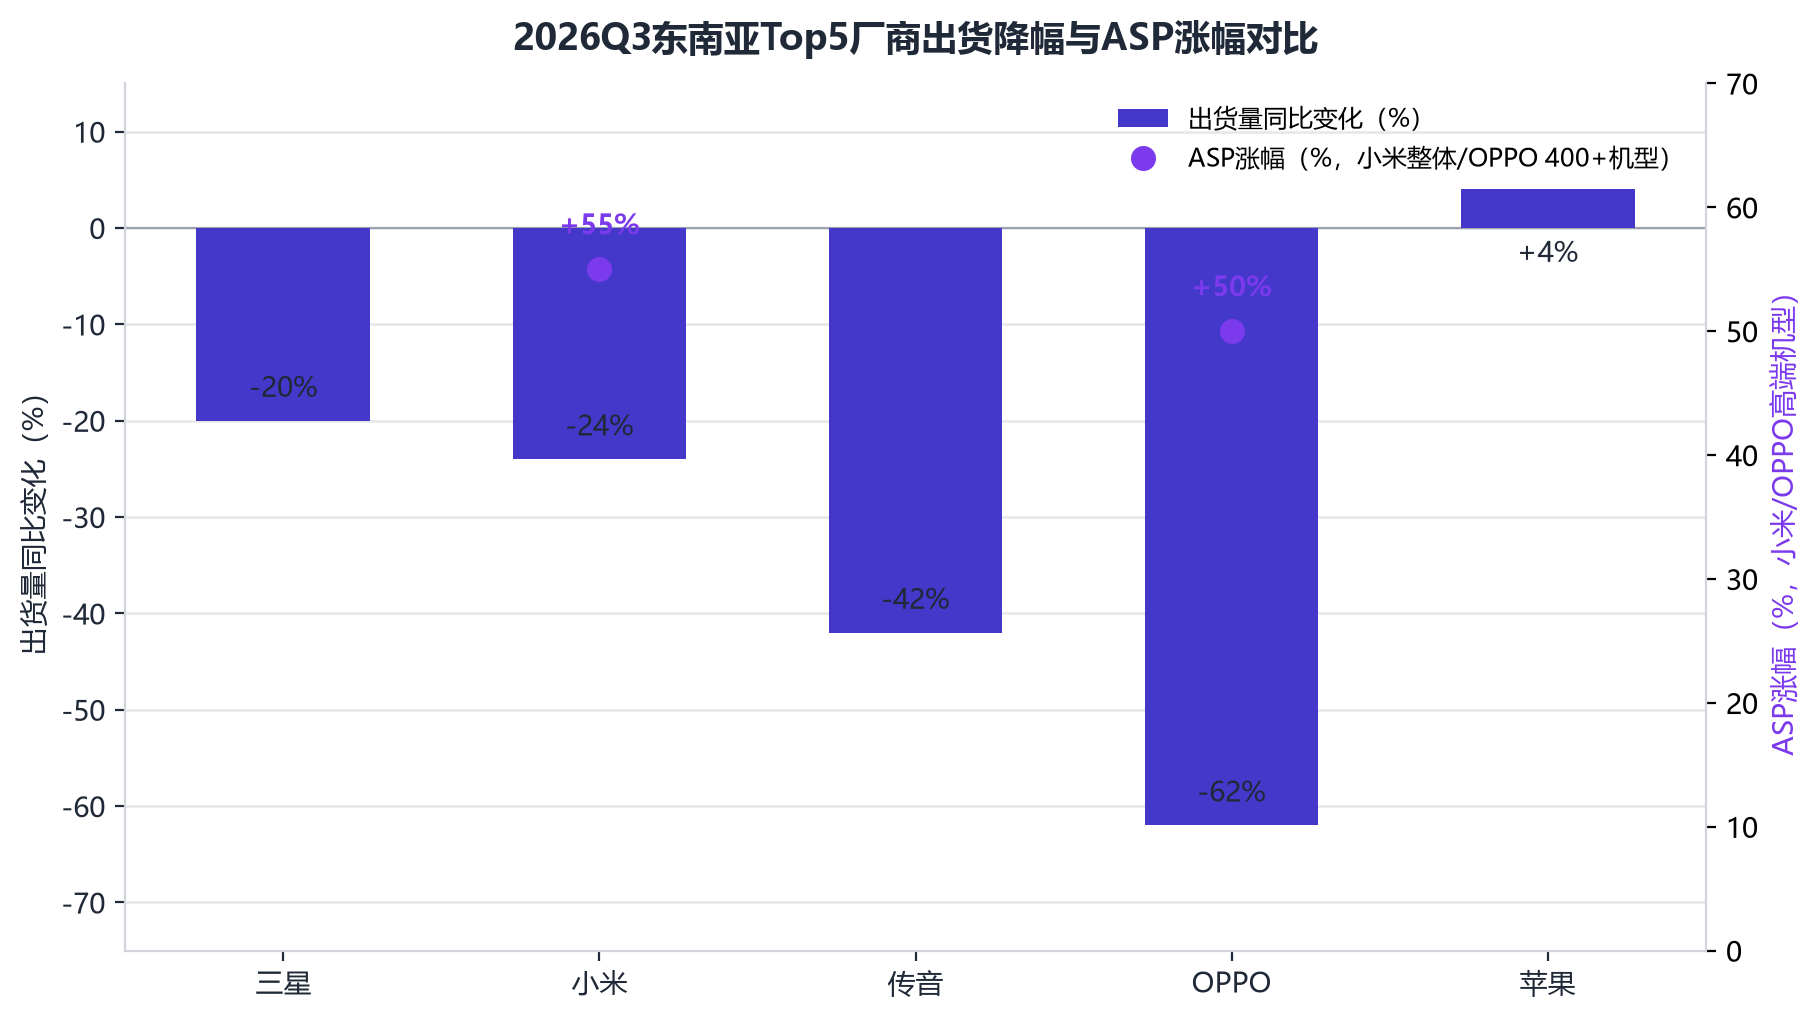
三星以370万部 出货量守住东南亚市场头名,但同比仍降20% 。三星的压力主要来自两方面:存储芯片供应紧张拖累整体出货,以及第三季度一贯侧重的高端Galaxy Z Fold系列策略分流了中低端资源。
不过,三星在折叠屏领域的韧性值得关注:Galaxy Z8系列出货量同比高于上一代产品,其中书本式折叠屏手机出货量增长超40% 。这一表现与全球市场形成呼应——三星凭借自身存储产能优势(无需外购DRAM/NAND),在存储短缺周期中拥有更强的成本控制能力。Omdia 2025Q3数据显示,三星当时以520万部、34%份额领跑东南亚,意味着其份额的相对稳定(2026Q3份额约22%)在头部厂商中已属难得。
小米:ASP涨幅第二高,首次登顶越南
小米出货量同比降24% ,但零售ASP大涨55% ,在一定程度上抵消了出货下滑对市场销售额的影响。ASP涨幅仅次于苹果(苹果因全高端产品组合ASP本身较高),是前五大厂商中主动提价最激进的品牌之一——Omdia 2026Q2数据已显示小米ASP同比涨43.5%,同期出货降21%,100美元以下产品出货降69%、100-199美元产品出货增55%,Q3延续了这一产品结构上移的趋势。
小米的最大亮点是首次登顶越南智能手机市场 ,出货量同比增长50% 。这一突破主要得益于其价格具有竞争力的机型,在越南内需韧性支撑下实现突围——越南是东南亚唯一实现增长的市场,其FDI流入、AI硬件出口带动制造业扩张,为消费电子提供了支撑。
传音:SKU精简应对存储短缺,深耕价格敏感市场
传音出货量同比降42% ,区域市场份额降至16% ,是前五大厂商中跌幅最大的。传音的困境在于其高度依赖入门级市场的产品结构——Omdia 2026Q2数据显示,传音100美元以下产品出货同比降47%,是最依赖低端价位的品牌。
为应对存储芯片供应紧张,传音采取了精简产品组合、减少新机型推出版本数量 的策略,主动收缩SKU以集中资源保障核心型号的存储配件供应。尽管整体份额下滑,传音在菲律宾、印度尼西亚等价格敏感型市场仍保持领先地位,其深度下沉的渠道网络和本土化品牌策略,使得其在低端市场退潮后仍能保住基本盘。
OPPO:战略性退出超低端,高端机型逆势增长
OPPO(含realme)出货量同比降62%至220万部 ,居东南亚市场第四,是头部厂商中跌幅最明显的。但这并非意外:OPPO主动选择了战略性退出超低端市场 (售价<100美元),以应对不断上涨的存储芯片成本。
退出超低端的直接证据是,OPPO 2026Q3推出的入门级机型A6c 4G,在东南亚大多数市场的起售价已达约140美元 ——而就在一年前,OPPO入门机型的起售价还在100美元以下。与此同时,OPPO售价高于400美元 的机型出货量逆势增长超50% ,主要由新推出的Reno 16系列带动。这种"主动放弃低端、押注高端"的策略,虽然导致出货量暴跌,但有助于其改善盈利结构——Omdia分析师指出,超低端市场利润空间有限,高度依赖补贴和折扣促销,减少对这一细分市场的依赖有助于提升盈利能力。
苹果:前五大厂商中唯一正增长
苹果是2026Q3东南亚五大厂商中唯一实现出货量增长 的,同比微增4% 。其韧性来自三重支撑:
第一,产品组合以高端机型为主 ,受存储芯片供应压力影响相对较小——价格在200美元以下的机型厂商,恰恰是本次存储短缺中最受伤的。Counterpoint数据也显示,iPhone 17系列因苹果在存储涨价前提前备货,供货情况显著改善。
第二,马来西亚和越南市场表现强劲 ,其中越南是东南亚唯一正增长的市场,苹果的渠道优势得以在高增长市场充分释放。
第三,先买后付(BNPL)服务的普及 进一步提升了消费者购买能力——SPayLater等BNPL平台在东南亚的渗透率持续提升,让更多价格敏感型消费者能够分期购买高端机型。
补充案例:vivo降依赖、荣耀破局中高端
vivo虽未进入东南亚Top5,但从Omdia分析师的点评中可窥见其应对策略:2026年初至今(YTD)vivo出货降33% ,ASP涨37% ,正逐步降低对100美元以下价位机型的依赖。存储芯片供应压力进一步加快了其退出这一细分市场的步伐。
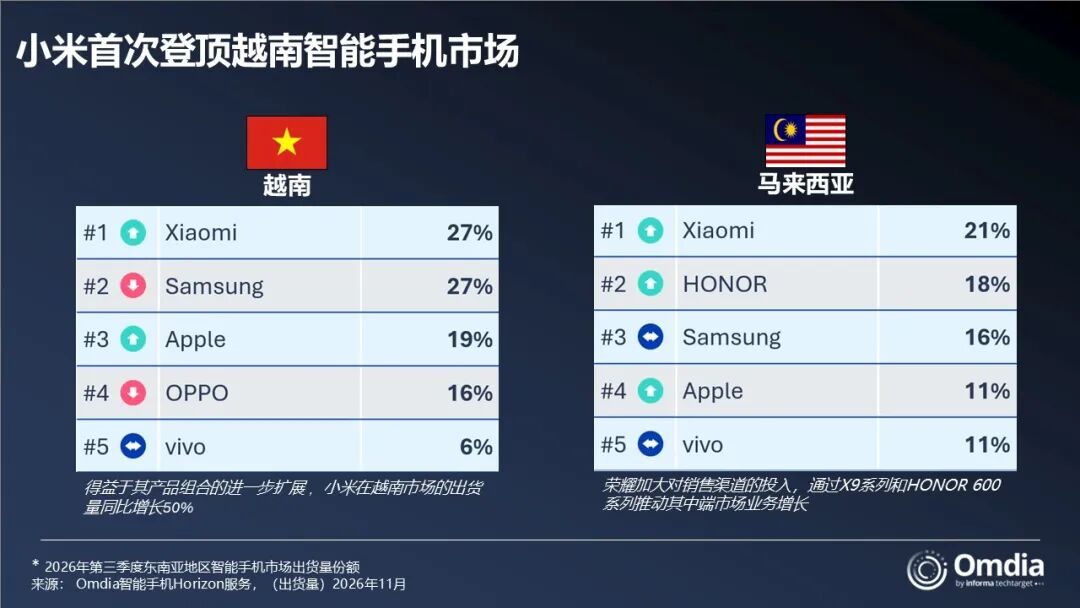
荣耀则在东南亚经济发展较为成熟的市场 中进一步巩固地位:首次登顶马来西亚智能手机市场出货量排名第二 ,在新加坡排名第三。荣耀的破局逻辑有二:一是长期专注中高端产品,而非受存储短缺影响最明显的200美元以下市场;二是扩大在电信运营商渠道的布局——在智能手机购买行为中,运营商主导的销售占相当大比例,渠道覆盖能力的增强成为荣耀增长的重要推力。
区域分化:越南独涨的三重支撑
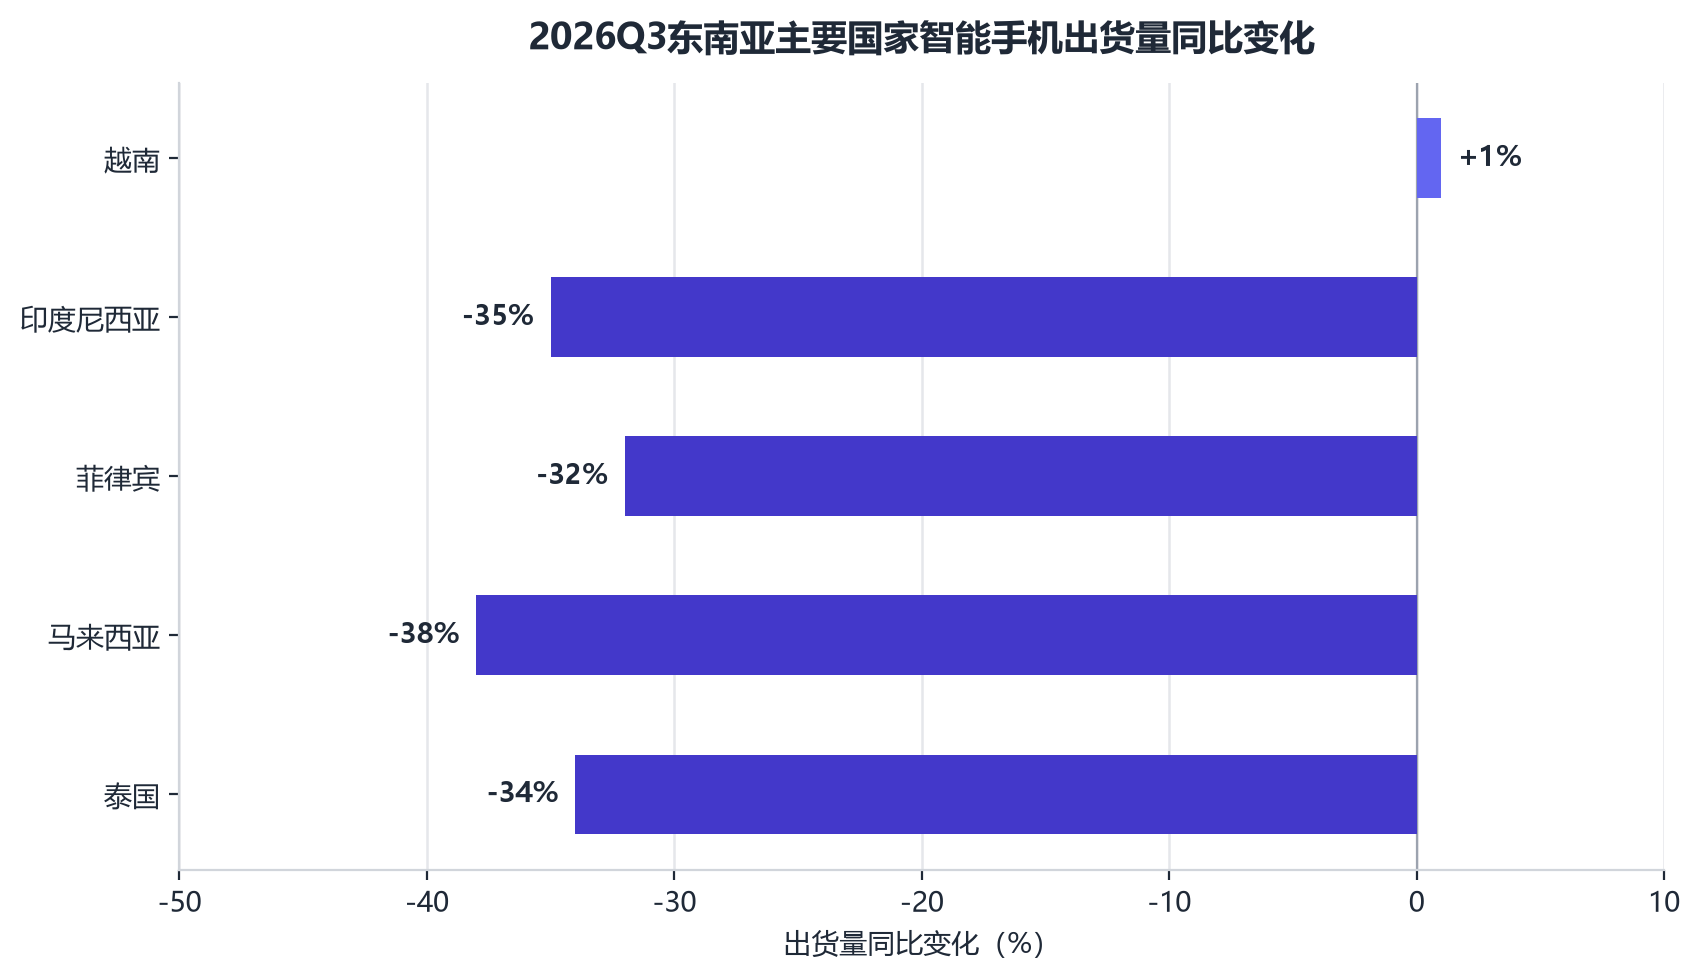
2026Q3东南亚市场的区域差异极为显著:越南是唯一实现增长的市场 ,出货量同比微增1% ,而印度尼西亚、菲律宾、马来西亚、泰国均出现两位数下滑 ,降幅均超30%。
Omdia研究经理周乐轩分析,越南市场的韧性来自其较强的宏观经济表现 :外国直接投资(FDI)持续流入,制造业活动扩张,受全球AI硬件需求带动的出口增长,三重支撑共同维持了国内需求。这一判断与全球宏观数据吻合——2026年全球AI硬件订单爆发,越南作为电子制造业的重要转移承接地,其出口和制造业景气度显著高于区域平均水平,为消费电子提供了支撑。
越南的表现也解释了为什么小米、苹果等厂商在越南能取得正增长——当区域其他市场因存储短缺被迫上调价格、消费者被迫降配或退出门槛时,越南的内需韧性让高端机型的销量增长抵消了超低端机型的收缩 。
厂商应对策略的盈利逻辑
Omdia分析师周圣咏提醒,即使出货量下降,减少对超低端市场的依赖仍有助于提升盈利能力 ——这解释了为什么OPPO、vivo等厂商主动选择退出<100美元价位。超低端市场的利润空间极其有限,通常高度依赖补贴和折扣促销,存储芯片成本的上涨直接击穿了这一价位的盈利底线,继续维持反而是亏损扩张。
反观三星、苹果等能在存储短缺中维持份额甚至增长的厂商,其核心优势要么是自有存储产能 (三星),要么是产品组合以高端为主 (苹果),要么是在高增长市场拥有渠道优势 (小米在越南),要么是精准避开低端市场的存储挤压 (荣耀)——本质上都是在存储成本上涨周期中,通过产品结构调整来对冲盈利压力。
结论与展望
2026Q3东南亚智能手机市场的核心启示是:本轮下行是供给约束而非需求疲软,存储芯片的结构性短缺正在倒逼整个产业完成一轮"产能重构+产品升级+渠道洗牌"的三重调整 。
第一,出货量与市场价值的背离将持续 。Counterpoint预测存储短缺将延续至2027年,意味着2026Q4乃至2027年上半年,东南亚市场的出货量可能继续承压,但ASP的上涨会对冲部分收入损失——Counterpoint数据显示,2026年全球智能手机零售价格累计上涨约20%,且存储短缺短期内无法缓解,ASP上涨趋势仍将延续。
第二,超低端市场(<100美元)可能永久性萎缩 。Omdia数据已显示100-199美元价格带占比从2025Q3的32%升至2026Q2的39%,这一"需求上移"趋势在存储成本短期无法回落的情况下,难以逆转。OPPO的主动退出、vivo降低端依赖、传音缩SKU,都是对这一趋势的提前响应。
第三,越南将成为东南亚手机市场的"对冲标的" 。其FDI、AI硬件出口、内需韧性的三重支撑,使得越南在区域市场中独立于存储短缺的影响,有望继续成为小米、苹果等厂商的重点攻坚市场——小米已登顶,苹果在越南出货同比增长,荣耀也在积极布局,下一阶段越南市场的竞争强度可能显著高于区域其他市场。
第四,BNPL等金融工具将成为高端机型的关键销量推手 。苹果在马来西亚和越南的增长部分归功于SPayLater等BNPL服务的普及,在ASP持续上涨、消费者换机周期拉长的背景下,分期支付能力的提升有望继续扩大高端机型的受众基础。
##
智能手机 小米 传音 OPPO
2. 美国拟将英伟达、微软等逾24家企业列为AI“国家领军企业”
11月16日,特朗普政府计划将英伟达、亚马逊(266.66, -0.78, -0.29%)、微软(523.88, 0.88, 0.17%)、OpenAI和Anthropic等逾24家企业指定为人工智能领域的“国家领军企业”,通过政策支持加快美国人工智能企业拓展海外市场。美国商务部长卢特尼克或于一周内公布该计划,但具体时间仍可能调整。
根据该计划,入选企业将在芯片及其他技术出口许可审批方面获得快速通道,并在海外业务拓展及联邦政府融资方面获得支持。
美国政府还计划将本土企业的AI芯片、人工智能模型及其他相关技术整合为一体化解决方案,供海外政府和企业采购,以提升美国人工智能产业在全球市场的竞争力。
3. 苹果首款智能眼镜明年见:不配屏幕,全靠嘴
11月16日消息,据彭博社记者马克·古尔曼(Mark Gurman)报道,苹果仍计划在2027年6月的全球开发者大会(WWDC)上发布首款智能眼镜,并在年底前开始出货。这款代号N50的新品,将把Siri AI与iPhone应用的联动作为核心卖点:用户不用掏出手机挨个点开App,直接动嘴就能让Siri替自己把事办完。
苹果已经在系统底层为此铺路。本月推出的iOS 27.3首个测试版,上线了通过语音和Siri聊天界面操控App内具体功能的能力。这项技术早在2024年就曾亮过相,如今换上了新的底层AI模型。苹果计划在12月推送的正式版里先打通自家原生应用,完整的第三方App支持则要等到明年。
App仍留在手机里,Siri负责替你跑腿
按古尔曼的说法,苹果希望开发者现在就动手适配,但并不要求他们专门为眼镜重写一套App。开发者需要让现有iPhone应用中的具体功能可供Siri调用,眼镜接到语音指令后,再通过Siri调用手机配合完成操作。
在苹果内部的设想中,只要相关应用接入了Siri接口,用户戴着眼镜就能直接用OpenTable订餐厅、叫Uber或Lyft网约车、在星巴克点咖啡,或者上亚马逊下单购物。至于识别眼前建筑、看着冰箱里的食材推荐菜谱、导航、接打电话和回消息等基础功能,则主要由苹果自家的应用包揽。
第一代苹果眼镜不会在本地直接运行第三方App,第三方应用依然装在配对的iPhone上。按照目前的方案,它必须搭配较新款的iPhone使用,不支持安卓手机。苹果打的算盘是直接借用现成的App Store开发者生态,省得从头再去扶植一个全新的眼镜应用商店。
竞争对手也在走相似的路线:Meta和OpenAI正在扩展AI智能体与外部服务接入,谷歌则通过Gemini与Android XR把现有的安卓应用生态延伸到智能眼镜上。
不带AR屏幕,测试机支持边戴边充电
由于首款苹果眼镜不会把图像和文字叠加到现实视野里,内部员工干脆把它形容成“戴在脸上的AirPods”。古尔曼透露,内部原型机运行的是精简版visionOS 28系统,主处理器由较早的Apple Watch芯片改版而来,另配有专用的无线通信模块和实时视觉处理引擎。
外观上,原型机比第二代Meta Ray-Ban智能眼镜略薄一些,部分测试机将摄像头藏在与镜框齐平的椭圆形开孔里。苹果还在测试一种设在左侧镜腿末端附近的三针磁吸充电接口,支持边戴边充电,不过这一设计能否保留到量产版尚未敲定。眼镜本身内置Wi-Fi,手机不在手边时也能独立应付部分基础功能,但整机仍离不开iPhone配合。
与此同时,苹果还在研发带摄像头和传感器的AirPods,计划于2027年底推出,让耳机也能感知周边环境并向Siri提供信息。相比耳机,眼镜能塞进更多传感器,电池续航也更宽裕。古尔曼指出,目前这款眼镜的大部分硬件已经定型,但配套软件和AI能力仍在追赶进度;虽然明年6月发布、年底前出货的目标未变,软件进展仍有可能拖慢最终上市时间。
折叠机Duo 2想补上Face ID,硬件定型大限将至
同一期报道还披露,苹果正争取为第二代折叠屏手机iPhone Duo补上Face ID人脸识别。这款代号V78的新机计划于明年秋季登场,眼下正到了敲定硬件方案的最后关头。苹果内部虽已做出带Face ID的原型机,工程师仍在尝试将其整合进外屏,但能不能赶上Duo 2量产还没把握。
除了头号改进项Face ID,操作按钮(Action Button)也列在升级计划中;再往后的几代还打算补齐长焦镜头,并进一步减重、做薄。古尔曼提到,由于初代Duo才刚开卖,第二代就已经到了硬件锁定期,首批买家的使用反馈很难赶上这一轮修改,更多调整要留到第三代Duo才能落地。
4.没有延后!Rapidus:2027年底至2028年初量产2纳米
日本官民合作设立的晶圆代工厂Rapidus目标在2027财年下半年(2027年10月至2028年3月)量产2纳米芯片。日媒日前称Rapidus 2纳米量产时间表将延后约一年,不过Rapidus最新公布更具体的2纳米量产时间表,否认了上述延后量产的传闻,表示将在2027年底至2028年初开始量产。
据《朝日新闻》报道,Rapidus社长小池淳义13日表示,预计将在2027年底至2028年初量产2纳米。Rapidus先前对外宣称,目标在2027财年下半年量产2纳米,此次则进一步提出更具体的量产时间表。
小池淳义13日在东京都发表演讲时指出:“我们目前正在进行试产。通过反复试产,预计在明年年底至后年年初开始量产2纳米。”