AI工厂的效率瓶颈正从“算”转向“连”。大规模分布式训练中,网络通信耗时占比高达三至五成,承接网络、存储、安全卸载加速的DPU,由此从配套部件升格为与CPU、GPU并列的算力第三极。
DPU即数据处理单元,是面向数据中心与AI算力集群的专用处理器,历经基础网卡、智能网卡、全功能DPU三代演进,当前主流产品集成400G/800G高速接口等核心技术。随着AI从训练走向推理与智能体,DPU由配套部件升级为AI工厂的运营中枢。
近日,集微咨询(JW Insights)正式发布《AI产业系列报告之DPU芯片(2026)》,设行业概述、产业链分析、代表企业分析、未来展望四大篇章,配以市场规模、代际结构、产业链图谱等图表。
以下是《报告》内容精选:
规模:全球市场五年增长两倍,中国增速领跑算力细分
全球DPU市场规模由2021年的649.93亿元增长至2025年的1964.91亿元,年复合增长31.86%,预计2030年将达4362.39亿元;中国DPU市场2025年为497.58亿元,预计2030年达1290.91亿元、年复合增速超过两成,是算力基础设施领域增长最快的细分市场之一。需求侧,Gartner预测2026年全球AI总支出将达2.59万亿美元、同比增长47%,IDC将2026年全球AI基础设施支出预测上调至4970亿美元,智算集群建设直接转化为DPU采购需求。
表1 全球与中国DPU市场规模及预测
指标 | 2021年 | 2025年 | 2030年(E) | 年复合增速 |
全球市场规模(亿元) | 649.93 | 1964.91 | 4362.39 | 2021-2025年为31.86%,2026-2030年为17.07% |
中国市场规模(亿元) | — | 497.58 | 1290.91 | 超20% |
(资料来源:集微咨询(JW Insights)整理)
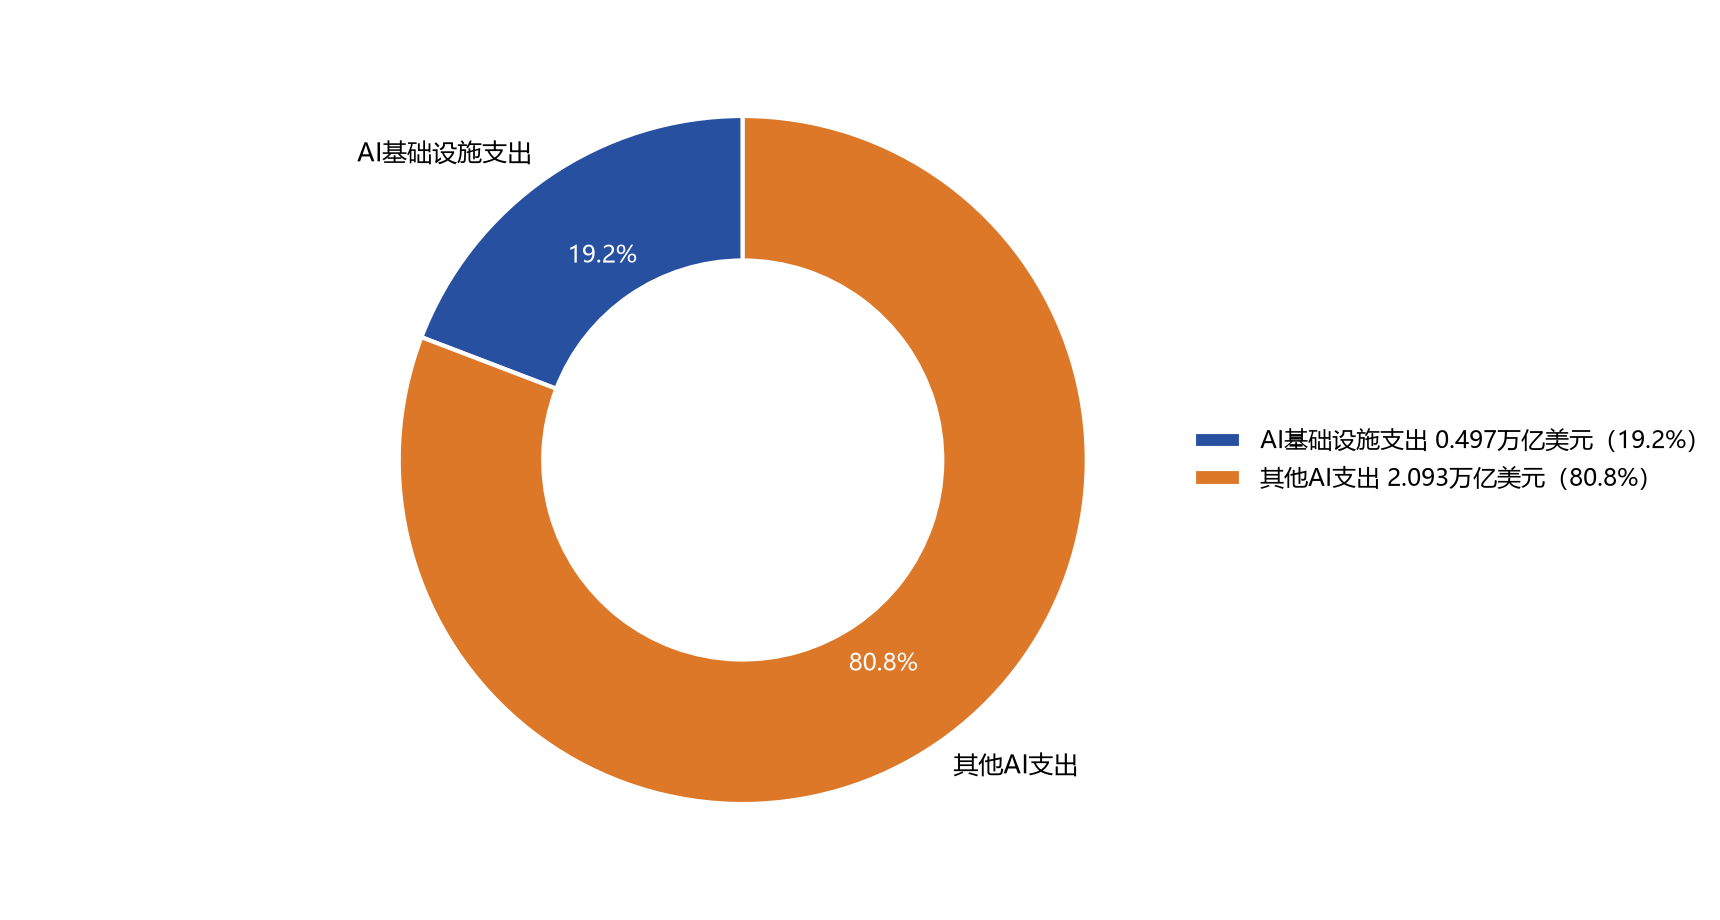
图1 2026年AI基础设施支出占全球AI总支出比重(资料来源:Gartner、IDC,集微咨询(JW Insights)整理)
技术:从带宽到Token经济学,代际切换临近分水岭
DPU的价值锚点正从带宽转向Token经济学:单Token成本由算力、显存带宽与数据搬运时延共同决定,DPU承担KV缓存跨节点共享与推理数据搬运,从网络附件变为推理成本的决定变量。技术演进沿四大方向展开:接口速率沿400G、800G向1.6T演进;DPU与光互连、共封装光学加速融合,晶圆厂已锁定2028年前的硅光子产能;Chiplet异构集成与RISC-V自主架构为国产提供换道机会;安全治理从软件策略转向硬件强制执行。高端AI DPU凭技术门槛维持价格刚性,中低端智能网卡转入性价比竞争。
表2 DPU代际结构与价值量趋势
产品代际 | 典型规格 | 功能定位 | 价值量趋势 |
基础网卡 | 10G/25G | 数据传输 | 存量萎缩、单价下行 |
智能网卡 | 100G/200G、FPGA卸载 | 基础卸载 | 平稳过渡 |
全功能DPU | 400G、多核SoC | 网络/存储/安全全卸载 | 主流放量、价值量稳定 |
高端AI DPU | 800G/1.6T、PCIe 6.0 | AI集群数据面与安全治理 | 快速上行、供不应求 |
(资料来源:集微咨询(JW Insights)整理)
格局:海外主导供给缺口明显,国产梯队加速成型
英伟达凭借BlueField系列主导全球市场,AI芯片需求近乎翻倍而供给仅能满足约七成,缺口为竞争者留出窗口;AMD将Salina DPU与Vulcano AI NIC纳入Helios机架级方案并于2026年下半年起交付;英特尔延续IPU路线。国内市场,海外厂商占有率超过七成,国产替代空间显著:华为2025年在中国DPU市场份额超过三成、位居第一;云豹智能2026年上半年营收9.40亿元、居国产独立厂商首位并冲刺创业板;中科驭数完成C+轮融资,形成KPU架构与三大产品系列;阿里云以CIPU体系践行云厂商自研路线,支撑千卡级全带宽互连与最高五十万卡集群架构。
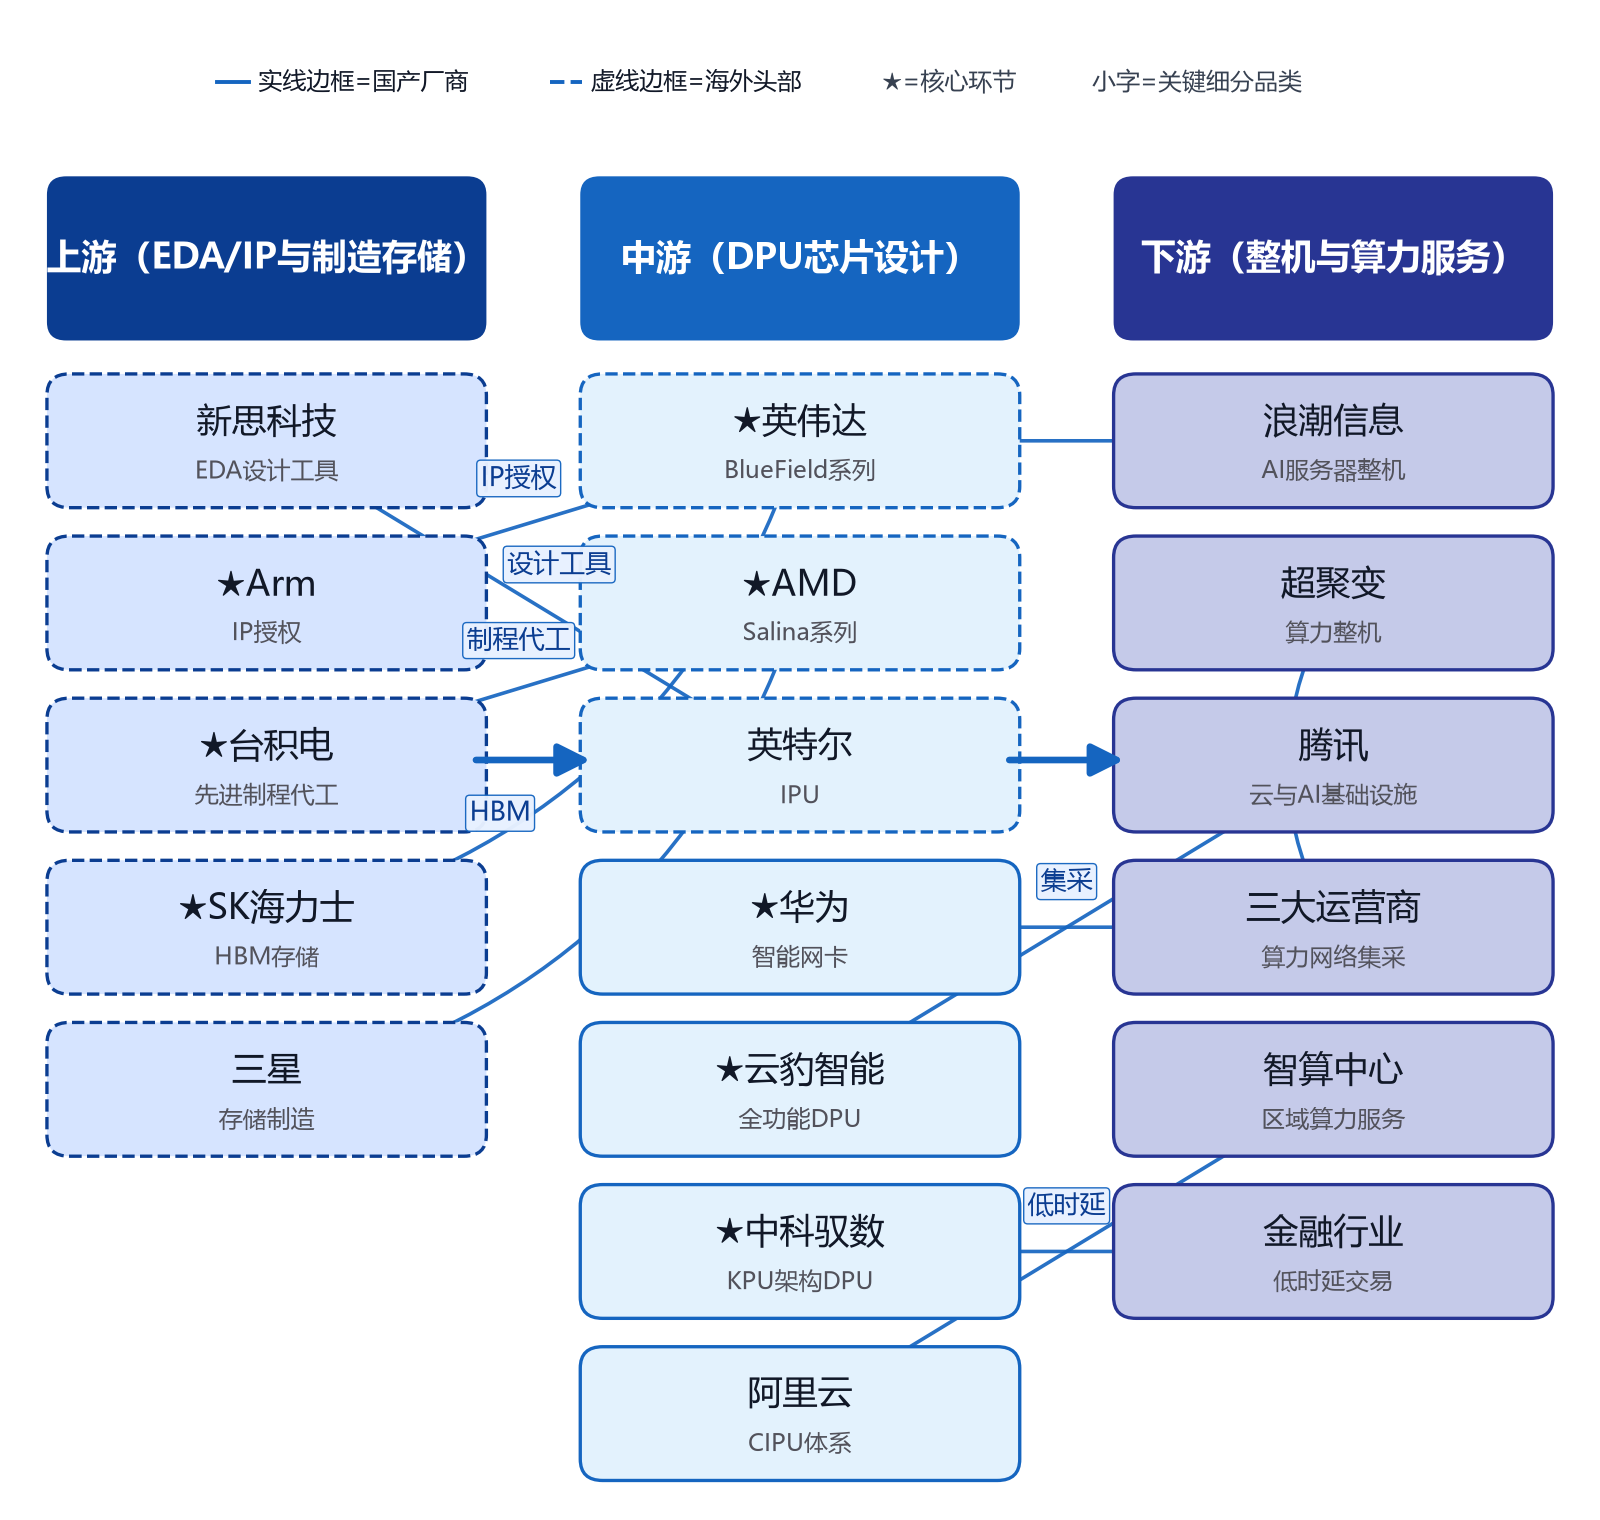
图2 DPU产业链图谱(资料来源:IDC,集微咨询(JW Insights)整理)
前景:替代节奏梯度清晰,国产份额系统性提升
政策牵引持续加码:国务院《关于深入实施“人工智能+”行动的意见》提出2027年智能体等应用普及率超七成、2030年超九成,“十五五”规划部署万卡至十万卡级智能算力集群。替代节奏呈云与智算中心先行、运营商与金融跟进、企业市场殿后的梯度。时间表上,2026年是国产DPU商业化验证之年,2027年前后“十五五”智算集群建设进入高峰、国产份额有望跃升,2028年至2030年,随着软件生态走向好用、制程瓶颈缓解,国产DPU有望在通用市场与海外实质并跑。
网络互连取代算力成为AI工厂首要瓶颈,DPU由此确立算力体系第三极:算力规模决定其量,Token经济学决定其价,智能体生态决定其功能边界。在需求与供给安全双重驱动下,国产DPU有望实现份额的系统性提升。
目前,《AI产业系列报告之DPU芯片(2026)》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。