面向特定场景定制设计、以量产单位成本与能效比取胜——ASIC正在从GPU的补充角色走向AI算力舞台中央。它与GPU、FPGA分工清晰:GPU主导训练与通用推理,FPGA服务原型验证与小批量,ASIC则在需求规模确定、算法稳定的前提下,以定制架构实现成本、能效与时延最优。谷歌TPU、亚马逊Trainium、微软Maia、Meta MTIA等云厂商自研芯片相继进入规模化部署,定制ASIC已从辅助算力走向主流。
市场体量随之陡峭爬升:2023年全球AI ASIC市场规模约66亿美元,2028年预计增至554亿美元,复合增速超过五成;将配套的定制交换、互联、存储计算计入,定制芯片整体市场有望从约两百亿美元逼近千亿美元量级。据TrendForce集邦咨询,2026年ASIC机型占全球AI服务器芯片出货比重升至27.8%,ASIC服务器出货增速约44.6%、接近GPU服务器增速的三倍。
近日,集微咨询(JW Insights)发布AI产业系列报告之《ASIC芯片(2026)》(以下简称《报告》)。《报告》从ASIC的技术分工定位切入,循“市场规模—竞争格局—产业链—未来展望”层层推进:既测算全球AI ASIC由66亿美元向554亿美元的扩张曲线,也拆解博通、迈威尔双寡头与世芯电子、芯原股份等设计服务梯队,逐家盘点谷歌TPU、亚马逊Trainium等四大自研体系与华为昇腾、寒武纪、平头哥等国产阵营的代际进度,并对制程、封装、存储、架构四条技术主线给出节点判断。
以下是《报告》内容精选:
市场扩容:66亿到554亿美元,推理托起定制算力
AI算力相关芯片已成为全球半导体增长的第一引擎,据WSTS预测,2026年全球半导体销售额有望冲击1.5万亿美元,运算类芯片增速居首。ASIC细分市场进入高速扩张期:2026年全球AI ASIC出货量预计达逾七百万颗,AI服务器GPU与计算ASIC合计出货有望在2025年至2030年间增至约三倍半。推理需求占比上升是核心变量——业界普遍将2026年视为AI推理规模化落地的起点,训练与推理异构并存成为主流架构,ASIC的能效与成本优势随之放大。
需求侧的支点来自云厂商资本开支:据TrendForce集邦咨询,2026年全球前九大云服务商资本支出同比增长逾一倍、2027年有望再增长六成,2027年整体服务器产值预计跨越万亿美元量级。云厂商自研范围向二级云厂商、主权AI项目与模型公司扩散,Anthropic与OpenAI将成长为博通前两大XPU客户。
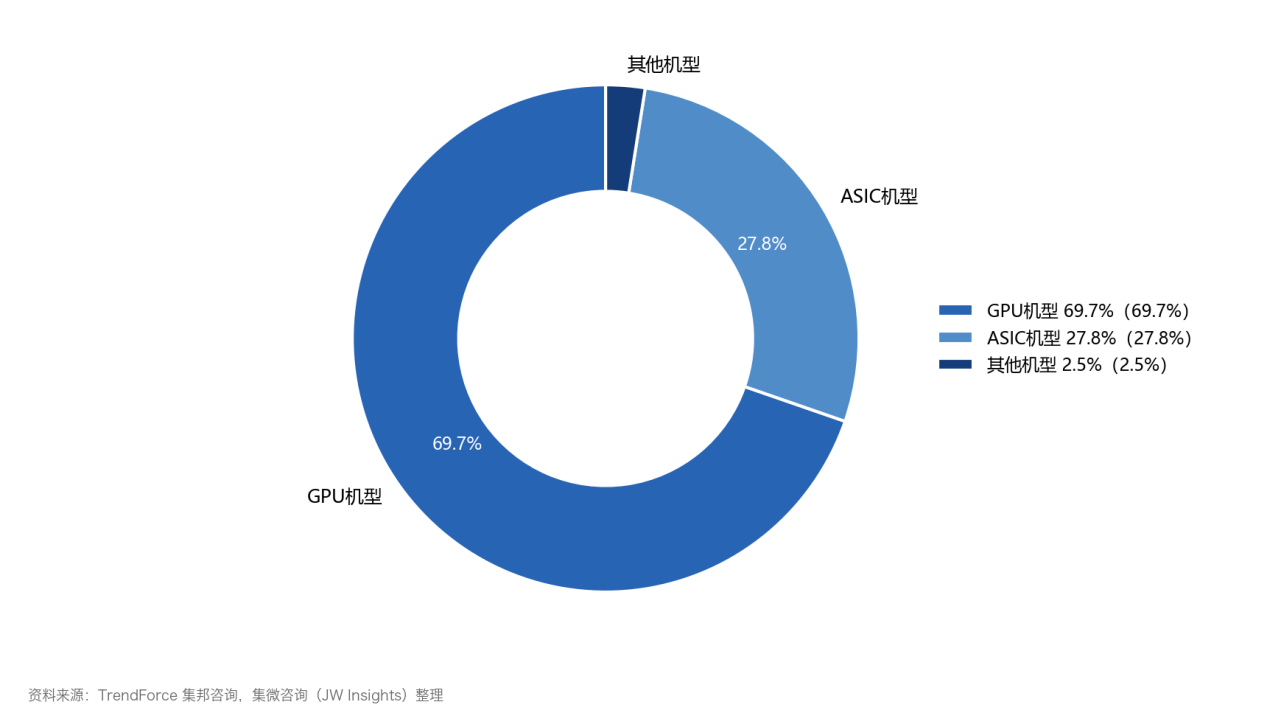
图1:2026年全球AI服务器芯片出货结构预测
中国拐点:非GPU首次反超,国产四厂占95%
中国市场率先完成结构性反转。据IDC,2026年上半年中国数据中心AI加速器出货200.8万颗,其中GPU出货99.1万颗、同比下降26%,非GPU加速器(以定制ASIC路线为主)出货101.6万颗、同比增长近80%,首次在出货量上反超GPU。份额同步生变:英伟达份额降至34%、出货67.8万颗,华为升至28%、出货57.2万颗、同比增长接近翻倍,两者差距收窄至6个百分点。
非GPU加速器细分市场由华为、平头哥、昆仑芯、寒武纪四家合计贡献约95%的出货份额:华为昇腾384超节点已商用数百套,平头哥发布镇武V900,昆仑芯三代量产推进,寒武纪前三季度营收95.26亿元、同比增长翻倍。TrendForce集邦咨询预计,2026年中国高端AI芯片市场规模增长逾六成,本土供应商市场份额将达到一半左右。
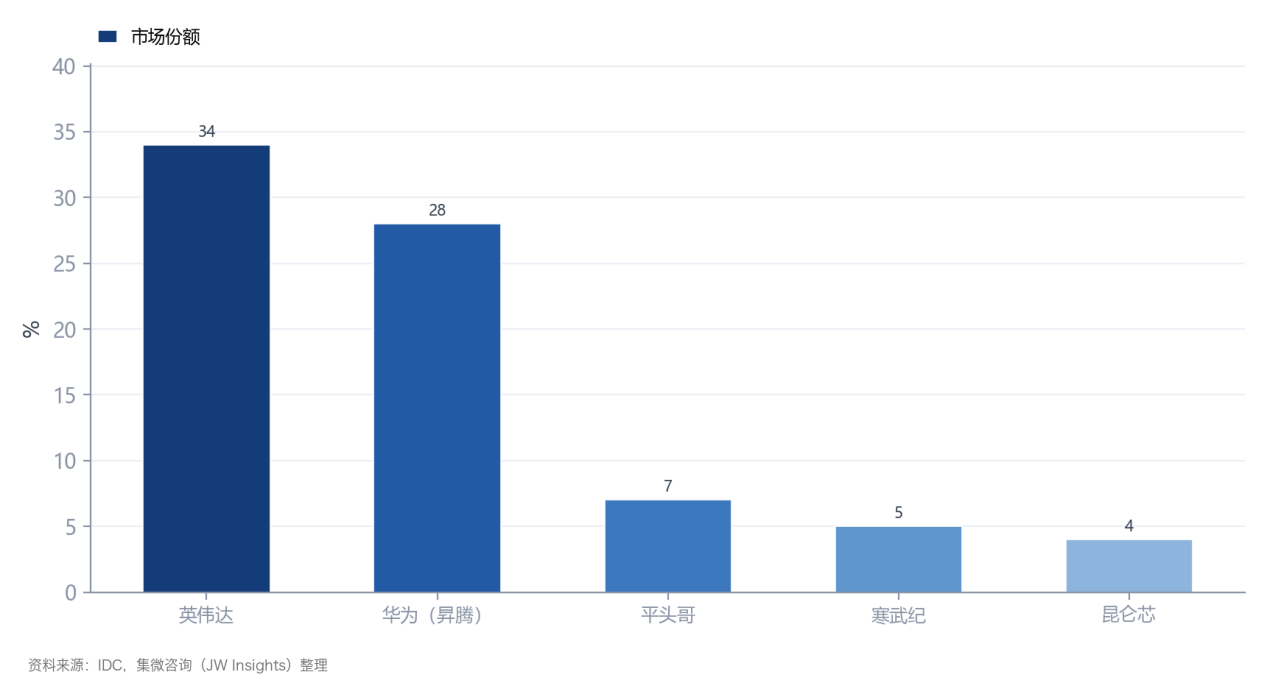
图2:2026年上半年中国数据中心AI加速器市场份额
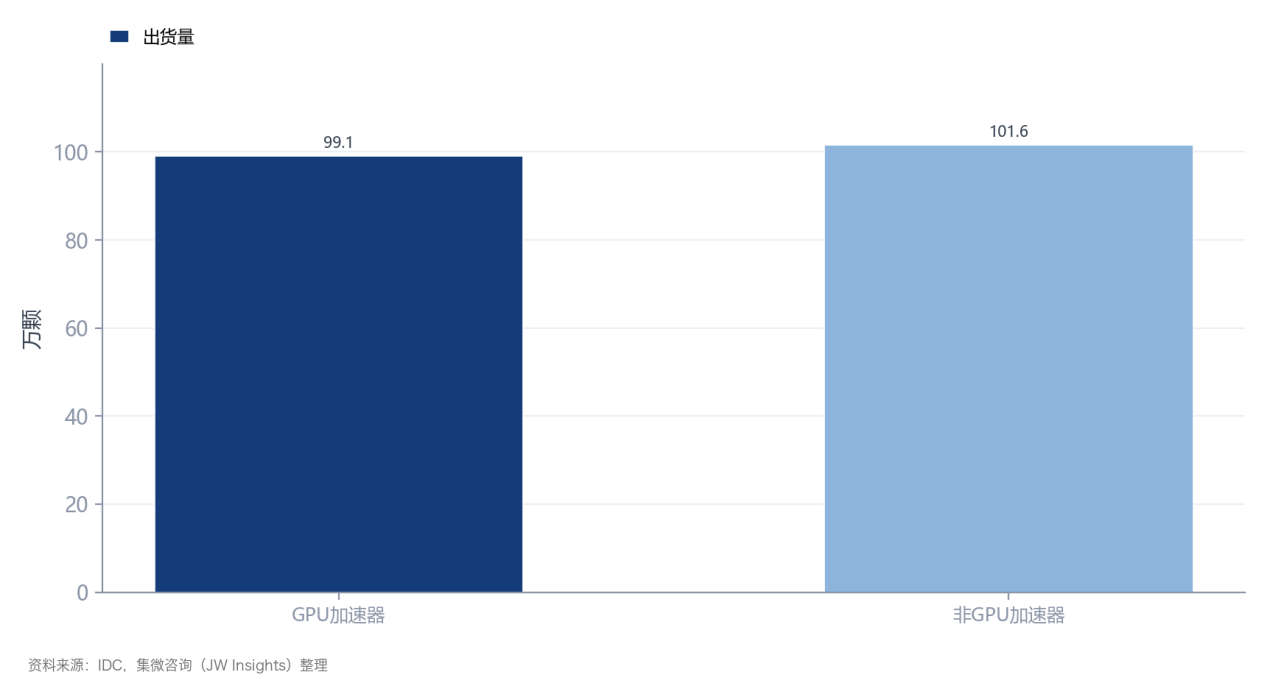
图3:2026年上半年中国数据中心AI加速器出货结构(万颗)
格局透视:博通单季167亿美元,双寡头之外梯队成形
中游定制设计呈双寡头引领、多梯队并存。博通2026财年第三季度AI半导体营收167亿美元、同比增长221%,第四财季指引217亿美元,为谷歌、OpenAI、Meta等批量交付定制芯片,并预计2027、2028财年AI半导体营收分别约1150亿与2300亿美元;迈威尔当季营收27.39亿美元、同比增长37%,将2028财年目标上调至180亿美元左右,并宣布超千亿美元收购Lumentum强化光互连。
第二梯队加速上位:联发科首个AI加速器项目四季度量产、单季预计贡献数十亿美元收入,并承接谷歌TPU训练优化版本;世芯电子8月营收同比增长逾两倍半,近九成来自7纳米及以下制程;创意电子前8个月累计营收369.54亿新台币、同比增长超一倍。国内阵营中,芯原股份上半年营收同比增长91.37%,1月至8月新签订单151.42亿元、AI算力相关占比90%、已超2025年全年两倍;灿芯股份前三季度量产业务收入同比增长近九成。
产业链透视:先进制程与封装成最紧环节
产业链上游的供给瓶颈集中在先进制程与先进封装:台积电以72.5%的市占率稳居首位,2纳米2026年二季度首度贡献营收,5/4纳米与3纳米满载;CoWoS月产能已升至约二十万片,面对合计需求仍供不应求。多元化趋势确立:谷歌计划2027年在TPU v9上导入EMIB-T,AWS亦在测试EMIB技术,混合键合有望成为2027年至2028年先进封装扩产的重要驱动。
存储与互连构成系统级约束:HBM4堆栈由12层向16层演进、2027年供应协议谈判启动;硅光子预计2027年起成为主流方案、市占率过半;Chiplet与2.5D/3D集成成为主流路径,全球Chiplet市场十年有望增长近十倍。EDA与IP环节,新思科技、楷登电子合计握有全球约三分之二份额,芯原股份为大陆第一、全球第八的半导体IP供应商。
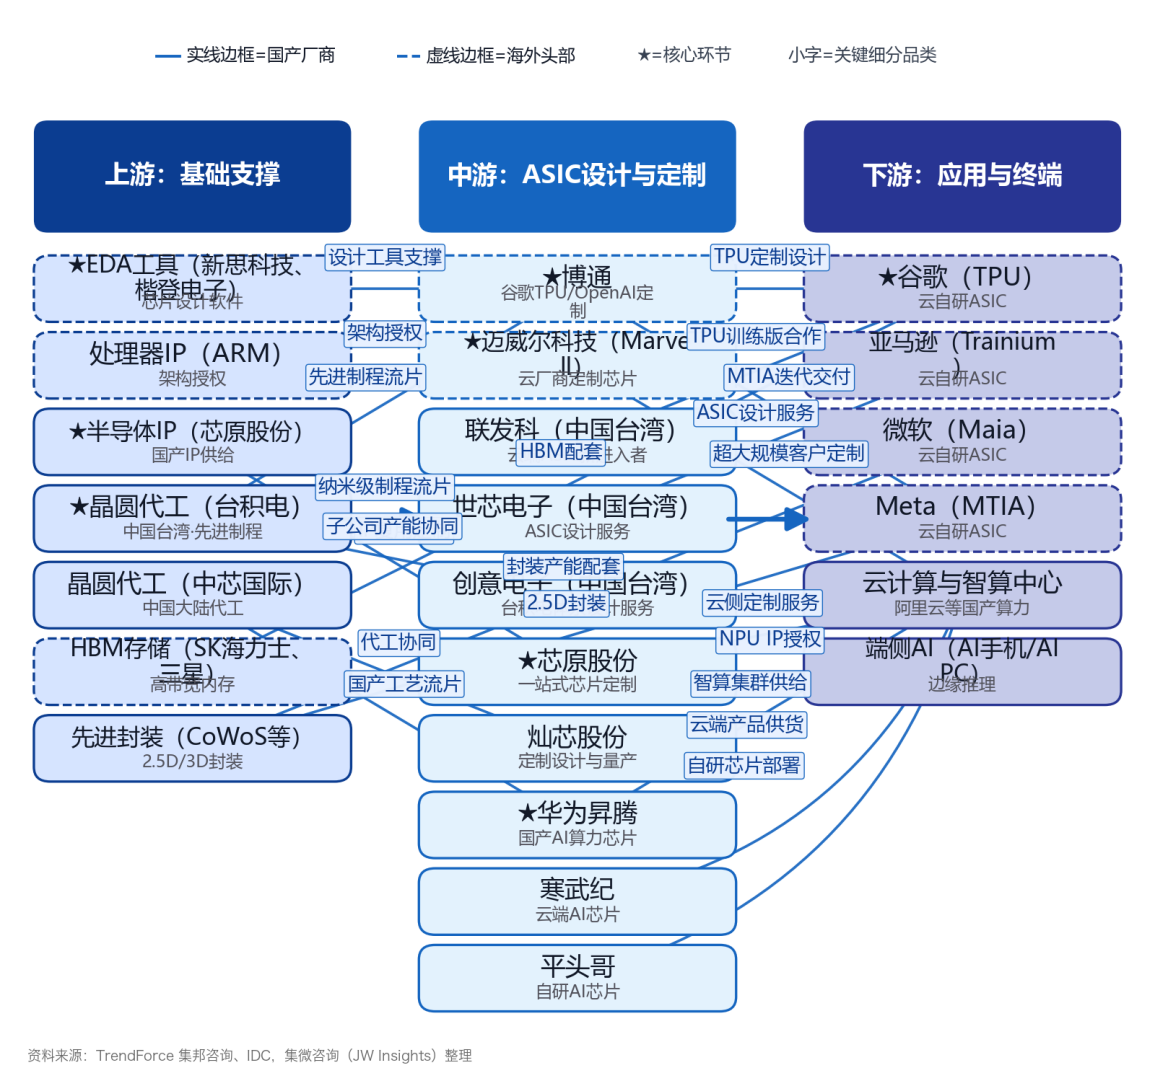
图4:ASIC芯片产业链图谱
趋势与机遇:四线并进,国产三路径
技术演进沿“制程—封装—存储—架构”四线并进,云厂商自研芯片迭代周期稳定在一至两年,2027年至2028年将是新一代定制芯片集中放量的关键节点。国产阵营的机会集中在三个层面:国产算力替代——出口管制下英伟达在华受限,国产ASIC在推理场景具备性价比优势;设计服务与IP——定制需求向头部集中,芯原股份在手订单创新高;自研与新兴场景——本土大厂自研合研并进,汽车电子、机器人与边缘场景提供差异化方向。
风险同样需要正视:本轮景气与云厂商资本开支高度绑定,开支放缓将直接推迟定制项目节奏;GPU厂商以通用性与生态优势持续竞争,ASIC需在单位算力成本与交付代际上保持领先;先进制程、CoWoS封装与HBM供给持续紧张;出口管制的不确定性同时影响国产替代节奏与海外布局。
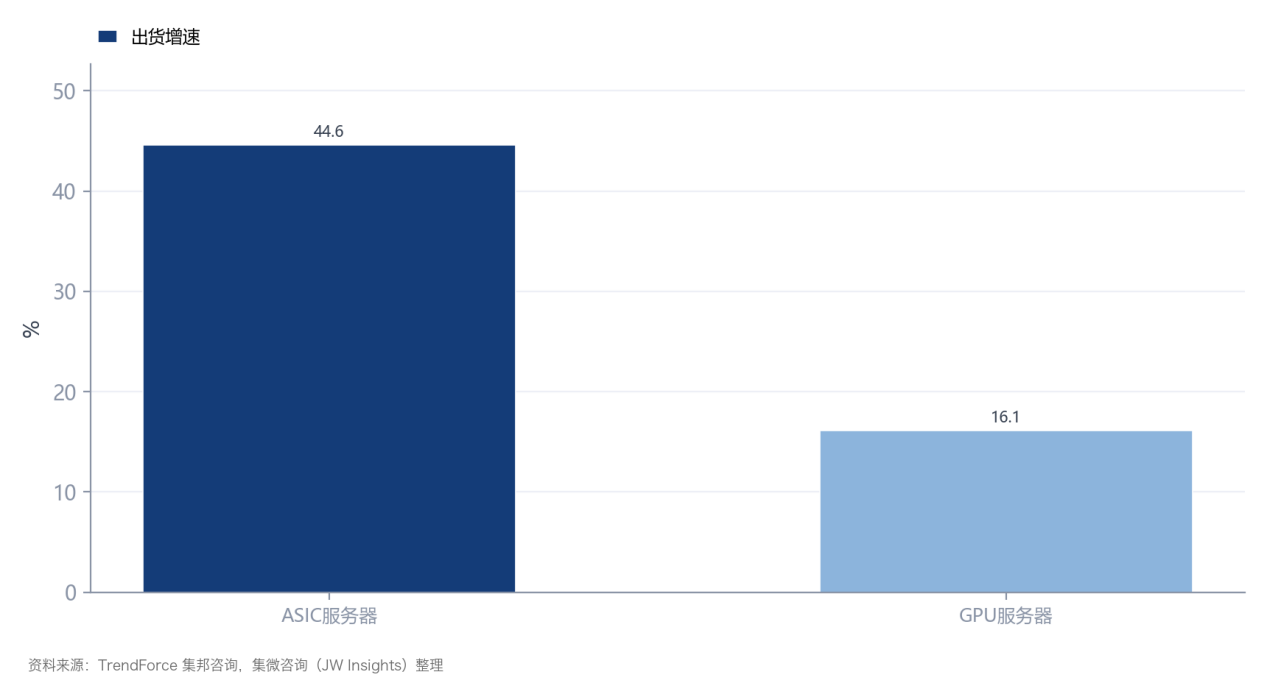
图5:2026年全球AI服务器出货增速对比(%)
目前,《AI产业系列报告之ASIC芯片(2026)》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。