全球每四颗处理器中就有一颗基于RISC-V——这一开源架构市场份额约25%,已与x86、Arm形成三足鼎立,2026年正迎来从量变到质变的关键窗口。
RISC-V源于加州大学伯克利分校,凭借“基础指令集+可选扩展”的模块化设计与宽松开源许可,成为全球首个不受单一商业主体控制的开放计算标准。2025年全球RISC-V SoC出货量约69亿颗、市场收入约940亿美元,预计2031年增至约360亿颗与3130亿美元,出货量复合增长率达31.7%。
集微咨询(JW Insights)发布《2026年RISC-V行业研究报告》,从行业概述、产业链、代表企业与未来展望四个维度解析这一开放架构的产业化进程。以下是《报告》内容精选:
规模:出货收入双高增,中国复合增速139.5%
据Omdia预测,RISC-V处理器出货量到2030年前将保持近50%的年复合增速,2026年全球RISC-V服务器芯片出货量预计达680万颗。中国市场规模与增速均高于全球:主控芯片市场规模由2021年的11亿元增至2025年的377亿元,年复合增长率高达139.5%,预计2030年达2194亿元;2025年中国RISC-V芯片出货量突破30亿颗、约占全球一半,全年产业产值约1700亿元、同比增长超过35%。
表1 全球RISC-V SoC出货量与市场收入增长预测
指标 | 2025年 | 2031年E | 复合增长率 |
全球RISC-V SoC出货量(亿颗) | 69 | 360 | 31.7% |
全球RISC-V SoC市场收入(亿美元) | 940 | 3130 | 22.5% |
(资料来源:集微咨询(JW Insights)整理)
生态:RVA23统一基线落地,软硬件完成关键跨越
2026年被业界定义为“RVA芯片落地之年”:RVA23配置文件进入商业版本,Ubuntu 26.04 LTS成为首个全面支持RVA23的企业级操作系统,服务器平台规范v1.0正式获批。性能纪录同步刷新:达摩院玄铁C950主频3.2GHz、单核SPECint2006突破70分,七年间将单核性能密度从约7分/GHz提升至超过22分/GHz;玄铁9系列完成Android 16适配;达摩院向OpenJDK贡献占比达56.47%,软件生态正从“能运行”走向“商业闭环”。
产业链:三层结构成型,先进产能成为关键约束
产业链呈“上游IP与工具—中游芯片设计—下游应用与算力服务”三层结构,上游CPU内核IP技术壁垒最高。制造端约束开始显现:部分中小设计企业出现“手握六万片订单、仅交付两三万片”的产能瓶颈,晶圆代工资源成为中游扩产的关键变量。
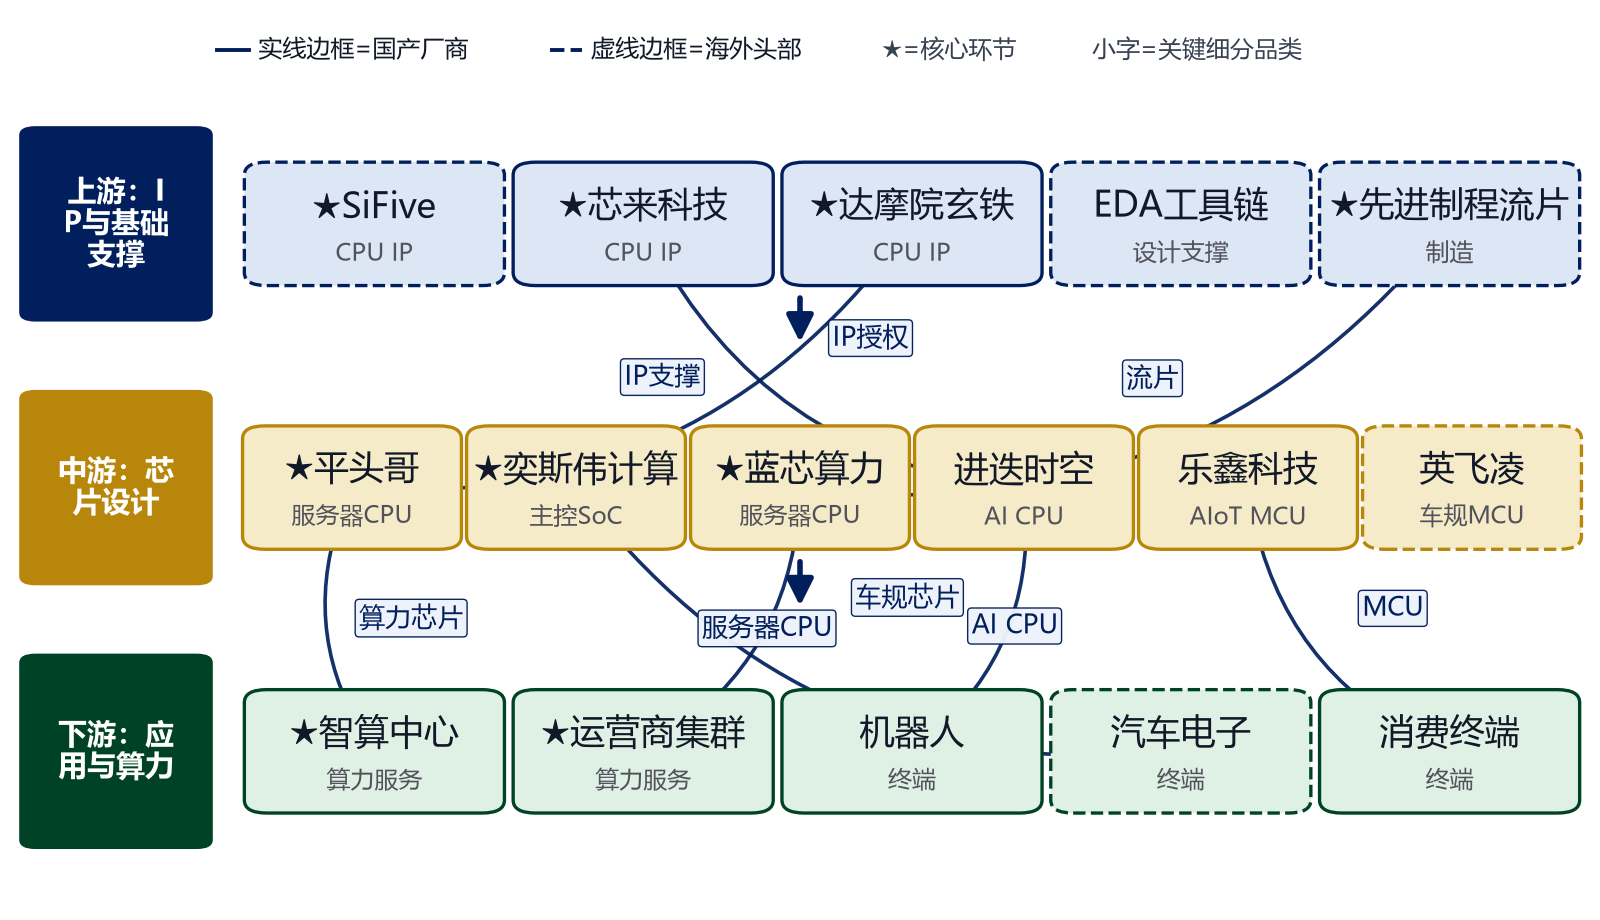
图1 RISC-V产业链图谱(资料来源:IDC、Omdia,集微咨询(JW Insights)整理)
需求:AI重构算力配比,非GPU加速器首超GPU
智能体AI时代,业界预期AI服务器中CPU与加速器配比将由1:4/1:8向1:1演进,为RISC-V高性能CPU打开结构性空间。据IDC统计,2026年上半年中国AI加速器出货约200.8万颗,其中非GPU加速器101.6万颗、同比增长近80%并首次超过GPU;叠加2026年全球AI PC出货预计1.43亿台、渗透率55%的端侧放量,量增与价升共同驱动市场扩张。
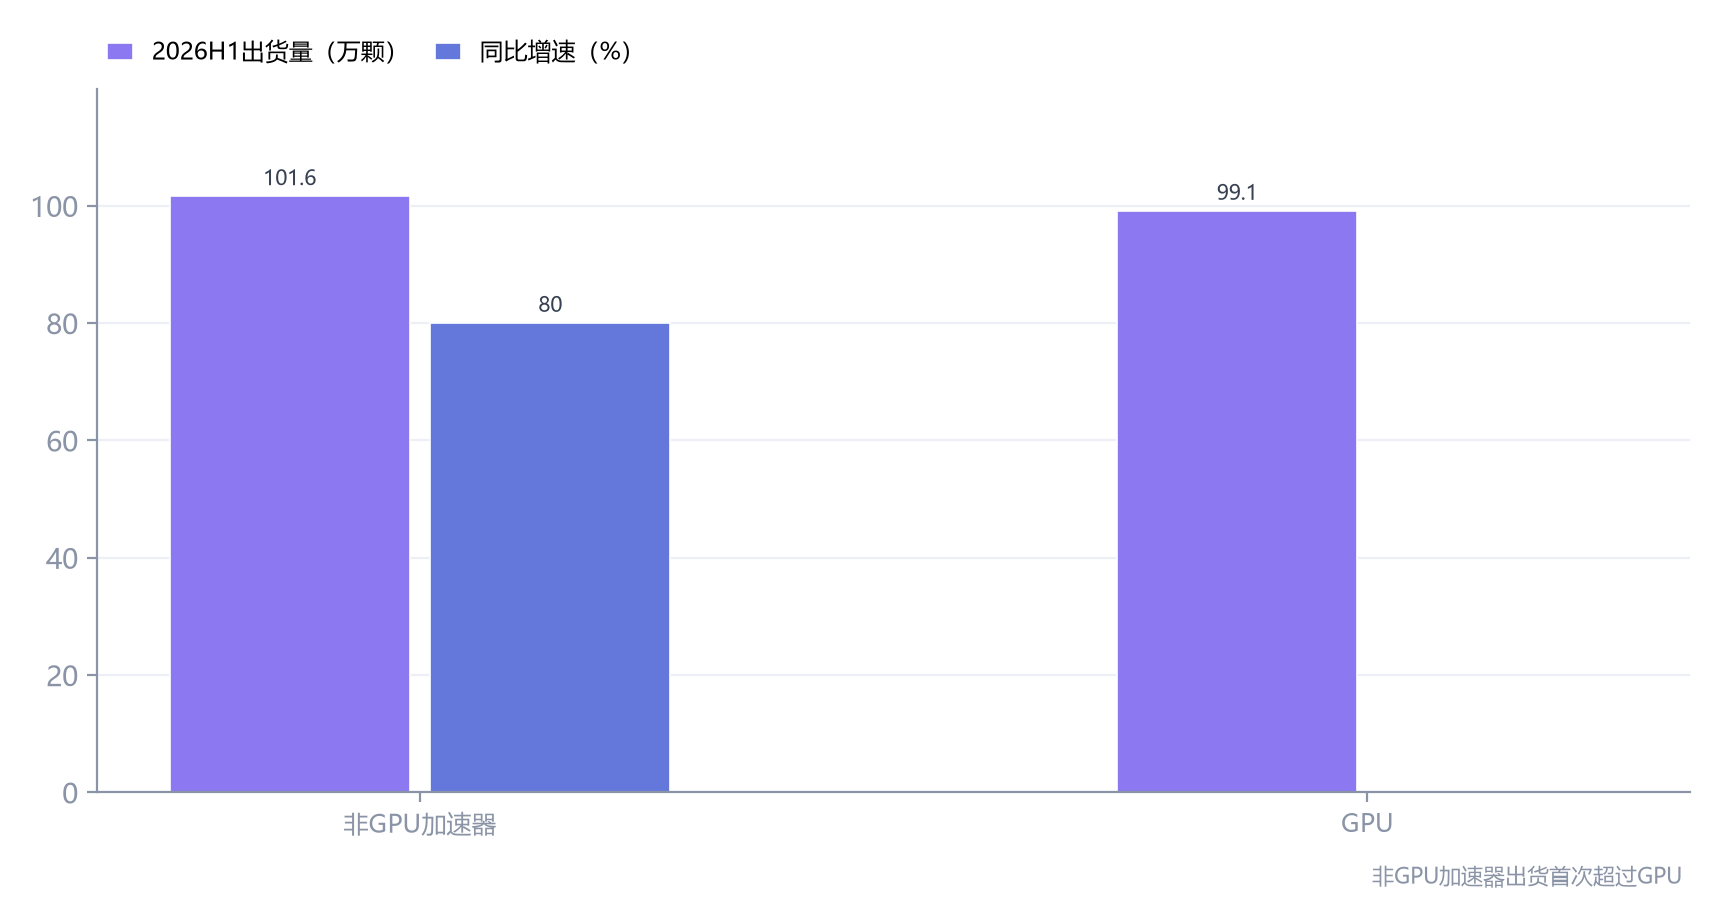
图2 2026年上半年中国AI加速器市场出货结构(资料来源:IDC,集微咨询(JW Insights)整理)
格局:国际巨头深度卡位,国产梯队资本破冰
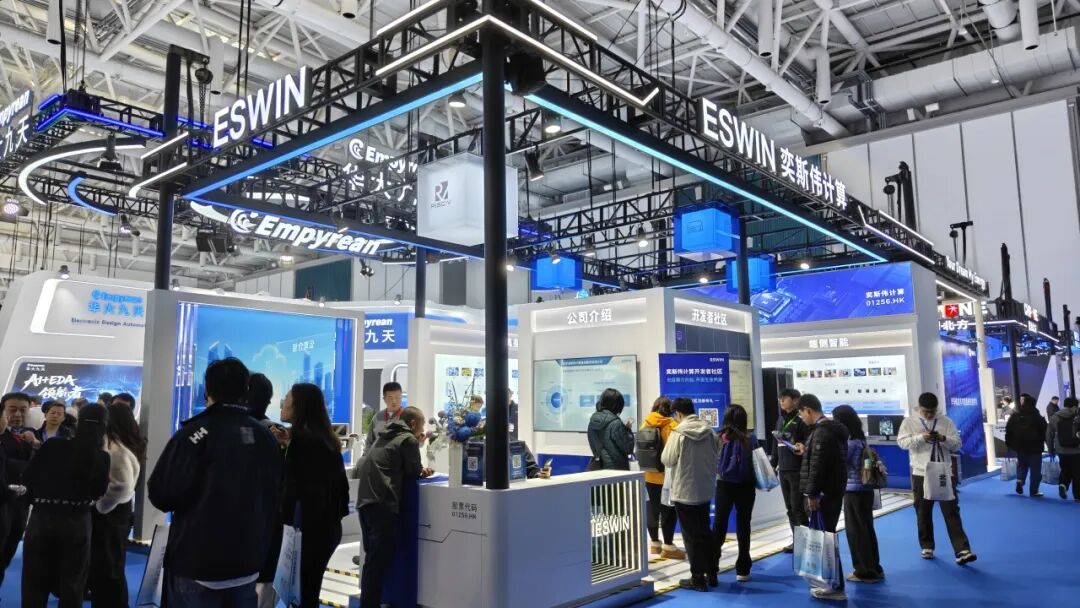
国际阵营,英伟达累计出货超10亿颗RISC-V核心,并于Hot Chips 2026宣布CUDA正式支持RISC-V主机架构;SiFive完成4亿美元G轮融资、估值36.5亿美元;英飞凌发布首款RISC-V车用MCU平台AURIX RC1。国内梯队,奕斯伟计算登陆港交所成为“RISC-V芯片第一股”,2025年营收24.31亿元;芯来科技位列全球IP第一梯队并启动北交所IPO辅导;蓝芯算力LX500服务器CPU获超20万片订单;平头哥玄铁IP芯片累计出货超60亿颗、递表港交所。
表2 奕斯伟计算营业收入变化
指标 | 2023年 | 2024年 | 2025年 | 2026年Q1 |
奕斯伟计算营业收入(亿元) | 17.52 | 20.25 | 24.31 | 4.94 |
(资料来源:集微咨询(JW Insights)整理)
“十五五”规划首次写入“推进RISC-V研发与产业化”,政策、资本与生态形成共振。未来3-5年,RISC-V将在服务器控制面、车规与机器人、Chiplet异构融合三个方向持续突破,中国有望从最大出货市场升级为最大价值市场。
目前,《2026年RISC-V行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。