摘要
2021至2022年押注300mm扩产的全球硅晶圆巨头,正被折旧账单反噬:SUMCO上半年由盈转亏,Siltronic上半年折旧激增89.4%,仅环球晶盈利增长42.4%。出货回升与10%至15%涨价谈判已启动,但折旧先行、收入滞后的产能时差仍未走完,修复要等利用率填满新产能。
核心观点
1、9月中旬,一纸由盈转亏的财报把全球硅晶圆行业推到聚光灯下:日本SUMCO上半年亏损63亿日元,上年同期还盈利74亿日元;德国Siltronic从盈利3850万欧元直接滑入1.043亿欧元的亏损。把时间轴拉长会发现,压垮利润表的并不是订单,而是一笔四年前就埋下的账单——折旧。
2、这份账单的源头,是2021至2022年那轮规模空前的扩产。折旧从来不是当期的经营失误,而是历史决策在利润表上的投影:设备一旦转固,成本便按既定时间表滚动计提,与行情冷暖无关。
3、更微妙的是时点错位。行业低迷推迟了满产,折旧先行、收入滞后,重资产行业特有的"产能时差"由此形成——如今利用率刚刚回升,折旧仍压在高位,利润被持续吞噬。
4、同一轮周期里,三家公司表情迥异:SUMCO与Siltronic双双转亏,环球晶却逆势增长42.4%。分化点不在需求,而在各自扩产节奏与需求回暖窗口的相对位置。
5、拐点信号已经出现:出货量回升,HBM需求爆发,10%至15%的涨价谈判启动,SUMCO明确折旧今年见顶。但"产能时差"不会消失,它只会随下一轮周期,换一个主角重演。
一笔迟到四年的账单
故事要从2021年说起。那一年,Siltronic决定投资约20亿欧元,在新加坡建设第二座300毫米晶圆厂;SUMCO与环球晶同样在2021至2022年间拍板大规模扩产,目标都指向当时最紧俏的300毫米硅片。支撑这一轮决策的,是硅片行业根深蒂固的寡头格局:全球前五大厂商——信越化学、SUMCO、环球晶圆、Siltronic与SK Siltron——合计占据80%以上的市场份额,尤其在300毫米高端硅片上长期垄断核心供给,主导着行业技术迭代与市场定价。
剧本随后急转直下。消费电子需求萎缩,半导体行业陷入低迷,三家公司不约而同推迟了全面投产,把新产能分阶段投放市场。但推迟满产并不意味着推迟折旧:Siltronic的新加坡工厂去年7月完成客户认证,8月起主要设备即开始计提折旧。折旧曲线随之陡峭上行——SUMCO去年的折旧费用较2024年的772亿日元增长44%,达到1110亿日元,公司同时计划在2027年前逐步提高产能;Siltronic去年折旧费用同样增长44%,达到3.433亿欧元,今年预计进一步升至4.9亿至5.2亿欧元;环球晶今年的年度折旧预计从去年的89.27亿新台币增长34%至约120亿新台币。
折旧之所以有如此杀伤力,源于硅片行业的重资产底色。半导体硅材料是典型的资金密集型行业,生产所需先进设备价格高昂,形成规模化生产的投资门槛极高。设备一旦到厂转固,折旧就变成利润表上的刚性支出:不论硅片卖出什么价格、产线开到几成,这笔费用按既定年限一分不少地计提。产能利用率不足时,巨额折旧摊到每一片硅片上,单位成本急剧抬升——新厂越年轻,利润被“吞掉”的部分就越大。
同一份折旧表,三种表情
今年上半年,三家公司的利润表呈现出三种表情。SUMCO折旧费用从上年同期的487亿日元增至603亿日元,净利润由盈利74亿日元转为亏损63亿日元,同比恶化137亿日元;Siltronic上半年折旧费用同比大增89.4%至2.388亿欧元,净利润由盈利3850万欧元转为亏损1.043亿欧元。环球晶的折旧费用与去年同期基本持平,上半年盈利反而增长42.4%,达到28.98亿新台币。
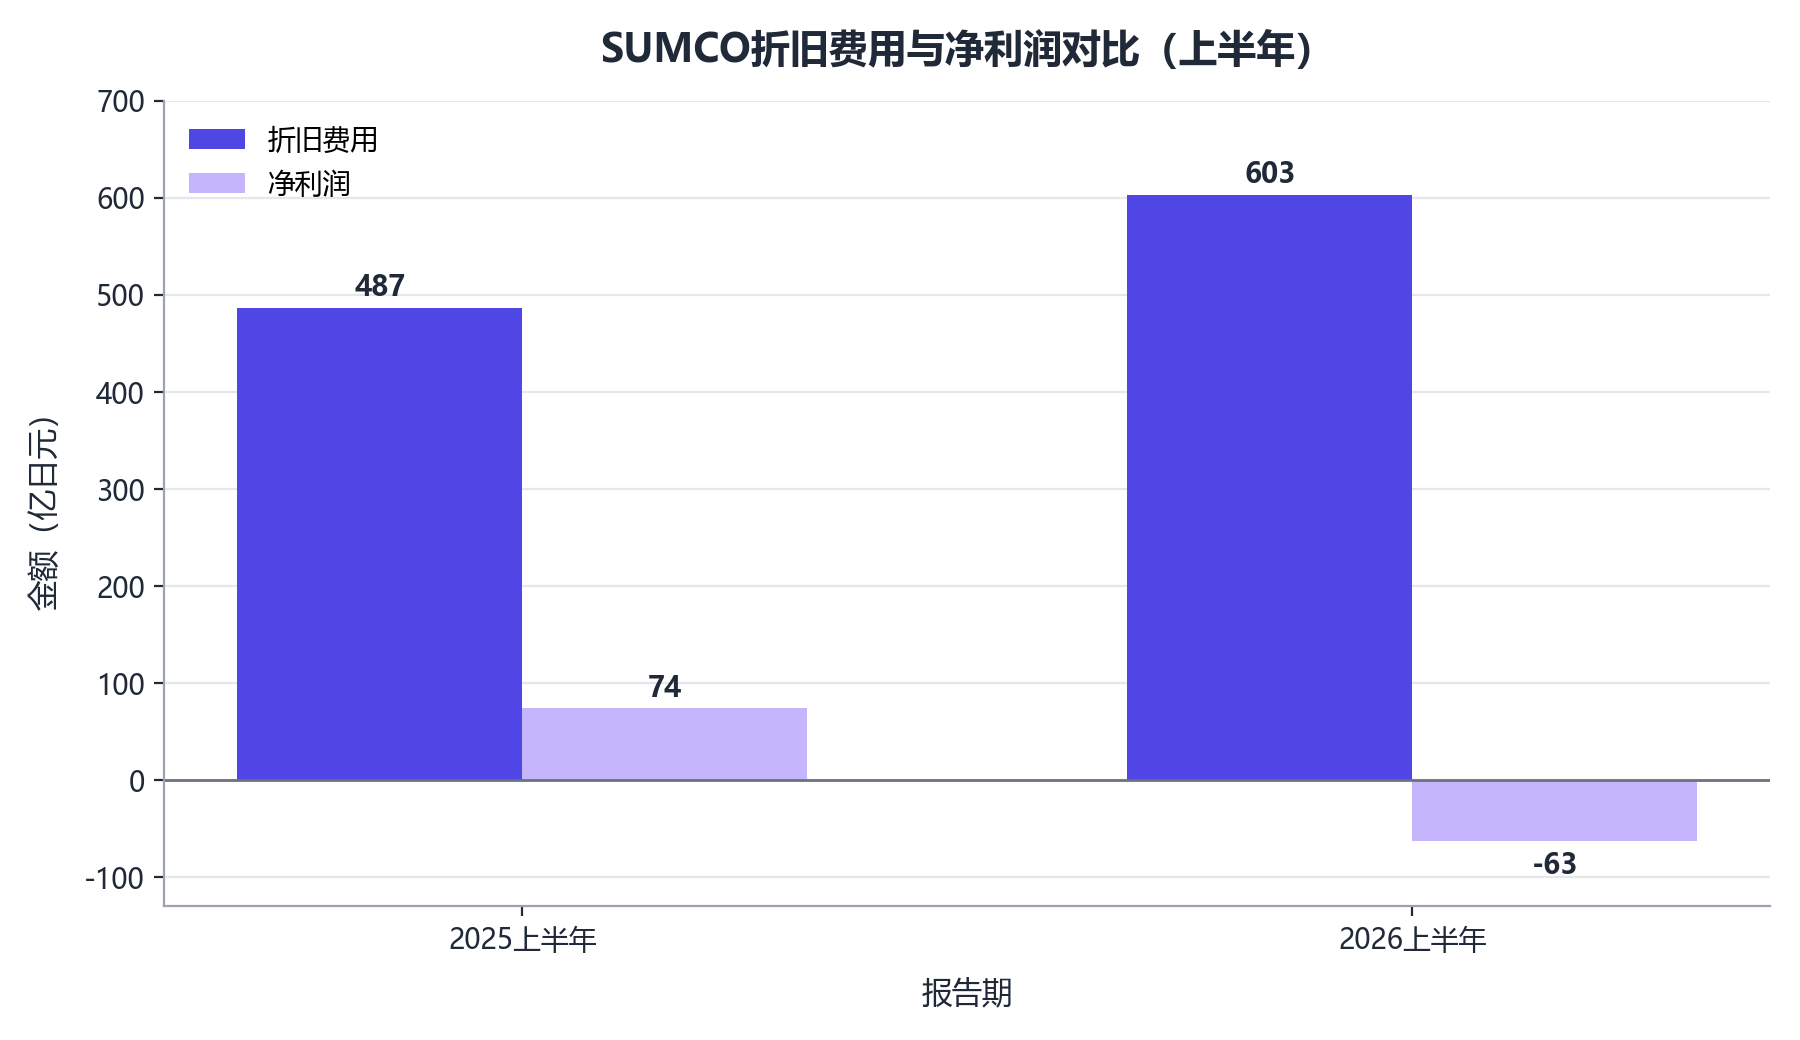
图表的对比一目了然:折旧柱逐年抬升,利润柱却在2026年上半年穿过零轴转负,“扩产越猛、利润越薄”在这张图上有了具体的形状。
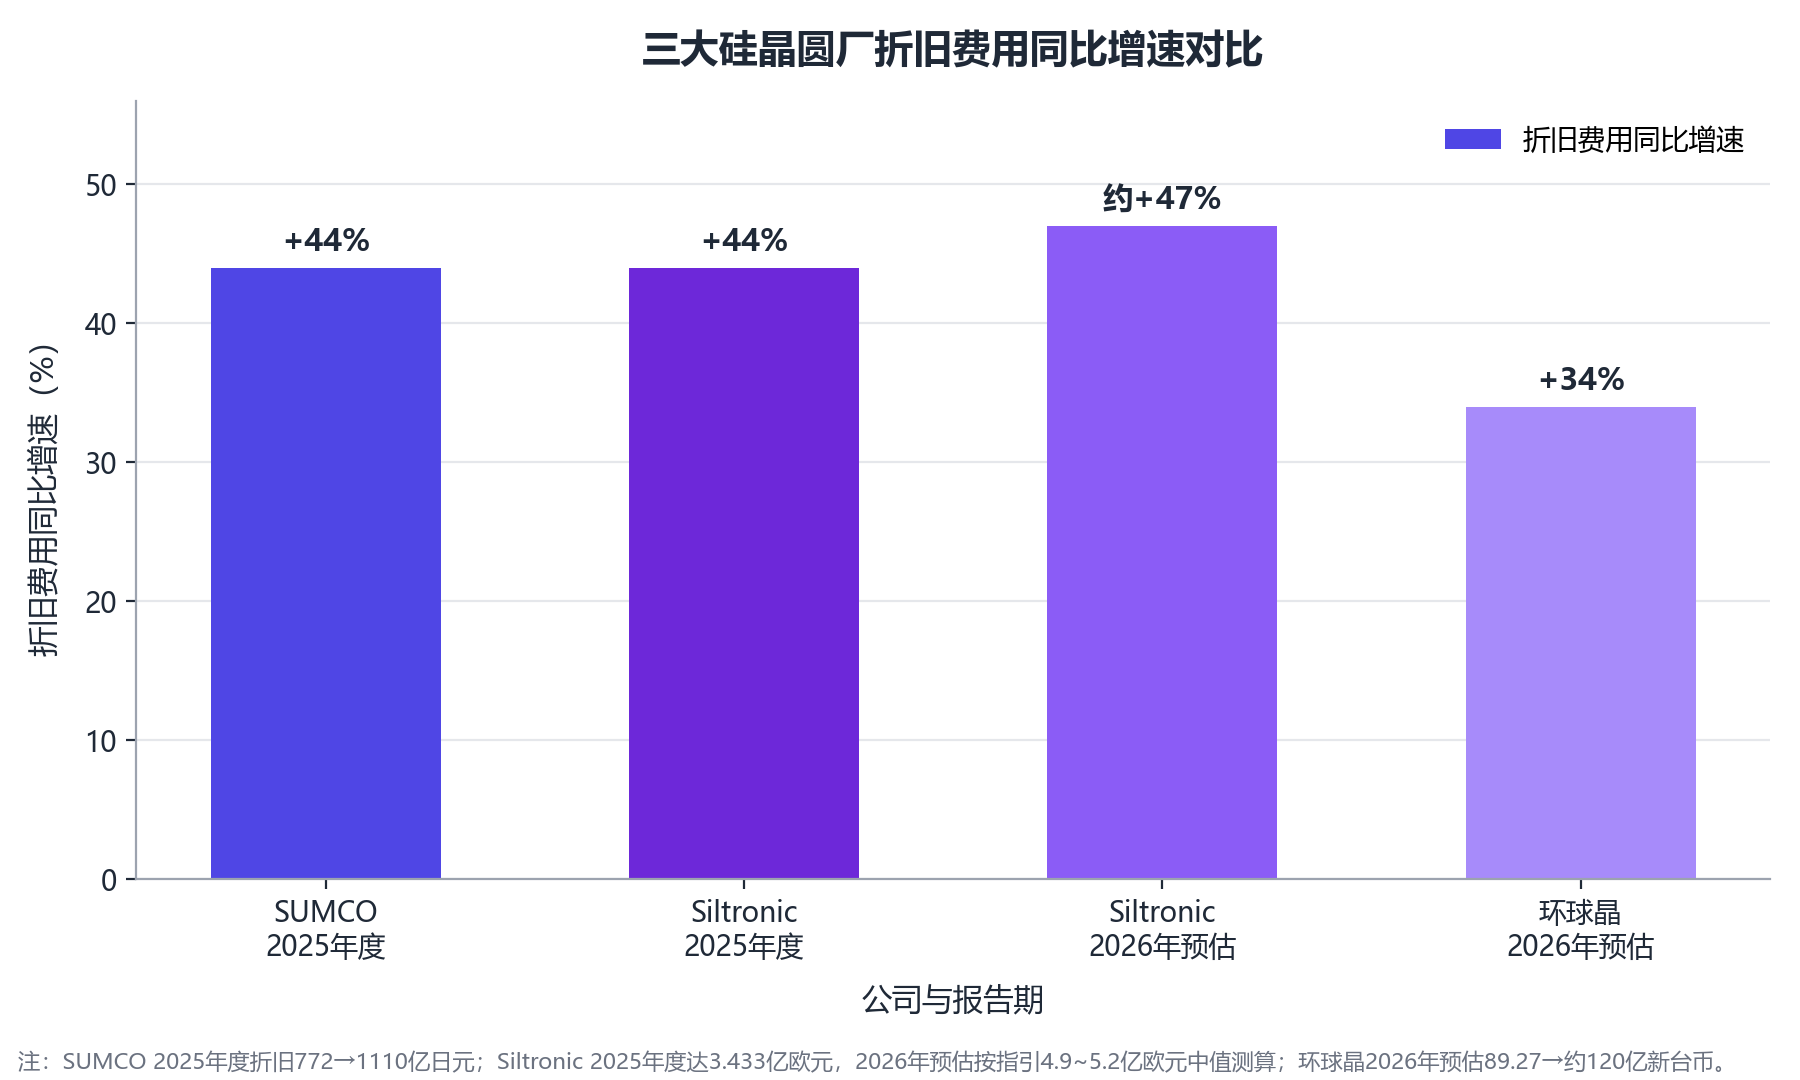
分化背后的关键变量,是折旧入账的节奏。Siltronic新加坡二厂的设备去年8月才开始计提折旧,今年才是折旧曲线的陡峭段,全年4.9亿至5.2亿欧元的指引意味着下半年压力有增无减;SUMCO的折旧曲线已走到顶部区域,公司明确表示折旧费用将在今年达到峰值、明年开始下降;环球晶则处在旧产能折旧接近尾声、新产能尚未大规模转固的间隙,需求回暖带来的出货增长先一步兑现为利润,其德州厂二期扩建目前仍处在评估阶段。三家的落差说明:决定盈利的不是"是否扩产",而是折旧高峰与需求高峰谁先抵达。
需求回来了,账单还在
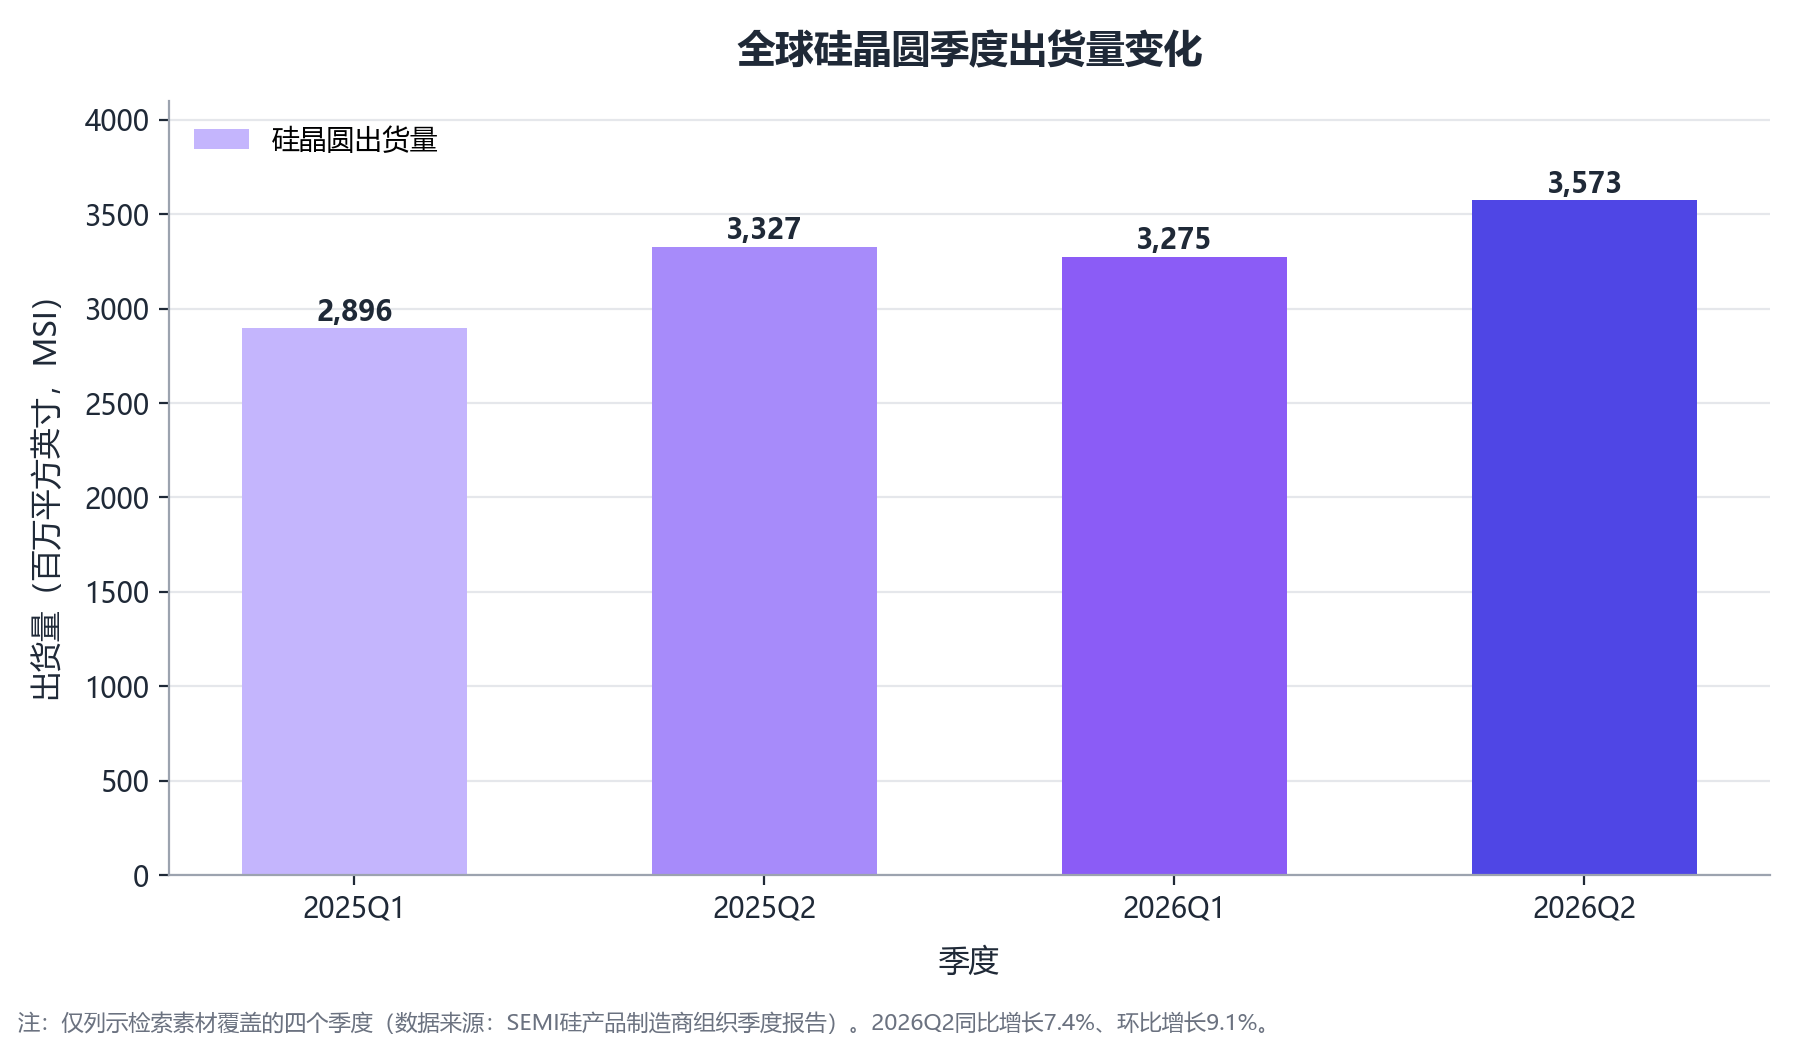
坏消息是折旧,好消息是需求正在回来。SEMI旗下硅产品制造商组织的数据显示,2026年二季度全球硅晶圆出货量达3573百万平方英寸,同比增长7.4%,环比增长9.1%;回看2025年二季度,出货量3327百万平方英寸、同比增长9.6%,出货曲线已经连续抬升。SUMCO在解读市场时称,强劲且不断增长的AI相关需求,已从先进逻辑和存储领域扩展至功率器件、光电子等其他市场,工业与汽车需求也在复苏。
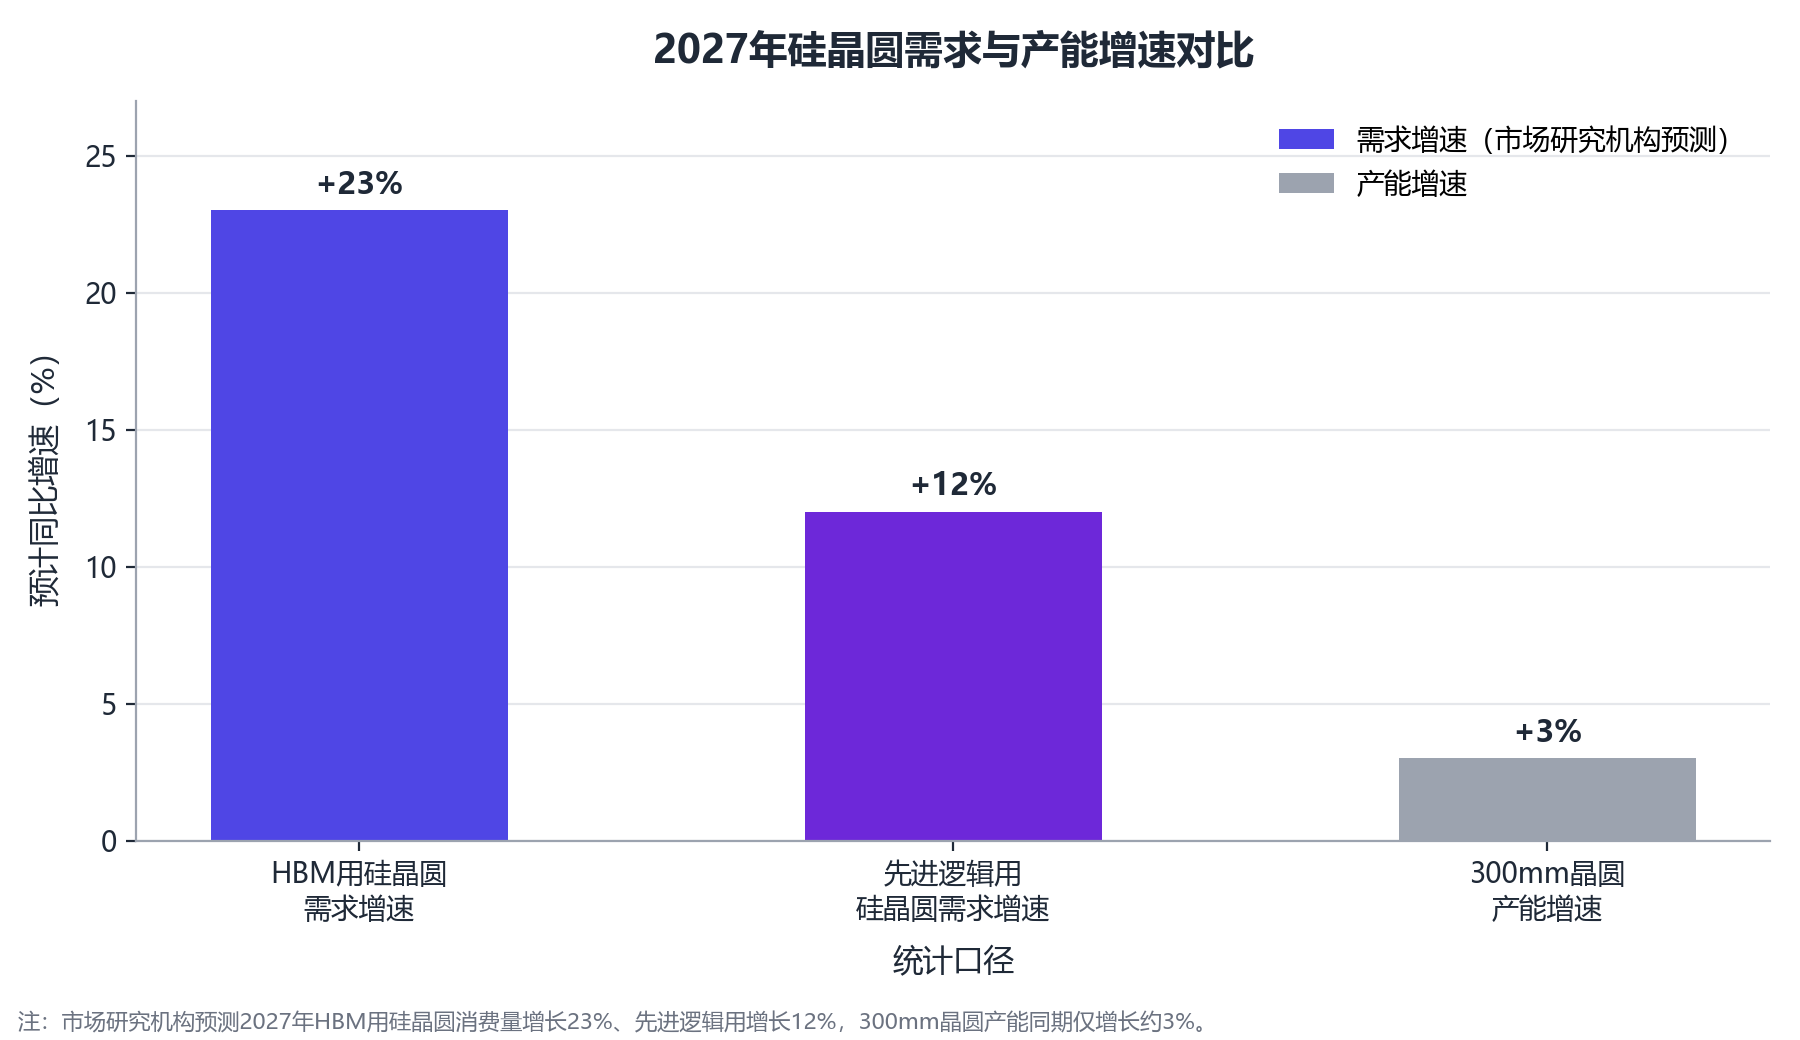
比总量更值得关注的是需求结构。AI对硅片的消耗是“倍增杠杆”:单台AI服务器的12英寸硅片用量约为通用服务器的3.8倍,HBM因堆叠与良率约束,硅片消耗达到传统DRAM的3倍。市场研究机构的预测给出了更直观的对比:明年用于HBM的硅晶圆消费量预计增长23%,用于先进逻辑的预计增长12%,而300毫米晶圆的产能同期预计仅增长3%。两条需求曲线向上、一条供给曲线平缓,剪刀差就此张开。
供需缺口正在转化为议价能力。SEMI预测2026年全球12英寸硅片月需求约1000万片,而硅片扩产周期长达18至24个月,供需缺口约150万片/月,高端轻掺片与外延片的紧缺预计持续至2028年。价格端的反应来得很快:8月下旬,半导体硅晶圆迎来三年多来的首次大涨价,覆盖12英寸、8英寸、6英寸全尺寸规格,升幅10%上下;眼下主要硅片厂正与客户谈判明年的供应价格,讨论焦点是涨价10%至15%,尤以300毫米硅片为甚。若HBM价格如研究机构预期在2027年翻倍,存储厂锁定硅片供应的动作只会更坚决,已有机构预警2027年可能出现严重缺货。
出货增加叠加价格上涨,折旧的相对重量开始下降。SUMCO预计折旧今年触顶、明年回落,Siltronic的折旧峰值同样落在今年。利润表的至暗时刻正在过去,但要完整走出“产能时差”,仍需等利用率把新产能填满。
产能时差:重资产行业的宿命游戏
把三家公司的经历叠在一起,能看到重资产行业反复上演的剧本:资本开支决策的那一刻,需求是预期,折旧却是确定。从拍板到设备到位动辄两三年,从投产到满产再需一两年——决策时的景气与产能兑现时的景气,几乎注定不在同一个周期。硅片行业尤甚:18至24个月的扩产周期之外,还要叠加漫长的客户认证与产能爬坡,时差被进一步拉长。所谓“产能时差”陷阱,就是企业在景气顶点下单、在行业低谷接货、在复苏初期为尚未满产的产能支付全额折旧。
这个陷阱并非硅片巨头独有。国内12英寸硅片龙头沪硅产业2026年一季度营收同比增长35.22%,亏损却扩大至2.72亿元,症结正是新增产能尚未形成规模效应、设备折旧压力沉重;更极端的案例是力积电,其铜锣P5厂规划月产能5万片、实际装机仅约8000片、稼动率约两成,最终以18亿美元将厂区出售给美光——业界复盘时一语点破:对二线业者而言,最具杀伤力的并非订单波动,而是高额折旧形成的“财务黑洞”。
寡头们并非没有对冲。五大厂八成以上的份额与长期合约提供了穿越周期的缓冲;美光宣布计划投资最高30亿美元强化美国本土供应链,其中包括入股环球晶,并直言硅片供应可能成为AI算力的下一个硬件瓶颈——下游正在用真金白银为上游的重资产风险部分买单。环球晶在此时点评估德州厂二期扩建,也显示头部玩家对需求可见度已有相当信心。
对硅晶圆巨头而言,折旧从来不是敌人,利用率才是分水岭。当稼动率爬升、价格修复,同样的折旧会被摊薄成护城河;反之,它就是利润表上吞掉一切的黑洞。这一轮,需求复苏与涨价谈判站在了扩产者一边,SUMCO们的账单有望在2027年后逐年减轻。只是别忘了,产能时差是这个行业的常量——下一轮景气顶点下单的,大概率还是同一批人。