AI算力需求正在重塑半导体产业的价值分布,封装材料从后道环节走向增长前台。2026年上半年,12家封装材料上市公司合计营收约701.35亿元,板块个股全线上涨,雅克科技市值突破千亿元。
封装材料处于半导体产业链中游,涵盖封装基板、引线框架、键合线、封装树脂、陶瓷封装和粘接材料等品类,其中封装基板占全球封装材料市场的40%,是第一大品类。SEMI数据显示,2026-2032年全球半导体封装材料市场将保持8.3%的年均复合增长率,到2032年市场规模有望突破480亿美元;其中先进封装材料CAGR达10.2%,增速显著高于行业平均水平,成为驱动行业增长的核心引擎。
近日,集微咨询(JW Insights)正式发布《2026H1中国半导体封装材料行业上市公司研究报告》。报告以江南新材、楚江新材、雅克科技、兴森科技、华海诚科、联瑞新材、中瓷电子等12家上市公司为样本,覆盖引线框架/键合丝、环氧塑封料、球形硅微粉、电子胶粘剂、电子陶瓷、铜基材料、高纯靶材、光刻胶与前驱体、封装基板等主要材料赛道,从行业概述、财务数据分析、关键发现与风险提示四个维度展开系统梳理。以下是《报告》内容精选:
全球市场:稳扩容,先进封装挑大梁
AI服务器正以超过20%的复合年增长率拉动半导体需求,HBM、2.5D/3D堆叠封装及异构封装需求持续攀升,半导体竞争焦点正从前端工艺小型化转向后端封装技术进步。先进封装材料占全球封装材料市场的比例已由2023年的37.93%升至2025年的42.45%,占比逐年抬升。与此同时,基板材料路线正经历从有机基板向玻璃基板的切换,英特尔、三星电机、台积电等巨头加速布局,业内普遍将2026年视为玻璃基板商业化元年。
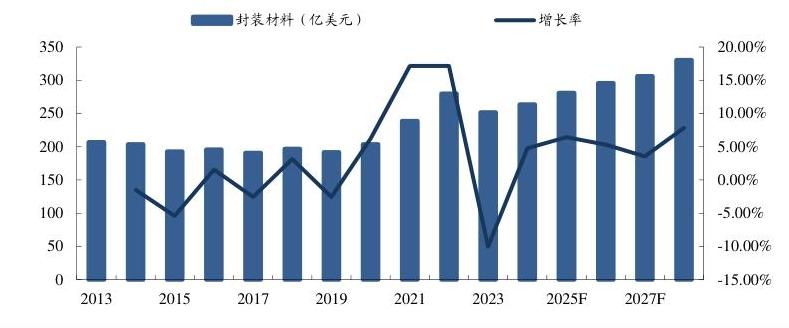
图1 全球封装材料市场规模及增长率(2013-2027F)(资料来源:集微咨询(JW Insights))
半年报榜单:头部领跑,黑马放量
2026年上半年,样本公司营收前三为楚江新材(401.38亿元)、江南新材(67.90亿元)、有研新材(61.58亿元);营收增速前三为领先股份(1819.63%)、华海诚科(161.77%)、康强电子(57.14%)。多家企业半年营收已逼近或超越2025年全年水平,其中华海诚科上半年营收4.69亿元,已超其2025年全年,行业高景气度持续验证。
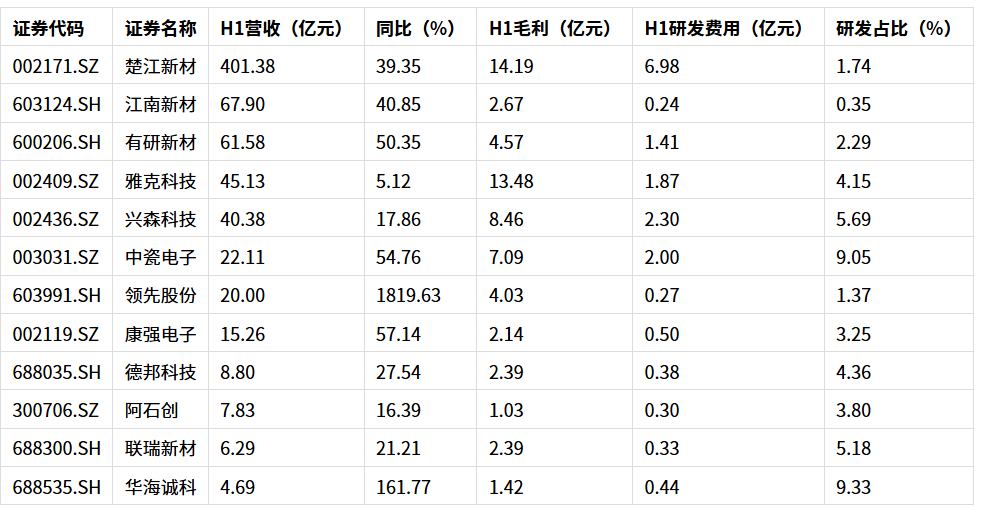
表1 2026H1样本公司核心财务指标(资料来源:集微咨询(JW Insights))
盈利与研发:技术壁垒正在“定价”
上半年样本公司毛利总计63.86亿元,毛利前三为楚江新材(14.19亿元)、雅克科技(13.48亿元)、兴森科技(8.46亿元);联瑞新材以约38.00%的毛利率领跑,中瓷电子毛利率约32.07%,高附加值产品构筑起盈利优势。研发端,样本公司研发费用占营收比平均值约4.21%,华海诚科(9.33%)、中瓷电子(9.05%)、兴森科技(5.69%)位居前三,头部企业以持续高投入巩固技术护城河。
国产替代:差距明确,突破口清晰
国内环氧塑封料、键合丝等品类国产化率约为30%,封装基板、陶瓷封装材料、芯片黏结材料等仍低于20%;成熟领域国产化率已超45%,但先进封装关键材料不足10%,核心性能指标与国际水平差距明显。《报告》指出,日本厂商在各类封装材料领域占据主导地位,中国大陆厂商已在引线框架、包封材料等品类跻身前列,国产替代的空间与路径均十分明确。
资本市场:板块无一下跌,龙头市值破千亿
2026年上半年,样本公司股价全线上涨:联瑞新材区间涨幅达293.62%,有研新材(227.59%)、雅克科技(202.97%)紧随其后;雅克科技总市值突破千亿元大关,达1068.46亿元。业绩增长与赛道景气度形成共振,资金对半导体材料板块的配置热情显著升温。
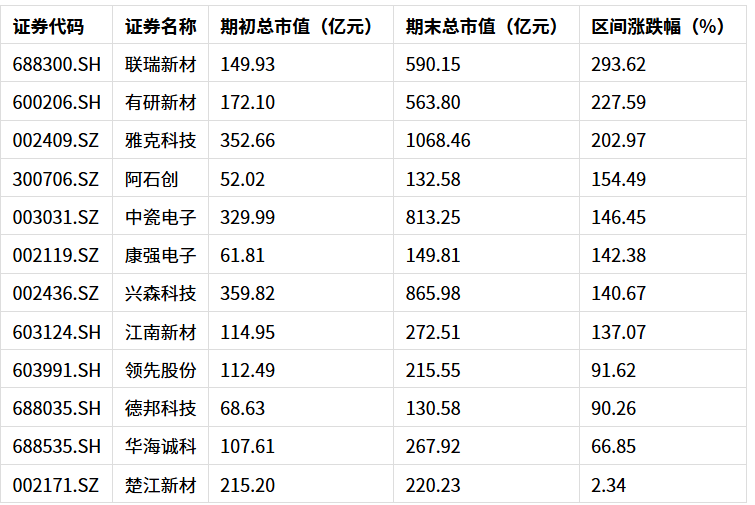
表2 2026H1样本公司总市值与区间涨跌幅(20260101-0630,不复权)(资料来源:集微咨询(JW Insights))
整体来看,行业呈现“头部规模领跑、细分赛道高增”的结构性特征。政策与环保成本正倒逼落后产能加速出清,具备技术壁垒、全球化合规能力与精细化运营优势的头部企业,将在新一轮行业洗牌中进一步巩固竞争壁垒。
目前,《2026H1中国半导体封装材料行业上市公司研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。