去年下半年以来,半导体硅片结束下行周期,转入新一轮景气上行。此前终端需求疲软叠加行业产能集中释放,市场供过于求,硅片价格持续走低,国内企业普遍承受亏损压力。随着AI 应用加速落地带动全产业链需求回升,供需格局正在发生反转,半导体硅片行业正式开启新一轮上行周期,量价齐升的复苏态势逐步显现。
在此行业拐点,国内硅片龙头中环领先接连释放多个利好信号:第三季度率先实现单季度经营性盈利;2026年营收有望突破10亿美元;母公司TCL中环同步启动少数股权收购,强化半导体核心资产布局……
作为拥有六十余年技术积淀的本土硅片企业,中环领先正抢抓本轮产业上行窗口,稳步推进“国内领先、全球追赶” 的战略目标,向全球硅片第一梯队进阶,其成长路径也成为观察国产硅片产业突围的核心样本。
单季度经营性盈利营收规模及盈利能力国内领先
作为国内规模最大的半导体硅片厂商,过去五年,中环领先业务规模高速增长,增速和规模均领先于国内同行。半导体硅片是典型重资产行业,营收体量领跑,意味着能更快摊薄单位固定成本、释放规模效应,也为其率先跨过盈亏平衡点实现经营性盈利奠定基础。
转折出现在2026年。AI算力带动逻辑、存储芯片需求上行,行业进入结构性复苏,高端规格产品甚至出现结构性供不应求、价格进入修复通道。产能利用率抬升叠加产品结构改善,竞争优势完整体现在利润表上。
这种转化,在今年的报表上已有印证:今年前三季度,中环领先实现营业收入49.0亿元,同比增长15%,整体盈亏平衡;其中,第三季度实现营业收入18.6亿元,同比增长23%,净利润0.8亿元,同时单季度实现经营性盈利。
行业分析认为,中环领先三季度经营改善的核心驱动来自规模效应的释放和三季度以来部分产品价格修复。随着徐州业务持续爬坡、现有工厂运营效率进一步提升,叠加价格持续修复的传导效应,四季度及2027年经营仍有望保持逐季改善的态势。
在重资产、长周期的半导体硅片行业,收入规模与盈利韧性直接决定企业的研发投入强度、产能扩张节奏与抗周期风险能力。率先跨过盈亏平衡点,意味着中环领先已先于国内同行进入出货增长、成本下降、盈利改善的正向循环,为后续产能扩张与技术升级筑牢了经营底盘。
就前三季度数据来看,中环领先2026年营收有望突破10亿美元,这将成为国产半导体硅片产业发展的标志性里程碑;在巩固本土龙头的领先地位的同时,有望对长期由海外巨头垄断的全球硅片产业格局形成实质性冲击。
对于中环领先能够率先国内同行达到盈利拐点,财报之外有两点因素可能并没有外界过多关注——全尺寸覆盖的产品矩阵和海外业务,而这恰恰成为助力其穿越周期的优势所在。
全尺寸矩阵筑牢底座打造穿越周期核心壁垒
全尺寸、全工艺覆盖的产品矩阵,是中环领先其区别国内同行的显著特征和竞争优势。
这种全面布局的能力,并非刻意求全,而是源自中环领先六十余年的产业积淀,从早期1 英寸、2 英寸产品起步,伴随客户需求逐步升级至 6 英寸、8 英寸、12 英寸,是长期客户服务和产品升级形成的自然结果。
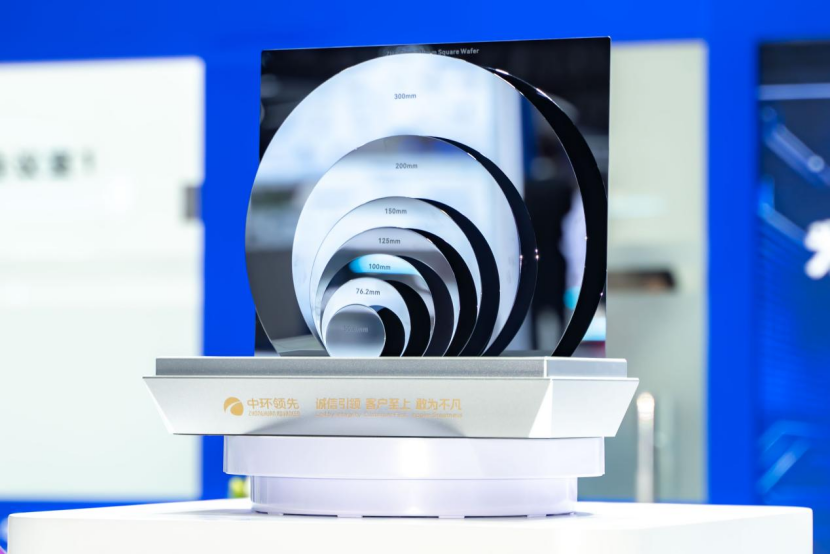
纵观全球前五大硅片厂商,无一例外均依托“多尺寸、多工艺、多应用”的全品类布局来夯实其长期高市场份额地位。中环领先是境内唯一实现全尺寸(4—12英寸)、双工艺(直拉+区熔)、全掺杂类型(轻掺+重掺)、抛光片与外延片全覆盖的硅片供应商。在存储、逻辑硅片,功率器件,CIS等领域,稳居国内第一梯队或占据绝对主导地位。这种“尺寸全覆盖、领域多点领先”的格局,是任何单一尺寸、单一品类的可比公司并不具备的。
相较于境内多数同业偏居单一赛道、专注某个细分市场,中环领先依托多生产基地、多产品线的协同网络,可根据市场供需变化在不同产品线间灵活调配产能,这种完整的全品类矩阵,是境内极具稀缺性的综合型底座。当前,中环领先凭借8英寸及以下产品全工序的盈利能力,精准承接全球产业转移缺口;同时,其12英寸产品在高端逻辑与高端存储核心供应链中持续放量。
2026年前三季度,中环领先硅片总出货面积达1101 MSI,同比增长 21%;其中12英寸产品出货同比增长24%,8英寸及以下产品出货同比增长18%,全尺寸线同步实现快速增长。截至2026年三季度末,中环领先半导体硅片全尺寸出货面积保持国内第一、全球第六。
这一轮AI驱动的长周期,对硅片需求的拉动具备极强的扩散效应。除了计算与存储芯片外,数据中心的建设运维需要模拟器件、功率芯片、电源管理芯片等全品类配套,后续数据传输还将带动光电器件需求增长,需求正沿着产业链向更多半导体门类延伸,一些基础器件也出现了较快增长。而受益于全尺寸、全工艺的布局,中环领先在大小尺寸两端同时受益、协同发力,也为营收规模的持续高质量增长提供了保障。
在“成熟业务造血、成长业务发力”的良性循环下,成熟产品创造的利润与现金流,既可支撑新产品研发,也能为新业务输送工程人才。同时,不同应用赛道的景气周期不完全同步,多元产品组合能够显著对冲单一赛道的周期波动,增强整体经营稳定性。
海外业务量质齐升全球化布局进入加速通道
前三季度,中环领先实现海外营业收入11.4亿元,同比增长 19%,海外业务已成为支撑其业绩增长的重要一极。
经过多年发展,中环领先海外业务形成独有的三点优势:
首先,中环领先海外业务具备深厚的历史积累,公司长期深耕功率电子和特色工艺,与产业基础较好的海外客户建立了持续稳定的合作关系。
其次,徐州业务聚焦存储与高端逻辑,拥有国际化的技术与销售团队,对整合后在人才、市场覆盖上得到加强,进一步完善了面向亚洲及全球市场的服务能力。
最后,在自主开拓海外市场的基础上,TCL体系在全球搭建的成熟经营与服务网络,也能够为其出海提供助力。
在客户布局上,中环领先已实现“海内外双轮驱动、全应用领域覆盖”。公司稳居国内晶圆制造龙头国产化硅片第一大供应商,并深度融入全球顶级Fab厂供应链,全球头部晶圆厂覆盖率较高。
海外业务的持续向好,客户基础、合作黏性和产品匹配度的持续增强,不仅体现了产品在极严苛验证标准下的普适性与高可靠性,更大幅降低了对单一赛道或单一客户的依赖,形成了极强的抗周期韧性。同时,通过深耕全球市场,对接海外高端客户,能够反向带动技术与运营能力提升。随着海外高附加值订单占比提升,公司整体盈利质量将持续优化,而非单纯依赖规模扩张拉动营收。
多地产能支撑规模扩张股权整合强化上市公司平台支撑
硅片作为重资产行业,抢抓行业上行周期的关键,在于产能规模的有序扩张与稳定交付,以及高效的资本与治理体系。
目前,中环领先围绕不同产品与工序形成分工配合:内蒙古基地承担晶体配套功能,天津基地以功率及8 英寸相关产品为重点,宜兴和徐州是 12 英寸业务的重要制造基地。多基地布局与运营体系相互支撑,为产能爬坡、生产协同及持续交付提供组织保障。
在未来规划上,完善12 英寸产能布局将是中环领先后续投资的重要方向。
因此,资本投入维度是除增厚上市公司净资产和收益外,理解TCL 中环启动发行股份收购中环领先少数股权的另一潜在原因。行业未来三至五年具备明确的发展机遇,中环领先既需要完善 8 英寸业务布局,也需要推进现有 12 英寸工厂扩产,同时围绕长期需求规划新的 12 英寸产能,本次上市公司拟募集配套资金将主要用于中环领先新工厂建设。
同时,从业务发展维度看,2017年中环领先合资公司成立后,历经产业资本引入、徐州业务整合,股东结构经历多轮调整,TCL 中环持股比例有所下降。本次收购少数股权,也能达到理顺股权关系、收窄决策链条的目的。股权集中后,上市公司在经营决策、调配资源时的流程更顺畅、力度更直接,无需在多方股东诉求间反复协调,能够把平台资源与产业优势更高效地落到业务拓展与技术攻坚上。
换一个角度看,这笔交易的结构本身同样值得琢磨。收购以发行股份支付,而非现金对价,上市公司不必为收购再掏出一笔大额现金,两条主业的资金安排也不会此消彼长。而中环领先股权集中后,产能扩张与技术攻坚的决策链条大幅缩短,战略落地节奏更快,有助于快速精准把握机遇窗口期。
写在最后
站在AI 驱动的半导体产业新周期起点,中环领先凭借全品类产品布局、规模化制造底蕴与全球化运营能力形成的差异化优势,在行业复苏浪潮中率先起跑,向 “国内领先、全球追赶” 的战略目标加速挺进。
随着产能布局持续落地、高端产品验证提速、全球份额稳步提升,中环领先有望在本轮长周期中持续兑现成长价值,为国内半导体产业生态的协同升级提供稳固的材料支撑,也在全球硅片产业格局的重塑进程中,书写中国材料企业的成长答卷。