AI算力的生产方式正在被改写。亚马逊、微软、谷歌、Meta四家云厂商2026年资本开支指引合计约7200亿美元,约为两年前的近三倍;巨额投资正沿定制芯片路线落地,多家研究机构预计2027年全球高端云端AI加速器出货将超过2500万颗,ASIC出货量首次超过GPU——以TPU为代表的定制算力,正站上产业结构的拐点。
TPU(张量处理器)是以张量运算为核心、面向AI训练与推理优化的云端定制ASIC。据Gartner预测,全球半导体收入将由2025年的8090亿美元增至2026年的1.6万亿美元,2027年进一步达1.9万亿美元;据其预计,2026年全球AI服务器出货量约370万台、同比增长55.9%,构成TPU等加速芯片的直接需求载体。
近日,集微咨询(JW Insights)正式发布《AI产业系列报告之TPU芯片(2026)》,设行业概述、产业链分析、代表企业、未来展望四大篇章,系统梳理TPU的技术演进、市场格局与国产化路径。
以下是《报告》内容精选:
市场规模:算力投资与国产放量共振
AI算力需求带动半导体行业进入高增长区间。海外市场,谷歌云2026年第三季度收入达307亿美元、同比增长103%,管理层表示各类客户对TPU需求强劲;博通同期AI半导体收入167亿美元、同比增长221%,定制芯片成为全球半导体市场增长最快的板块之一。中国市场,据IDC与浪潮信息联合发布的《2026年中国人工智能计算力发展评估报告》,2026年中国智能算力规模预计达2576.5 EFLOPS、同比增长87.9%,2030年将达10524.3 EFLOPS。
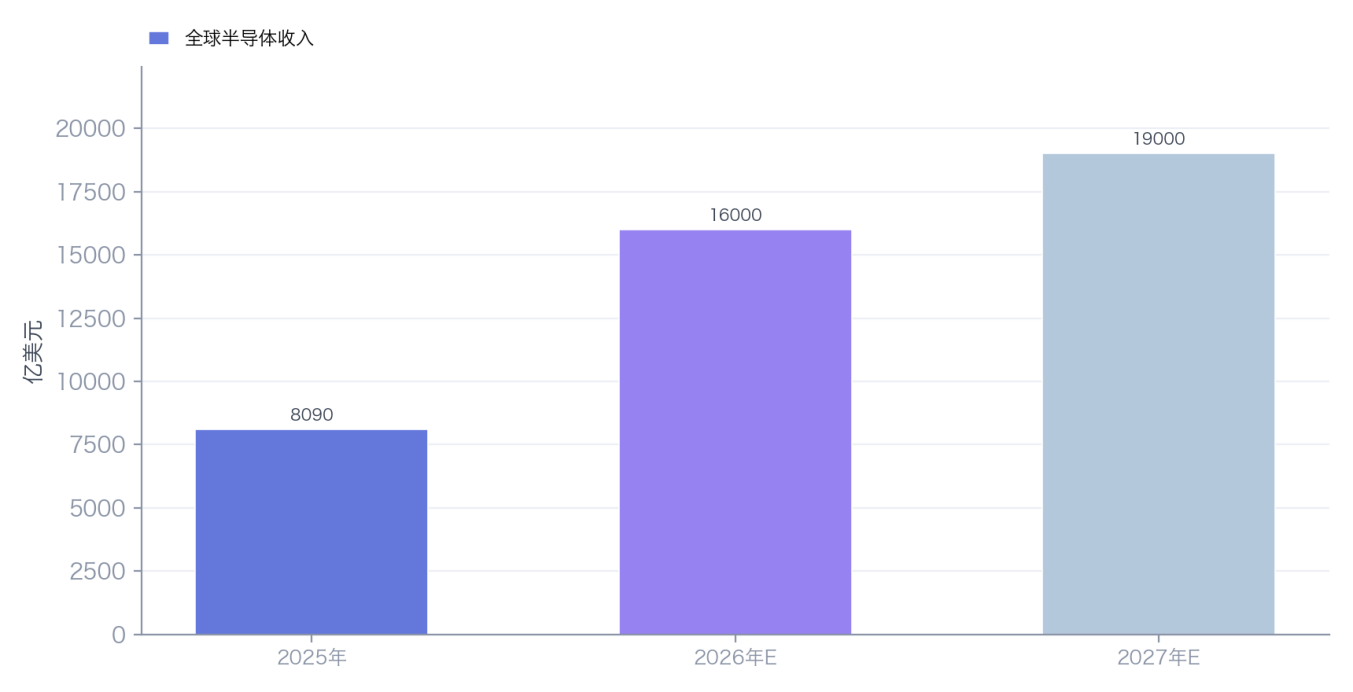
图1 全球半导体市场规模及预测(资料来源:Gartner,集微咨询(JW Insights)整理)
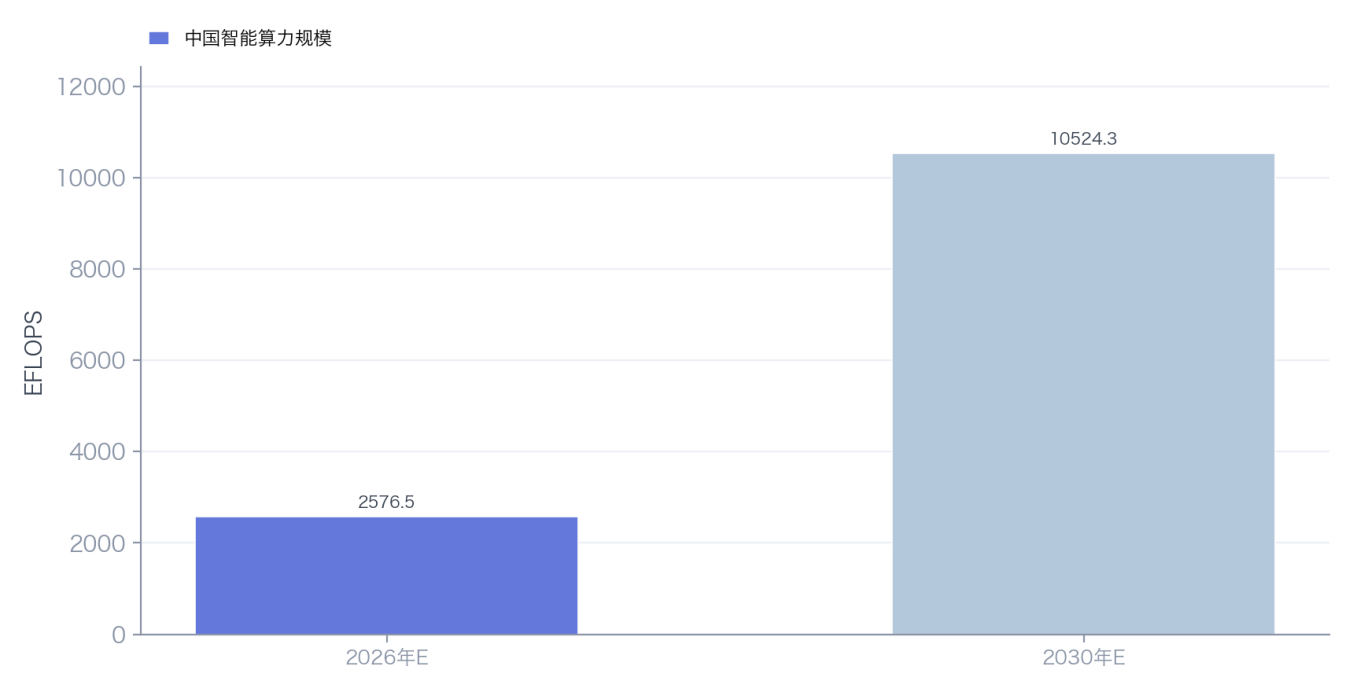
图2 中国智能算力规模及预测(资料来源:IDC,集微咨询(JW Insights)整理)
增量与成本:长协锁需,存储封装涨价
需求增量正被多年期合同固化:Anthropic披露至少向谷歌云支付约1145亿美元获取TPU算力,并与博通签署总额约1612亿美元的TPU设备五年期租赁协议。供给端,HBM与先进封装构成主要瓶颈,台积电CoWoS月产能计划由2026年底约13万片提升至2028年约26万片;据TrendForce预估,2026年全球HBM市场规模增长58%至546亿美元,2027年HBM平均售价同比涨幅约121%。成本推动下,华为昇腾950DT加速卡报价已达25万元以上、三个月内累计上调约六成。
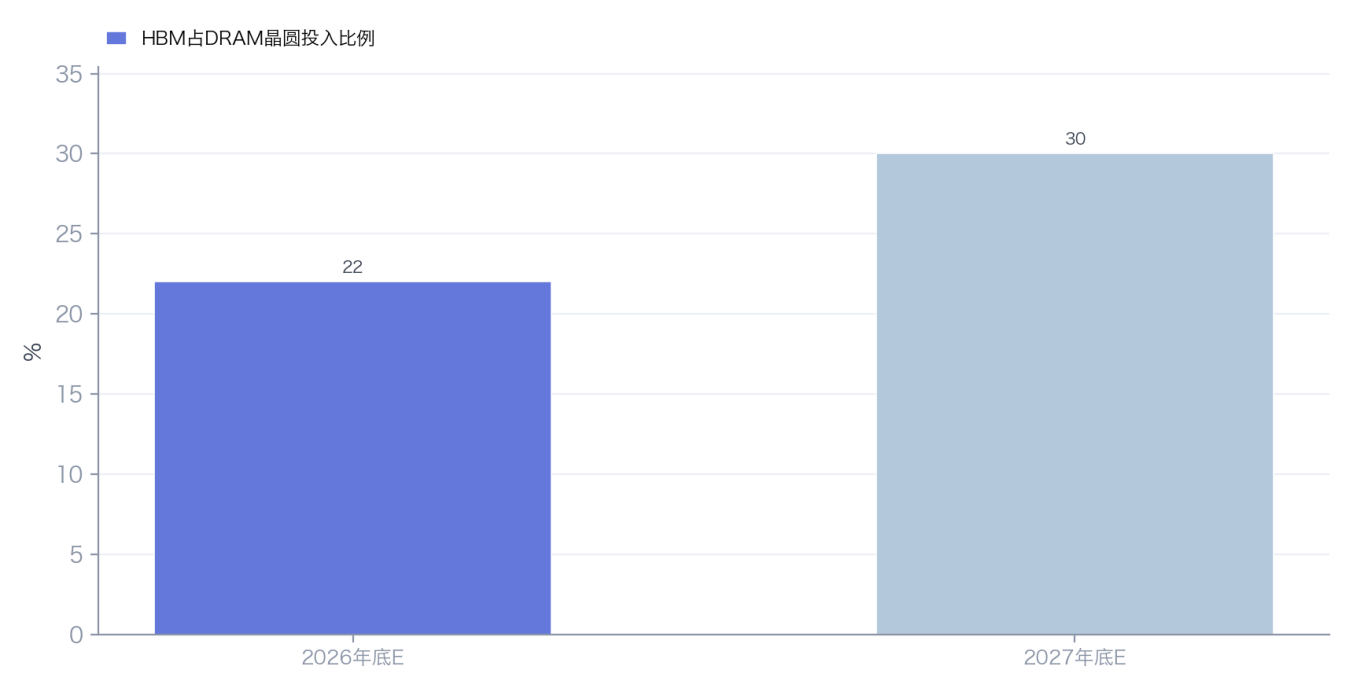
图3 HBM占DRAM晶圆投入比例变化预测(资料来源:TrendForce 集邦咨询,集微咨询(JW Insights)整理)
竞争格局:谷歌外供近百客户,国产梯队成形
谷歌TPU外供客户已接近100家,并通过甲骨文云首次登陆第三方超大规模云平台,OpenAI亦计划采购;定制设计服务高度集中,博通与Marvell两家合计份额约九成。国内方面,据IDC数据,2026年上半年中国数据中心AI芯片市场出货约200万颗,英伟达份额33.8%,华为以28.5%紧随其后、差距缩小至约6个百分点;非GPU加速器出货101.6万颗,首次超过GPU加速器。寒武纪2026年前三季度实现营业收入95.26亿元、同比增长106.76%。
表1 TPU芯片上游主要环节供给格局
环节 | 海外主要厂商 | 国内主要厂商 | 供给状态 |
HBM存储 | SK海力士、三星电子、美光科技 | 长鑫存储(DRAM追赶) | 缺口过半、长协锁定五至七成 |
先进封装 | 台积电(CoWoS/CoPoS)、英特尔、格芯 | 长电科技等封测厂(成熟环节) | 产能吃紧、价格上调约两成 |
晶圆代工 | 台积电、三星 | 中芯国际、华虹半导体 | 先进制程集中于台积电 |
光刻设备 | ASML | 上海微电子等(在研) | 交付周期长、订单排至2029至2030年 |
EDA/IP | 新思科技、楷登电子 | 芯原股份、国微思尔芯等 | 定制芯片设计服务需求外溢 |
(资料来源:集微咨询(JW Insights)整理)
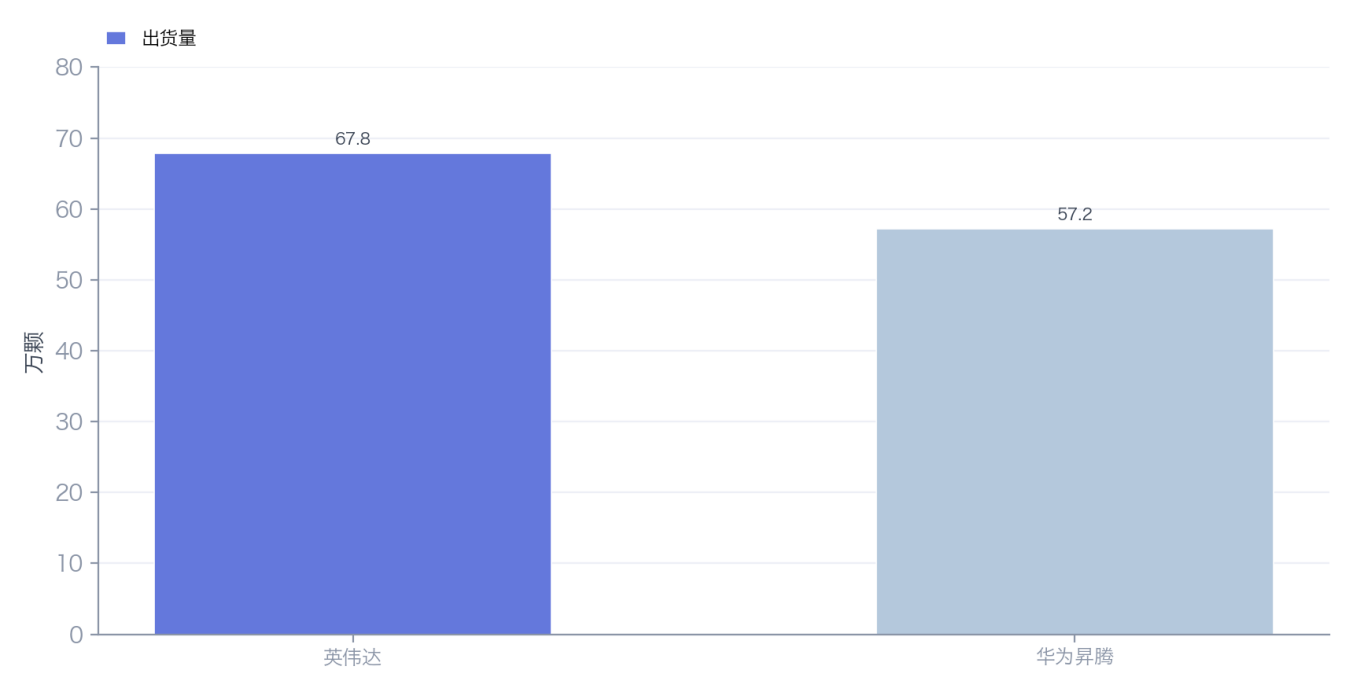
图4 2026年上半年中国数据中心AI芯片主要厂商出货量(资料来源:IDC,集微咨询(JW Insights)整理)
国产化:自给率迈向七成
国产厂商正沿“整机与集群先行、芯片设计跟进、存储封装补链”路径推进:华为已部署超过1000个昇腾910C超节点,昇腾950超节点进入大规模商用阶段;阿里平头哥真武系列累计出货56万片、服务超过650家客户;昆仑芯在中国移动十亿级推理型设备集采的三个标包中分别取得约七成、七成与全部份额。多家机构预计,中国AI芯片自给率2026年升至四成以上,2027年至2028年达到七成左右。
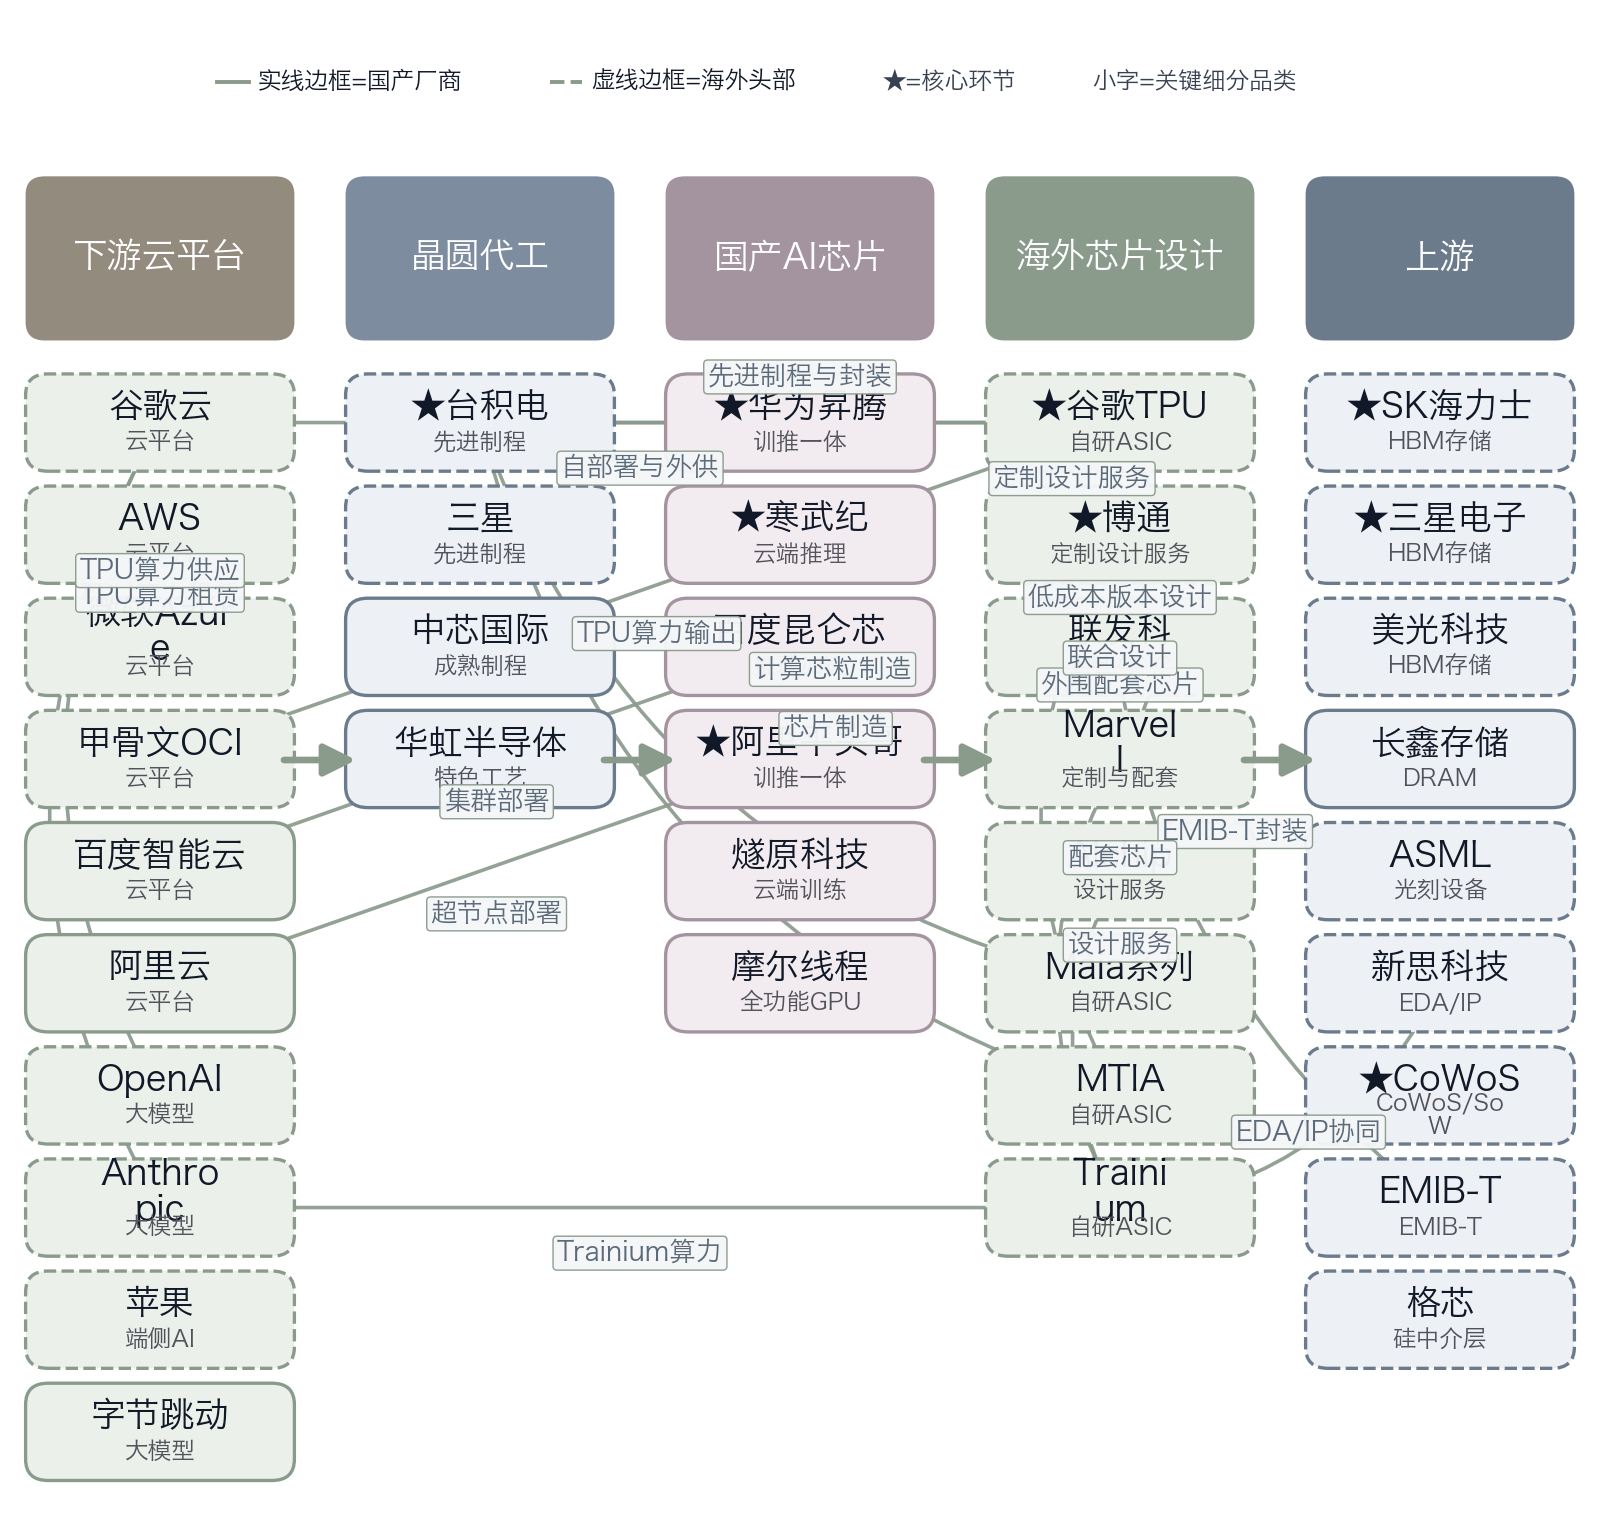
图5 TPU芯片产业链图谱(资料来源:TrendForce 集邦咨询、IDC,集微咨询(JW Insights)整理)
《报告》研判,行业竞争焦点已由单颗芯片性能转向芯片、互连、封装与集群的系统级能力,HBM供给、先进制程代工产能与生态软件构成主要约束;国产力量在整机集成、集群工程化与推理场景具备性价比优势,定制ASIC出货占比超过GPU的结构拐点将率先在中国市场显现。
目前,《AI产业系列报告之TPU芯片(2026)》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。