当AI推理负载加速从云端走向边缘,一条与云端训练、云端推理并行的“第三条算力主线”正在成形。据IDC数据,2026年一季度全球端侧与边缘AI芯片出货量同比增长45%,接近云端AI芯片同期增速(12%)的四倍,承载视觉感知与本地推理的VPU(视觉处理单元)正站上本轮周期最陡峭的增长曲线。
VPU的产业空间根植于AI驱动的半导体超级上行周期。据WSTS统计,2025年全球半导体市场规模达7917亿美元,同比增长25.6%,预计2026年将达16550亿美元、2027年增至21420亿美元。2025年全球消费类IPC出货量已超过1.92亿台,叠加AI手机、AI PC等终端,承载VPU能力的设备基数以十亿台计。
近日,集微咨询(JW Insights)正式发布《AI产业系列报告之VPU芯片(2026)》,设行业概述、产业链分析、代表企业、未来展望四大篇章,系统梳理VPU的技术演进、市场格局与国产化路径。
以下是《报告》内容精选:
市场规模:端侧增速领跑的超级上行周期
端侧市场的扩张在中国终端数据中尤为直观:据IDC数据,2025年中国AI手机出货量约1.18亿台、占中国智能手机市场40.7%,预计2026年将达1.47亿台、渗透率升至53.0%;据Gartner预测,2026年全球AI PC出货量将达1.43亿台、占PC总出货量的55%。
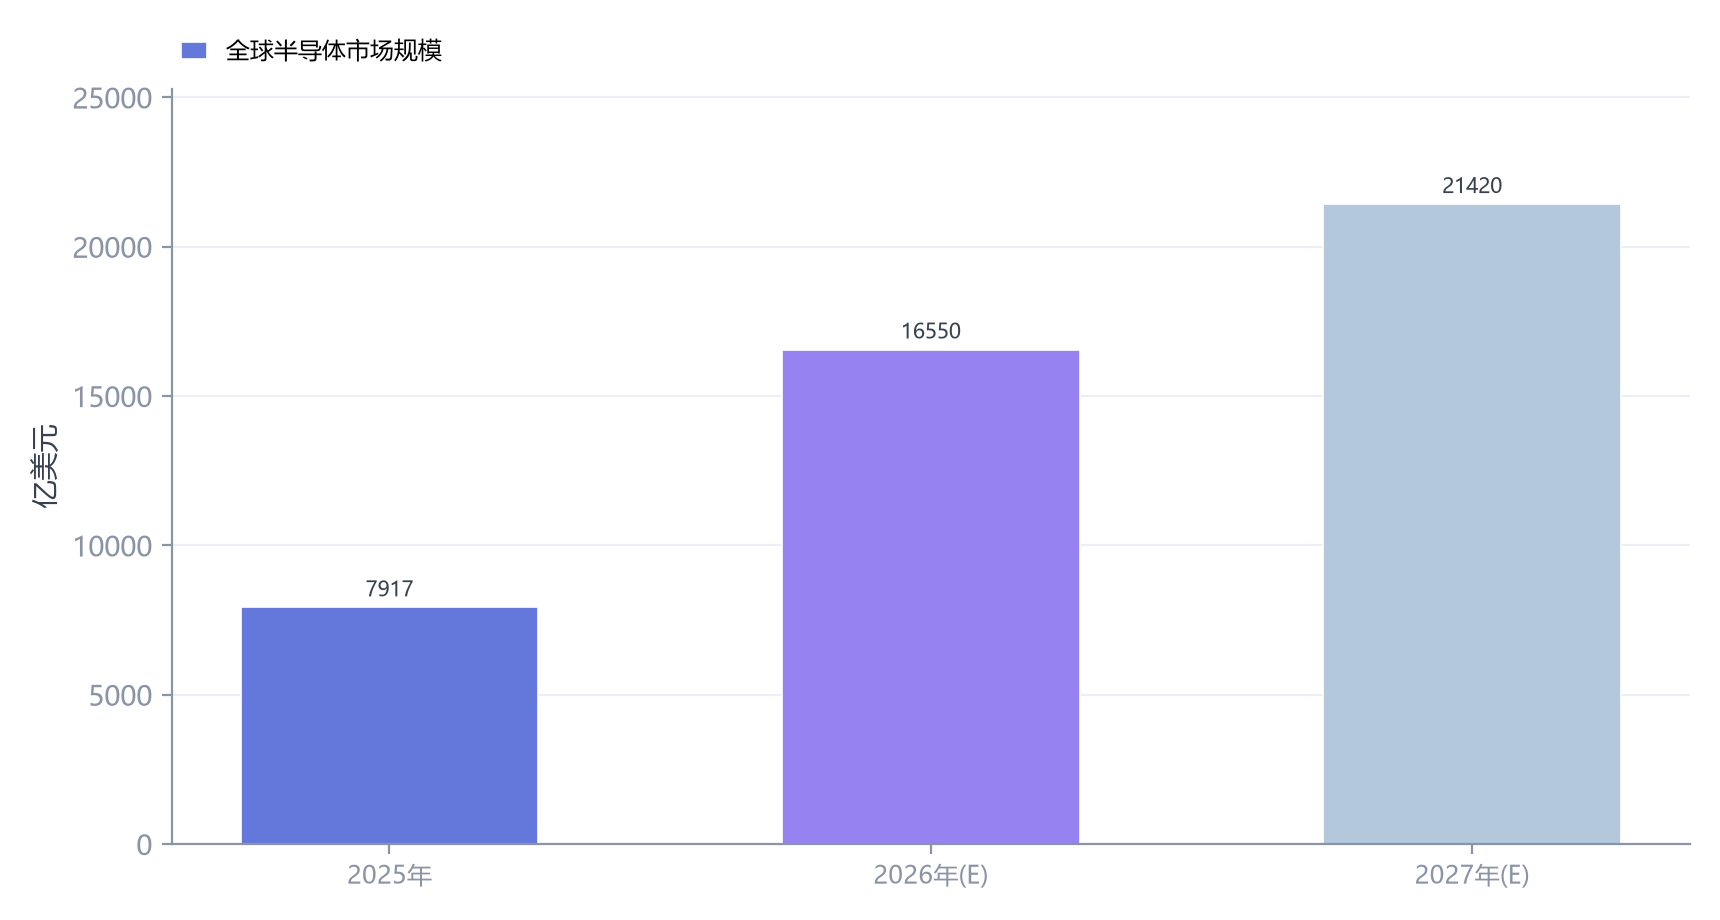
图1 全球半导体市场规模及预测(资料来源:WSTS,集微咨询(JW Insights)整理)
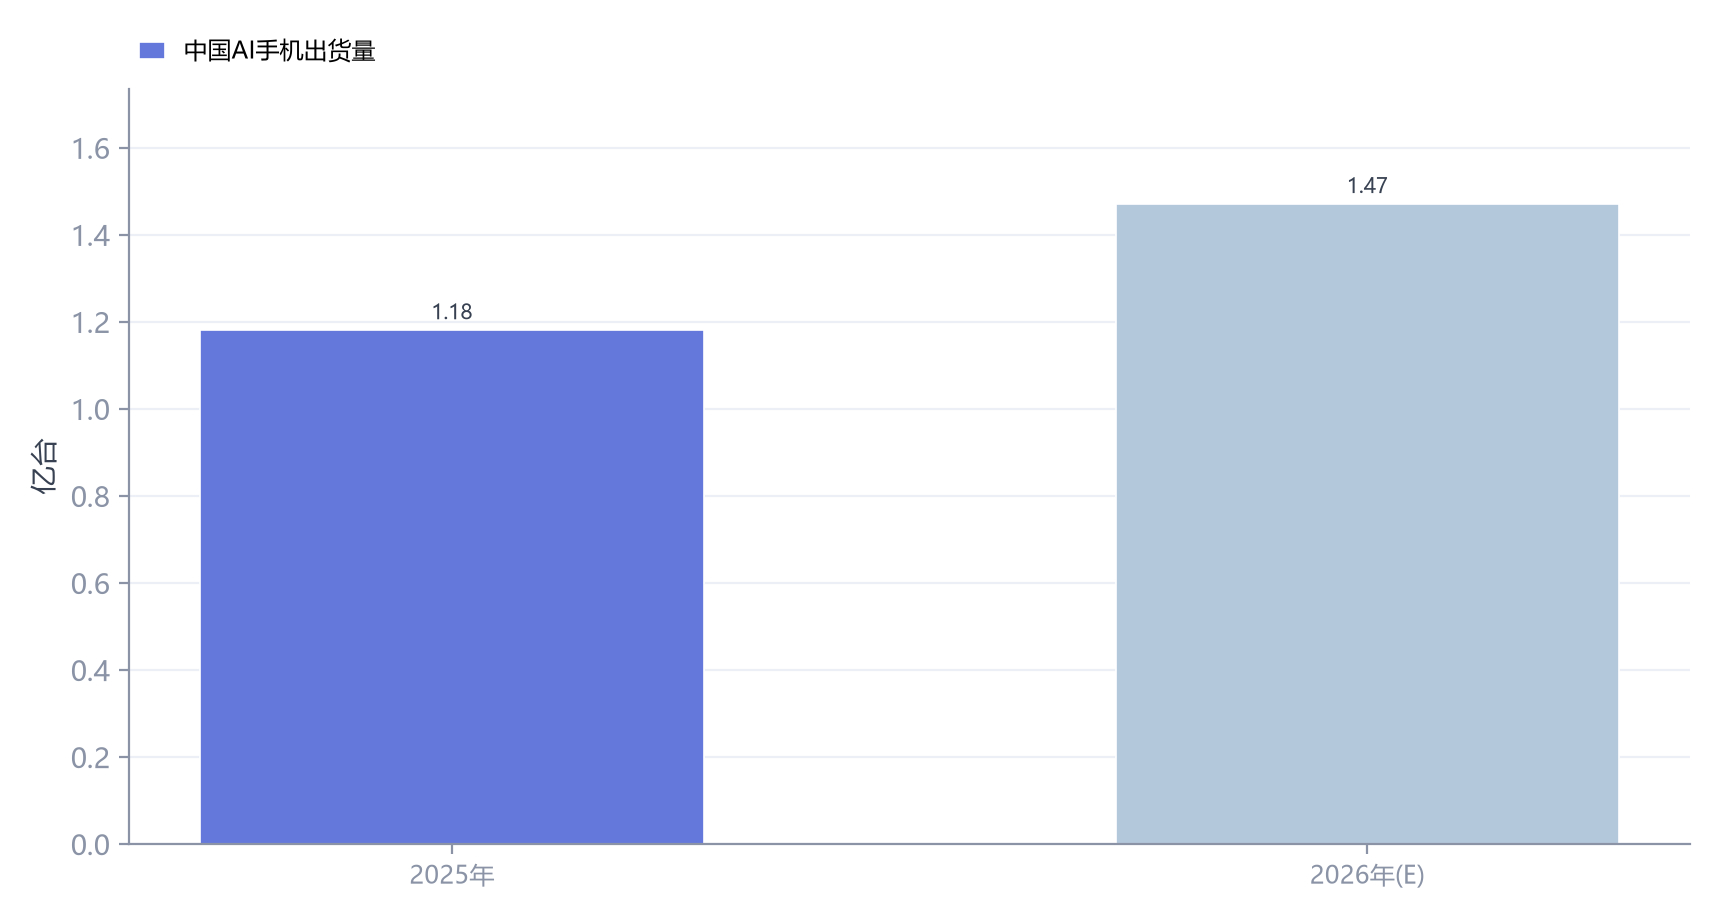
图2 中国AI手机出货量及预测(资料来源:IDC,集微咨询(JW Insights)整理)
增量逻辑:量价齐升,边缘推理成为主战场
本轮VPU市场增量由“量增”与“价升”双轮驱动。量的层面,据IDC与Gartner预测,到2027年超过一半的生成式AI模型推理将在边缘侧完成。价的层面,旗舰SoC均价较非AI时代提升约30%-50%;后摩智能基于SRAM-CIM路线量产的M50芯片以160 TOPS@INT8算力、10W典型功耗定义端侧大模型推理新基准,量产不到一年已获超过150个产品定点。
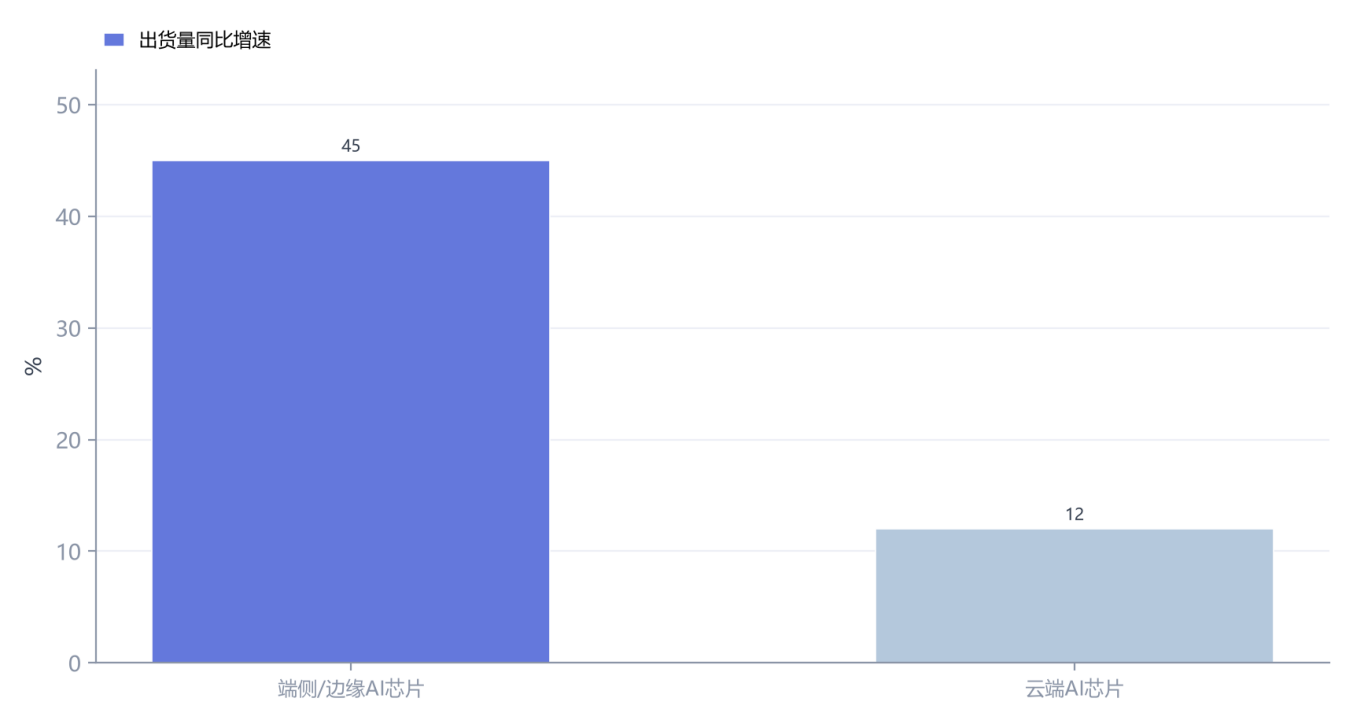
图3 2026年一季度全球端侧/边缘与云端AI芯片出货量同比增速对比(资料来源:IDC,集微咨询(JW Insights)整理)
竞争格局:国产阵营进入业绩集中兑现期
2026年上半年,国产视觉AI芯片厂商业绩全面兑现:瑞芯微营收28.77亿元、同比增长40.60%,星宸科技营收26.58亿元、同比增长89.43%,富瀚微营收14.63亿元、同比增长112.66%,地平线营收20.55亿元、同比增长31%,爱芯元智收入4.02亿元、同比增长181.8%。地平线征程系列芯片累计量产突破1500万套,在中国自主品牌乘用车ADAS市场份额达50.02%;上游IP环节,芯原股份NPU IP已被91家客户采用、集成该IP的AI芯片全球累计出货达亿颗量级。
表1 中国主要视觉/边缘AI芯片厂商2026年上半年经营指标
公司 | 2026H1营收 | 营收同比 | 2026H1归母净利润 | 净利同比 |
瑞芯微 | 28.77亿元 | +40.60% | 8.59亿元 | +61.73% |
星宸科技 | 26.58亿元 | +89.43% | 8.63亿元 | +619.50% |
富瀚微 | 14.63亿元 | +112.66% | 3.50亿元 | +1419% |
地平线 | 20.55亿元 | +31% | 研发投入27.55亿元 | 高投入期 |
爱芯元智 | 4.02亿元 | +181.8% | 毛利率提升至29% | 尚处投入期 |
(资料来源:集微咨询(JW Insights)整理)
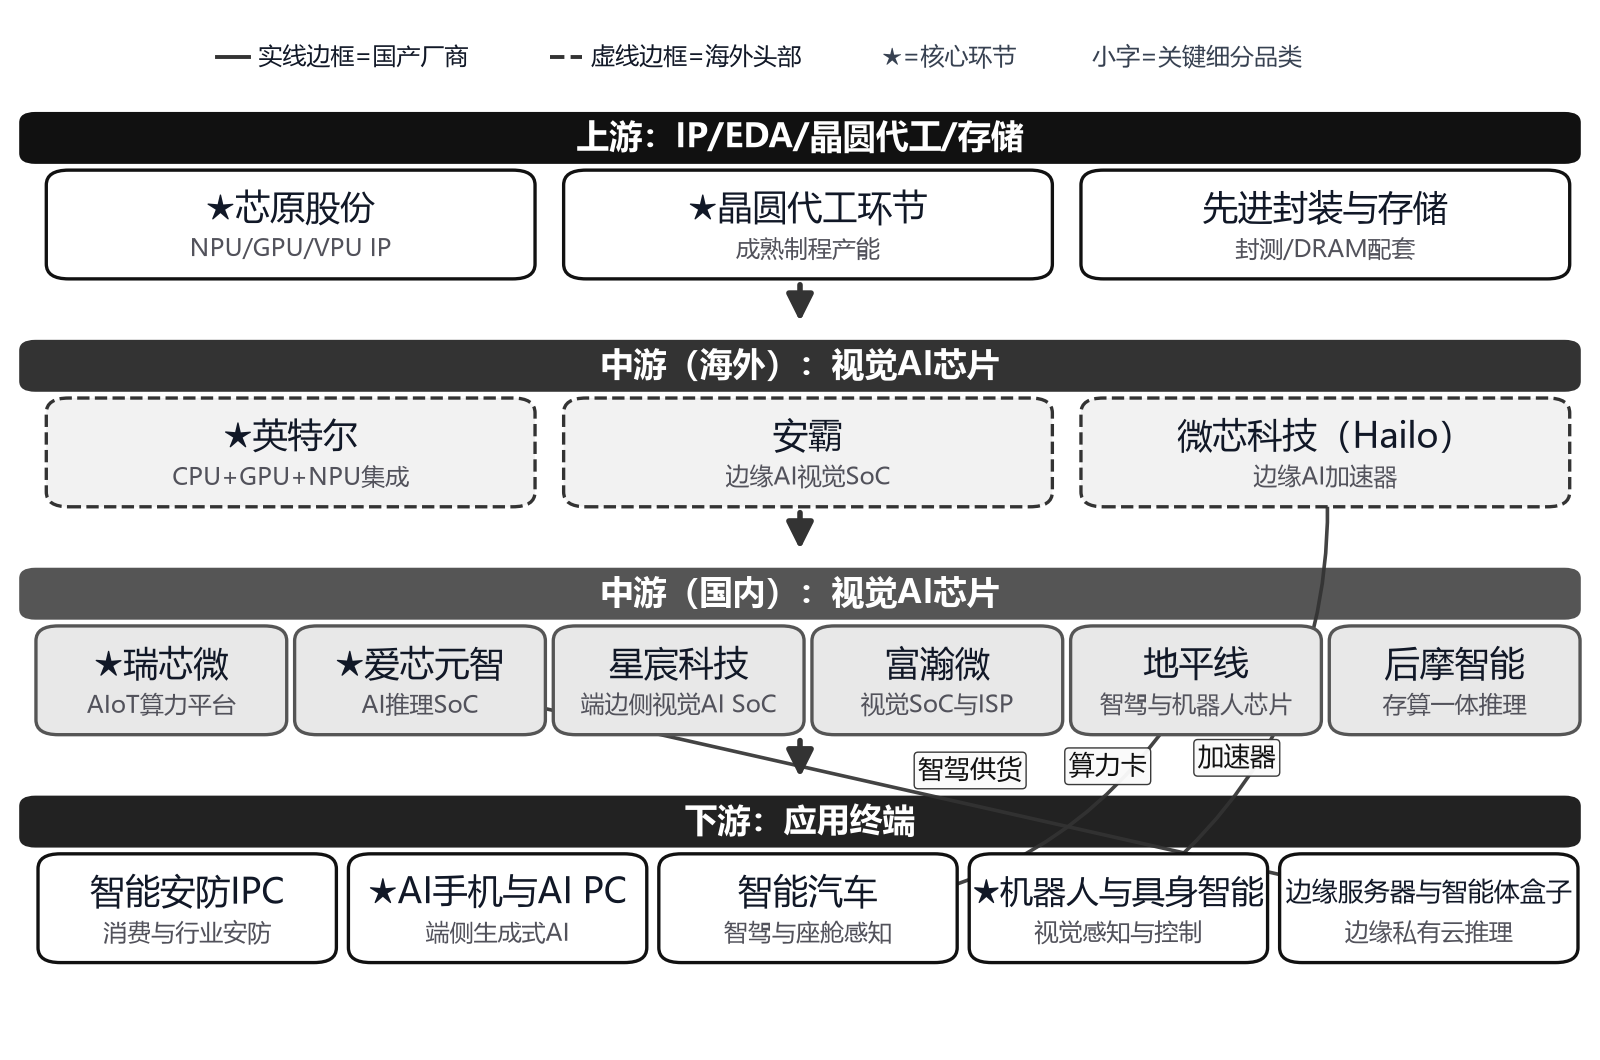
图4 VPU产业链图谱(资料来源:IDC,集微咨询(JW Insights)整理)
需求演进:机器人接棒的最大增量
《报告》研判,VPU替代节奏呈“安防先行、手机PC接力、机器人接棒”的三波结构。机器人是边际变化最大的新增需求:据IDC统计,全球人形机器人2025年出货量接近1.8万台,有望在2030年突破51万台,对应年复合增长率接近95%;具身智能对多部位同步视觉感知提出更高要求,VPU成为机器人“眼睛”与“小脑”的核心算力载体。
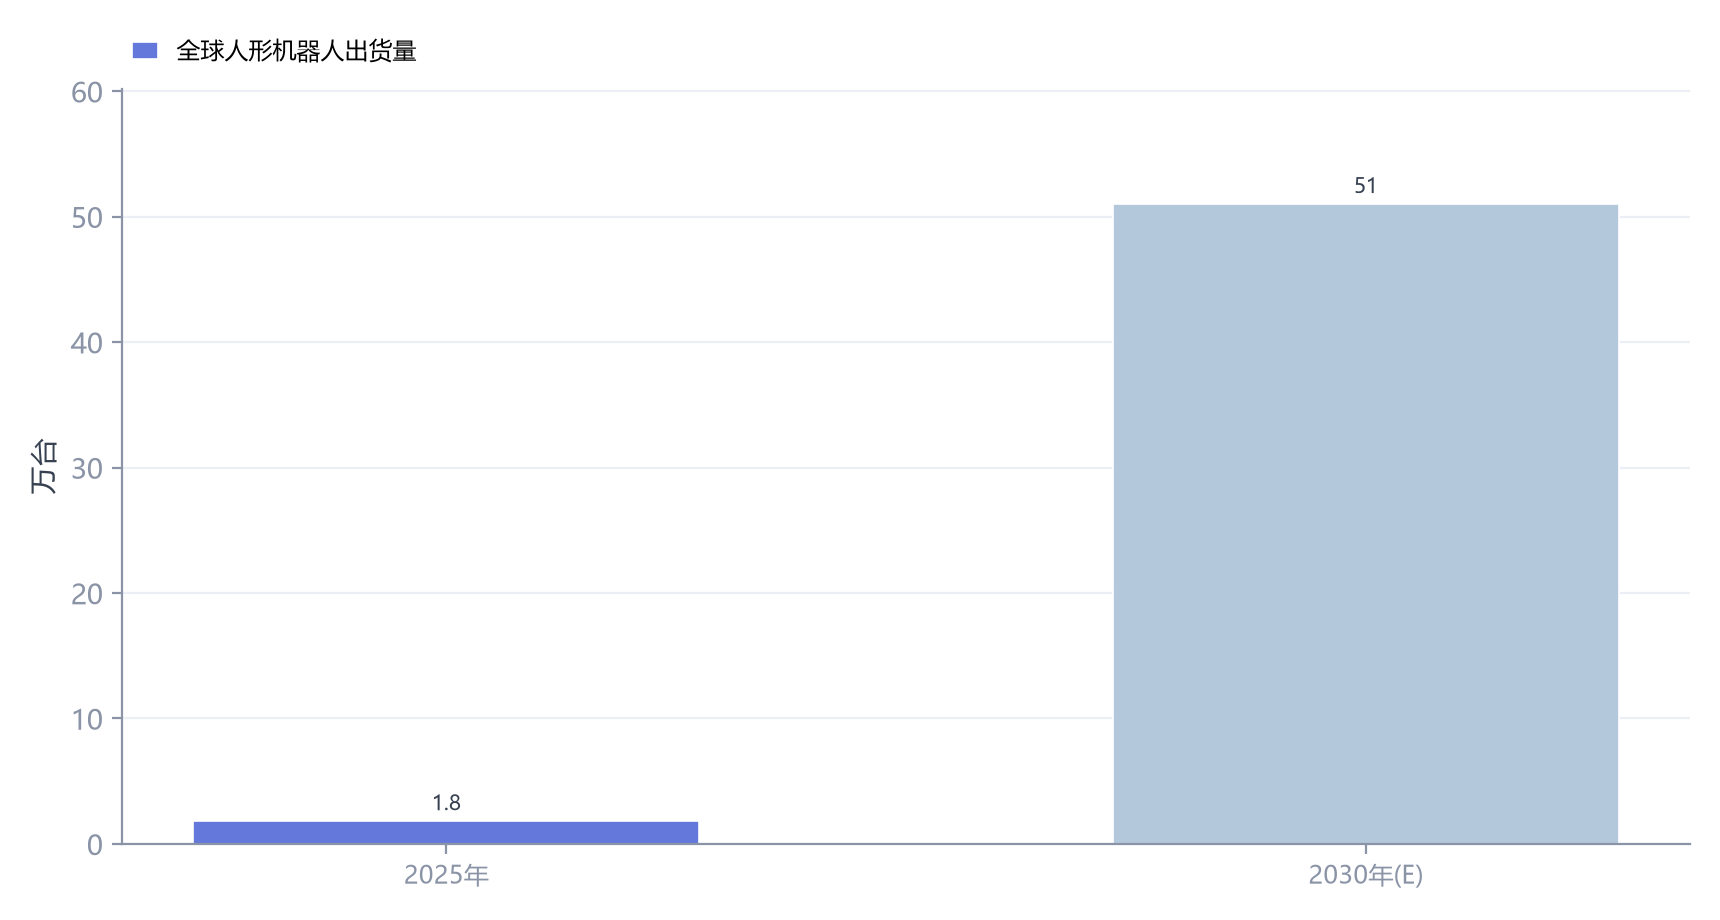
图5 全球人形机器人出货量及预测(资料来源:IDC,集微咨询(JW Insights)整理)
政策与国产化:关键窗口期开启
2025年12月至2026年1月,工信部等八部门印发《“人工智能+制造”专项行动实施意见》,端侧推理芯片首次被写入国家专项行动的芯片攻关目录。《报告》预计,2027年边缘侧生成式AI推理占比过半、国产端侧推理平台进入规模商用;2028-2030年,随着人形机器人放量与边缘私有云普及,国产VPU产业链有望在这一最大的新增算力市场中取得与其设计能力相匹配的全球份额。
整体而言,国产VPU力量已从“安防可替代”进入“多场景全球化竞争”阶段。存储供给约束决定短期节奏,能效与软件生态决定长期格局,具备“感知算法+推理架构+开发环境”完整能力的厂商将占据价值链高端。
目前,《AI产业系列报告之VPU芯片(2026)》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。