在芯片制造上千道工序中,光刻环节约占总投资的三分之一,光刻胶作为光刻工艺的核心耗材,其性能直接决定图形尺寸、质量与晶圆良率,被普遍视为半导体材料中技术壁垒最高的品类之一。当前,大基金三期注册资本3440亿元、重点投向材料/设备,日本则已将部分先进光刻胶及相关材料纳入出口管制清单——供应安全与国产替代两大逻辑在这一细分赛道交汇,光刻胶正站上2026年半导体材料产业的风口。
近日,集微咨询(JW Insights)正式发布《2026年光刻胶行业研究报告》(以下简称《报告》),从行业概述、产业链分析、未来展望、重点公司四大板块入手,系统梳理光刻胶的技术代际、市场规模与竞争格局,深入测算国产替代进程与高端代际突破路径,为产业链上下游企业提供数据支撑与决策参考。
以下是《报告》内容精选:
中国市场增速领跑全球,需求基本盘加速扩容
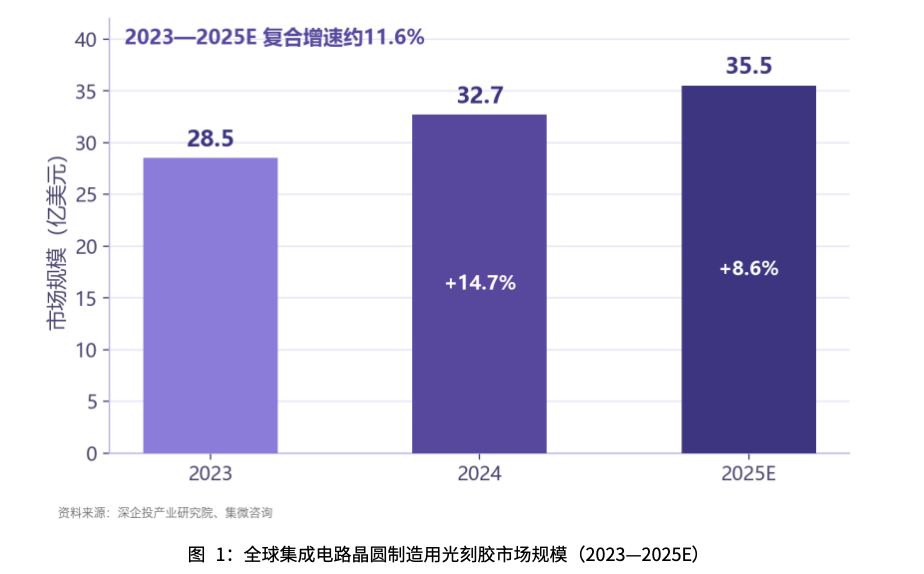
据SEMI数据,2024年全球半导体光刻胶市场规模达27.32亿美元、同比增长16.15%;据深企投产业研究院测算,2025年全球集成电路晶圆制造用光刻胶市场增至35.5亿美元。
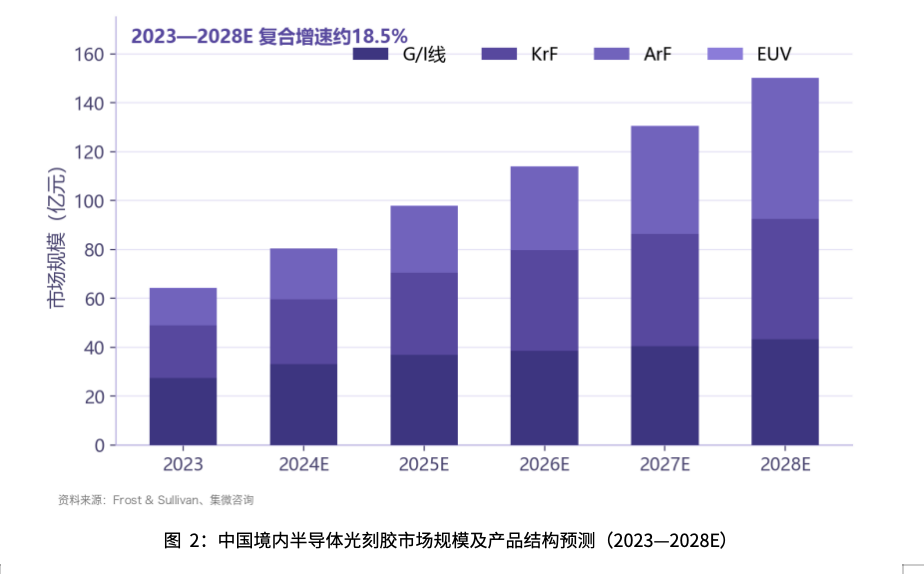
SEMI数据显示,2024年中国半导体光刻胶市场规模7.71亿美元、同比增长42.25%,增速约为全球水平的2.6倍;据CEMIA数据,2024年中国光刻胶市场规模167.61亿元,其中集成电路65.10亿元、新型显示65.12亿元、PCB 37.39亿元;据Frost & Sullivan预测,中国境内半导体光刻胶市场将由2023年的64.2亿元增至2028年的150.3亿元、复合增速18.5%。
从产品体系看,按曝光波长由长到短,光刻胶分为g线、i线、KrF、ArF与EUV五代,波长越短、可支持的制程节点越先进,技术壁垒同步抬升;按应用领域则分为半导体、面板与PCB三大类,其中半导体光刻胶对分辨率与金属杂质要求最严,整体技术及认证壁垒最高。
上游树脂依赖进口,复配环节铸就核心壁垒
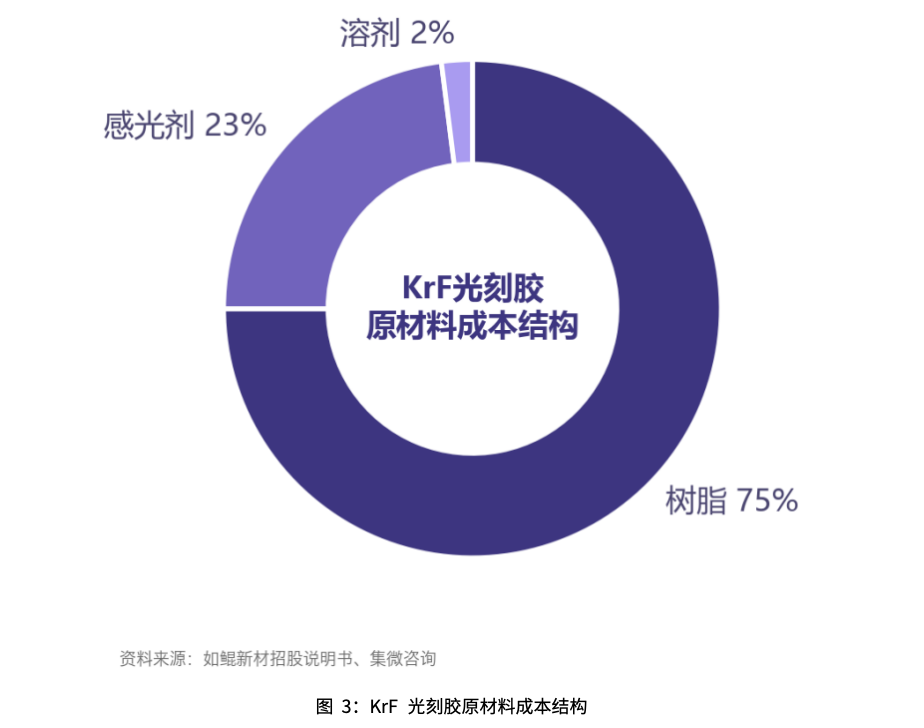
光刻胶是多组分精细复配体系,各组分含量与成本占比明显倒挂:树脂含量通常仅10%—40%、却占成本约30%—75%,溶剂含量高达50%—90%、成本占比却不足5%。以主流KrF胶为例,树脂约占其原材料成本的75%、感光剂约23%、溶剂仅约2%。
叠加纯度控制、工艺协同、验证周期三重壁垒,晶圆厂新材料导入需经历送样、小批量、放量多个阶段。国际龙头多对树脂自产自用,国内圣泉集团、徐州博康等已推进g/i线及KrF树脂量产,ArF高端树脂仍依赖进口。树脂是光刻胶的骨架材料,KrF用聚对羟基苯乙烯类树脂、ArF用含脂环族结构树脂的合成难度最高,是上游国产化攻坚重点。
格局日本主导寡头集中,头部六家合计市占约九成
全球光刻胶市场呈日本主导、寡头集中格局。据TOK(东京应化)官方披露,其2025年全球半导体光刻胶市占率约26.1%;以2020年细分市场口径计,TOK、JSR、杜邦、住友化学、信越化学、富士胶片六家合计份额约92%。据TECHCET数据,g/i线、KrF、EUV市场均由TOK居首,ArF市场则由JSR领跑。
中游复配环节集中度极高,全球具备ArF及以上量产能力的厂商不足十家,JSR已于2023年被日本产业创新投资机构私有化收购;国内参与者分专业光刻胶、化工平台延伸与材料平台三类,整体呈KrF批量供货、ArF小批量突破的格局。
海外龙头各有所长:东京应化创立于1936年、1968年进军半导体光刻胶领域,产品覆盖g线至EUV各代际;信越化学依托单体自给的垂直一体化优势,在KrF、ArF与EUV胶均有成熟布局。
晶圆厂扩产叠加管制升级,国产替代进入加速通道
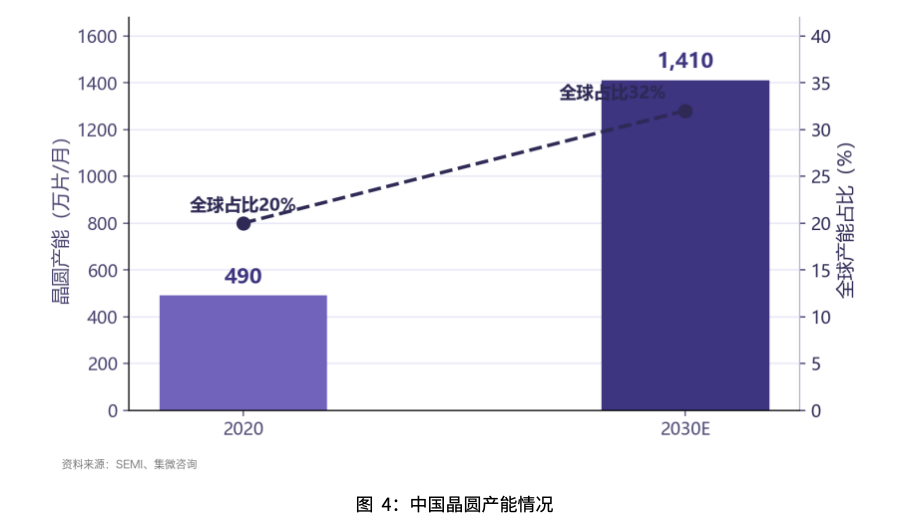
需求端,据SEMI预测,中国晶圆产能将由2020年的490万片/月增至2030年的1410万片/月,全球占比由20%提升至32%;供给端,美国“BIS 1202”新规将约140家中国实体列入实体清单,日本亦将部分先进光刻胶纳入出口管制清单。
《报告》显示,国产半导体光刻胶市占率已由2024年的19.5%升至2025年的28.3%;分代际看,g/i线胶国产化率约30%,KrF胶约10%,ArF胶不足2%,面板KrF胶国产化率已突破40%。北京科华上海基地1000吨产能进入试生产,南大光电宁波500吨产能预计2025年底达产,鼎龙股份潜江300吨产能于2026年一季度投产。
分下游看,晶圆制造单价高、验证严格、增速快,是需求扩张的主动力;面板光刻胶国产替代推进最快,彩色矩阵胶等大品类本土供给成熟;PCB光刻胶门槛相对较低,国产份额已居主导地位。
高端代际打开成长空间,国产厂商里程碑密集落地
据Frost & Sullivan预测,KrF与ArF胶2028年将分别达49.3亿元和57.6亿元、合计占比升至71.1%;据QYResearch预测,全球光刻胶市场2032年将达108.4亿美元。
值得注意的是,光刻胶需与光刻机型号、工艺菜单逐条匹配,上游树脂、单体与光产酸剂的纯度及批次稳定性决定成品质量上限,树脂—单体—胶体—配套试剂一体化布局正成为主流方向,垂直整合企业有望获得更高的盈利弹性与供应保障能力。
国产突破正密集兑现:彤程新材旗下北京科华KrF胶国内市占率超40%;南大光电实现28nm ArF浸没式胶规模量产、良率达99.7%;晶瑞电材2026年上半年KrF胶销量同比增长40%、ArF胶销量同比增长300%;鼎龙股份8款产品获约1000加仑批量订单。
目前,《2026年光刻胶行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。