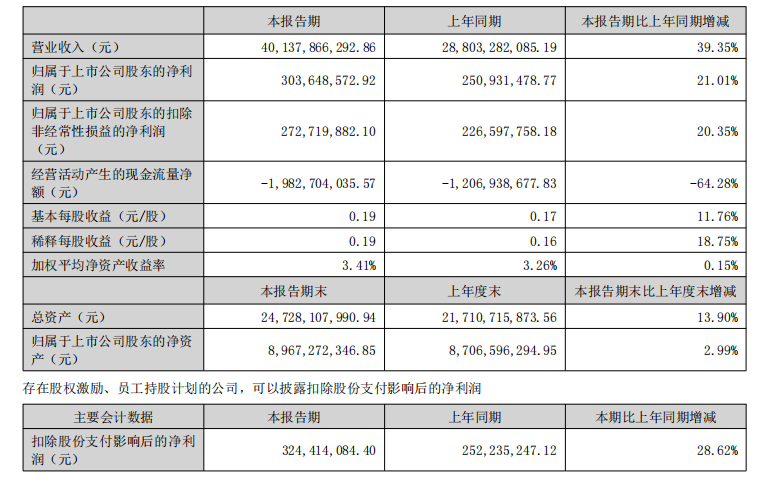
楚江新材(002171)日前披露的2026年半年度报告显示,公司上半年实现营业收入401.38亿元,同比增长39.35%;实现归属于上市公司股东的净利润3.04亿元,同比增长21.01%;扣除非经常性损益后的净利润2.73亿元,同比增长20.35%。截至报告期末,公司总资产247.28亿元,较上年度末增长13.90%;归属于上市公司股东的净资产89.67亿元,较上年度末增长2.99%。
图源/楚江新材
量价齐升,铜基主业“挑大梁”
楚江新材专注于材料的研发与制造,产品涵盖精密铜带、铜导体材料、铜合金线材、精密特钢等品类,为5G通讯、AI算力、机器人、新能源汽车、光伏能源、电力装备、消费电子等领域提供工业材料。公司是全球规模领先的精密铜带研发制造企业,位居中国铜板带材“十强企业”第一名和中国高端细线领域市占率第一名,是《镀锡圆铜线》《电工圆铜线》两项国家标准的修订者,并参与《224Gbps高速直连铜缆技术要求》等多项新兴领域团体标准的编制。
对于上半年营收的高增长,楚江新材在报告中归纳了两方面原因:一是产品升级项目有序投产,产销量规模持续增长;二是报告期内铜价较上年同期上涨,铜基材料销售价格随之上升。销量数据印证了这一判断,上半年公司铜板带产品销量20.61万吨,同比增长14.55%;铜导体产品销量25.61万吨,同比增长11.66%;铜合金产品销量3.21万吨,同比增长3.73%。
分行业看,金属材料研发及制造业务实现收入397.91亿元,同比增长41.09%,占营业收入的99.14%,毛利率3.35%,同比提升0.85个百分点。分产品看,铜基材料收入394.80亿元,同比增长41.62%,毛利率3.31%,同比提升0.85个百分点;钢基材料收入3.11亿元,同比下降4.01%,毛利率8.33%,同比提升1.99个百分点。境外业务表现亮眼,公司上半年境外收入8.96亿元,同比增长168.67%,占营业收入比重提升至2.23%,不过境外毛利率为4.76%,同比下降5.99个百分点。
从利润构成看,上半年楚江新材非经常性损益合计3092.87万元,其中计入当期损益的政府补助1632.40万元,主业盈利仍是利润的主要来源。若扣除股份支付影响,公司上半年净利润为3.24亿元,同比增长28.62%。
新兴赛道驱动,高端产能持续释放
行业层面,2026年上半年,在新能源、电子信息等战略新兴领域需求驱动下,国内铜基新材料行业呈现结构性高景气态势。楚江新材在报告中表示,AI服务器、算力中心等高频高速场景持续带动高端铜材需求,新能源汽车、大型储能电站拉动高精合金铜带、柔性铜连接带需求放量,人形机器人、车载微型线束催生超细精密铜导体增量,行业竞争逻辑正由产能规模竞争转向高端有效产能、工艺技术与研发能力竞争。
面对行业变化,公司聚焦新能源、5G通信、智能网联、机器人及AI算力等赛道开展产品迭代与市场拓展,2025年落地投产的项目均定向布局新兴赛道高端产能,报告期内持续爬坡达产,高附加值产品产能逐步释放;依托子公司鑫海高导打造铜铝双驱产业布局,形成精密铜导体全系列产品与轻量化铝合金导体配套产能。经营模式上,公司坚持“产能利用率100%、产销率100%、资金回笼率100%”的运营标准,再生原料使用占比全国同行业领先,自建40多个直销网点,对终端市场具有极强的掌控能力。
费用方面,楚江新材上半年销售费用7391.20万元,同比增长22.79%;管理费用2.04亿元,同比增长17.90%,主要系补缴社保及股份支付摊销费用同比增加所致;财务费用1.01亿元,与上年同期基本持平;所得税费用4830.25万元,同比下降28.16%。研发方面,楚江新材上半年研发投入6.98亿元,同比增长45.55%,增幅明显高于营收增速,主要系以客户新工艺、新技术需求为导向,加大研发项目推进力度,研发材料领用规模同比增加,叠加铜价上涨所致。
现金流是本期财报中相对承压的一环。上半年楚江新材经营活动产生的现金流量净额为-19.83亿元,上年同期为-12.07亿元,净流出同比扩大64.28%。公司解释称,一是业务规模扩大及铜价高位运行,应收账款、存货等营运资金占用相应增加;二是公司货款回笼存在季节性特征,下半年尤其是第四季度为回款相对集中期,上半年现金流受周期性因素影响较大。
截至报告期末,楚江新材应收账款62.30亿元,占总资产的25.19%,比重较上年度末上升5.90个百分点,主要受营业规模增长、铜价上行及下游客户回款放缓影响;存货56.21亿元,占比上升3.96个百分点;短期借款94.57亿元,长期借款14.26亿元,公司表示结合现阶段融资环境,通过增加长期借款置换部分短期负债,以锁定长期资金成本并平滑未来偿债压力。