摘要
四维图新2026年上半年营收17.67亿元,同比增0.36%;归母净利亏损4.89亿元,扩大57.41%;毛利率22.44%,经营现金流-2.67亿元。数据合规服务收入6.18亿元增56%,智舱收入增22.91%,但车厂压价致毛利率下滑,参股公司鉴智开曼净亏3.53亿元拖累业绩。
核心观点
- 营收17.67亿元、同比微增0.36%,归母净亏损4.89亿元、同比扩大57.41%,业绩落于预告区间(亏损3.52亿元至5.02亿元)偏弱一侧,"增收不增利"矛盾突出;
- 综合毛利率22.44%、同比下滑10.59个百分点,车厂严控采购预算之下智驾、车规芯片、高精地图产品单价全面下行,构成亏损扩围的第一驱动;
- 参股公司鉴智开曼上半年净亏3.53亿元,权益法核算致投资收益为-1.82亿元、占利润总额比例达37.27%,是亏损扩大的最大单一变量;
- 管理费用压降35.13%、研发投入收缩15.89%对冲亏损;存货较期初增长39.78%、长短期借款双升,"以债养产"模式开启,下半年现金流与减值风险需重点跟踪。
一、业绩总览:收入端企稳,利润端深蹲
2026年上半年,四维图新实现营业收入17.67亿元,同比增长0.36%,增速较上年同期的5.62%明显放缓;归母净利润亏损4.89亿元,较上年同期3.11亿元的亏损扩大57.41%;扣非归母净利润亏损4.83亿元,同比扩大52.19%。对照公司7月15日披露的业绩预告(净利润亏损3.52亿元至5.02亿元、同比下降13.22%至61.74%),最终落点明显偏向亏损更大的一侧,市场对其亏损收敛节奏的预期需要下修。
盈利质量指标全面走弱:综合毛利率22.44%,同比下滑10.59个百分点;基本每股收益-0.2093元;加权平均净资产收益率-5.66%。经营层面,经营活动产生的现金流量净额为-2.67亿元,同比下降195.45%,公司在半年报中解释为前置备货带来的现金流出增加——智芯业务受行业供应链紧张影响提前备货、支付晶圆及封测费用以锁定产能,叠加智驾业务多项目进入量产备货阶段。
资产负债表同步收缩:期末总资产111.82亿元,较期初下降3.19%;归属于上市公司股东的所有者权益83.10亿元,较期初下降7.20%。
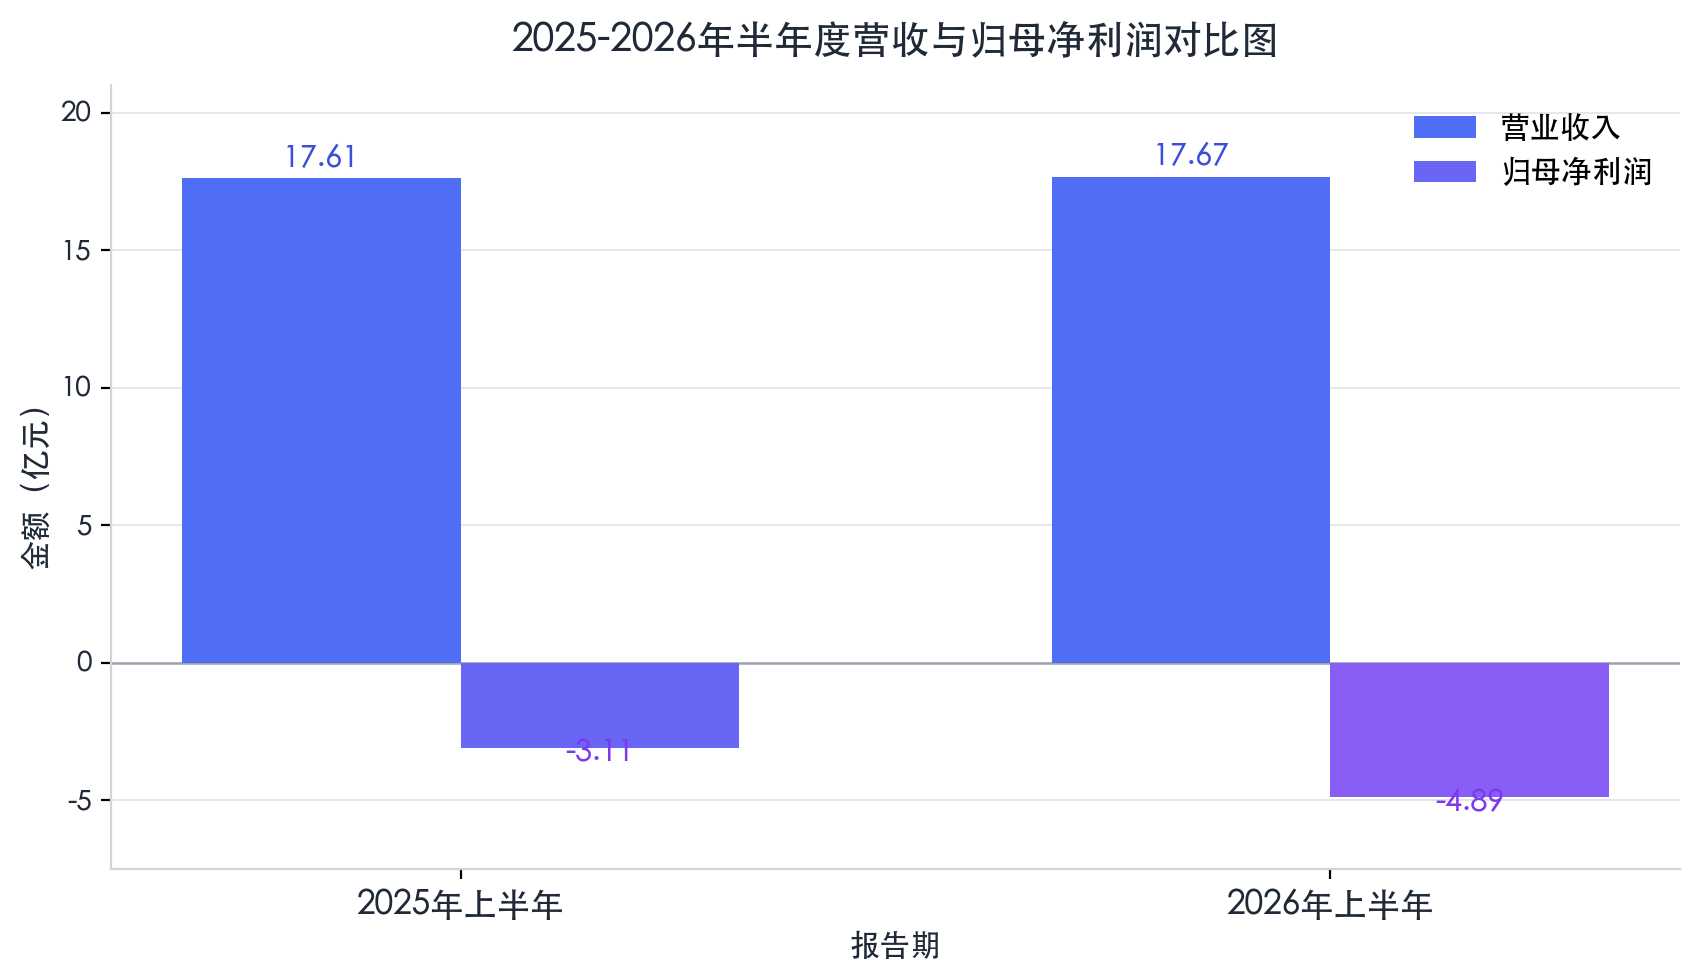
图表解读:收入曲线几乎走平(17.61亿元对17.67亿元),利润柱却大幅下探(-3.11亿元对-4.89亿元)。粗略测算,毛利率同比下滑10.59个百分点,意味着上半年约1.87亿元的毛利额蒸发(17.67亿元×10.59%),与归母亏损扩大1.78亿元的量级高度吻合——换言之,这份半年报的核心矛盾不是收入萎缩,而是盈利结构的塌陷,毛利率失守是亏损扩围的第一驱动因素。
二、收入拆解:数据合规挑大梁,芯片毛利率逆势提升
分业务看,公司"智云、智芯、智驾、智舱"四大板块呈现明显分化。
智云板块收入12.85亿元,同比增长1.59%,毛利率23.04%、同比下滑14.69个百分点。板块内的结构性亮点是数据合规服务:上半年收入6.18亿元、同比增长56%,在智能网联汽车数据安全监管趋严的背景下,地图合规、数据托管类需求具备政策确定性,是当前收入盘子里的"定盘星"。但板块毛利率大幅下滑14.69个百分点同样刺眼:高毛利的标准地图业务正被低毛利的定制化项目业务稀释,上半年项目成本达7.14亿元、同比激增78.15%,项目制业务"增收不增利"的特征在报表上体现得非常直白。
智芯板块收入2.44亿元,同比下降5.94%,毛利率32.64%、逆势提升0.97个百分点,是四大板块中唯一毛利率改善的业务。产品侧的长期积累支撑了这一韧性:座舱SoC AC8015累计装车超500万颗,与90%以上主机厂建立合作,搭载车型出海占比超50%;MCU AC7803全国产化方案累计出货突破100万颗;AC7870x座舱芯片通过TÜV莱茵ASIL-D功能安全认证。若拉长视角看存量,公司车规级SoC累计出货已超9000万套片、MCU累计超8000万颗。但收入下滑与备货扩张并存(详见后文资产负债分析),说明芯片业务的供需节奏出现阶段性错配——收入确认延后,而产能前置锁定。
智舱板块收入1.45亿元,同比增长22.91%,是增速最快的板块,但毛利率仅5.90%、同比再降0.82个百分点,放量与盈利尚未形成正循环。
智驾板块收入0.78亿元,同比增长1.06%,毛利率4.42%、同比下滑8.66个百分点。与累计超900万套定点、交付120余款车型的投入规模相比,这一收入体量明显偏小,智驾业务整体仍处"定点多、量产少、单价降"的转化深水区。
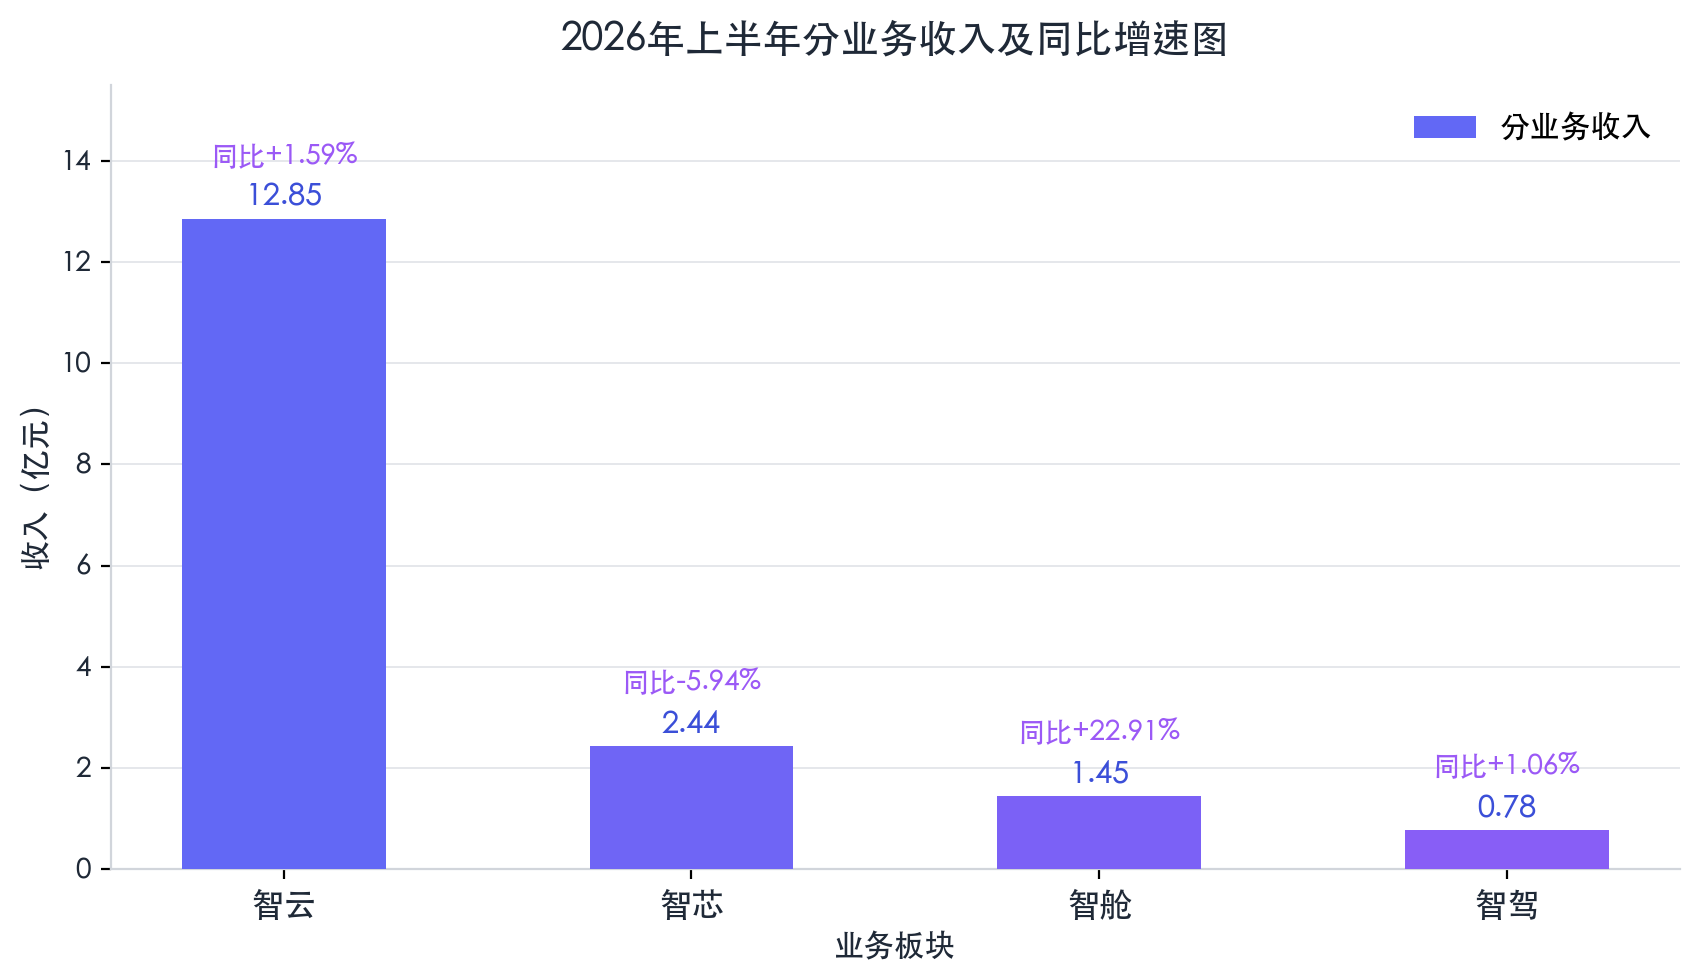
图表解读:智云以12.85亿元贡献了约73%的收入,"一柱独大"格局未变;智舱增速最快(+22.91%)但基数仅1.45亿元;智芯、智驾收入原地踏步甚至小幅收缩。四条增长曲线中,真正跑出规模的仍只有数据合规一条。
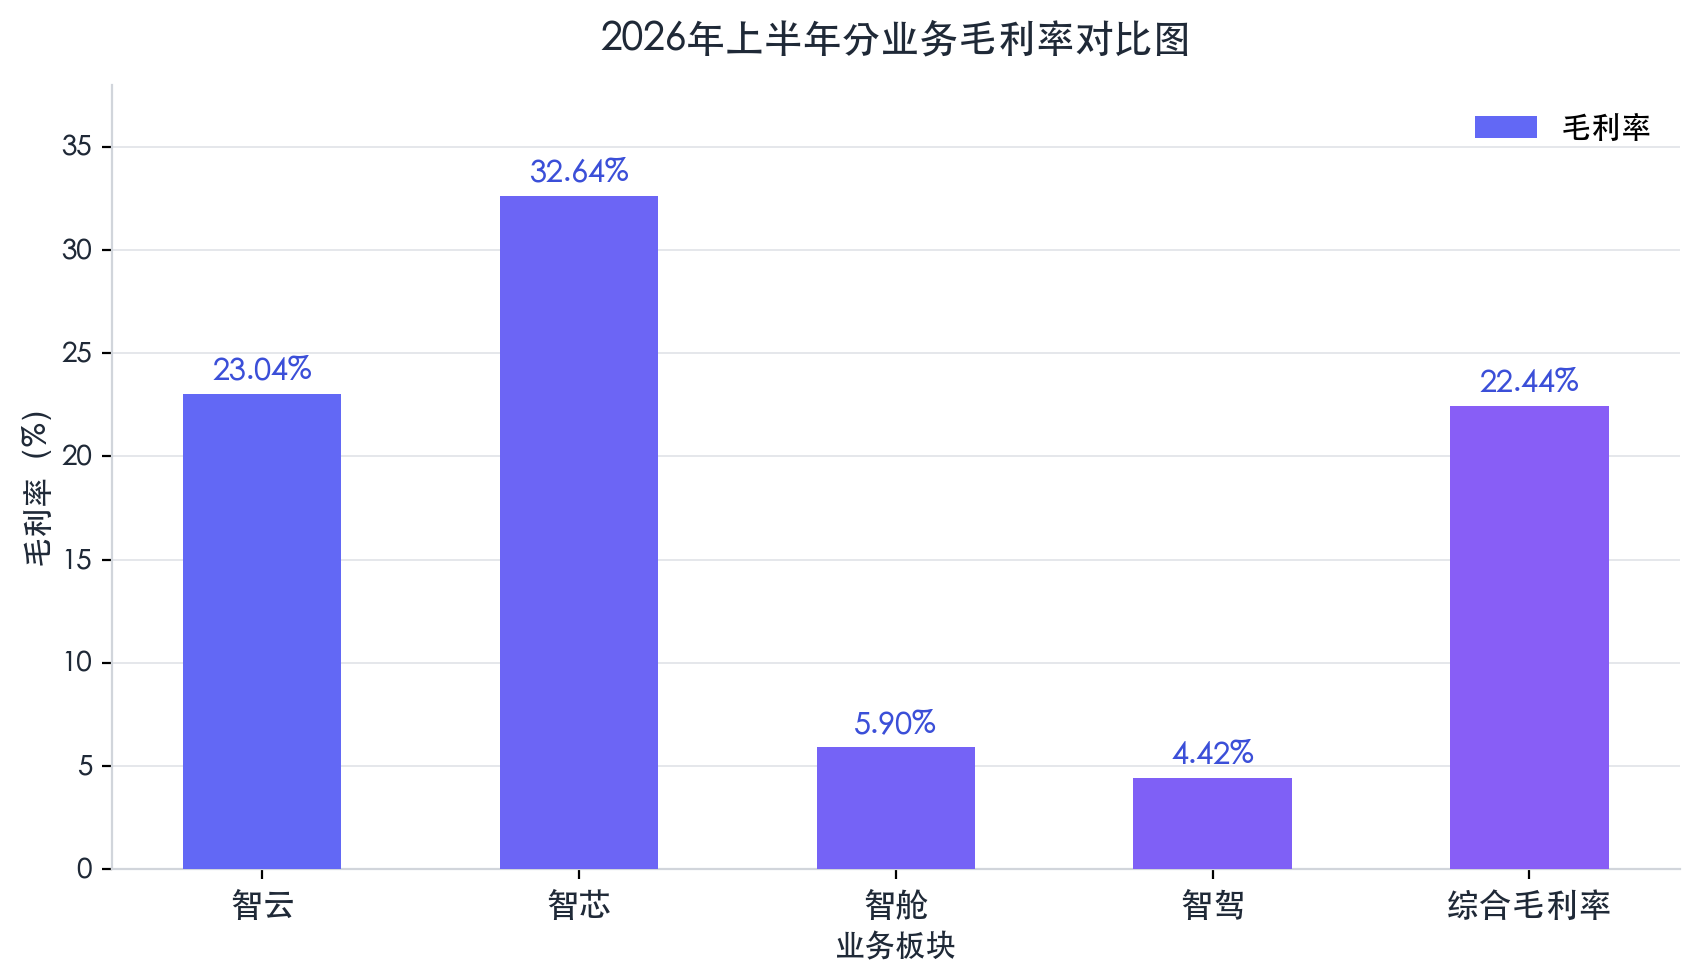
图表解读:智芯32.64%的毛利率显著高于综合毛利率22.44%,印证国产车规芯片替代逻辑仍在兑现;智云、智驾毛利率(23.04%、4.42%)则被价格战与项目成本双向挤压,公司整体盈利结构对芯片板块的依赖度在上升。
观点小结:这份收入拆解表传递的信号是"转型半程"——传统图商的现金牛(高精地图)正在让位给数据合规与芯片,新业务尚未接棒盈利。下半年的观察重点有二:数据合规56%的增速能否延续,以及智驾定点向量产收入的转化率是否出现拐点。
三、盈利质量:三重挤压下,降本与亏损的赛跑
第一重挤压来自行业价格战。公司在半年报中直言,受国内乘用车销量下滑、上游原材料成本上升影响,车厂严控采购预算,智驾、车规芯片、高精地图服务产品单价持续下行。综合毛利率同比下滑10.59个百分点至22.44%,是全部利润指标恶化的起点。
第二重挤压来自投资端。上半年投资收益为-1.82亿元,占利润总额比例达37.27%,公司解释为权益法核算的联营企业亏损所致。拆开看,参股公司PhiGent Robotics Limited(鉴智开曼)期末总资产19.64亿元、净资产4.18亿元,上半年营业收入9282万元、净亏损3.53亿元。这家承载公司智驾业务整合的"新鉴智"平台(2025年12月由四维图新智驾业务与鉴智机器人整合而来),收入体量不足1亿元而半年度亏损达3.53亿元,其权益法亏损是归母亏损扩围的最大单一因素。此外,芯片子公司亦庄杰发上半年净亏损2688万元,与智芯板块毛利率提升并存,指向研发费用与摊销的前置压力。
第三重挤压来自罕见的非经常性损益负值。上半年非经常性损益合计-604.48万元,其中包含社保补缴滞纳金875万元等一次性支出。这解释了一个反常识现象:扣非亏损(4.83亿元)反而小于归母亏损(4.89亿元)——非经常性项目不仅没有"美化"业绩,反而形成拖累。
费用端是公司为数不多的主动作为:销售费用0.92亿元,同比微降0.30%;管理费用1.16亿元,同比大幅压降35.13%,公司称系组织架构改革、精简人员所致;研发投入4.65亿元,同比下降15.89%(利润表研发费用口径为5.01亿元);财务费用349.45万元,同比增长122.56%,系利息收入减少所致。
观点小结:三重挤压中,价格战是行业性的,公司可控性有限;鉴智亏损是战略性的,整合初期投入难以速敛;真正立竿见影的只有费用管控——管理费用少支出约0.63亿元、研发投入收缩约0.88亿元,两项合计贡献约1.5亿元的"节流"减亏空间。但在高阶智驾军备竞赛的背景下,研发收缩是一把双刃剑:它服务于短期减亏,却可能在长期竞争中付出技术代差的代价。四维图新真正的考题不是"如何省",而是"新鉴智"平台何时能把3.53亿元的半年度亏损体量,收敛到与其收入增长相匹配的水平。
四、资产负债:备货扩张、举债护航,现金流考验开启
资产端的关键词是"前置备货"。期末存货8.92亿元,较期初大幅增长39.78%,占总资产比重提升2.45个百分点至7.98%;预付账款1.94亿元,占比提升0.88个百分点,系提前支付采购款。两者同向放大,与公司在现金流说明中的口径互为印证:智芯提前备货锁定产能、智驾多项目量产备货。这是一次对下半年量产节奏的乐观押注——备货对了是先手,备错了就是跌价准备。
负债端的关键词是"举债护航"。期末短期借款9.61亿元,占总资产比重提升2.11个百分点至8.59%;长期借款2.76亿元,占比提升1.75个百分点。长短期借款双升与经营现金流-2.67亿元的组合,说明公司已实质进入"以债养产"模式。好消息是流动性底盘尚稳:期末货币资金16.69亿元,占总资产14.93%。
收入质量层面存在隐忧。期末合同负债仅0.93亿元、较期初增长62.3%,增速不低,但绝对规模不足上半年营收的6%,预收杠杆薄弱,回款高度依赖9.91亿元应收账款的周转效率,而主机厂账期拉长是行业通病。资产质量的另一端,长期股权投资14.58亿元、占总资产13.04%,在鉴智开曼持续亏损的背景下,其账面价值的后续变动值得跟踪。
损益表的累计口径同样承压:期末未分配利润为-13.58亿元,较期初下降4.62个百分点,系经营亏损所致。以83.10亿元归母净资产计,累计亏损已侵蚀其16%以上,若亏损延续,分红能力将持续受限。
观点小结:这张资产负债表呈现的是"进攻性防守"——用备货和借款换取量产节奏,用费用收缩换取亏损收敛。存货(8.92亿元)与应收账款(9.91亿元)双高,意味着减值测试将在下半年成为利润表的敏感变量;而对一家连续亏损、未分配利润为-13.58亿元的公司而言,现金流管理的优先级应高于收入冲刺。
结语
四维图新这份半年报,呈现的是一家"新型Tier1"转型途中的典型阵痛:传统地图业务被项目化稀释毛利,芯片业务凭国产化验证企稳但收入错配,智驾业务在整合后处于投入深水区。短期看,鉴智亏损与毛利率下行仍是最大拖累,亏损收敛更多依赖费用"节流";长期看,AC8015出海放量、车路云一体化订单落地(北京、深圳、无锡、湖南等多地项目,公司并担任WG7数据标准工作组组长单位)、L3级自动驾驶政策开闸(国内已有车型获得全国首批L3专用号牌)构成三大潜在拐点变量。
资本市场的态度相对克制。半年报披露当日(8月25日),公司股价收涨2.87%报6.46元,总市值153.11亿元;截至9月18日收盘,股价报6.04元、总市值143.16亿元(行情终端快照),较披露日回落约6.5%。市场用脚投票的结果是:给转型以耐心,但不给亏损以宽容。下半年,"新鉴智"平台的收入放量与毛利率修复,是观察这家老牌图商能否穿越周期的最重要窗口。