印度推出新半导体政策数月,已获得全球及本土投资者最高达120亿美元的投资承诺,叠加7月设立的134亿美元新半导体基金,政策工具正从“补贴单一晶圆厂”升级为“扶持全产业链”。塔塔、美光等龙头项目相继量产,订单被提前锁定;但28nm的起步制程、对中国大陆零部件的高依赖与营商环境不确定性,仍是印度芯片强国路上的三道坎。
一、120亿美元承诺背后:政策从“单点补贴”升级为“全链扶持”
据报道,印度电子与信息技术部长阿什维尼·瓦什纳在新德里举行的芯片行业活动上表示,作出投资承诺的企业涵盖芯片设备、材料和化学品等领域,相关投资将在未来两至三年内落地;应用材料、泛林集团亦承诺投入数十亿美元。这标志着印度建设芯片制造国的努力正在提速。
资金层面,印度2021年推出首期Semicon India计划,总规模100亿美元,承诺承担晶圆厂、封装厂等项目最高50%的建设成本;今年7月,政府批准“Semicon 2.0”计划,规模达1.275万亿卢比(约134亿美元),将扩大此前100亿美元的补贴计划。印度政府面向芯片制造环节的补贴总额约234亿美元。与首期相比,本轮政策最大的变化是支持对象不再局限于光刻、刻蚀等整机设备,而是覆盖真空系统、精密运动平台、射频部件、检测设备与关键材料供应商,试图复制日韩及中国台湾地区培育半导体装备产业链的路径;此前的设备免税政策,免除了境外设备供应商的所得税。
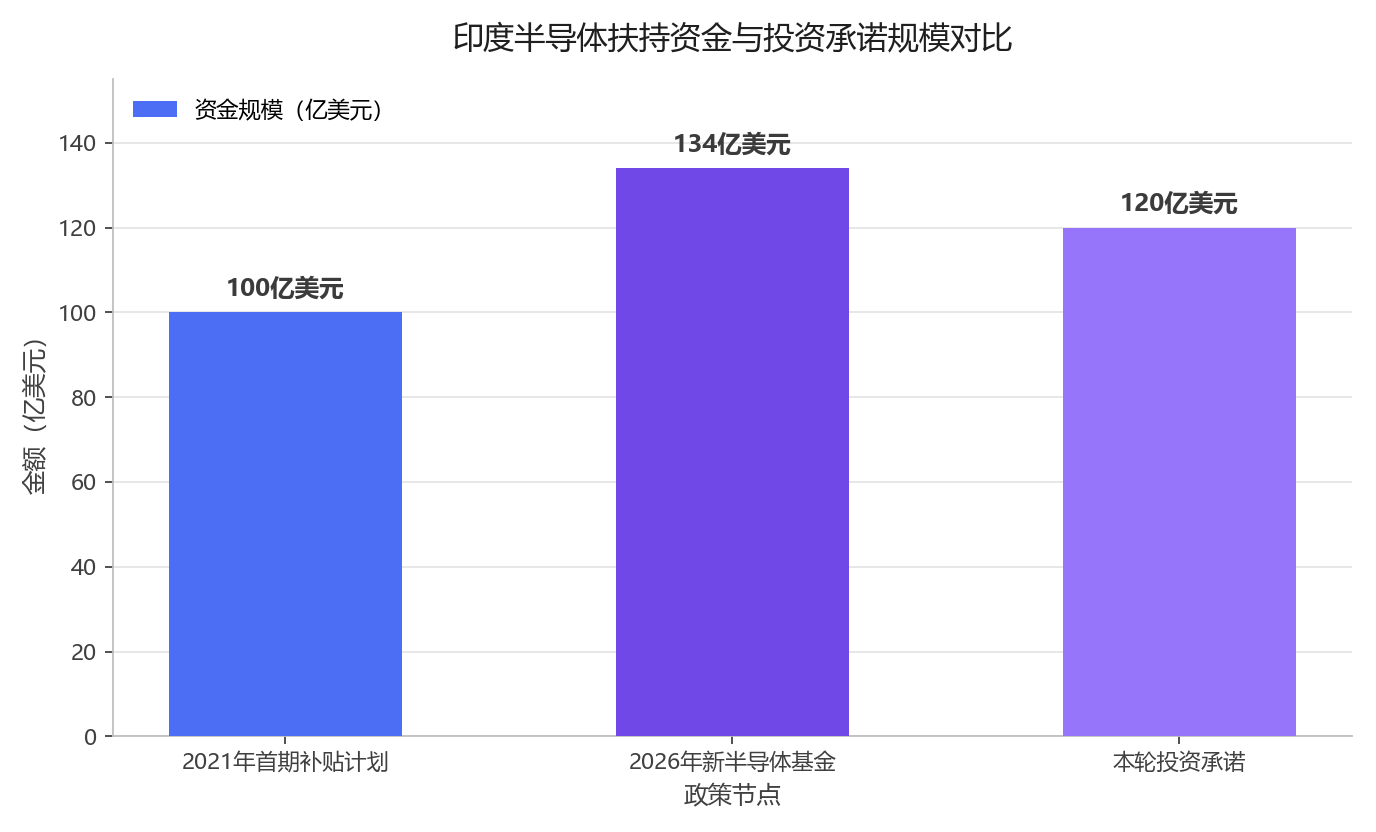
图表解读:从2021年100亿美元补贴计划,到2026年134亿美元新基金,再到本轮120亿美元投资承诺,政策资金与社会资本形成叠加,印度半导体“弹药库”显著扩容。
二、从“能否制造”到“多快多深”:产业生态按下加速键
制造端已见实物产出。美光总投资27.5亿美元的古吉拉特邦ATMP封装厂与穆鲁加帕集团旗下芯片业务已投入商业生产,美光对该项目投资至多8.25亿美元,其余由印度中央与古吉拉特邦政府承担。瓦什纳称:“到目前为止,已经实现的产量都已被预订,正在形成的产能也已经被预订。”
生态端协同密集落地。塔塔电子在活动期间签署5项覆盖半导体供应链的协议:与荷兰Nexperia合作开展晶圆制造,以及古吉拉特邦晶圆厂、阿萨姆邦封测工厂的组装测试业务;与富士胶片合作在印度本地生产关键原材料,围绕多莱拉工厂构建供应链。塔塔电子首席执行官兰迪尔·塔库尔表示:“问题已经从印度能否制造芯片,转变为我们能以多快的速度、以多大的深度在印度建设半导体生态系统。”事实上,塔塔集团2022年底就曾抛出未来五年投资900亿美元的宏大计划。
需求与配套同步跟进。苹果曾计划到2026年将全球26%的iPhone产能转移至印度,届时对当地半导体的需求预计达120亿美元;英特尔联合3DGlass Solutions投资约33亿美元在奥里萨邦建设玻璃基板厂,达产后年产5000万颗玻璃基板3D封装单元。
三、三道坎:制程起点、供应链依赖与营商环境
其一,制程起点偏低。行业研究指出,印度首款“印度制造”芯片采用28nm工艺,距全球先进制程仍有数代差距;截至2025年9月,印度已批准10个半导体项目、总投资1.6万亿卢比(约182亿美元)。专家强调,印度需要的不是几座晶圆厂或封测厂,而是一个深入且长期的生态系统——晶圆厂选址涉及人才、税收、法律等多达500个独立因素。
其二,供应链仍高度依赖中国大陆。印度手机产业自中国大陆进口的电气组件约41.22亿美元(同比增长78.36%)、集成电路36.35亿美元(同比增长63.59%)、锂离子电池14.33亿美元,近40%的电子元件直接从中国大陆进口。制造环节“本地化”尚在起步,产能扩张越快,上游依赖暴露越充分。
其三,营商环境影响外资信心。中国大陆对印直接投资占印度FDI比重已从巅峰时的近2%跌至0.27%—0.32%;2025—2026财年,印度仅批准1个中资投资项目。
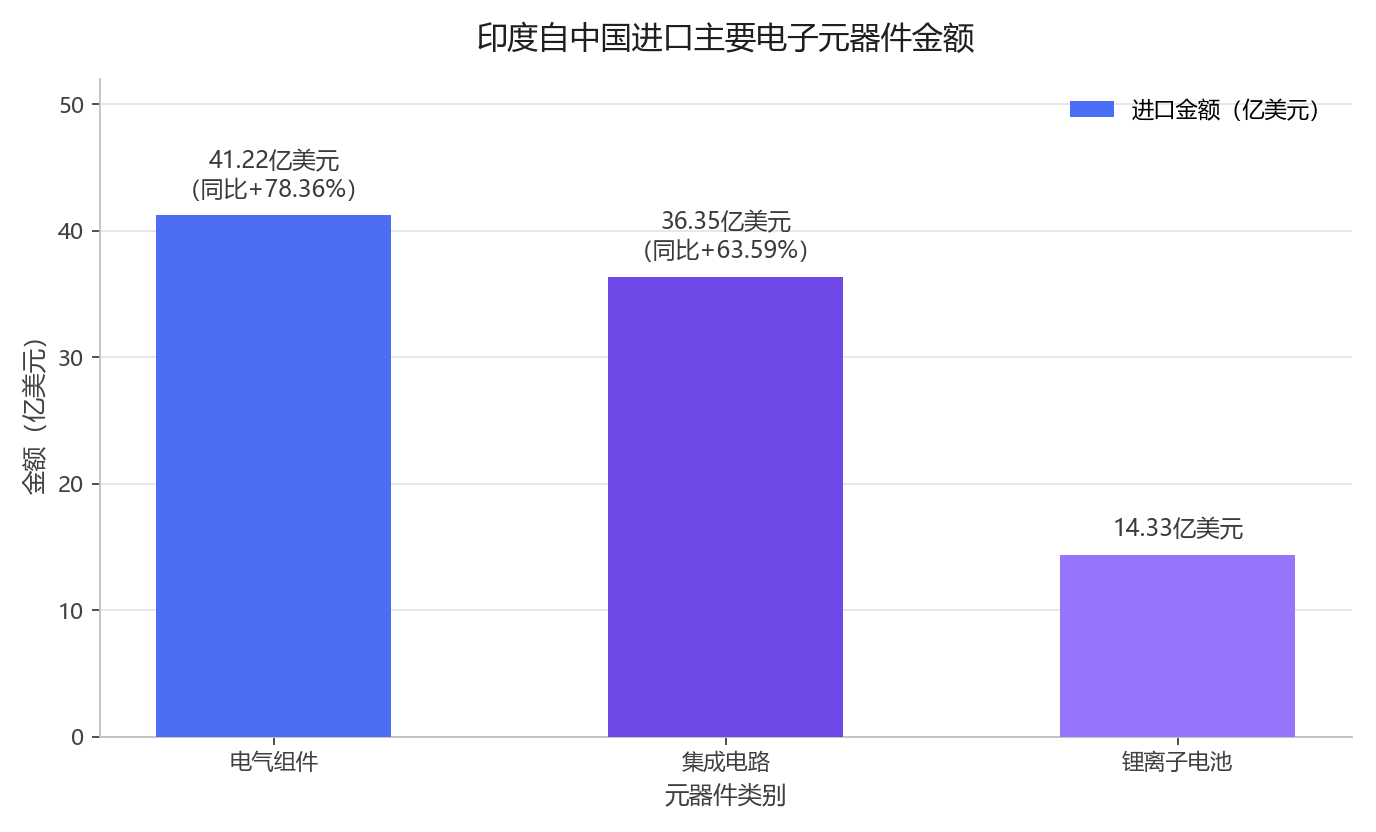
图表解读:三类关键元器件进口额合计约92亿美元且增速高企,印证印度半导体与电子制造的“上游短板”,短期难以摆脱进口依赖。
四、全球棋局中的印度位势
全球集成电路封测产能约80%集中在亚太地区,新一轮产业转移窗口正在打开。美国依据《芯片与科学法案》重金扶持本土制造,日本以专项补贴吸引代工扩产,竞逐之下,印度选择“封测切入、晶圆跟进、材料补链”的务实路径:以庞大的工程专业毕业生群体和政策红利承接产能,再向价值链上游延伸。莫迪在芯片大会上向全球投资者喊话,强调印度的工程师规模与产业政策值得国际企业利用。
五、结论
120亿美元投资承诺验证了印度半导体战略的吸引力,但“承诺”与“产能”之间仍隔着两至三年建设期,“产量被预订”的繁荣更多反映全球供应链多元化诉求下的阶段性红利。印度能否真正改写全球芯片版图,取决于三点:生态深度能否从封测向晶圆制造与材料延伸、人才储备能否转化为良率与工艺能力、营商环境能否给长期资本以确定性。对产业链企业而言,印度机会真实存在,但需以更精细的风险对冲安排入场。