台积电首次披露2/3nm扩产时间表:2nm月产能今年底9万片,明年中11万片;3nm同期由18万片升至21万片,资本支出上调至600亿至640亿美元。面对三星、英特尔量产追赶,台积电以良率、产能与生态拉开差距;3nm非最先进却持续扩产,印证成熟与先进制程边界正模糊。
核心观点
1、产能冲刺首次亮出时间表。 供应链传出,台积电首度披露明年2nm、3nm扩产目标——2nm月产能由今年底9万片增至明年中11万片,增幅约22%;3nm由今年底逾18万片增至明年中21万片,增幅逾16%。两大节点同步上量背后,是资本支出站上600亿至640亿美元的历史高位。台积电对此不评论市场传闻,强调以公司公告为准,但供应链已然闻风而动。
2、3nm让出“最先进”头衔,却仍在扩产。 3nm月产能从2025年底的12万至13万片,增至今年底逾18万片,再到明年中逾21万片,一年半扩出近七成。当2nm已经量产,3nm的每一片新增产能都在说明:AI算力需求正把制程生命周期拉平——先进节点没有“退役”,只有“接力”。
3、追赶者在逼近,身位却在拉大。 三星2nm良率爬升至约八成、美国泰勒新厂投产在即,英特尔18A率先量产AI笔记本芯片,表面看差距在缩小;但从代工市占率、先进制程产能规模到客户结构,台积电的领先不是缩小,而是扩大。
4、竞赛的计分规则正在改写。 “埃米时代”的胜负手,不再只是晶体管密度:EUV设备话语权、先进封装产能、背面供电架构与设计生态,正在成为新的分水岭。
时间表背后的产能马拉松
这一次,台积电把通常讳莫如深的产能规划,主动摊给了供应链。据供应链消息,台积电近期首度释出明年2nm、3nm扩产规划,希望协力厂一起冲刺——2nm从今年底月产9万片,明年中提升至11万片,半年增幅约22%;3nm从今年底逾18万片,明年中达21万片,增幅逾16%。台积电9月13日对市场传闻不予评论,强调产能说明以公司公告为准,但把目标先交给协力厂,本身就是一种姿态:产能不再是台积电一家的事,而是一场需要上千家设备、材料、封装厂同步踩点的集团军作战。
把镜头拉远,这场马拉松的配速变化更加清晰。2nm(N2)已于2025年第四季度正式量产,是台积电首个采用全环绕栅极(GAA)纳米片晶体管的节点;客户热情远超上一代,2nm的流片数量已达3nm同期的4倍,今年二季度贡献约3%的营收。台积电为2nm排出了五座晶圆厂的庞大阵容:新竹宝山(Fab 20)规划四期,P1、P2为首发产线;高雄楠梓(Fab 22)规划六期,是2nm及更先进制程的重要基地。即便2nm晶圆报价较3nm上涨50%以上、接近每片3万美元,订单依旧排得满满当当。官方口径显示,2026年至2028年2nm产能年复合增长率将达70%。此前市场对2nm今年底月产能的预估从10万片到14万片不一,摩根大通甚至以“激进扩张”来形容其2nm路线;如今“年底9万片、明年中11万片”的供应链口径虽然相对保守,却给出了更清晰的半年爬坡节奏。
需求端的故事更加直白。台积电资深副总经理侯永清透露,公司正在全球同步建设近20座晶圆厂,远超过去同时开建四五座的常态;客户需求几乎是原来的4到5倍,“正努力追赶,但仍无法满足”。反映到财报上,台积电8月合并营收达5148亿新台币,同比增长53.3%,创单月历史新高。苹果、英伟达、AMD、高通、联发科、博通悉数在列,英伟达下一代"费曼"GPU甚至直接跳过2nm、锁定A16,计划2028年下半年量产——大客户用订单为这场扩产投了票。
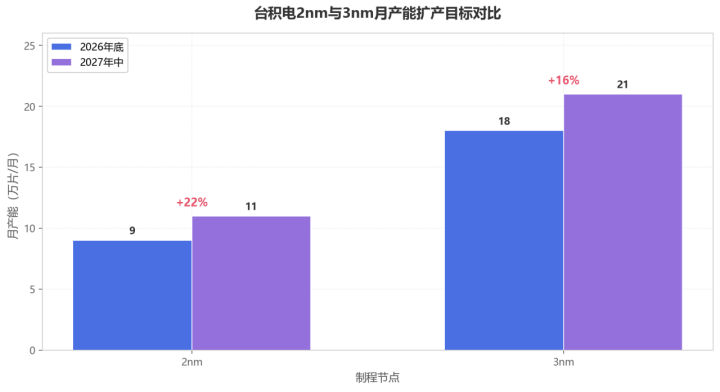
【图表:台积电2nm与3nm月产能扩产目标对比】
图上两组柱线并不陡峭,含义却很深:2nm半年增22%、3nm半年增逾16%,且这是在供不应求而非消化库存背景下的有序放量。有分析称,台积电95%以上的先进产能已被AI芯片订单锁定。产能规划精确到半年,意味着台积电与客户、设备商之间的订单能见度已经拉长到一年以上——这是典型的景气确认,也是扩产决策最硬的底气。
3nm已非最先进,为何还要拼命扩
台积电有一条被董事长魏哲家亲口确认过的惯例:一旦某个制程节点达到目标产能,就不再额外增加投资。但这一次,惯例被打破——台南增设新晶圆厂、亚利桑那二厂导入3nm、熊本二厂从原定的6nm升级为3nm,再叠加岛内5nm设备转换支持,3nm产能被硬生生垒向21万片。
打破惯例的理由,写在需求曲线上。3nm月产能去年底还在12万至13万片,上半年约15万片,今年底便冲上18万片,较市场预期提前两到三个月;到明年中,这个数字将变为21万片以上。英伟达、AMD、博通等AI客户的持续追单是直接推手,3nm一度出现供应短缺,台积电甚至开始筛选客户订单,并在价格上毫不含糊——3nm报价最高上调10%,特殊需求加收服务费最高达25%。
这背后藏着一个容易被忽略的事实:制程的“代际”在贬值,制程的“产能”在升值。过去,新节点量产意味着旧节点逐步退出主舞台;如今,3nm已让出“最先进制程”的头衔,需求却丝毫未减。AI芯片对性能与功耗的渴求,让每一个成熟度足够的先进节点都变成紧俏资源。判断一个节点是否“过时”,标准不再是它是否最新,而是它的性能功耗比能否承接当季的AI订单——所谓成熟制程与先进制程的边界,正被AI需求重新拉成一段连续的坡道。
产业数据同样在佐证这种模糊。据SEMI统计,2025年第四季度台积电7nm及以下先进制程月产能(约当8英寸)达119万片,远超英特尔的65万片和三星的24万片。
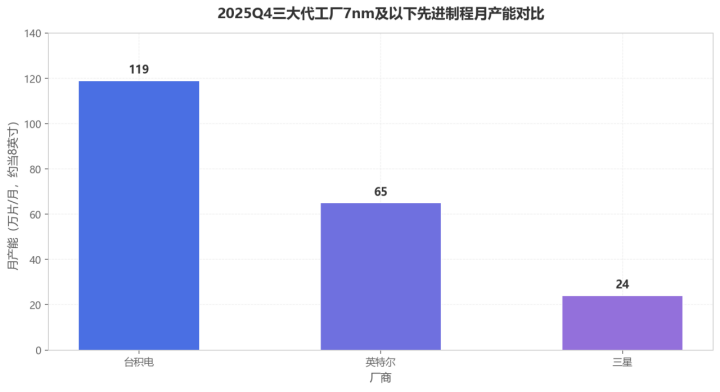
【图表:三大代工厂7nm及以下先进制程产能对比】
119万片对65万片、24万片——台积电一家的先进制程产能,比英特尔与三星之和还多出近五成。当“先进”的定义从单一节点扩展为一整条产能梯队,扩产对象自然包括3nm这样的“前浪”:它们不是被拍在沙滩上,而是被推上了更高的浪头。
追赶者与领跑者:差距是在缩小,还是在拉大
平心而论,三星和英特尔这个夏天的成绩单并不难看。三星一边,美国得州泰勒工厂已开始试生产,预定产量被预订一空,2nm良率从年初的约60%提升至80%左右,初期月产能5万片,特斯拉AI5芯片、博通与Arm的订单悉数落袋,泰勒二期计划今年年底动工、2030年量产;SF2良率更是从2025年下半年的约20%,一路拉升至50%到60%的区间。
英特尔一边,18A制程率先量产Panther Lake AI笔记本处理器,18A-P已进入风险量产;14A的风险试产提前至2027年下半年、2028年全面大规模量产,缺陷密度改善被形容为“自22纳米以来最佳”,特斯拉已宣布将在Terafab项目中采用14A生产AI芯片。
但把口径拉齐,差距的量级立刻显形。良率维度,截至2025年中期,台积电N2良率65%,英特尔18A约55%,三星SF2仅40%;晶体管密度维度,TechInsights数据显示,台积电N2高密度单元达每平方毫米3.13亿颗,英特尔18A为2.38亿颗,三星SF2为2.31亿颗。市占率维度,Counterpoint数据显示,2026年二季度台积电在全球纯晶圆代工市场的份额达73%,连续两个季度居首,相当于第二名三星(7%)的十倍。产能维度,法人估算2028年底台积电2nm加3nm合计月产能有望冲击40万片,约为英特尔14A、18A合计产能(4万至5万片)的10倍。设备维度,台积电明年EUV机台导入量可望超过40台,英特尔约9至11台、三星约5至7台。三星的1.4nm(SF1.4)则已确认推迟至2029年量产。
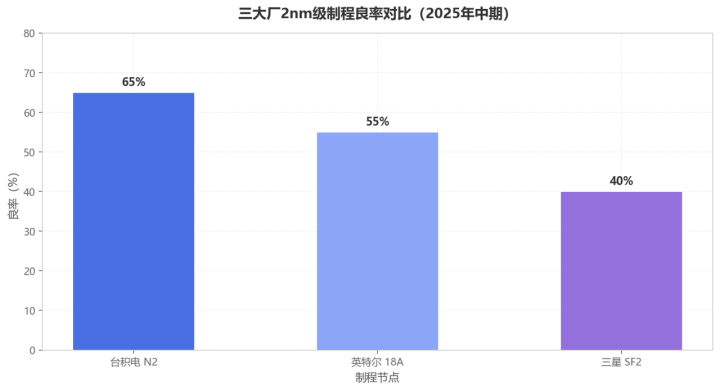
【图表:三大厂2nm级制程良率对比】
良率是代工厂的及格线,也是大客户最诚实的投票。台积电65%的良率意味着新产能可以更快转化为合格产出,追赶者每提升一个百分点的良率,都要以巨额投片为代价。三星和英特尔的确在逼近——逼近的是量产时间,拉开的却是量产规模与商业验证。量产时间可以靠激进路线图追平,量产规模却只能靠客户订单一单一单垒起来。
客户用脚投票的方向更值得玩味:苹果锁定2nm首波过半产能,高通和联发科转投N2P增强版;甚至有市场评估认为,若英特尔18A、14A产能或良率进度不及预期,部分2nm级服务器CPU订单不排除委外台积电生产。追赶者的每一步进展,暂时都还没能撬动领跑者的订单池。
资本支出、埃米制程与新赛场
产能竞赛的另一面,是资本支出的军备竞赛。台积电已将2026年资本支出由此前规划的520亿至560亿美元上调至600亿至640亿美元,其中约七至八成投向先进制程,约一成投向特殊制程,其余用于先进封装、测试与光罩;第二季度单季资本支出157亿美元,环比增长41.4%,上半年累计268亿美元。更激进的预估来自投行:摩根士丹利将台积电2026年至2028年资本支出总额上调至2000亿美元。对比2024年的298亿美元与2025年的409亿美元,这是一条陡峭上扬的曲线。
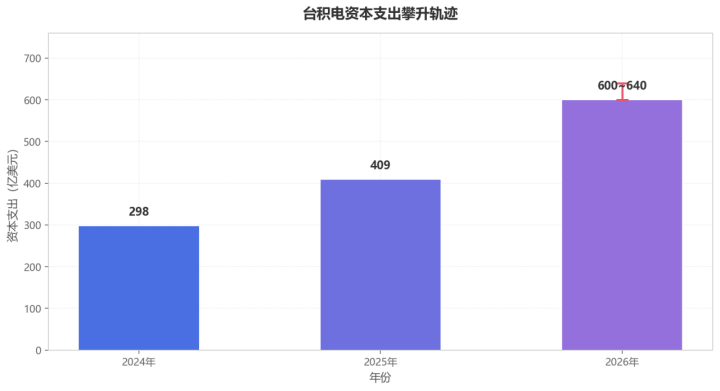
【图表:台积电资本支出攀升轨迹】
资本支出的陡峭程度,就是这场竞赛的激烈程度。600亿至640亿美元中约四分之三流向先进制程,意味着每年有超过400亿美元级别的投入,专门用于把晶体管做得更小、把良率做得更高、把产能做得更大——这种投入强度本身,就是追赶者必须直面的一道门槛。
在更前端的“埃米时代”,台积电的路线图已排至2029年之后:N2P增强版计划2026年下半年量产;A16(1.6nm)已完成开发验证,计划今年第四季度量产,相较N2P同等功耗下性能提升8%至10%、同等性能下功耗降低15%至20%、密度提升8%至10%;A14(1.4nm)预计2028年量产,与N2相比同等功耗下性能提升15%,或同等速度下功耗降低30%;A13与A12则规划于2029年登场。
设备策略上,台积电展现出典型的精明。单台售价高达3.5亿欧元(约4.1亿美元)的High NA EUV,英特尔率先采用、三星积极扩购,台积电却按兵不动——手握超过100台标准EUV光刻机,用光掩模护膜等低成本方案支撑A16、A14乃至A13的量产需求,并明确2029年前不将该设备导入生产;直到与ASML达成协议,2030年起才在量产中使用。与此同时,ASML联合台积电发起合作,推动光掩模从现行6英寸向12英寸迁移;imec则携手ASML与材料供应商,将沿用多年的化学放大阻剂(CAR)完成22nm间距导线的单次图形化,并验证多种接近实际芯片设计的复杂结构,显示成熟CAR光阻技术有望延伸至A14、A10等埃米世代。竞赛的焦点,正从“买不买最贵的设备”转向“谁能用合理的成本,把先进技术做成规模”。
高投入也并非没有代价。台积电自己提示,2nm陡峭的产能爬坡将稀释毛利率约3至4个百分点,海外晶圆厂爬坡再稀释2至3个百分点;其第二季度毛利率67.7%,第三季度指引中值已降至66%。
边界模糊之后:没有旧产能,只有新阶梯
回到最初的问题:3nm已不是台积电最先进的制程,为什么还要大规模扩产?
答案藏在产业最新的运行逻辑里。AI把芯片需求的天花板掀开之后,先进制程内部正在形成一个“产能阶梯”:2nm承接最激进的设计,3nm消化放量中的AI主力芯片,5nm及更成熟节点继续承载长尾需求——每个节点都在满负荷运转,每个节点都有明确的客户在排队。所谓“成熟”与“先进”的分界,从一条清晰的代沟,变成了一段连续的坡道。台积电打破“达产即停”的惯例给3nm加产能,本质上是在给这条坡道拓宽车道。
当然,竞赛的下半场并非没有变数。若2027年云厂商资本开支增速回落,先进代工产能可能在下半年出现阶段性松动;三星的良率追赶、英特尔14A的豪赌、地缘政治下的产能再平衡,都可能改写三年后的格局。
但至少从当下掌握的所有数据看,台积电给出的仍是最确定的答案:用600多亿美元的资本支出、近20座同时在建的晶圆厂、40台以上的EUV年导入量和一条排到2029年的制程路线图,把“军备竞赛”从节点之争变成体系之争。2nm量产竞速的下半场,竞争焦点已经不只是“谁先做出2nm晶体管”,而是产能、封装与生态的全面较量。当计分规则从“谁最先进”变成“谁能规模化交付”,领先者的优势,恰恰会被这种规则改写进一步放大。