MOCVD设备国产化迎来标志性拐点:2025年中国新增装机中国产设备占比达78%,国产设备在新增订单中的份额达53.7%,首次实现对进口设备的反超;同年全球MOCVD设备市场规模约12.46亿美元,同比增长10.30%。
MOCVD(金属有机化学气相沉积)设备是化合物半导体外延生长的核心装备,广泛应用于LED、功率器件、光通信等领域。2025年全球市场规模约12.46亿美元,2025—2032年复合年均增速约10.25%,预计2032年将达24.66亿美元;亚太地区占比达76.22%、规模约9.49亿美元。中国市场规模约48.6亿元人民币,同比增长12.3%。
近日,集微咨询(JW Insights)正式发布《2026年MOCVD设备行业研究报告》(简称《报告》)。《报告》围绕行业概况、产业链及经营模式、未来展望、重点公司与风险提示五大板块,系统梳理了MOCVD设备的市场规模、竞争格局、国产化进程与技术演进路径。
以下是《报告》内容精选:
市场规模:全球稳步扩容,亚太主导
2025年全球MOCVD设备市场规模约12.46亿美元,同比增长10.30%。在2022年18.28%的高速增长后,市场进入平稳增长通道,增长动力从传统LED向功率器件与MicroLED迁移。亚太以76.22%的份额主导全球市场,主要源于中国及韩国在LED和功率器件产线上的大规模投资,以及从6英寸向8英寸晶圆处理升级带来的设备更新需求。
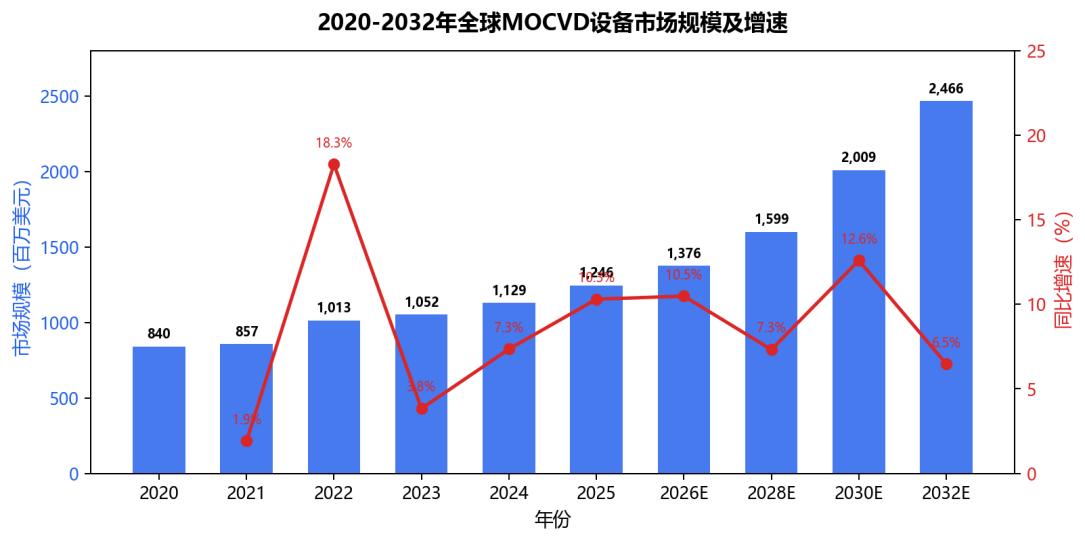
图1 2020—2032年全球MOCVD设备市场规模及增速(资料来源:Pmarketresearch、集微咨询)
应用结构:需求向功率器件与MicroLED迁移
LED外延仍是最大应用领域,2025年全球占比约55%,但份额呈下降趋势;功率器件约30%,光通信与激光器约15%;中国市场LED外延设备采购额约12.41亿元、占比59.6%。新兴需求加速放量:MiniLED显示产业化进入放量阶段,相关设备需求同比增长约41%;GaN功率器件设备出货量同比增长65.1%,为增速最快的细分赛道;GaN-on-Si功率器件产线全年新增设备采购58台,占新增总量18.9%。
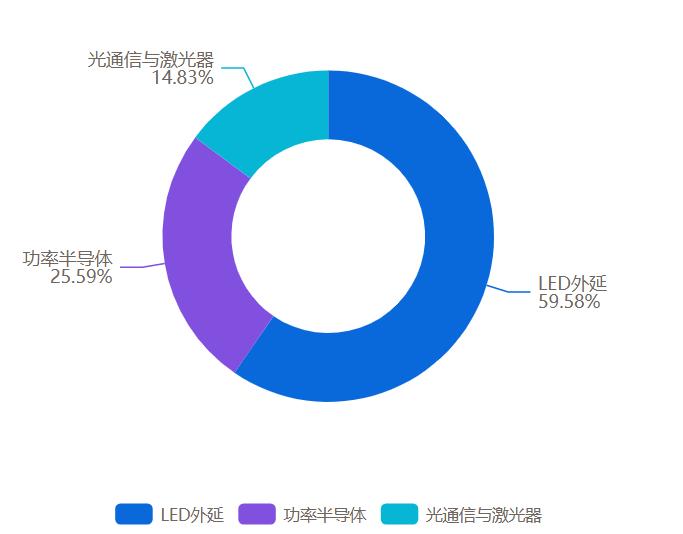
图2 2025年中国MOCVD设备下游应用结构(资料来源:博研咨询、集微咨询)
竞争格局:前三强占81%,中外厂商同台竞技
根据QYResearch调研,2025年全球前三大厂商AIXTRON、中微公司、蓝河科技合计占据约81%的市场份额。中微公司在全球GaN基LED MOCVD设备领域市占率超60%,在氮化镓基LED照明设备领域份额超80%,MOCVD设备累计出货超600腔。国际厂商在高端市场仍具优势:Veeco与AIXTRON合计占8英寸GaN-on-Si量产线设备采购量的91.3%,但在华新增总装机中份额已降至约22%。
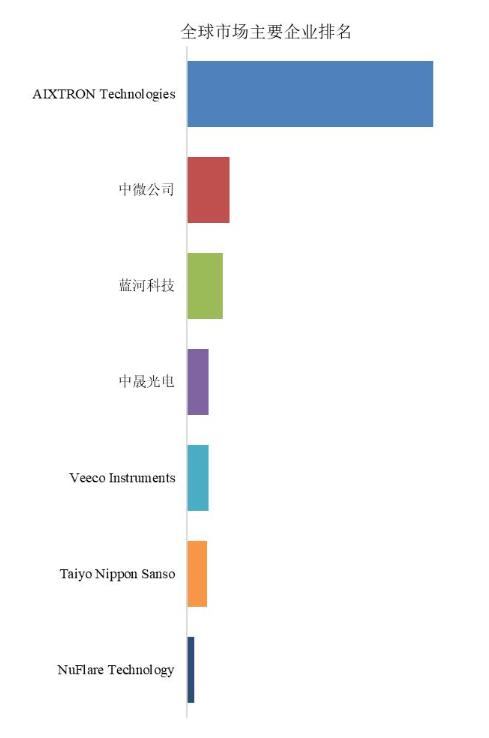
图3 全球MOCVD设备市场前7强生产商排名及市场占有率(资料来源:QYResearch、集微咨询)
国产化:整机占比78%,核心部件仍是短板
MOCVD设备整机综合国产化率已从2020年不足25%提升至2025年约52%,2025年中国新增装机中国产设备占比达78%,较2024年的72.5%提升约5.5个百分点。但核心部件国产化进展不均衡:反应腔体与加热系统已实现国产化,分子泵国产配套率达81.5%,而高精度特种MFC国产化率约45.3%,低温泵组仅26.1%,高端制程场景不足5%,仍是制约整机国产化率提升的主要瓶颈。
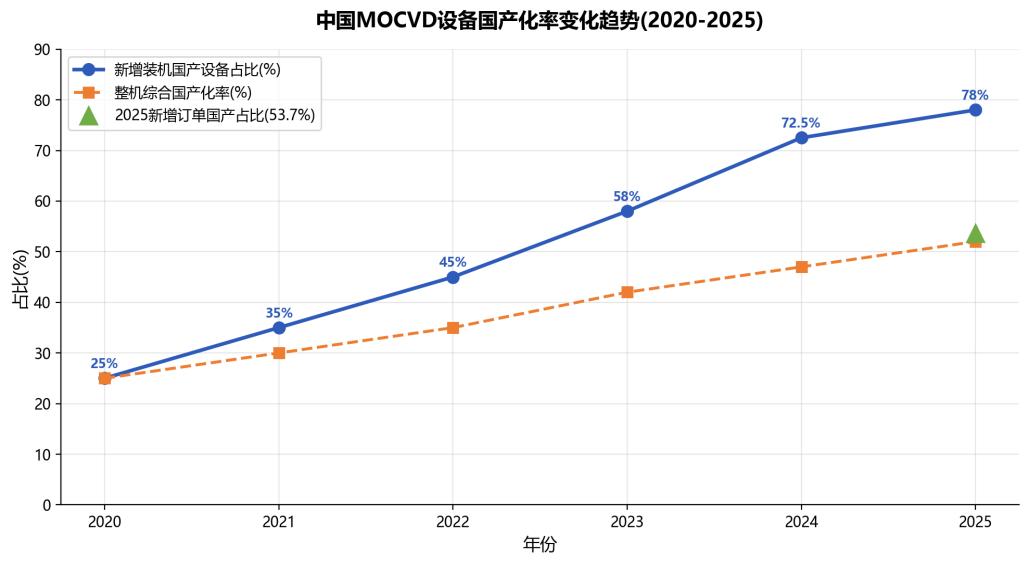
图4 中国MOCVD设备国产化变化趋势(资料来源:博研咨询、集微咨询)
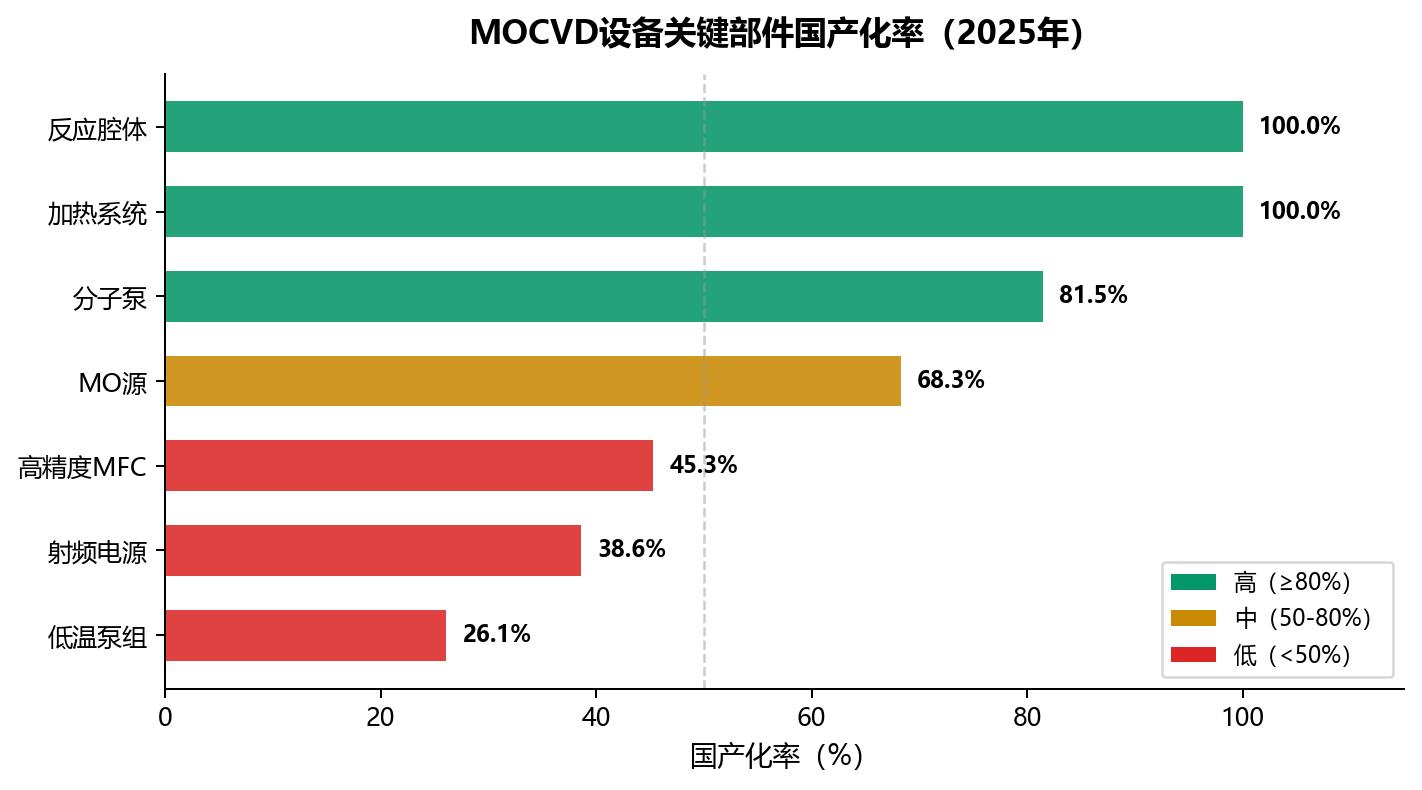
图5 MOCVD设备关键部件国产化率横向柱状图(资料来源:博研咨询、北京中科科仪、集微咨询)
技术演进:大尺寸、多腔室与AI辅助优化
设备正沿大尺寸晶圆、多腔室高产能、原位监测与AI辅助工艺优化方向演进。6英寸GaN-on-Si外延进入量产验证,8英寸SiC/GaN外延成为下一代竞争重点;横向流动反应器(LFR)凭借±0.3℃的温度均匀性占据新签订单约67%。智能化方面,2025年38%的新反应器采用AI辅助监测,缺陷率降低12%—15%,循环时间缩短约12%。
整体来看,国产MOCVD设备已在LED领域建立主导地位,并正向GaN功率器件、SiC外延、MicroLED等高附加值赛道延伸;但在8英寸GaN-on-Si量产线、12英寸MicroLED量产线及SiC外延高端机型上,国际厂商仍居主导。随着国家大基金三期将MFC、低温泵组等核心部件列为重点攻坚方向,国产替代纵深推进,全球MOCVD设备竞争格局有望持续重塑。
目前,《2026年MOCVD设备行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。