2026年7月,中国半导体股权投资市场量价齐升:单月融资事件达192起,同比增长88%;估算涉及总金额200.2亿元,同比大增233%,双双创下年内单月最高水平。
亚太地区和中国的销售是全球半导体年度增长的主要推动力,2026年全球半导体销售额预计将达到约1万亿美元。终端需求同步回暖:2025年我国汽车销量达3440万辆,其中新能源汽车1649万辆、同比增长28.1%;2026年7月单月,新能源汽车渗透率已升至60.4%,为半导体需求与资本开支提供支撑。
近日,集微咨询(JW Insights)正式发布《中国半导体股权投资月刊(2026年7月刊)》,共分三个章节,覆盖市场概况、投融资宏观与结构分析、融资企业梳理与热点事件解读。
以下是《报告》内容精选:
总量:单月融资192起,同比接近翻倍
2026年7月,中国半导体产业融资事件共计192起,同比增长88%,环比增长33%,为年内单月最高,较2025年7月的107起接近翻倍。融资节奏加快,产业资本配置意愿持续增强。
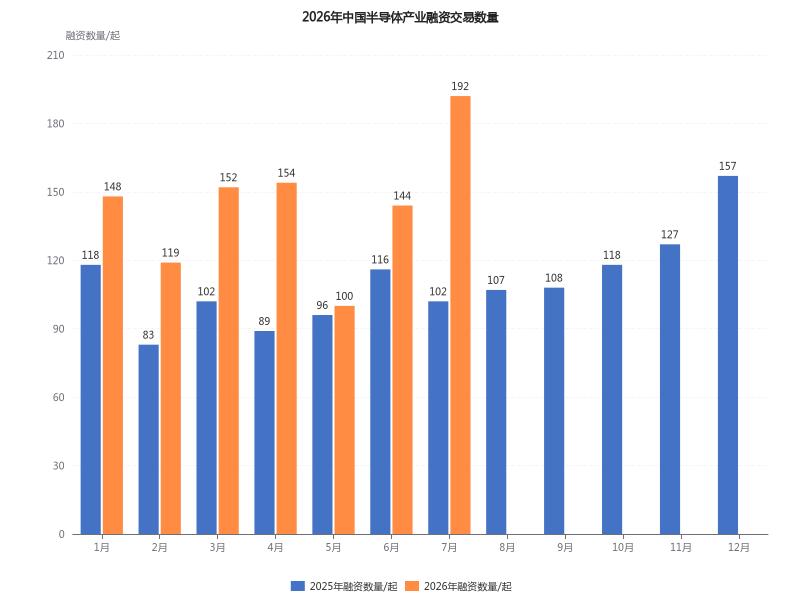
图1 2026年中国半导体产业融资交易数量,资料来源:集微咨询 JW Insights
金额:单月200.2亿元,平均单笔1.04亿元
金额端表现更为亮眼:7月估算涉及总金额200.2亿元,同比增长233%,环比增长20%;估算平均单笔交易金额约1.04亿元,而2025年7月单月仅为60.04亿元。大额融资集中涌现,是单月金额陡增的直接推手。
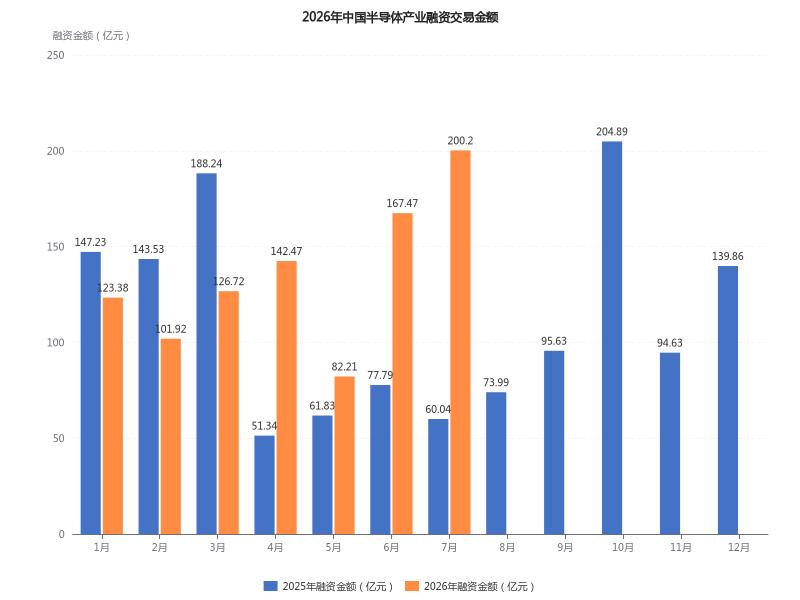
图2 2026年中国半导体产业融资金额,资料来源:集微咨询 JW Insights
结构:IC设计稳居首位,逻辑芯片最受关注
从行业分布看,IC设计(Fabless)、半导体零部件、光电器件位列融资数量三甲,其中IC设计共64起、占比33%。细分赛道中,逻辑芯片以33起、占比17%高居榜首。大额资金向高壁垒设计标的集中:AI芯片企业原粒半导体完成7亿元A轮,由IDG资本、英诺基金等参与;超导量子芯片企业逻辑比特完成数亿元A轮,投资方涵盖IDG资本、深创投等十余家机构。
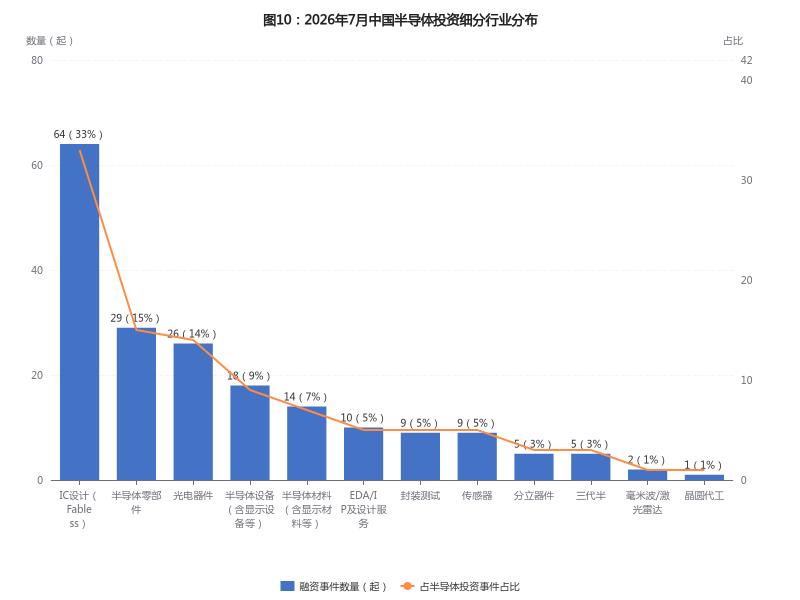
图3 2026年7月中国半导体投资细分行业分布,资料来源:集微咨询 JW Insights
轮次与规模:A轮占四成,1亿元以下成主体
2026年7月融资事件中,A轮共79起、占比41%,种子/天使轮合计占20%,早期资金仍是绝对主力;A轮中逻辑芯片企业占比最高,共18家、占比约23%。融资规模上,192起事件全部披露金额:1亿元以下136起、占比71%;1亿-3亿元32起、占比17%;3亿元及以上24起、占比12%,头部标的单笔吸金能力突出。
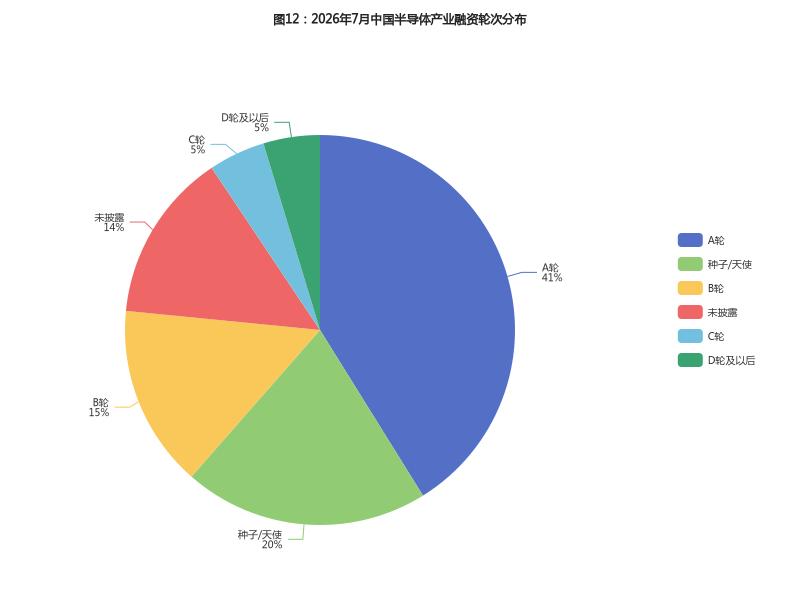
图4 2026年7月中国半导体产业融资轮次分布,资料来源:集微咨询 JW Insights
地域:苏粤浙沪京五地揽下七成项目
融资企业地域分布高度集中:江苏省以43起居首,广东省38起、浙江省28起、上海市21起、北京市13起紧随其后,五地合计占74%。长三角与珠三角依托产业链配套与人才储备,持续成为半导体创业与投资的高地。
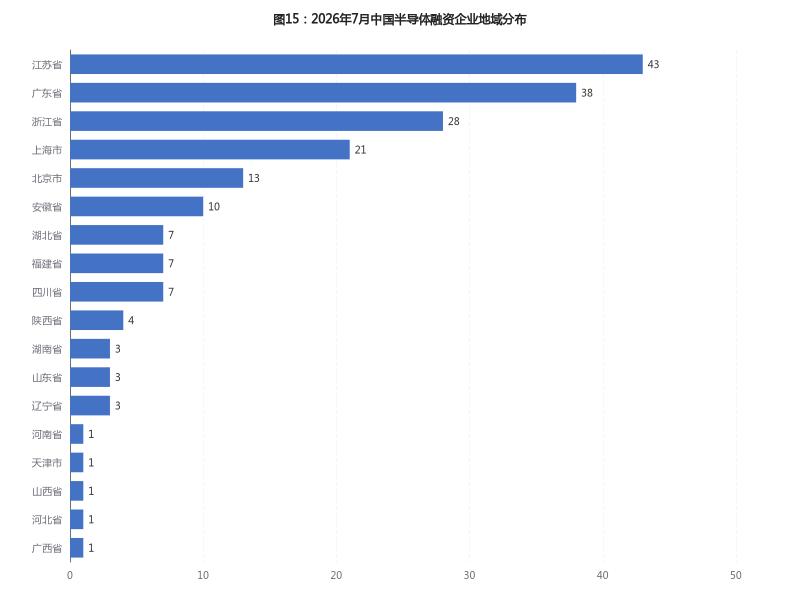
图5 2026年7月中国半导体融资企业地域分布,资料来源:集微咨询 JW Insights
热点事件:四笔10亿级大单,指向国产替代深水区
7月大额融资密集投向“卡脖子”环节:埃芯半导体完成10亿元B+轮,加码前道量测设备国产替代;新美光完成10亿元C+轮,扩充12英寸大硅片产能;盛吉盛半导体完成10亿元C+轮,升级设备零部件与翻新服务;沈阳正芯半导体完成数十亿元A轮,布局半导体气体传输系统;端侧AI视觉企业一目科技完成10亿元E轮;国内首家量产7nm车规智能座舱芯片的芯擎科技完成1亿元B+轮,车规芯片国产替代提速。
整体来看,7月中国半导体股权投资呈现“数量回升、金额陡增、结构分化”的特征:资金加速流向逻辑芯片、前道量测、大硅片、设备零部件等高壁垒环节,早期轮次与沿海省份构成基本盘,市场热度有望延续。
目前,《中国半导体股权投资月刊(2026年7月刊)》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。