集成电路制造涉及上千道工序,需使用上百种电子特气,贯穿光刻、刻蚀、成膜、清洗、掺杂等几乎每一个环节,电子特气因此被誉为半导体制造的“血液”,是仅次于硅片的第二大晶圆制造材料、约占晶圆制造材料成本的13%。当前,AI算力与存储扩产推动需求重回上行通道,海外供给收缩催化含氟特气量价齐升,国产化率持续爬坡,这一高壁垒赛道正进入市场驱动的新阶段。
近日,集微咨询(JW Insights)正式发布《2026年电子特气行业研究报告》(以下简称《报告》)。《报告》覆盖行业概况、产业链分析、未来展望与重点公司四大部分,全景解析电子特气的市场空间、竞争格局与行业壁垒,重点研判含氟特气的供需拐点与国产替代路径,为产业参与者把握景气趋势与替代机遇提供决策依据。
以下是《报告》内容精选:
全球重回上行周期,中国市场扩容提速
《报告》显示,据TECHCET数据,2024年全球电子气体市场规模约75.2亿美元,2025年增至80.6亿美元、同比增长7.2%,其中电子特气60.2亿美元、电子大宗气体20.4亿美元;2026年全球电子特气市场预计同比增长9%,AI算力、存储堆叠升级与先进制程的多重驱动推动市场重回上行通道。
中国市场扩容更快:据卓创资讯数据,我国电子气体市场规模由2017年的105亿元增至2024年的195亿元,预计2028年将达256亿元;据中国电子材料行业协会展望,2030年中国电子气体市场规模有望提升至708亿元,其中电子特气将快速提升至420亿元、约为2024年的3.6倍,是增速最高的细分方向。
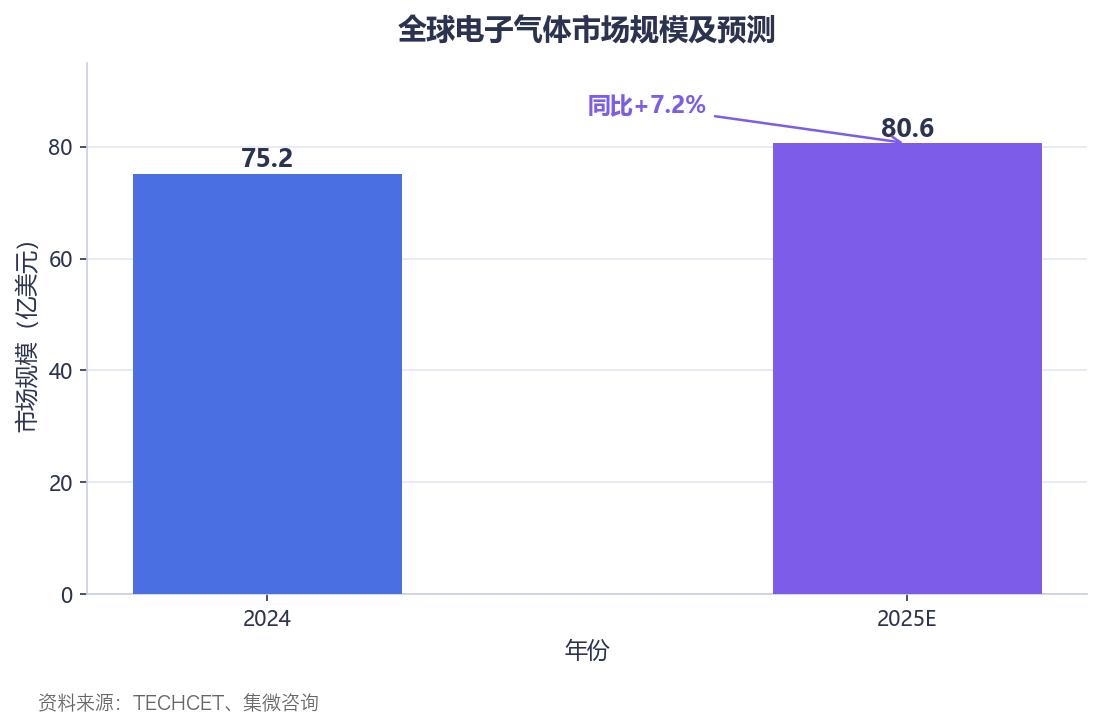
图1:全球电子气体市场规模及预测(亿美元)
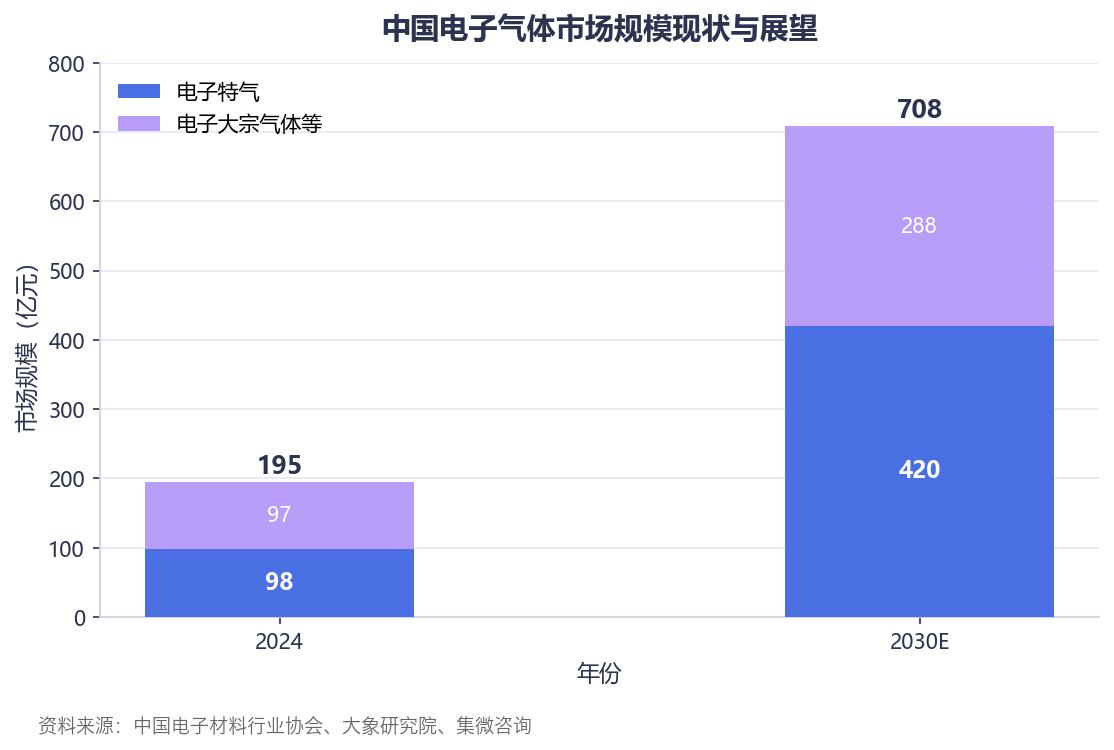
图2:中国电子气体市场规模现状与展望(亿元)
国产化率七年提升16个百分点,替代进入市场驱动阶段
电子特气是多壁垒叠加行业:晶圆厂与设备厂商两轮认证的集成电路领域认证周期长达2—3年,试错成本极高。国内企业已在气体纯化、混配、处理、检测四个核心工艺环节实现突破,部分气体纯度做到9N级别、配气误差控制在±2‰以内、检测精度达0.1ppb。《报告》显示,我国电子特气国产化率已从2018年的9%提升至2020年的14%,2025年有望达到25%。结构上,基础类特气基本实现国产,中端刻蚀气加速替代,高端掺杂气与先进制程特气仍较高程度依赖进口。替代进展扎实:华特气体累计57款产品实现进口替代,超过20款供应14nm、7nm先进制程产线,国内8英寸、12英寸客户覆盖率超过90%;中船特气超高纯三氟化氮、六氟化钨稳定供应台积电、美光、海力士、英飞凌及京东方等国内外头部客户。政策端,“十五五”规划纲要将半导体产业置于十大新产业新赛道首位,“电子气体”被明确列为集成电路补短板的核心环节。
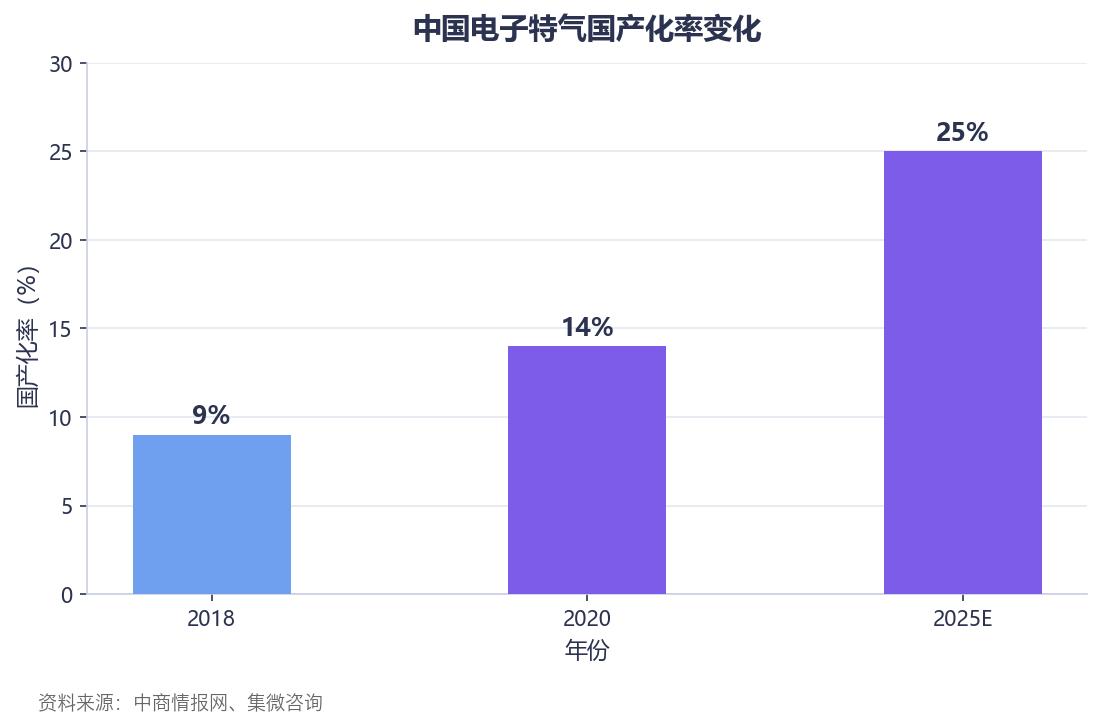
图3:中国电子特气国产化率变化
中国产能改写全球含氟特气供给格局
全球电子特气市场长期由林德、液化空气、空气化工、大阳日酸四大巨头主导、合计份额约80%,但含氟特气的产能格局正被中国企业改写。《报告》显示,三氟化氮领域,中船特气产能18500吨/年、全球占比约27%位居第一,南大光电、昊华科技分别占13%、12%,中国企业合计产能占比已接近六成;六氟化钨领域,中船特气与韩国SK Specialty以各约22%的产能占比并列全球第一;六氟丁二烯领域,昊华科技以1200吨/年产能成为全球最大供应商;光刻气领域,华特气体是国内唯一通过ASML与GIGAPHOTON双认证的气体公司。
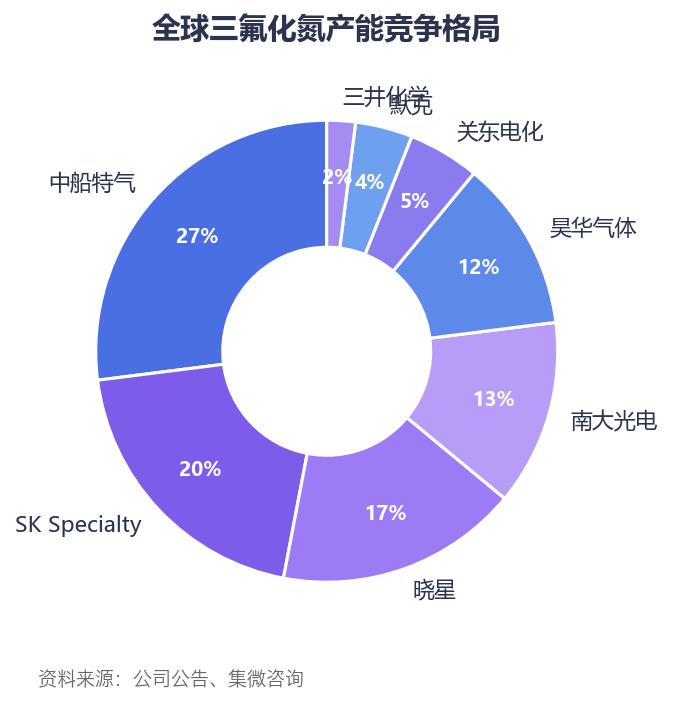
图4:全球三氟化氮产能竞争格局
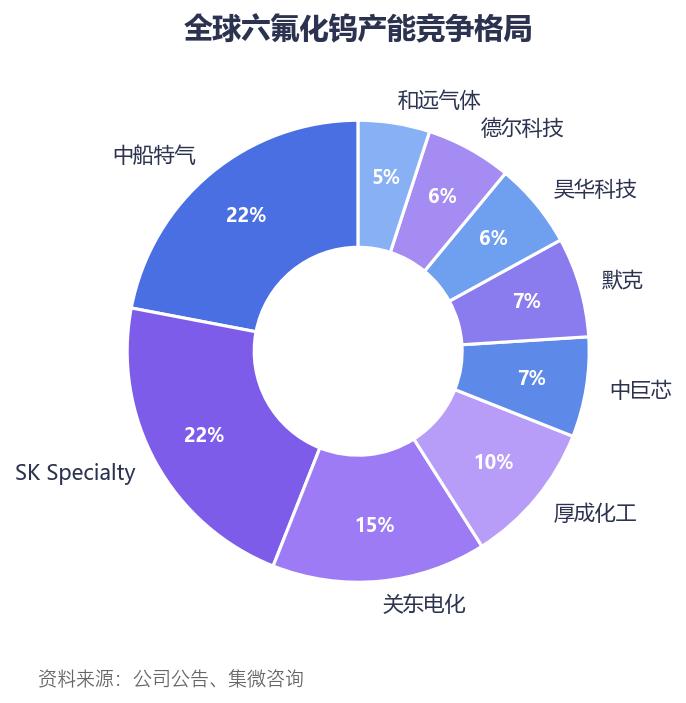
图5:全球六氟化钨产能竞争格局
海外供给收缩叠加AI扩产,含氟特气量价齐升
需求端,AI算力产业爆发是当前最强的驱动变量。据TrendForce预测,2026年AI相关主芯片及周边IC需求将继续引领全球晶圆代工产业、全年产值有望同比增长24.8%至约2188亿美元;全球六氟化钨消费量已从2020年的4620吨增至2025年的8901吨、年均复合增速约14%,三氟化氮全球市场规模2025年约29亿美元、预计2036年达62.3亿美元。显示面板与光伏构成第二、第三增长极:全球显示面板市场规模2025年预计达14124亿元,中国已成为全球最大的显示面板生产国;2025年全球光伏新增装机698GW、同比增长15.95%,面板与光伏制造对三氟化氮、硅烷、超纯氨气等特气形成持续稳定需求。
供给端收缩进一步放大弹性:2026年1月我国加强钨相关物项对日本出口管制后,日本关东电化、中央硝子两家六氟化钨主要厂商因原料受限停产,2026年4月我国六氟化钨出口均价达149.79美元/千克、同比上涨28.33%,7月出口量同比增长118%,国内市场主流参考价格已达1740元/千克,全球六氟化钨市场规模将跃升至20亿美元量级,高端特气的估值逻辑正由周期属性向高壁垒成长属性切换。
头部公司业绩集中兑现,景气弹性加速释放
《报告》显示,2026年上半年头部电子特气公司业绩集中兑现:中船特气实现营业收入19.04亿元、同比增长83.13%,归母净利润3.48亿元、同比增长95.63%;金宏气体实现营业收入14.70亿元、同比增长12.1%,其中集成电路业务收入同比增长29.56%、氦气业务收入同比增长140.53%;华特气体实现营业收入8.72亿元、同比增长28.95%,归母净利润同比增长19.16%。六氟化钨量价齐升与氦气涨价红利带动头部公司业绩高增,行业景气弹性正集中释放。
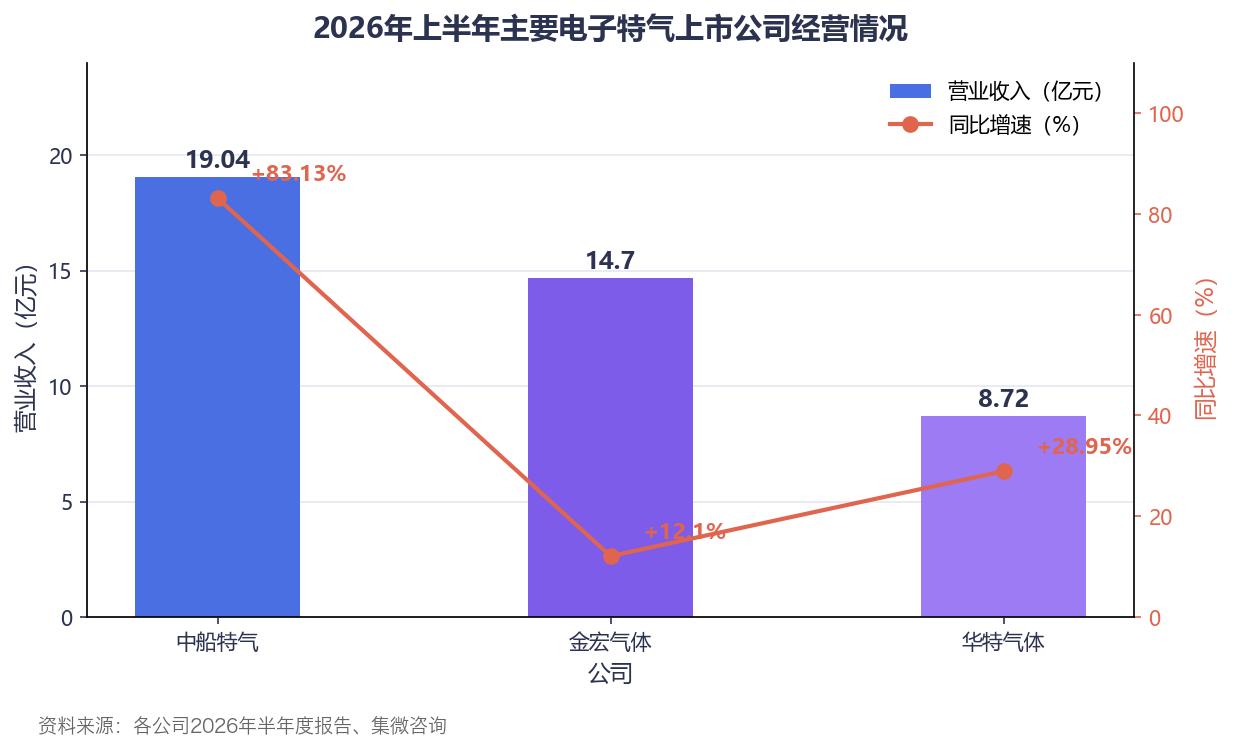
图6:2026年上半年主要电子特气上市公司经营情况
目前,《2026年电子特气行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。