AI投资推动整体搜索查询增速创五年新高,谷歌云营收同比翻倍至307.09亿美元——Alphabet 2026年第三季度财报深度解读。
北京时间10月29日凌晨,Alphabet公布2026年第三季度财报:营收1275.77亿美元、同比增长25%;皮查伊宣布整体搜索查询量同比增速创五年来最高,谷歌云营收同比飙升103%。查询上行、收入减速、云业务翻倍。
1 开篇:一句声明与两条曲线
北京时间10月29日凌晨(美东时间10月28日美股盘后),谷歌母公司Alphabet发布截至2026年9月30日的第三季度财报。这份财报本身并不平淡:合并营收达1275.77亿美元,同比增长25%,为公司连续第13个季度实现双位数营收增长;首席执行官桑达尔·皮查伊(Sundar Pichai)在财报声明中进一步披露,公司年化营收运行率已达5000亿美元规模。
真正值得关注的,是皮查伊声明中的另一句话:“我们的AI投资正在推动整体搜索查询量(包括商业类查询)的增长。事实上,我们的查询量同比增速已达到过去五年来的最高水平。”(英文原文:Our AI investments are driving overall Search query growth, including commercial queries. In fact, our year-over-year query growth rate is the highest it's been in the last five years.)这一表述不仅出现在声明中,也写入了官方财报新闻稿的分部说明:包含搜索、YouTube与订阅业务的Google Services分部营收963.02亿美元、同比增长11%,其分部说明明确标注“搜索查询量的同比增速为五年来最高”。
把这句声明放回财报的完整语境,会发现一组耐人寻味的背离:一边是查询量增速升至五年最高——搜索的“使用侧”在AI推动下加速扩张;另一边是搜索及相关业务收入633.50亿美元、同比增长12%,增速降至近三季最低——搜索的“收入侧”却在减速。财报公布前,谷歌(Nasdaq: GOOGL)10月28日收于每股324.89美元、上涨1.34%,总市值约3.95万亿美元;财报公布后,因营收与利润双双不及市场预期(LSEG口径下营收预期约1282.2亿美元),股价盘后一度下跌约9%—10%。
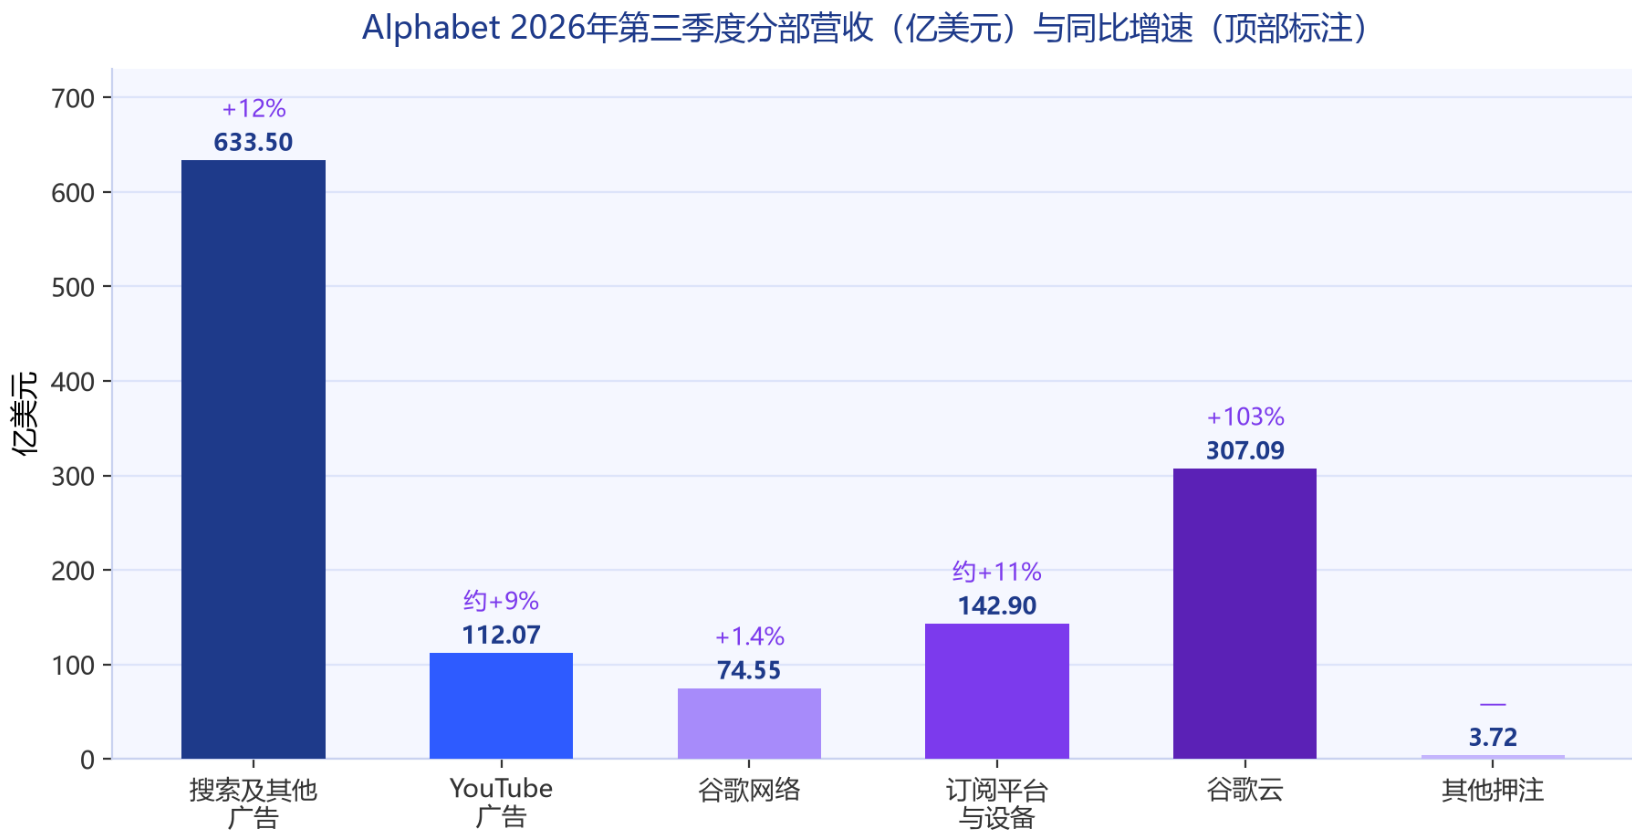
图1 Alphabet 2026年第三季度分部营收(亿美元)与同比增速
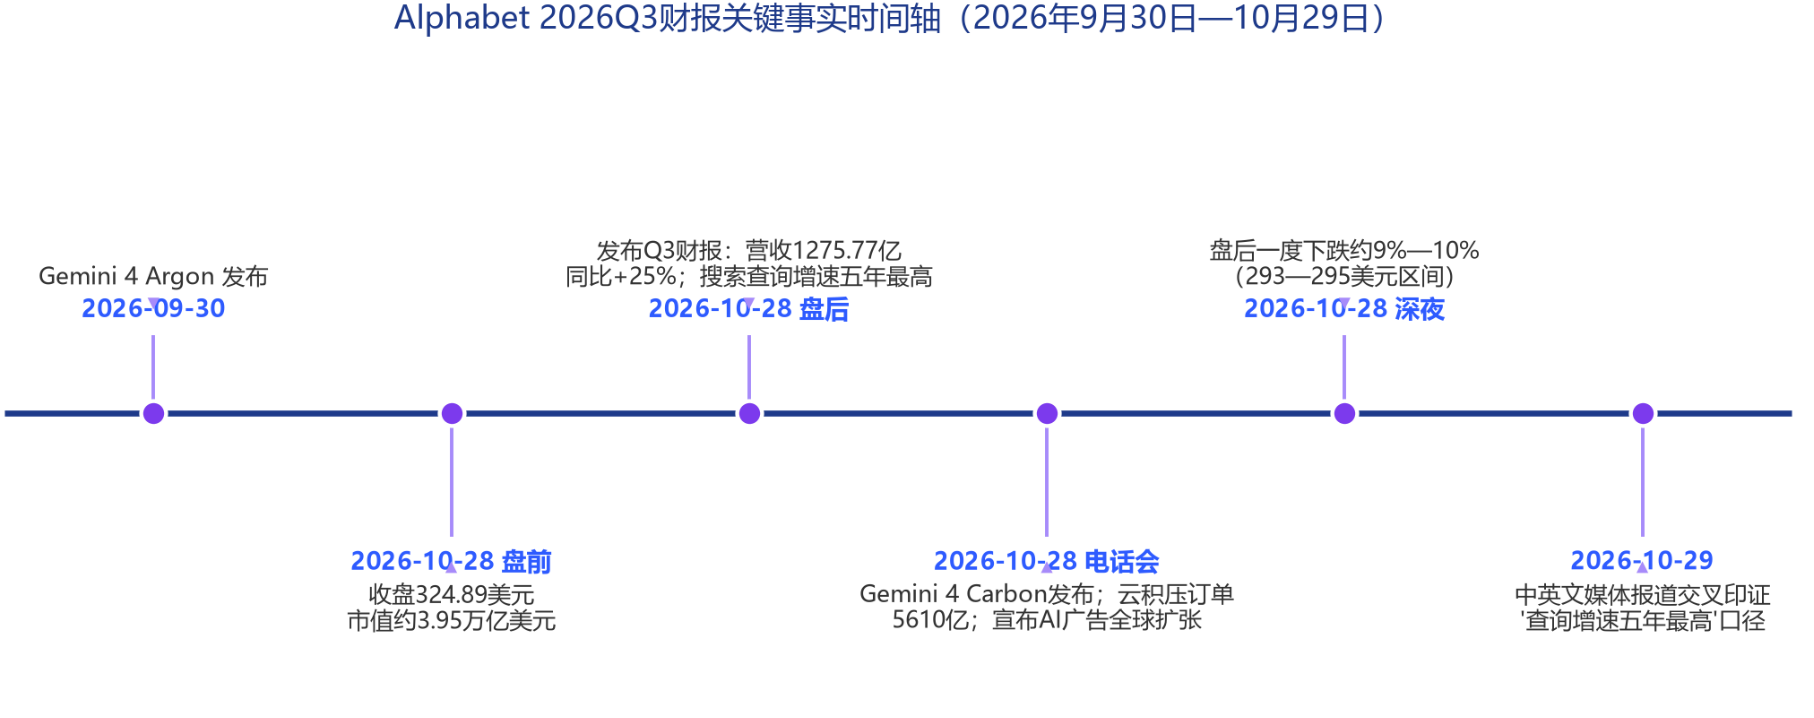
图2 Alphabet 2026Q3财报关键事实时间轴
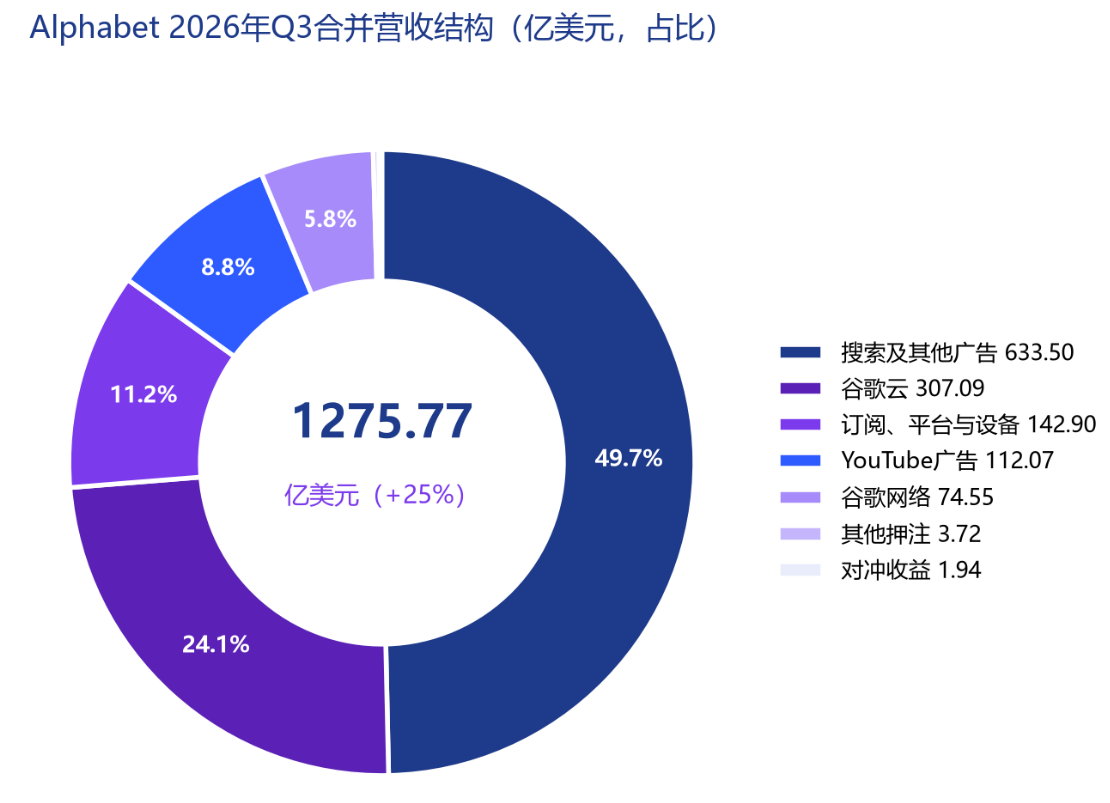
图3 Alphabet 2026年Q3合并营收结构
2 上行线:AI如何把搜索做大
先看上行线。皮查伊的声明之所以分量不轻,在于其口径是“整体搜索查询量”而非某一项AI功能的单独使用数据,且明确包含“商业类查询”——即直接关联广告变现潜力的那部分查询。查询量是搜索业务的前置指标,其增速创五年新高,意味着搜索的使用基本盘不仅未被AI分流,反而因AI而扩大。
财报电话会披露了一组用户侧证据:AI模式(AI Mode)下查询的平均长度是传统搜索的3倍;在全球范围内,每5次AI模式搜索就有1次涉及语音、图片或文档;谷歌每月的视觉搜索量已超过500亿次。
这组数据背后是搜索行为本身的代际迁移:查询正在从关键词检索走向对话式、多模态的任务式请求,呈现“更长、更个性化、更多模态”的特征。皮查伊在电话会上将这一进程类比十多年前的移动端转型:“正如十多年前向移动端转型时一样,我们首先专注于打造最佳搜索用户体验,然后再推进商业化。”他同时表示,多数AI模式搜索属于增量搜索,即AI并未简单替代原有搜索行为,而是创造了新的搜索需求。
使用侧的扩张不限于搜索。Gemini应用用户已达10亿,成为谷歌历史上增长最快的产品;谷歌第一方模型API每分钟处理近320亿个token,环比增长40%,较一年前提升逾四倍;YouTube Music与Premium订阅用户(含试用)突破1.5亿。
需要说明的是,谷歌并未披露查询增速的具体数值,“五年最高”是与自身历史比较的相对口径;但该指标由官方新闻稿正式给出,且被多家独立媒体报道交叉印证,其事实地位是明确的。
3 下行线:变现为何没有跟上
再看下行线。第三季度Google搜索及其他广告收入633.50亿美元,同比增长12%(上年同期565.67亿美元),低于市场预期的649.6亿美元。同为广告构成的YouTube广告收入112.07亿美元、同比增长约9%,亦低于市场预期;包含搜索、YouTube与网络广告在内的谷歌广告总收入820.12亿美元,同比增长11%。增速轨迹清晰记录了减速过程:第一季度同比增长19%,第二季度回落至17%,第三季度进一步降至12%,为2025年第二季度以来的最低水平。
查询量五年最高与收入增速三季连降并存,构成这份财报最核心的“剪刀差”。管理层在电话会上给出了分层归因:其一,AI模式查询量快速增长而当前变现水平较低,首席商务官菲利普·辛德勒(Philipp Schindler)直言“AI模式查询的强劲增长带来了影响,因为我们在AI模式下看到了较低的变现率”;其二,汇率波动是搜索收入增速较二季度放缓的最大单一拖累因素;其三,部分零售广告主受贸易政策变化影响调整预算;其四,FIFA世界杯相关广告支出在第二季度集中释放后,第三季度正常化回落。
换言之,收入侧的减速并非需求萎缩所致,而是三个因素叠加:新查询形态尚未进入变现周期、汇率与非经营性扰动、以及广告支出节奏的基数效应。皮查伊“先体验、后变现”的表态,实际上承认了公司正处于搜索AI化的投入期——查询先行、收入滞后,是这一阶段的固有特征。
对这一逻辑的检验标准也很明确:管理层面提示第四季度搜索业务仍将承压。剪刀差是收敛还是扩大,将成为观察谷歌搜索AI化成败的首要指标。
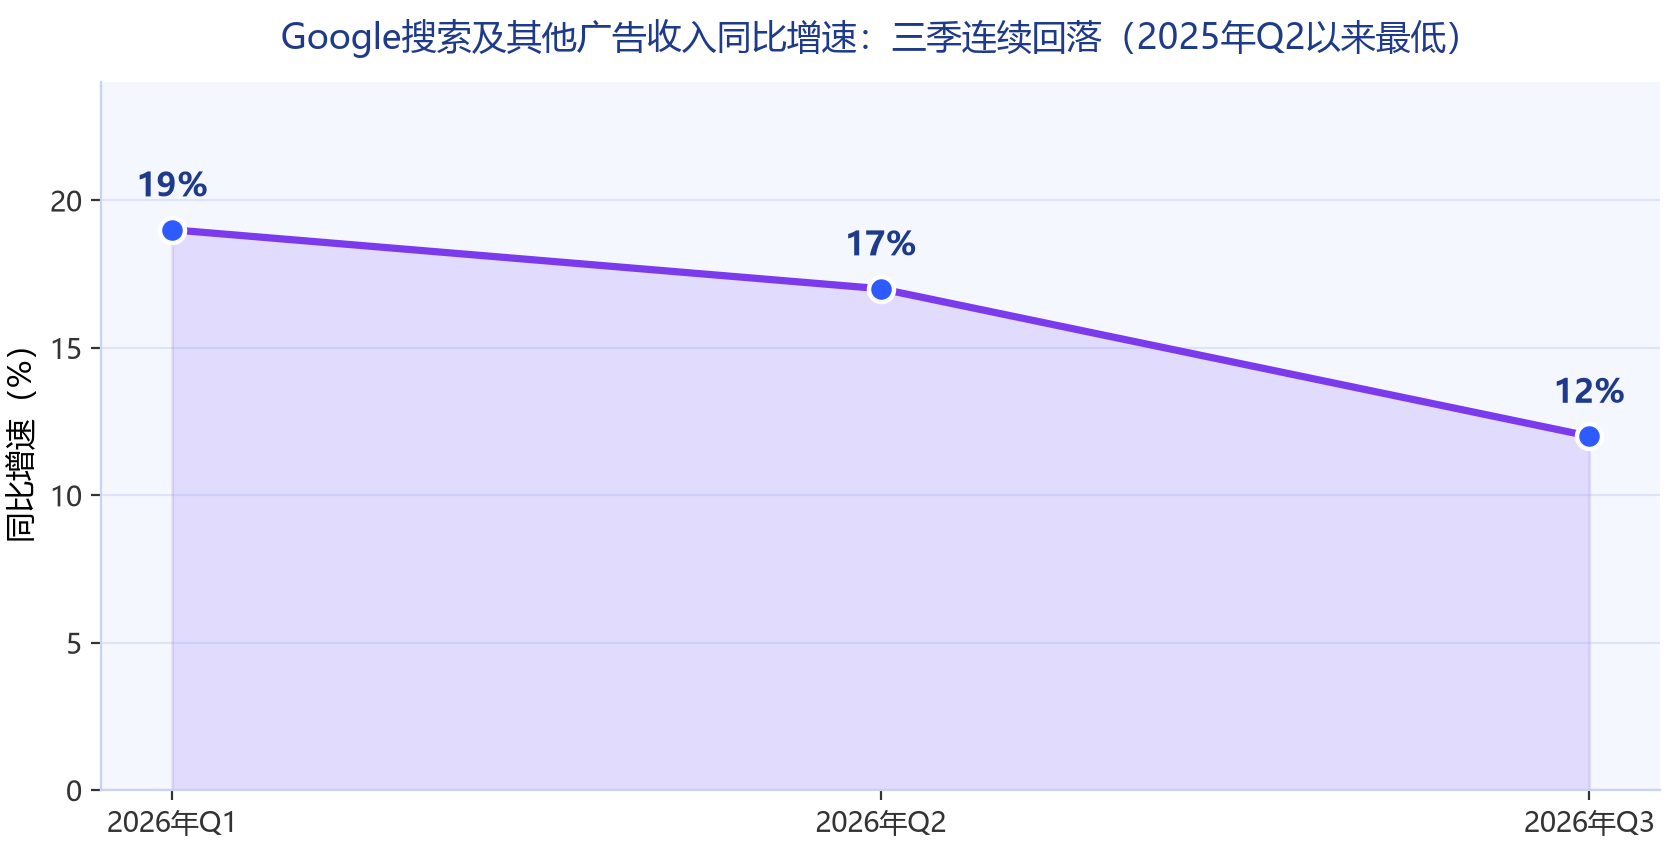
图4 Google搜索及其他广告收入同比增速三季轨迹
4 第三条线:云业务的翻倍突围
在查询上行与收入下行的双线之外,这份财报还有一条更陡峭的曲线:谷歌云。第三季度Google Cloud营收307.09亿美元,同比增长103%(上年同期151.57亿美元),为公司云业务历史最高增速,亦高于市场预期的291亿美元。这已是云业务连续加速——第二季度公司总营收1197.96亿美元,其中云营收248亿美元、增速82%,一个季度后翻倍势头再度抬升。
云业务的盈利改善同样显著:分部营业利润111.21亿美元,较上年同期的35.94亿美元增长逾三倍;营业利润率由23.7%升至36.2%。
增长驱动方面,官方说明指出云收入由GCP(Google Cloud Platform)强劲增长带动,覆盖企业AI基础设施、企业AI解决方案与核心GCP服务,TPU系统销售亦为重要贡献来源;谷歌云首席执行官托马斯·库里安(Thomas Kurian)表示,各类型客户对TPU系统需求强劲。管理层同时强调,GCP贡献了云分部绝大多数收入,剔除TPU系统销售影响后云收入增速依然强劲。
需求能见度方面,云业务积压订单达5610亿美元,环比增长约9.1%,管理层预计未来24个月确认其中略高于55%的收入。对比第二季度约5140亿美元的积压规模,订单蓄水池仍在加深。
云业务的意义在于为公司层面的AI叙事提供了“已兑现”的注脚:搜索侧的AI投资尚在变现空窗期,而同一笔投资在云侧已经转化为翻倍的收入、三倍的利润与创纪录的订单。按集团收入增量计算,云业务贡献了本季度营收增量的六成以上——AI投资回报的第一条路径,率先出现在基础设施侧。
5 底线:利润与现金流的结构性反差
把镜头拉回利润表。第三季度Alphabet经营利润405.76亿美元,同比增长30%,营业利润率31.8%——经营层面依然强劲。但归属于普通股股东的净利润为261.70亿美元,同比下降约25%(上年同期349.79亿美元),摊薄每股收益2.12美元,低于上年同期的2.87美元。
净利润的下滑主要来自非经营性因素:其他收益(费用)净额由上年同期的+127.59亿美元转为-82.21亿美元,其中权益证券投资净损失约86.6亿至87亿美元,涉及SpaceX等投资标的的估值变化。这是一笔账面性质的波动,与核心业务盈利能力无关——恰恰相反,上年同期的高基数正是来自股权投资的巨额浮盈。
更值得关注的是现金流。第三季度自由现金流为-90.65亿美元,连续第二个季度为负(第二季度为-59亿美元),为2004年上市以来仅有的第二个负自由现金流季度,且明显差于分析师预期的约-27亿美元。经营现金流422.90亿美元,同比下降12.7%;管理层解释,现金流受TPU系统销售带来的库存积累,以及2018年欧盟罚款上诉程序终结后52亿美元现金支付的影响。
投入端,第三季度资本开支达513.55亿美元,较上年同期的239.53亿美元增长114.4%,其中约65%投向服务器与网络设备、约35%投向数据中心。公司维持2026年全年1950亿至2050亿美元的资本开支指引,首席财务官阿纳特·阿什肯纳齐(Anat Ashkenazi)表示2027年资本开支将“大幅增加”,细节留待第四季度电话会披露;多家媒体口径预计2027年资本开支将突破3000亿美元(预测值)。
资本开支吞噬经营现金流的格局下,公司的资产负债表也在扩张。据市场报道口径,Alphabet长期债务由上年同期约216亿美元增至1251亿美元,年内已完成约500亿美元债券发行,并于6月通过增发股票及强制可转换优先股融资约850亿美元。AI基础设施竞赛的资金强度,正在重塑这家以现金储备雄厚著称的公司的财务结构。
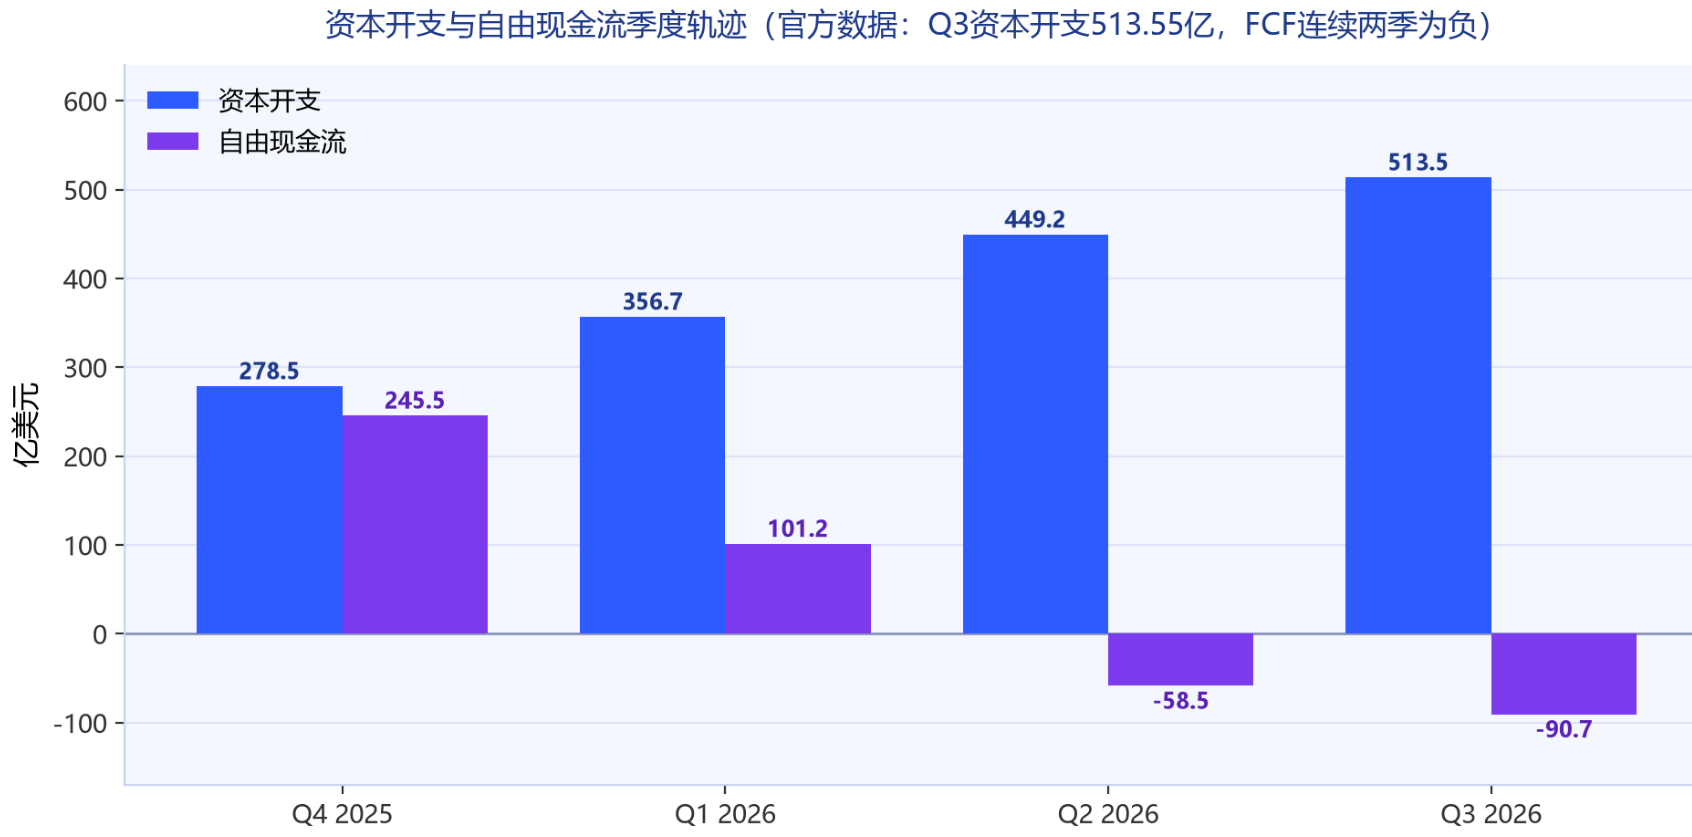
图5 资本开支与自由现金流季度轨迹
6 合流:两条曲线何时重合
回到本稿的主线:查询上行线与收入下行线何时合流?财报电话会给出了部分答案——商业化已在路上。辛德勒宣布,AI概览(AI Overviews)与AI模式内的高质量广告将扩展至更多用户与查询,广告“变现版图首次走向全球”,并同步在美国推出AI模式多轮对话广告;早期数据显示,AI模式内赞助商品列表的点击率已与自然结果列表相近。这意味着AI搜索流量的变现通道正在打开,但管理层亦明确提示:第四季度搜索业务将继续承压,第三方算力投入短期内将压制云业务利润率。
综合本稿分析,判断双线合流的节奏,需盯住三个变量。其一,广告变现节奏:AI模式查询的变现率能否如移动端转型那样随体验成熟而抬升,广告全球扩张后的货币化数据是关键验证点。其二,资本开支与现金流的平衡:1950亿至2050亿美元的年度开支指引与2027年“大幅增加”的预期,将持续考验自由现金流的修复速度。其三,AI基础设施需求的持续性:5610亿美元积压订单的确认节奏与TPU系统销售的放量,决定云业务这条“第三条线”能否继续对冲搜索的变现空窗。
可以把结论收敛为一句话:皮查伊所说的“查询增速五年新高”,验证的是使用侧事实——AI没有杀死搜索,反而在做大搜索;云业务103%的增速,则证明了AI投资的回报路径真实存在;而收入侧的兑现仍需时间。对Alphabet而言,真正的考验不在AI能否带来增长,而在于增长的变现速度能否追上开支的速度。市场用盘后约9%—10%的跌幅给出的答案是:还需要更多证据。下一个验证窗口,是第四季度的搜索收入与2027年资本开支指引的最终落地。