1.长鑫科技:基于 4F² 架构的第六代技术平台 DRAM 完成工程样片验证;
2.TCL中环筹划发行股份收购控股子公司少数股权,深化半导体材料布局;
3.龙蟠科技终止8万吨磷酸铁前驱体项目投资,原规划土地转建新项目;
4.望圆科技港股 IPO 拿到证监会全流通备案,无缆泳池机器人全球龙头加速品牌出海
1.长鑫科技:基于 4F² 架构的第六代技术平台 DRAM 完成工程样片验证
10 月 30 日,长鑫科技在第三季度业绩交流会中表示,在4F²垂直沟道DRAM架构取得关键突破的基础之上,第六代工艺技术平台已完成工程样片的验证。此前长鑫曾在学术论坛上介绍4F²架构进展,此次是长鑫首次宣布第六代工艺技术平台是基于4F²架构。
按照产业实践,工程样片验证完成意味着该平台核心性能指标已在真实晶圆上达到设计预期,在客户端完成验证后可进入规模量产阶段。此前长鑫在公开演讲中表示,预计年底将面向应用难度最高的领域之一-服务器领域,推出融合4F²先进技术的新一代DDR5 RDIMM产品。
就公开披露的进度而言,长鑫在 4F² 工程化推进上处于全球前列:三星、SK 海力士均已将 4F² 列为 10nm 级以下的关键方向,长鑫率先完成了工程样片验证;如后续进展顺利,长鑫有望成为全球首个落地 4F²的企业。
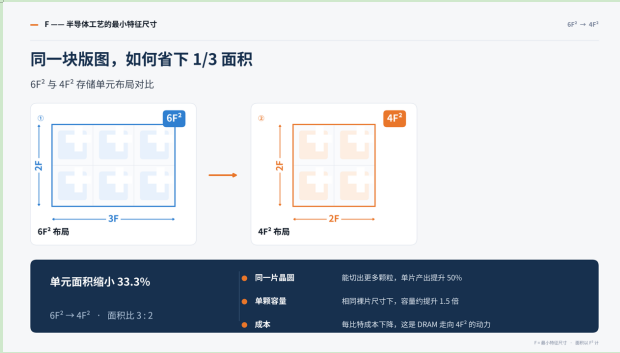
4F² 被视为破解 DRAM 单元微缩瓶颈、迈向 3D DRAM 的关键路径。DRAM 技术演进始终围绕密度提升——在同样大小的晶圆上集成更多单元,摊薄单位比特成本。但进入 10nm 级后,原有 6F² 已难以为继,逼近物理极限。IEEE 国际器件与系统路线图(IRDS)明确指出:当半间距微缩日趋困难时,“从 6F² 向 4F² 单元的转型是维持成本趋势最有前景的路径”。
4F² 单元面积为 2F×2F(F 为光刻技术可实现的最小线宽或间距),约为主流 6F² 单元的三分之二,已成为全球主要存储厂商的共同选择。SK 海力士已将 4F² 垂直栅(VG)平台与 3D DRAM 并列为两大技术支柱,三星在 ISSCC 2026 发表 10nm 级 4F² 论文,其 CTO 今年 10 月公开确认也在研发;业内亦视 4F² 为通往 3D DRAM 的必经阶段。
长鑫 4F² 架构的核心是自研 VSG(Vertical Surrounding Gate,垂直包围栅)晶体管。其垂直包围沟道结构栅控更强,可缓解短沟道效应与漏电;架构层面,该方案将 DRAM 与 CMOS 的制造工艺解耦,再通过晶圆级混合键合实现高速互联,使逻辑性能与存储密度、可靠性得以分别优化。
长鑫 4F² 架构的首代产品定为 DDR5 RDIMM,面向落地难度最高的服务器市场。与消费级内存追求"跑得快"不同,服务器内存追求"一直跑、不出错、在哪里都能跑":必须支持 7×24 小时不间断运行、经受带电热插拔的电压冲击,与不同厂商、不同代际的 CPU 和主板完成数百项兼容性测试,并确保高速信号在较长的模组走线上不衰减、不误码。
长鑫在技术研发领域持续保持高强度投入:自成立起即启动 4F² 的研究与专利布局,公开专利族超 300 件;自 2019 年起自研混合键合技术,专利数量位居全球前十;2026 年前三季度,公司研发投入 110.71 亿元,同比增长约 73.03%。
2.TCL中环筹划发行股份收购控股子公司少数股权,深化半导体材料布局
近日,TCL中环发布公告称,公司正筹划发行股份购买控股子公司中环领先少数股权事项。为保障信息披露公平、维护广大投资者利益,避免股价异常波动,经公司向深交所申请,公司自2026年11月2日开市起停牌,预计停牌时间不超过10个交易日。
中环领先作为TCL中环半导体材料业务的运营主体,是全球少数具备全尺寸、多平台产品布局的半导体硅片厂商之一,产品出货规模保持国内领先。2026年前三季度,中环领先出货1,101MSI,同比增长21%;其中,12英寸产品出货同比增长24%,8英寸及以下产品出货同比增长18%;实现营业收入49.0亿元,同比增长15%,整体盈亏平衡;其中,第三季度实现营业收入18.6亿元,同比增长23%,净利润0.8亿元,单季度实现经营性盈利。
3.龙蟠科技终止8万吨磷酸铁前驱体项目投资,原规划土地转建新项目

10月31日,江苏龙蟠科技集团股份有限公司(龙蟠科技,603906)发布关于终止二级控股子公司对外投资项目的公告,公司决定终止二级控股子公司山东锂源科技有限公司投资建设“8万吨磷酸铁前驱体项目”,总投资约人民币5亿元,并将原项目规划土地用于建设新项目。
从项目沿革来看,为匹配业务发展规划,公司于2023年8月2日召开第四届董事会第九次会议,审议通过《关于公司投资建设新项目及累计对外投资的议案》,拟通过二级控股子公司山东锂源在山东省菏泽市投资建设“8万吨磷酸铁前驱体项目”,总投资约人民币5亿元,相关公告于2023年8月3日在上交所网站披露(公告编号:2023-116)。截至本次公告披露日,该项目处于暂缓推进的状态。
就终止决定而言,鉴于公司长期发展战略与工艺升级规划,为更好地实现磷酸铁原料内部配套、稳定供应链、降低采购成本,保障公司磷酸铁锂正极材料产能落地,经公司审慎决策研究,决定终止投资建设“8万吨磷酸铁前驱体项目”,将原项目规划土地用于建设“山东锂源LP-15项目”,新项目的具体建设内容详见公司同日在上海证券交易所网站披露的《关于二级控股子公司对外投资建设新项目暨累计对外投资的公告》(公告编号:2026-165)。公司于2026年10月30日召开第五届董事会第十九次会议,审议通过了《关于终止二级控股子公司对外投资项目的议案》。该议案在提交公司董事会审议前,已经公司战略委员会审议通过,无需提交公司股东会审议。
合规层面,本次终止对外投资项目不构成关联交易,亦不构成《上市公司重大资产重组管理办法》规定的重大资产重组;董事会已授权公司管理层全权办理与本次终止对外投资事项有关的全部事宜,包括但不限于政府部门备案撤销等相关事项。
从对公司的影响来看,公司表示,本次终止原项目并将该项目规划土地用于建设新项目,系公司基于长期发展战略,并结合市场环境及项目具体实施情况综合评估后的结果。新项目与原项目均属于磷酸铁产品项目,且新项目在产能规模上有所提升;公司前期在原项目上已完成的工作及成果,可延续应用于新项目。
4.望圆科技港股 IPO 拿到证监会全流通备案,无缆泳池机器人全球龙头加速品牌出海
证监会官网信息显示,天津望圆智能科技股份有限公司已取得证监会国际司出具的境外发行上市及境内未上市股份 “全流通” 备案通知书,港股上市进程再往前推进。
根据备案方案,望圆科技拟发行不超过 1268.855 万股境外上市普通股,于港交所主板挂牌;同时 16 名股东计划将合计 1471.3864 万股境内未上市股份转为境外上市股份,在港交所流通。 这是公司第二次冲击港股 IPO:2025 年 9 月 28 日首次递表失效后,望圆科技在 2026 年 4 月 24 日重新向港交所递交招股书。
望圆科技成立于 2005 年,专注泳池清洁机器人研发、生产与销售,产品覆盖住宅、商业、公共泳池场景,自有品牌包含 WYBOT、Winny Pool Cleaner。据灼识咨询,按 2024 年自制产品出货量统计,公司泳池清洁机器人市占率 9.2%,位列全球第三、国内第一;细分赛道无缆泳池清洁机器人市占率 19.7%,位居全球首位。2025 年,公司泳池清洁机器人总销量 50.11 万台,其中无缆产品 48.43 万台,产品销往全球 60 个国家和地区。
公司近年核心战略,是从 ODM 代工模式转向自有品牌。2023 年起转型提速:品牌产品收入占比由 67.1% 提升至 2025 年的 83.5%,ODM 业务收入占比同步从 31.1% 下滑至 15.6%。 业绩随之高速增长:2023–2025 年营收分别为 3.78 亿元、5.44 亿元、8.12 亿元,2025 年营收同比增长 49.4%;同期利润依次为 6084.9 万元、7051.0 万元、1.00 亿元。盈利能力呈现分化特征:毛利率持续抬升,从 2023 年 57.5% 升至 2025 年 62.9%;净利率却从 16.1% 回落至 12.4%。
利润承压的主要原因,是品牌投放带来销售营销费用大幅攀升。该项开支从 2023 年 9718.6 万元、2024 年 1.74 亿元,猛增至 2025 年 3.03 亿元,费用占营收比重由 25.7% 走高至 37.2%。公司解释,增长主要来自广告投放、电商平台费用、销售及售后配套投入增加。
市场结构上,公司高度依托欧美市场。2025 年北美市场收入 3.59 亿元,占总收入 44.2%;欧洲收入 3.32 亿元,占比 40.9%,北美、欧洲连续三年为前两大收入来源。
泳池清洁机器人赛道的兴起,本质是智能化方案替代人工运维。欧美私人泳池普及、人工成本高,催生稳定需求;无缆化产品进一步解决布线、收纳痛点,成为行业主流方向。 过往国内厂商大多以代工角色切入该赛道,而望圆科技代表了新的出海范式:不再单纯输出制造产能,而是打造自有品牌、搭建海外渠道直面终端消费者。 但转型的考验也随之而来:在持续加码营销投入的背景下,如何把收入增长转化为稳定、可持续的利润,将是后续市场重点关注的经营命题。