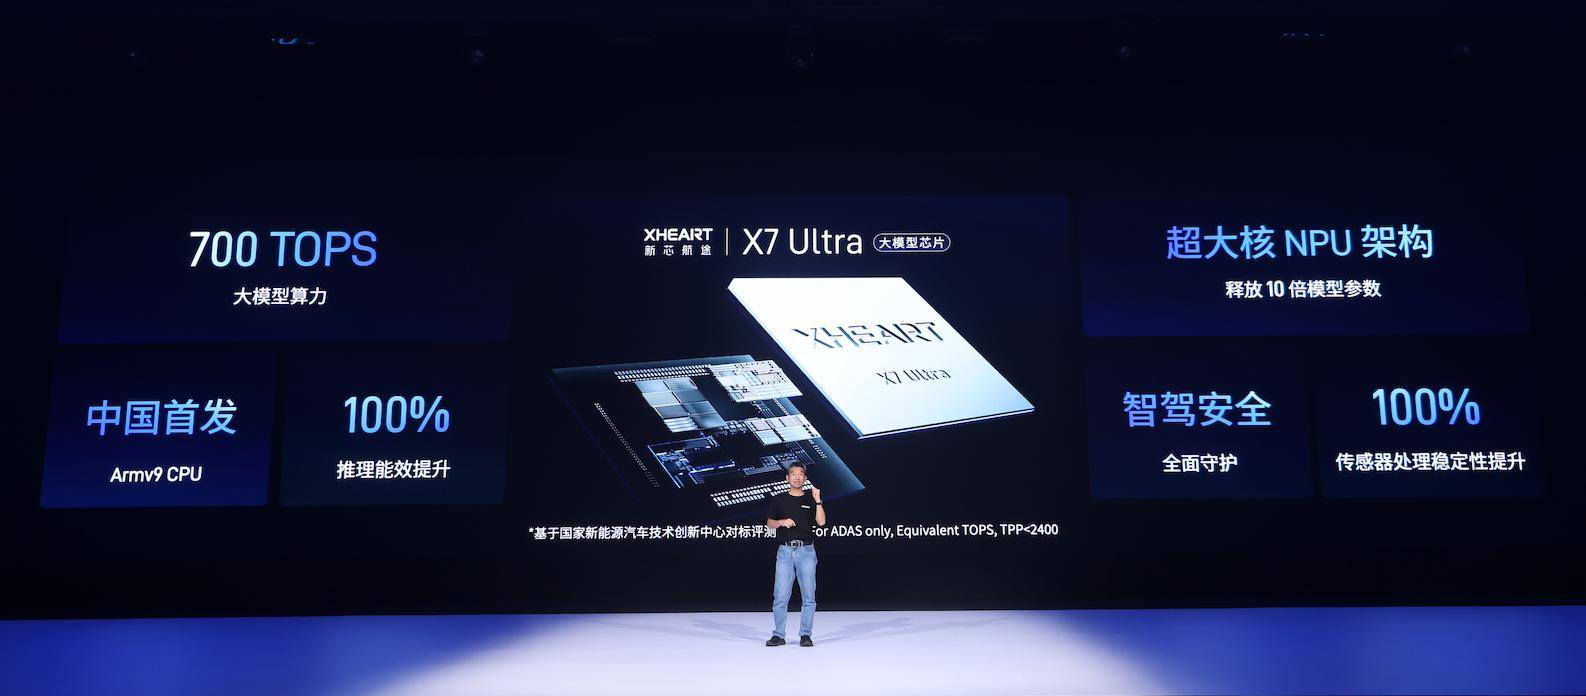
10月29日,新芯航途(XHEART)在苏州举办发布会,正式发布大模型芯片X7 Ultra。CEO李宗霖以“让大模型定义芯片,让芯片承载大模型的下一次进化”概括公司的发展理念:从真实应用中的模型需求出发,倒推芯片架构,重新组织计算、存储和数据流转,并从芯片定义阶段就与算法团队共同研究模型架构和关键算子,为未来几年的模型演进提前做好准备。当天,战略合作伙伴Momenta同步发布配套X7 Ultra的R7 Ultra世界模型,会场外一排搭载新芯航途芯片的量产车集中亮相。
“让大模型定义芯片”,把算力从纸面拉回量产
过去几年,智驾芯片比拼的是峰值算力,从200 TOPS、500 TOPS一路涨到1000 TOPS以上。但端到端大模型、世界模型上车后,模型几个月迭代一次,一颗车规芯片从设计到量产却要好几年,“今天设计的芯片,能不能跟上明天的模型”成为行业共同命题。
新芯航途的解法,是把算力评价从“峰值”拉回“真实量产模型”。X7 Ultra的700 TOPS大模型算力基于真实量产智驾大模型评测得出,并以量化部署后模型输出与训练后FP32浮点模型相似度达到99.99%以上为约束。围绕这颗芯片,公司完成了六项技术工作:一是设计超大核NPU,将传统小核之间百GB/s级的数据交互聚合至超大核内部TB/s级高速互联,并为关键算子配置高精度专用加速引擎;二是通过底层软硬协同提升硬件并行度,使计算与权重加载并行,基于量产智驾大模型实测,NPU计算利用率达98.7%;三是重构AI工具链,通过整网级融合统一编排与优化模型计算任务,减少中间结果反复读写外部内存,内存带宽消耗较行业旗舰产品下降80%,能效提升100%;四是中国首发量产Armv9车规级CPU,承担复杂控制与系统调度;五是通过专用计算单元实现深度异构计算,激光雷达处理带宽最高达2000万点/秒,传感器预处理稳定性提升100%;六是满足ISO 26262 ASIL-B功能安全要求,内置MCU通过ASIL-D认证。
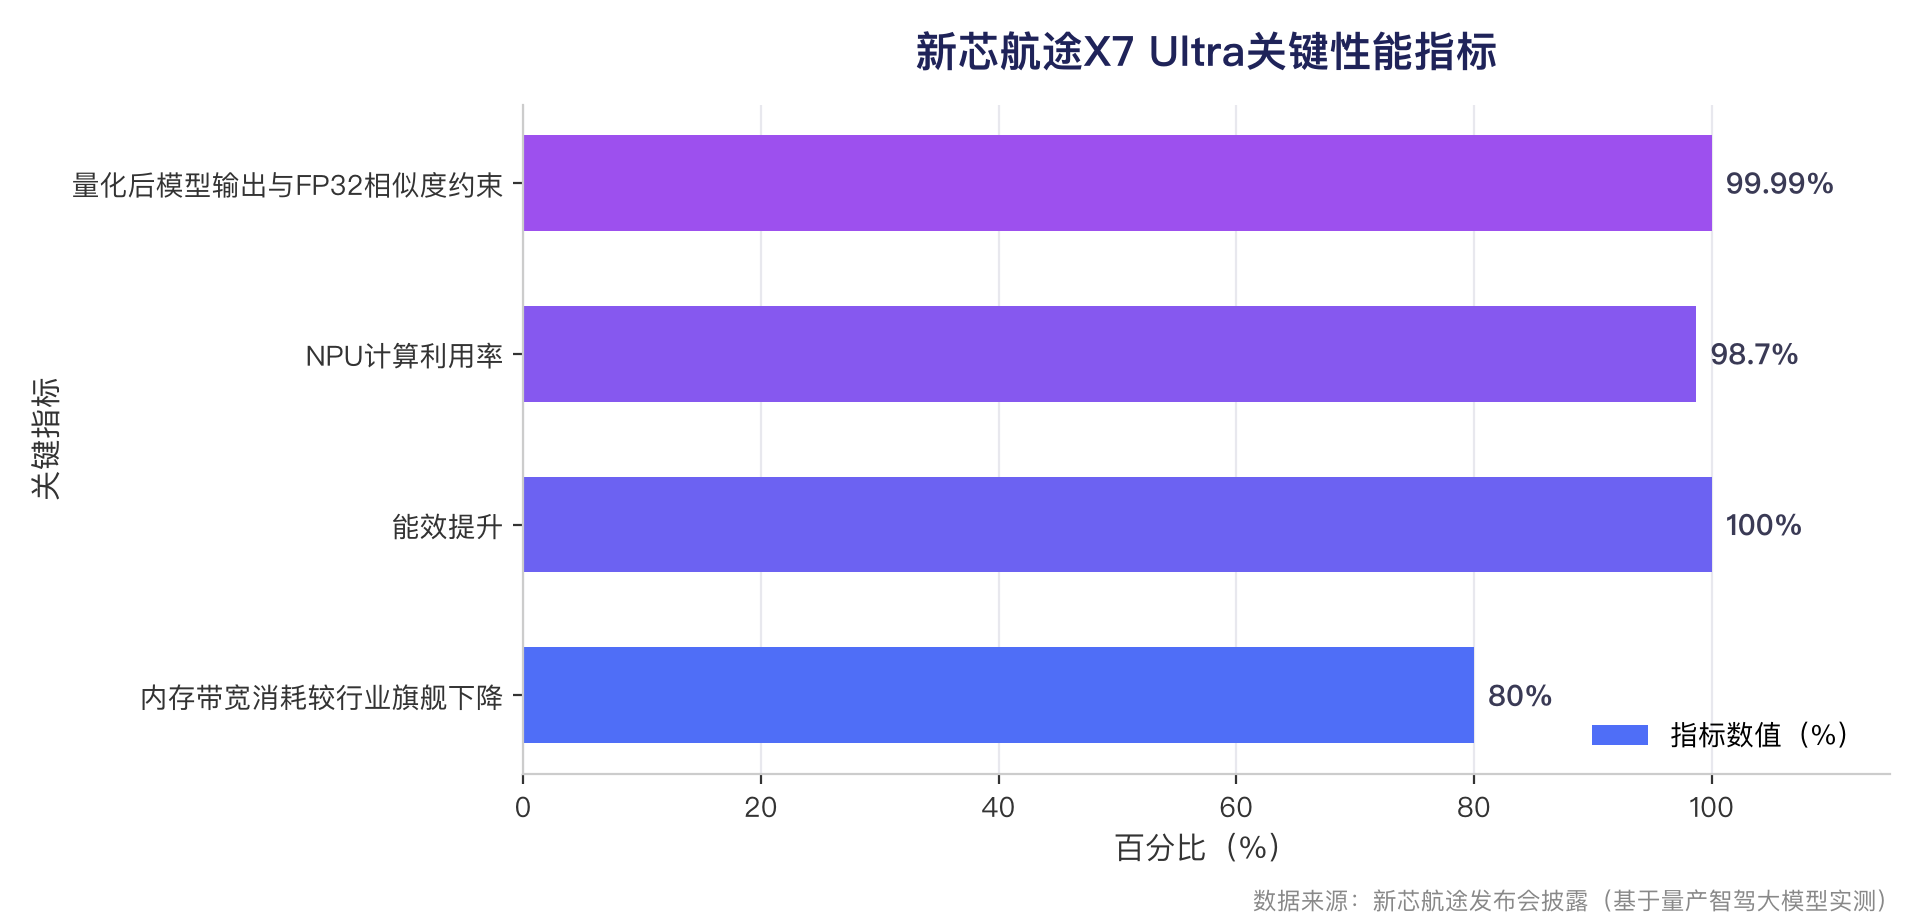
图表解读:在这套指标体系下,98.7%的NPU计算利用率意味着算力不再停留在纸面;内存带宽消耗下降80%、能效提升100%,则回应了大模型上车“能否以合理能耗获得所需能力”的考题。
算法侧的协同成果同步显现。基于X7 Ultra支撑,Momenta R7 Ultra世界模型参数规模扩大5至10倍,安全性能提升5至10倍以上。Momenta CEO曹旭东给出更进一步的判断:面向大模型定制的专用芯片,性能可达通用芯片的10倍,而规模化L4需要承载百亿甚至千亿参数的大模型,通用芯片在功耗、车规可靠性与成本之间构成“不可能三角”。他预计,智驾能力在2022年至2026年间每两年提升十倍,L3和L4有望于2028年迎来重要引爆点,2030年走向规模化落地。图灵奖得主Jack Dongarra则在圆桌论坛上表示,让算法、软件与芯片团队在设计定型前紧密协作,是面向大模型时代更加行之有效的研发方式。
成立不到三年,八个月出货超20万颗
新芯航途成立于2023年12月,总部位于苏州,由Momenta芯片团队孵化,前身是Momenta于2021年启动的自研芯片项目,2023年12月独立运营并对外融资,董事长李俊为前Momenta芯片负责人。2026年,公司首款芯片X7开启量产:该芯片采用台积电5nm车规级工艺,对标英伟达Orin-X与高通8650算力区间,首发于上汽大众ID.ERA 9X,并于2026年2月获得AEC-Q100车规可靠性验证证书及中国首张SEMI TRUST MARK,2026年3月获得ISO 26262功能安全ASIL-B及ASIL-D产品证书。
商业化成绩是这家初创公司最直接的竞争力。据公开数据,在八个月量产时间内,X7系列Ultra芯片累计出货量已超20万颗,搭载10款量产车型,并获得超过40款车型订单。价格带上,2026年7月开启预售的上汽名爵MG07起售价12.59万元,采用“Momenta R7世界模型”与“X7自研芯片”结合的软硬一体方案,世界模型级算法能力首次下探至12万元级市场。
深层的底气来自与Momenta的深度绑定。双方从芯片定义阶段起围绕模型架构和关键算子共同研究,从功能设计到验证在流片前全部完成,并创下21天适配纪录。Momenta的量产盘子也为新芯航途提供确定增量:Momenta已与全球前十大车企建立合作,截至今年7月量产业务搭载规模突破140万辆,累计定点车型超过240款,其中已交付车型超过120款。均胜电子亦在年报中披露,公司战略投资了新芯航途,并基于其芯片平台开发高阶智驾域控制器,相关芯片已成功点亮并上车测试。
下一代产品已排上日程。据披露,新芯航途下一代芯片X9大模型算力将达3000 TOPS,内存带宽达700 GB/s,预计2027年推出。
近50亿元融资背后的造芯临界点
资本市场对新芯航途的关注同样密集。今年10月16日,公司完成战略轮融资:欧洲头部车企雷诺集团首次投资,奇瑞汽车追加投资,存储龙头长鑫科技参与其中。至此,新芯航途历史累计融资额近50亿元,投资方涵盖上汽、奇瑞、长鑫科技、雷诺集团等产业战略方,国家人工智能产业投资基金、深创投、国开金融等国资平台,以及鼎晖、IDG、蔚来资本、顺为等财务机构。
新芯航途并非孤例。同属“算法系造芯”阵营的理想汽车芯片子公司马赫心科技(理想汽车持股74.01%)今年完成16.25亿元首轮融资,投后估值最高达171亿元。在业内人士看来,车企和智驾公司的芯片业务集中独立融资,说明智驾芯片已到规模化上车的临界点:2026年上半年,城市NOA渗透率达到20.9%,比亚迪海豚、零跑A10等9万元级车型已支持城市NOA功能,智驾芯片需求量级迈上新台阶。中国汽车芯片产业创新战略联盟秘书长原诚寅指出,智驾竞争重心正从“谁算法更强”转向“谁能在芯片层卡住位置”。
独立融资的另一面是经济账。地平线副总裁苏箐曾表示,芯片是流片、IP、产线年年要付“过路费”的无限游戏,每一代都要重新投入,没有足够宽的下游分摊固定成本,全自研就是脆弱的故事。从服务单一母公司到独立融资、独立开拓客户,算法系芯片公司正试图把技术协同转化为面向全行业的商业化能力,而窗口期并不宽裕——后来的玩家如果不能在窗口期内把出货量做起来,等赛道收敛完成,就没位置了。
国产竞速多线突进
新芯航途身处的智驾芯片市场,正呈现车企自研、算法系造芯与专业芯片厂商同台竞技的多元格局。行业整体上,英伟达、高通仍占据大算力市场主要份额,但国产力量快速追赶:2026年4月,中国乘用车搭载约60万颗智驾域控制器芯片,英伟达以50.9%的份额居首,地平线以13.6%的份额超过华为和特斯拉升至第二。
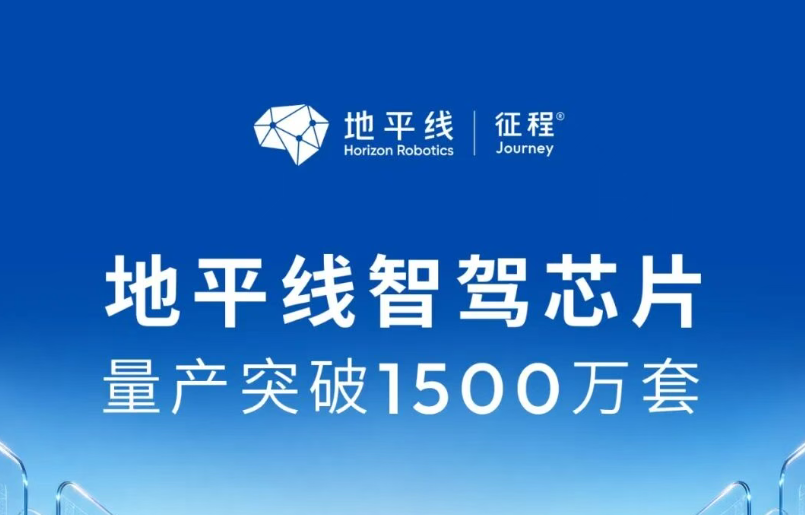
第三方芯片厂商中,地平线征程系列芯片累计出货超1000万颗,覆盖200多款量产车型,旗舰征程6P算力560 TOPS,2026年上半年出货221.8万颗、实现收入20.55亿元;2026年4月,地平线发布中国首款舱驾融合智能体SoC“星空”系列。黑芝麻智能成立于2016年,2024年8月登陆港交所,其华山A2000家族中的A2000U可提供700 TOPS等效算力,通过双芯片高速互联架构支撑L3级自动驾驶平台,目前处于小批量量产阶段。芯擎科技7nm高阶智驾芯片星辰一号AD1000单颗NPU算力512 TOPS,多芯片协同最高达2048 TOPS,已于2025年12月量产。
车企自研阵营进展同样密集:蔚来神玑NX9031采用5nm工艺,NPU算力超1000 TOPS,2025年4月量产并首发搭载ET9;小鹏图灵AI芯片M100双NPU算力750 TOPS,2025年7月量产上车;理想自研芯片马赫M100单芯算力1280 TOPS,已大规模装车;比亚迪璇玑A3采用4nm工艺,单颗算力约700 TOPS,三颗合计可超2100 TOPS。此外,华为、芯驰科技、爱芯元智、辉羲智能等亦有产品落地,高阶智驾正加速向20万元以下车型渗透。
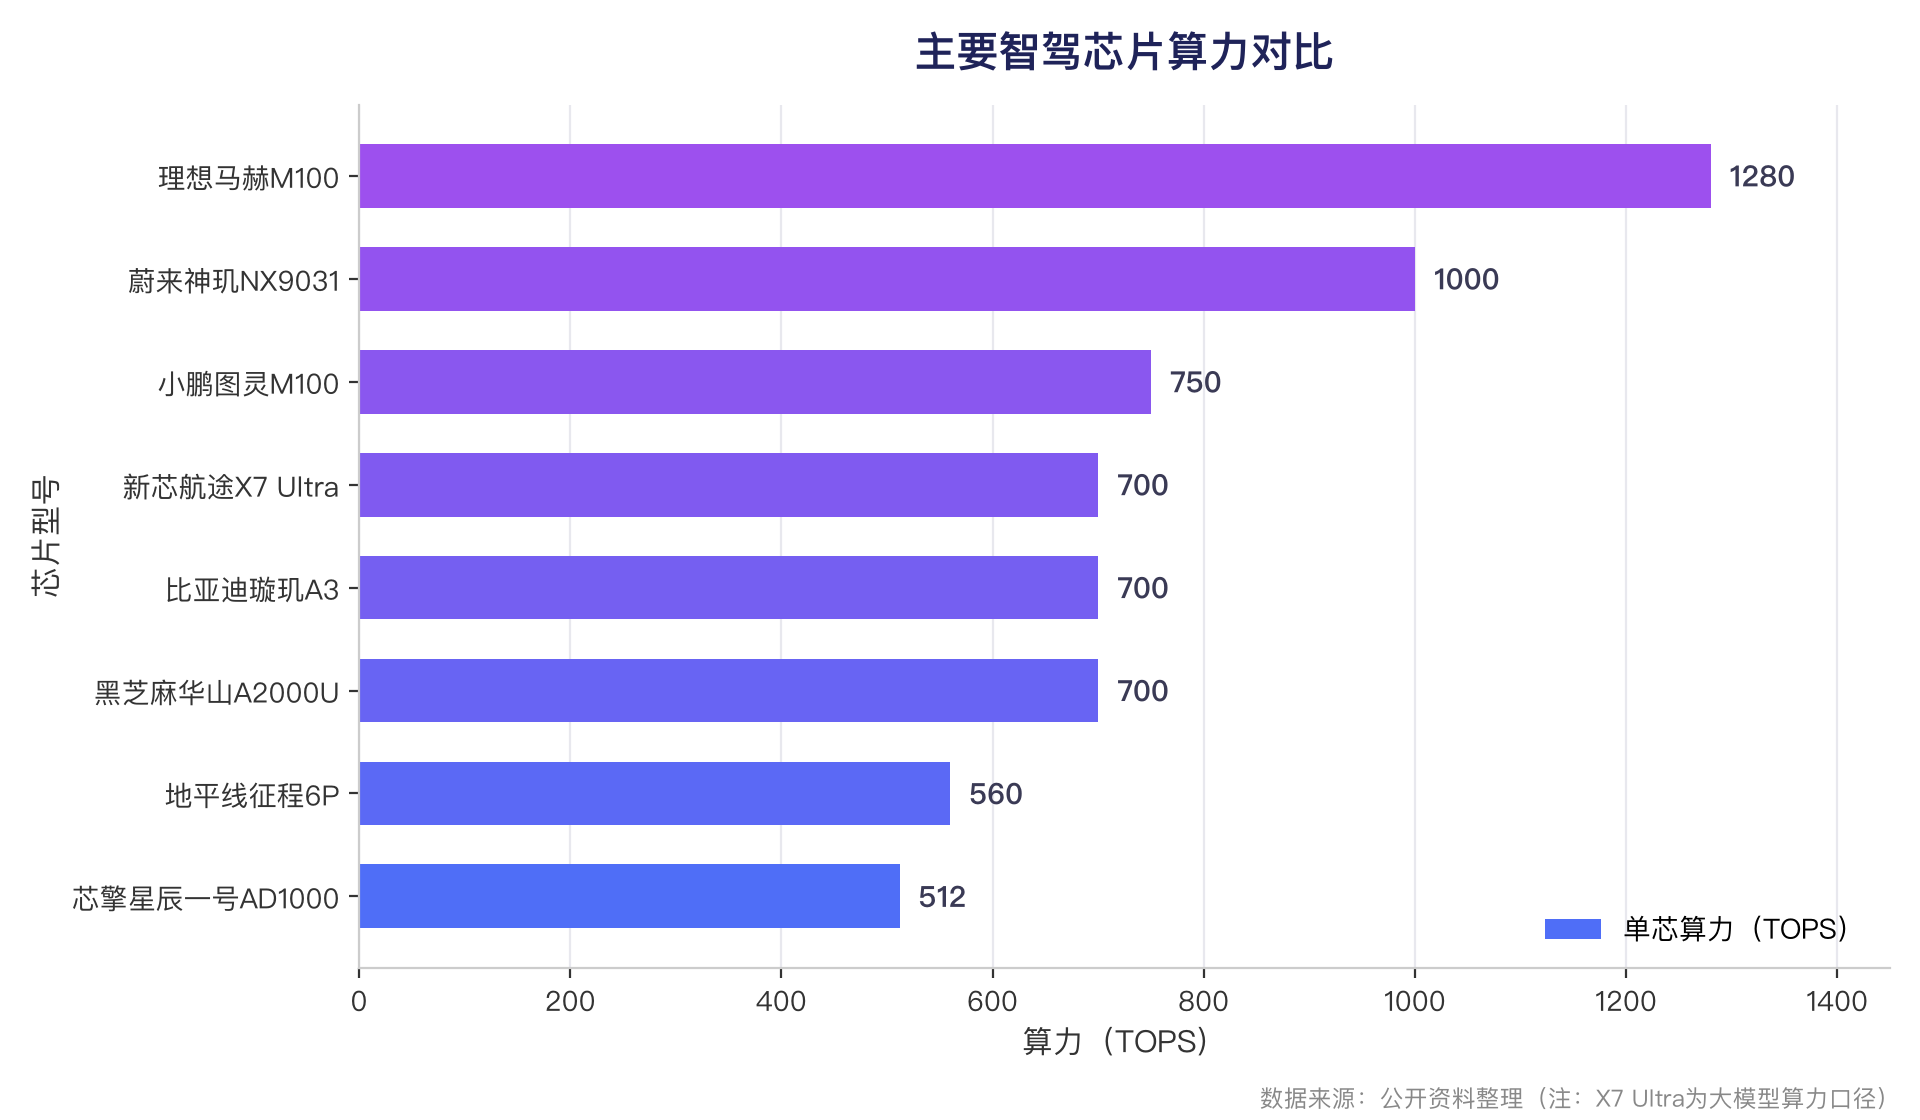
图表解读:从512 TOPS到1280 TOPS,单芯算力竞赛仍在继续,但竞争重心已从峰值数字转向“有效算力”——新芯航途X7 Ultra以700 TOPS大模型算力、98.7%的NPU利用率为样本,显示算力利用率与能效正成为新的比拼维度(注:X7 Ultra为大模型算力口径,其余为单芯算力口径)。
从“芯片挑模型”到“模型挑芯片”,智驾芯片的竞争规则正在被改写。对成立不到三年的新芯航途而言,20万颗出货与近50亿元融资只是入场券;当2028年L4引爆点临近、车端模型走向百亿乃至千亿参数,X9能否兑现3000 TOPS的承诺、能否在Momenta体系之外赢得更多客户,将决定它能在这场牌局中坐多久。