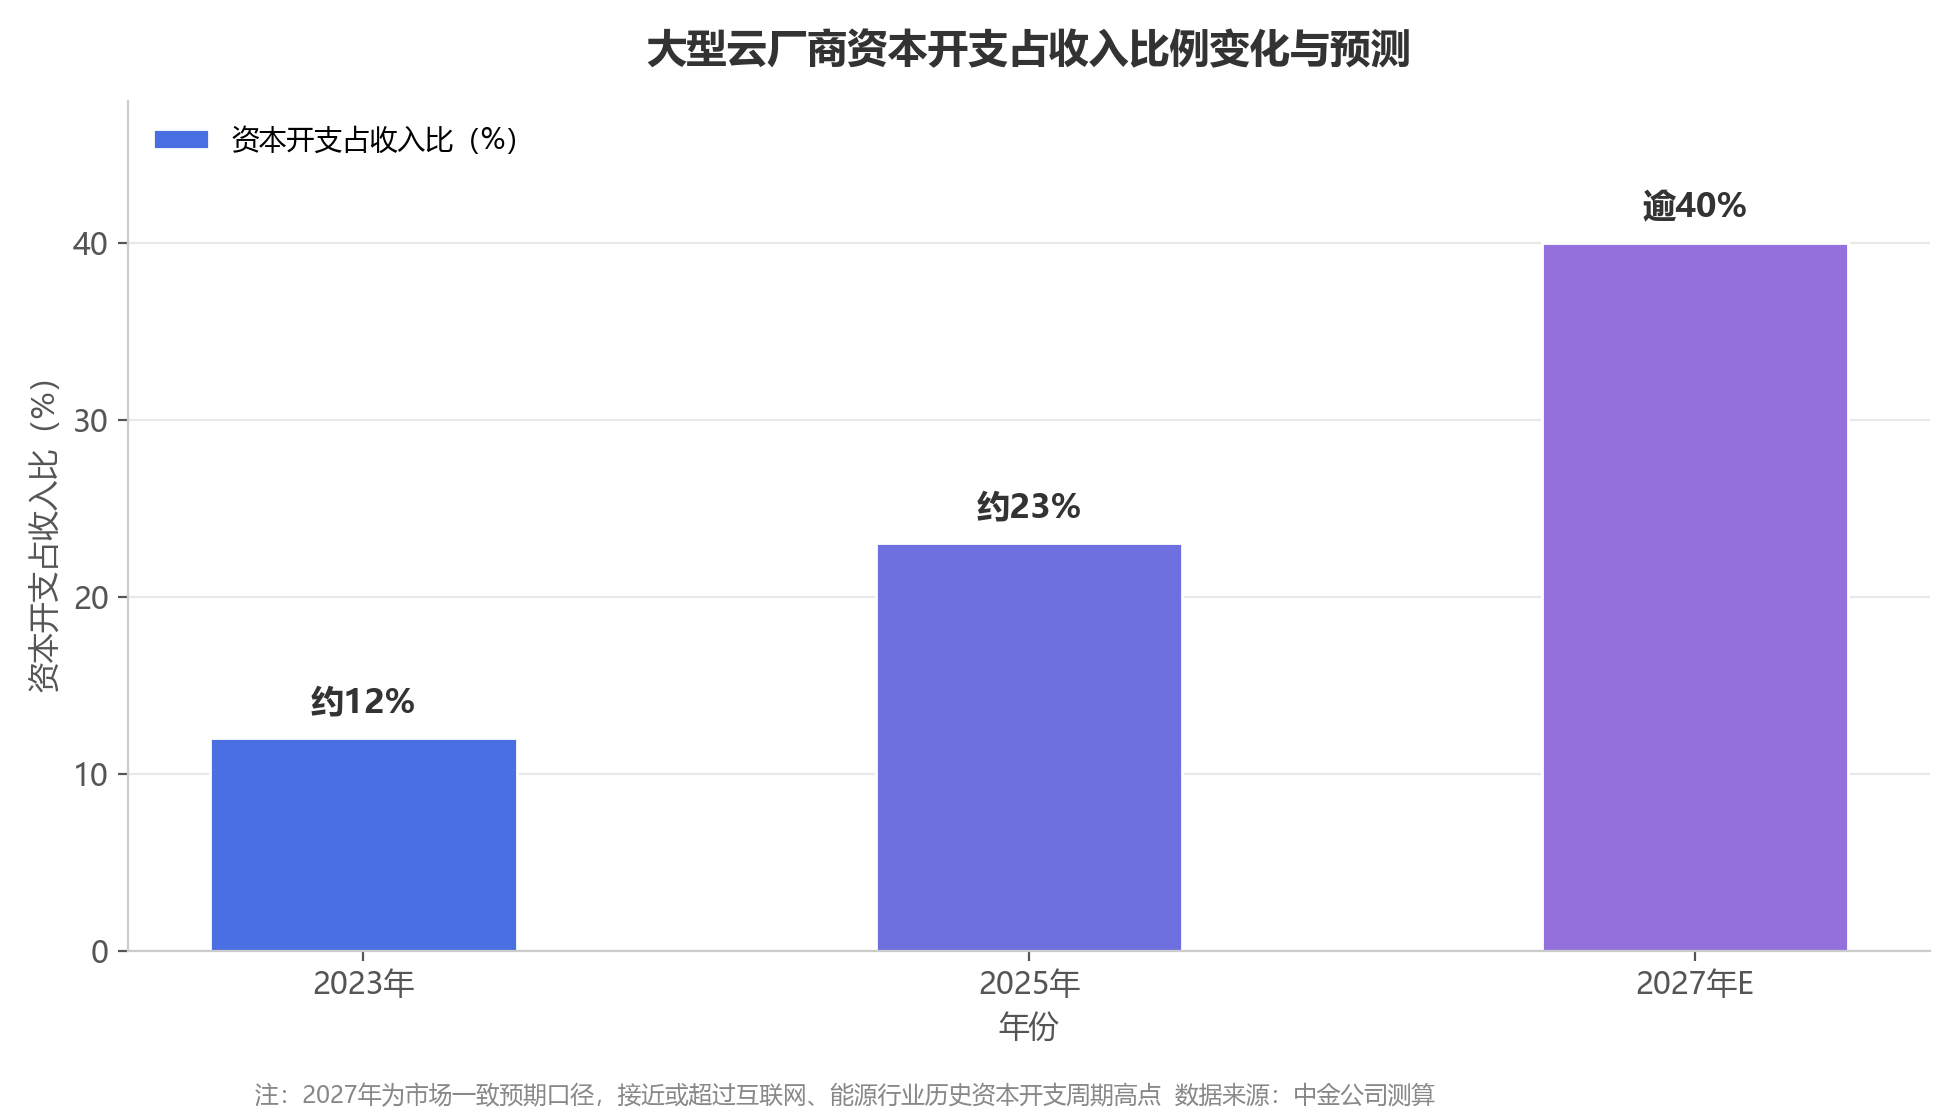
博通CEO陈福阳与英特尔CEO陈立武近日在新加坡示警:资本正取代芯片成为AI扩张的最大约束。2026年全球九大云服务商资本开支上调至约8300亿美元,云厂商资本开支占收入比或从2023年约12%升至2027年逾40%,未来五年面临约3.5万亿美元外部融资需求,回报验证成为行业分水岭。
10月12日,新加坡,星展亚洲未来前瞻会议。博通首席执行官陈福阳与英特尔首席执行官陈立武先后登台,说出了语气克制却分量极重的判断:AI基础设施建设最大的约束,可能不再是芯片,而是钱。
陈福阳的原话是“我认为最大的约束可能是资本”。他同时强调,AI算力基础设施的需求仍在持续超过供应——问题不在需求侧,甚至不在供给侧的产能本身,而在为产能扩张买单的资金。陈立武把担忧说得更直白:当前的挑战之一是资本及其不断上升的成本;从长远看,市场还将追问那些大规模投资AI的企业能否获得足够的回报。
两位芯片巨头的掌门人同日“泼冷水”,这件事本身就是信号。
核心观点:
1、AI基础设施的约束正在迁移。芯片、存储、电力的短缺仍是现实,但“资本及其成本”正在成为更上位的瓶颈——当连卖芯片的人都在担心买芯片的人借不到钱,约束已经从物理供给层面转移到了资产负债表上。
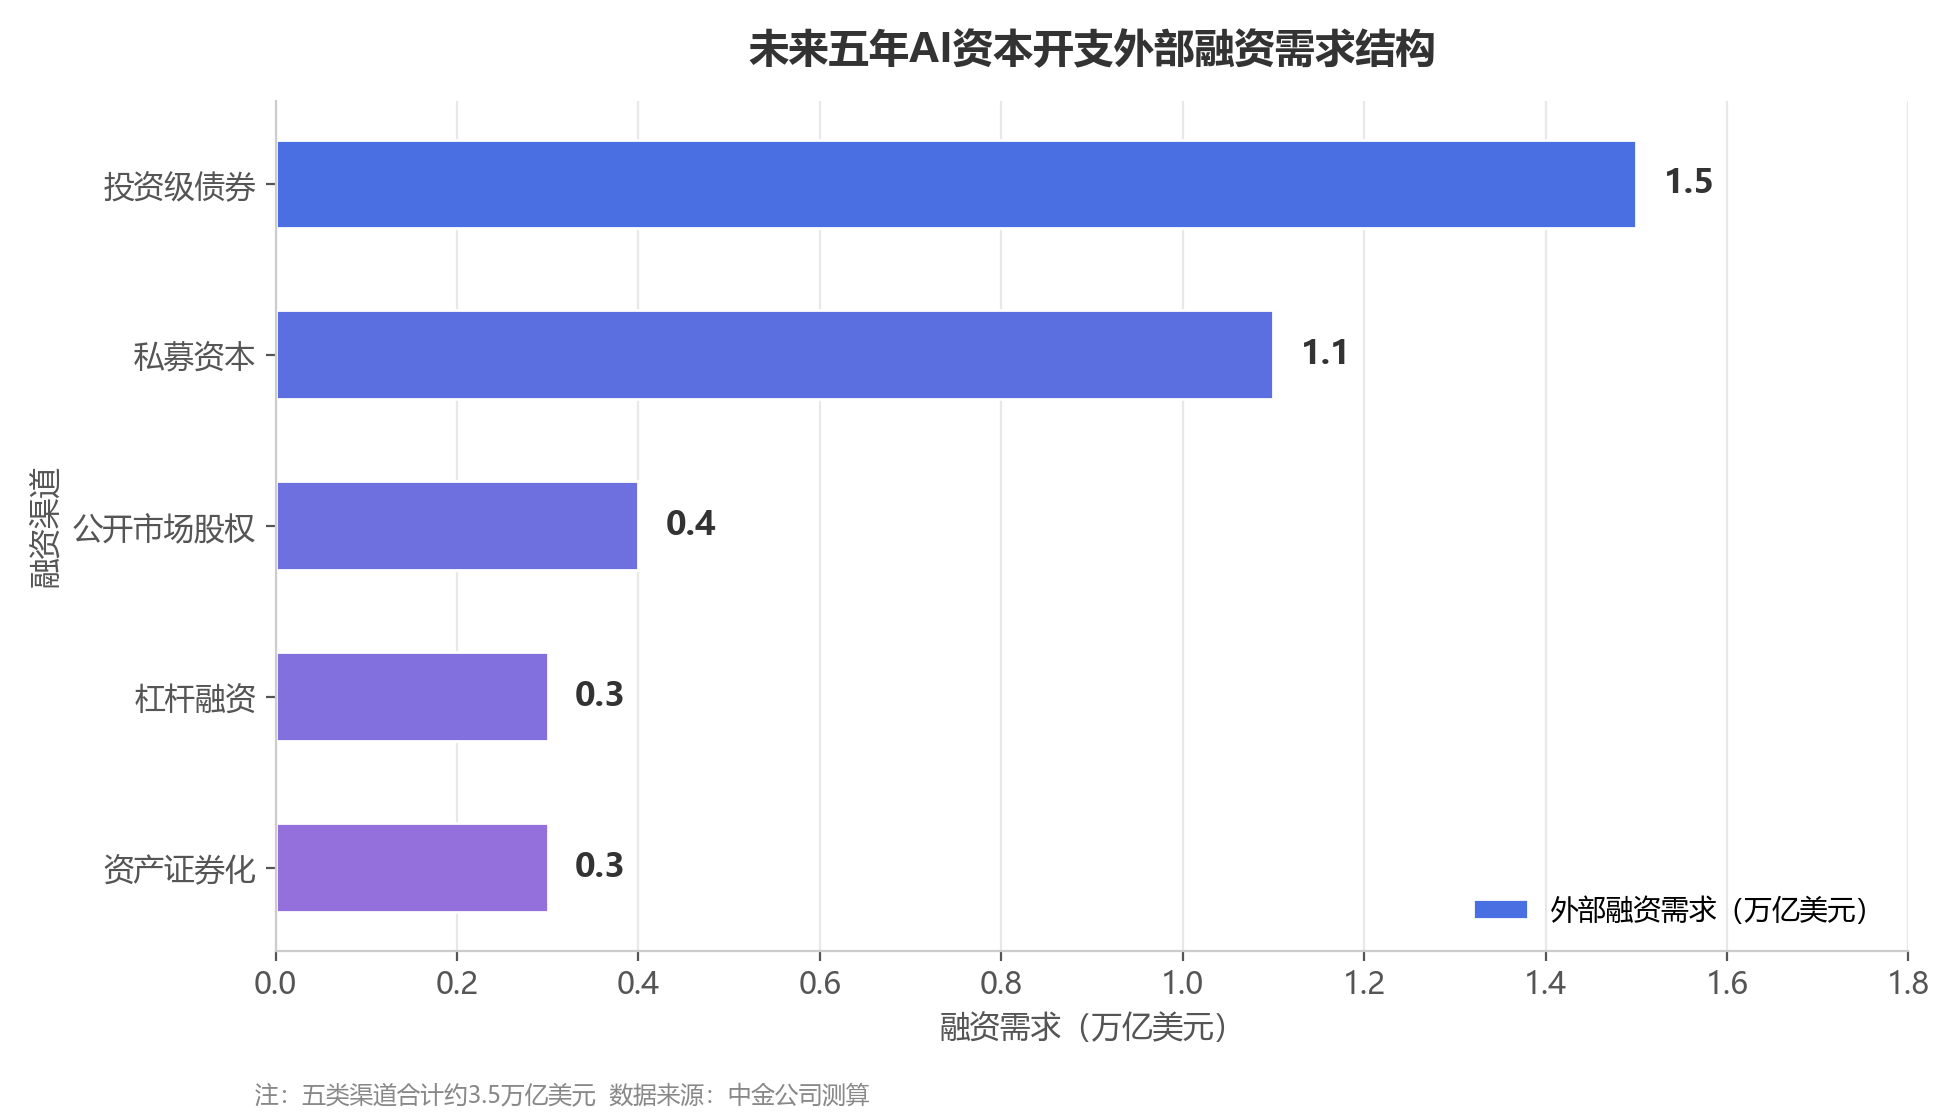
2、资本开支的量级正在逼近头部企业自身现金流的边界。2026年全球九大头部云服务商资本开支上调至约8300亿美元,同比增速由此前预测的61%上调至79%;大型云厂商资本开支占收入的比例已从2023年的约12%升至2025年的约23%,按市场一致预期,2027年可能进一步升至40%以上。行业正从内源融资转向外部融资,未来五年约3.5万亿美元的融资需求,需要由债券、私募信贷和证券化市场共同承接。
3、资本约束的本质是回报约束。以10%的投入资本回报率倒算,AI应用需要在2030年前形成每年约1万亿美元的可持续收入,这意味着AI应用收入在未来五年需要每年近乎翻倍。资本市场的耐心开始按“回报验证期”计价——博通今年6月财报后单日暴跌13%、市值蒸发约2860亿美元,已是这场重估的预演。
4、瓶颈迁移将重塑产业格局。融资能力本身正在成为新的护城河和淘汰机制,行业竞争的坐标从“谁购买了更多芯片、宣布了更多GW”,转向“谁能把每一瓦电、每一张卡和每一元资本转化为更稳定、更低成本、更可持续的AI服务”。资本约束不会终结AI周期,但它会决定这一轮周期由谁主导、以何种方式收尾。
卖铲子的开始担心淘金者的钱包
值得玩味的是说这番话的人。博通2026财年AI业务营收指引约560亿美元,2027财年有望超过1000亿美元;英特尔2026年二季度营收同比增长25%,创下2011年三季度以来最快季度增速,数据中心与AI业务同比增长59%,录得史上最强服务器季度增幅。作为本轮AI基建最直接的受益者,两家公司警告的恰恰是客户的支付能力——卖铲人的收入,最终来自淘金者的融资。
陈福阳的警示指向资金获取能力对建设速度的影响:业界竞相建设支撑日益复杂AI模型的基础设施,相较于半导体、存储芯片或电力短缺,融资问题可能成为AI扩张更大的约束。这场会议上给出的另一个时间坐标是,晶圆产能预计要到2028年至2029年才有机会明显改善,而在那之前,最大的限制可能恰恰是资金。这与马斯克同场那句"在赌场就别哭"形成微妙对照——前者的意思并非需求熄火,而是提醒这场牌局的入场费正在变贵。
瓶颈的接力棒:从晶圆、HBM到电网,再到资产负债表
过去两年,AI基础设施的约束像接力棒一样转移。最先卡住脖子的是先进制程与先进封装产能,随后是HBM与存储,接着是电力——Gartner预测,全球数据中心电力需求将从2025年的104GW增至2030年的290GW;36氪报道的细节更为直观:为10GW级数据中心配套一座电厂,可能需要追加120亿至200亿美元投入,燃气轮机巨头GE Vernova的订单甚至排到了三年之后。
物理性短缺都有解:晶圆厂可以扩产,电厂可以排队,输配电装备可以加班加点——行业供给约束已由单一算力芯片瓶颈,逐步延伸至电力配套与输配电装备领域,但每一项都有明确的价格信号和交期表。真正难解的是资本:从立项到并网动辄数年的基建周期,遇上以年为单位才能扩容的全球资本池,意味着融资环境一旦收紧,被压缩的不是某个环节的产能,而是整个建设节奏;长期利率维持高位,也在抬升每一个项目的回本门槛。
量级的变化可以说明问题。TrendForce测算,全球九大头部云服务商2026年合计资本支出上调至约8300亿美元;穆迪数据显示,以微软、亚马逊、Alphabet、甲骨文、Meta和CoreWeave为代表的美国六大超大规模云服务商,资本支出将从2025年的近4000亿美元增至2026年的约5000亿美元;高盛研究预测,未来五年数据中心、电力和计算机行业总支出可能达到7.6万亿美元。Dell'Oro的口径更为激进——2026年全球数据中心资本支出将突破1万亿美元。
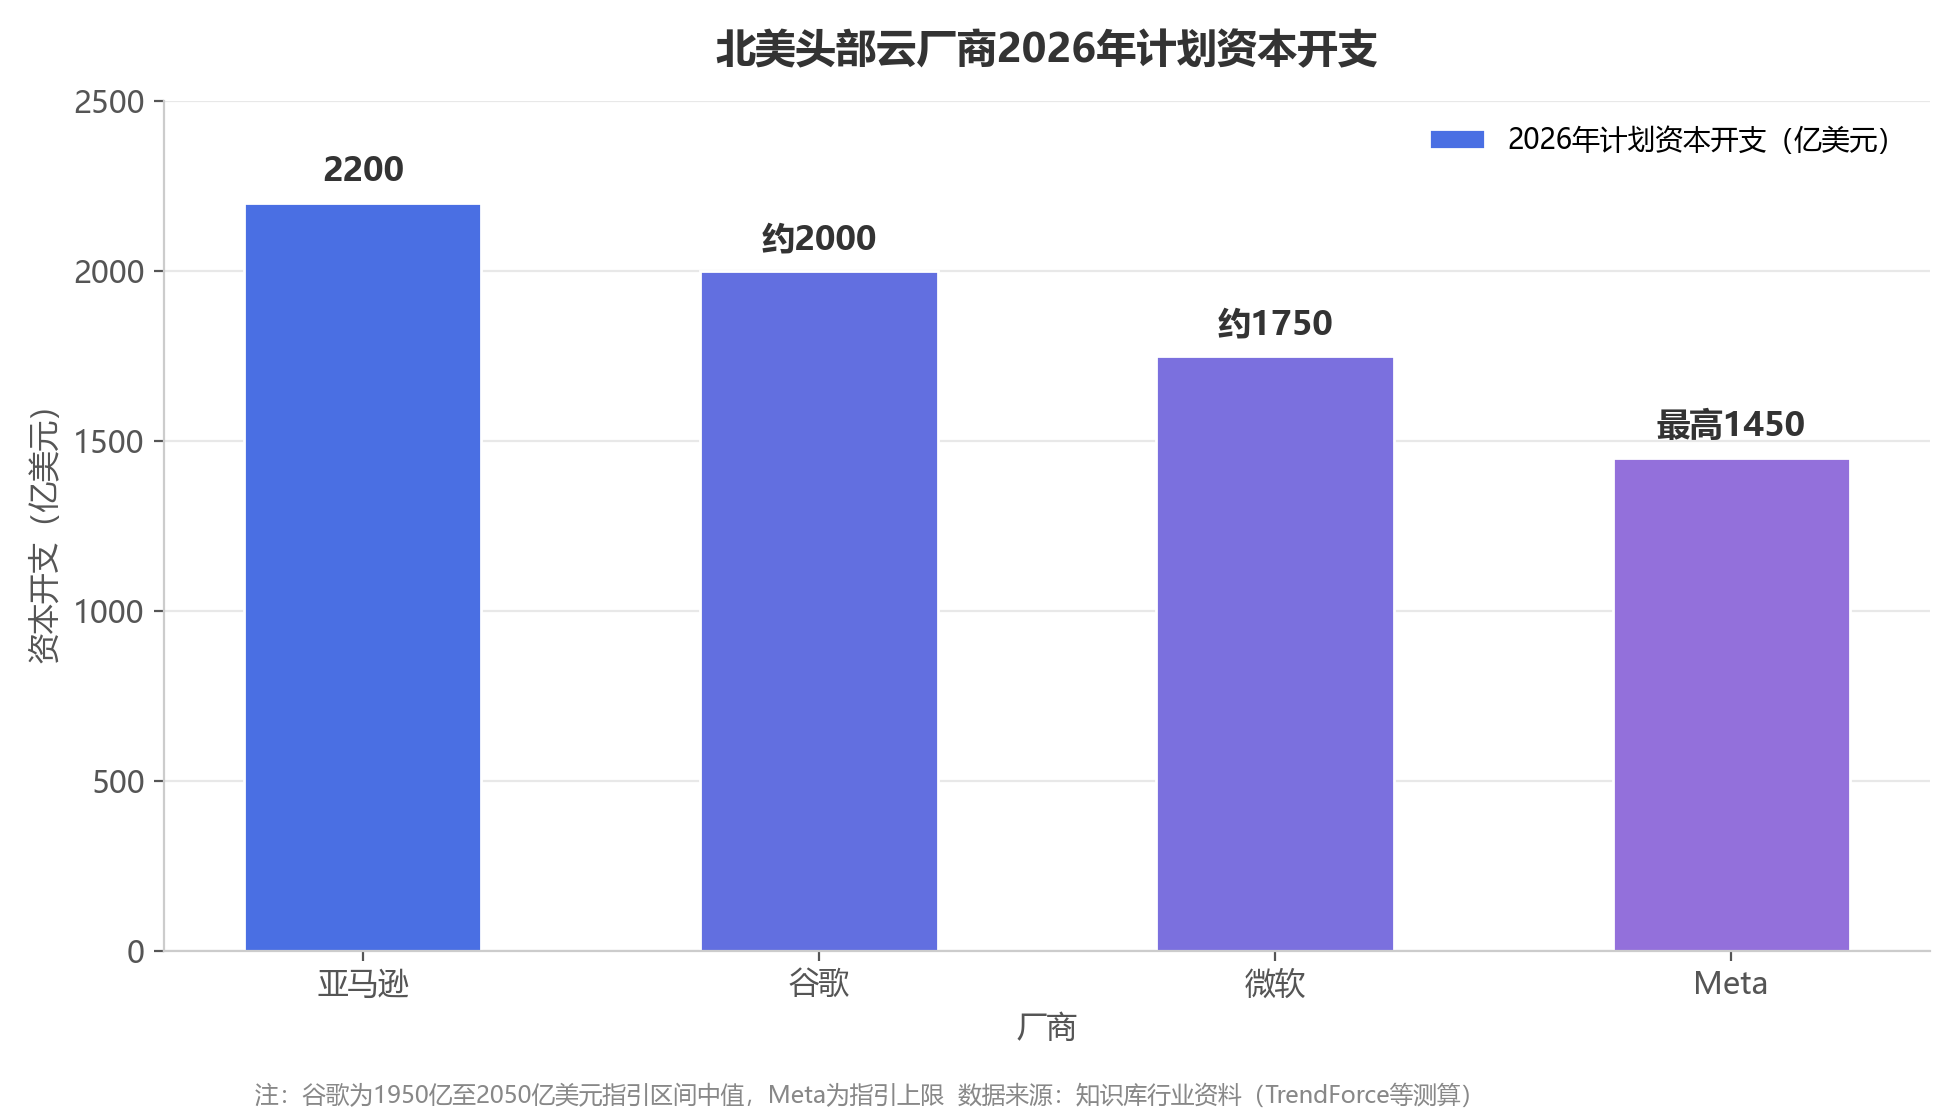
分厂商看,亚马逊以2200亿美元居首,谷歌为1950亿至2050亿美元,微软约1750亿美元,Meta最高达1450亿美元,四家合计超过7000亿美元、较上年增长超60%。数字背后的含义是:单家公司的年度资本开支已接近一个中等经济体的年度基建预算,“用当年利润覆盖当年投资”的传统模式开始失效。
钱从哪里来:当现金流撑不起资本开支
衡量这种失效的标尺,是资本开支占收入的比例。中金公司测算,大型云厂商的这一比例已从2023年的约12%升至2025年的约23%,按一致预期2027年可能升至40%以上,接近甚至超过互联网和能源行业历史资本开支周期的高点。最直观的案例是Alphabet:二季度营收1198亿美元、同比增长24%,云业务积压订单高达5140亿美元,但全年资本开支指引高达1950亿至2050亿美元,仅二季度就支出449亿美元,自由现金流已经转负——市场追问的焦点不再是业绩本身,而是巨额投入何时转化为可持续的利润增长。
Meta给出了另一种解法:2026年资本开支区间收窄至1300亿至1450亿美元,同时与贝莱德推进数据中心合作,把外部资金引入基建投入。这类“配套融资”正在成为行业常态。中金测算,AI资本开支未来五年有望创造约3.5万亿美元的外部融资需求,其中投资级债券约1.5万亿美元、私募资本约1.1万亿美元、公开市场股权约0.4万亿美元、杠杆融资约0.3万亿美元、资产证券化产品约0.3万亿美元。中信建投证券的宏观深度报告《债务流动性视角:谁将为AI超级周期买单?》同样从债务融资角度拆解了本轮AI投资的资金来源与融资结构,其核心判断是:AI投资已不再完全由科技巨头的内部现金流驱动。
融资结构的变化正在改写风险的分布。IMF指出,数据中心正越来越多地依赖银行、私募信贷、证券化以及能源与技术企业之间的合作融资,投机性预租、租户高度集中、技术快速过时和并网延期都会放大风险。美联储基于项目数据的估算同样耐人寻味:美国数据中心投资到2026年二季度可能达到约3700亿美元的年化水平,但2027年的预测区间可以宽至3600亿到9300亿美元——区间之宽本身就在提醒,远期公告量不等于确定投资,项目取消率和从计划到开工的转化率,将决定这轮资本开支峰值的真实高度。
回报的追问:一场与折旧的赛跑
陈立武的担忧里,藏着这轮周期最尖锐的问题:大规模投资AI的企业,能否获得足够的投资回报。中金给出了一组倒算:假设投入资本回报率为10%,AI应用最终需要形成每年约1万亿美元的可持续收入;若要在2030年前达成,AI应用收入需要连续五年每年近乎翻倍。换句话说,市场要回答的已不是AI有没有用,而是有多少企业愿意为AI持续付费、付多少钱、频率多高。
资本市场已经用行动示范过这种定价逻辑。6月3日盘后,博通发布第二财季财报:营收221.9亿美元、同比增长48%,净利润同比增长88%,放在任何传统评估框架里都堪称强劲;但当季AI半导体营收指引约160亿美元、低于分析师平均预期的172亿美元,加之重要定制芯片客户可能推动供应链多元化,股价次日暴跌13%,创下美国上市公司历史第四大单日市值蒸发纪录(约2860亿美元),英伟达跌约6%,美光重挫13%,迈威尔大跌近17%。市场对AI的评估体系已从“增长”升级为“增长必须加速”,且增速必须持续超越预期。同样的重估逻辑如今指向资本本身:当融资规模成为变量,回报不及预期就不再只是股价问题,而是杠杆与再融资问题——中金的提示是,若项目利用率、利润率和资产寿命长期低于预期,持续滚动融资反而会推高杠杆和融资成本。摩根士丹利则以一座1GW数据中心为样本,定量拆解了两种商业模式下的收益与资本回报率,结论同样指向回报率的分化而非普惠。
资本是约束,也是护城河
约束的另一面是筛选。最脆弱的资产画像已经清晰:没有长期合同、债务期限短、建设成本超支、依赖单一客户、把未通电土地按满负荷估值的项目。一旦资本开支收缩叠加顺周期信用收紧,压力将率先落在这些项目上,并可能通过银行与非银机构的联系向外扩散。若泡沫出清真的到来,路径大概率是三种之一:温和路径以时间换空间,估值横盘而盈利逐步追上;中性路径是价格调整,行业通过兼并重组集中到现金流更强的运营商;激烈路径则是资产与信用同时调整,项目取消、设备折价、资产减值与再融资困难相互强化。
反过来看,资本约束也在为强者加固护城河。手握充沛现金流与多元融资渠道的巨头,可以用内源资金加配套融资的组合穿越周期;盈利能力最强的卖铲人底气十足——博通基础设施软件业务的营业利润率高达79%,芯片业务综合营业利润率62%;英特尔则在资本纪律下调整节奏,18A制程进入风险生产,代工运营亏损环比收窄,其自身的融资能力同样是市场评估的变量。中美融资生态的差异也在此时显现分量:银行体系扮演的角色不同,决定了风险传导链条的长短。2026年更像是算力投资由单纯追求规模,转向检验效率与回报的分水岭。
从造得出来,到养得起
当资本取代芯片成为瓶颈,AI基础设施的故事就从“造得出来吗”变成了“养得起吗”。值得盯住的信号有三个:预租率与长期合同的真实成色、再融资窗口的松紧,以及AI收入爬坡与折旧高峰之间的时间差。
两位CEO的冷水并非看空需求——需求仍在超过供应——而是提前标出了这场牌局的入场价。资本约束不会按下AI周期的停止键,但它会淘汰一批玩家、改写竞争的记分牌,并最终决定这一轮史无前例的基建浪潮,以怎样的姿态抵达峰值。